イラン攻撃で株価はどうなる?日経平均の急落リスクと原油高の真相
2026年2月下旬、米国とイスラエルによるイランへの大規模な軍事作戦が断行され、世界の金融市場は突如として巨大な地政学リスクの渦に巻き込まれました。中東地域における軍事衝突の激化を受け、週明けの東京株式市場やニューヨーク市場では主要株価指数が乱高下し、原油先物市場や為替市場も記録的なボラティリティを記録しています。
報道各社や証券アナリストの分析が飛び交うなか、個人投資家の間では「さらなる暴落が来るのではないか」「持ち株をすべて損切りすべきか」という不安と困惑が急速に広がっています。激震が走る中東情勢は世界経済にどのような打撃を与え、私たちの資産運用にどう跳ね返ってくるのか。市場の一次データと過去の歴史的教訓を突き合わせ、客観的な事実から今後の展望を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:イラン攻撃に伴う原油先物高騰とホルムズ海峡封鎖リスクが、世界的なインフレ再燃懸念と中央銀行の利下げシナリオ後退を招いている。
- 要点2:日経平均株価やNYダウは初動で大幅なリスクオフに見舞われた一方、防衛関連銘柄やエネルギー関連株への局所的な資金流入が顕著である。
- 要点3:過去の有事データが示す通り、開戦ショックによる株安は「一時的かつ早期に底打ちする」傾向が強く、狼狽売りを避けた冷静な投資戦略が不可欠である。
【2026年最新】緊迫するイラン攻撃による株価への影響と市場急変の真相
2026年2月28日、米軍とイスラエル軍がイラン国内の軍事拠点および関連施設に対して大規模な精密攻撃を実施したと報じられました。これを受け、週明けの金融市場は開帳と同時に凄まじい緊張感に包まれました。事前に攻撃の兆候は一部で囁かれていたものの、軍事施設にとどまらず体制中枢に揺さぶりをかける踏み込んだ作戦展開は、市場参加者にとって極めて重いサプライズとなりました。
野村證券のチーフ・エクイティ・ストラテジストである池田雄之輔氏らのリサーチによると、市場は2月27日の段階で軍事衝突の可能性を一定程度織り込み、「原油高+安全資産への逃避による米長期金利低下」という初期反応を見せていました。しかし、実際の軍事行動が想定以上の規模で現実化したことで、投資家のリスク許容度は一気に収縮しました。
株式市場では、機関投資家が保有資産の現金化を急いだ結果、ハイテク株やグロース株を中心に広範な売りが先行しました。東京市場の日経平均株価は一時節目の価格帯を割り込み、米国市場でもNYダウやS&P500が神経質な値動きを強いられています。今回の事態が単なる局地戦にとどまるのか、それとも中東全域を巻き込む長期紛争へと泥沼化するのか、市場は固唾をのんで戦況を見極めようとしています。

日経平均株価とNYダウ急落のメカニズム|原油先物高騰が市場を揺るがす決定的な理由
軍事衝突そのもの以上に、株式市場関係者が最も恐れているのが原油先物価格高騰とそれに伴うマクロ経済への二次被害です。中東は世界の原油供給の心臓部であり、なかでもペルシャ湾とオマーン湾を結ぶホルムズ海峡封鎖リスクが現実味を帯びている点が、市場の警戒感を極限まで高めています。
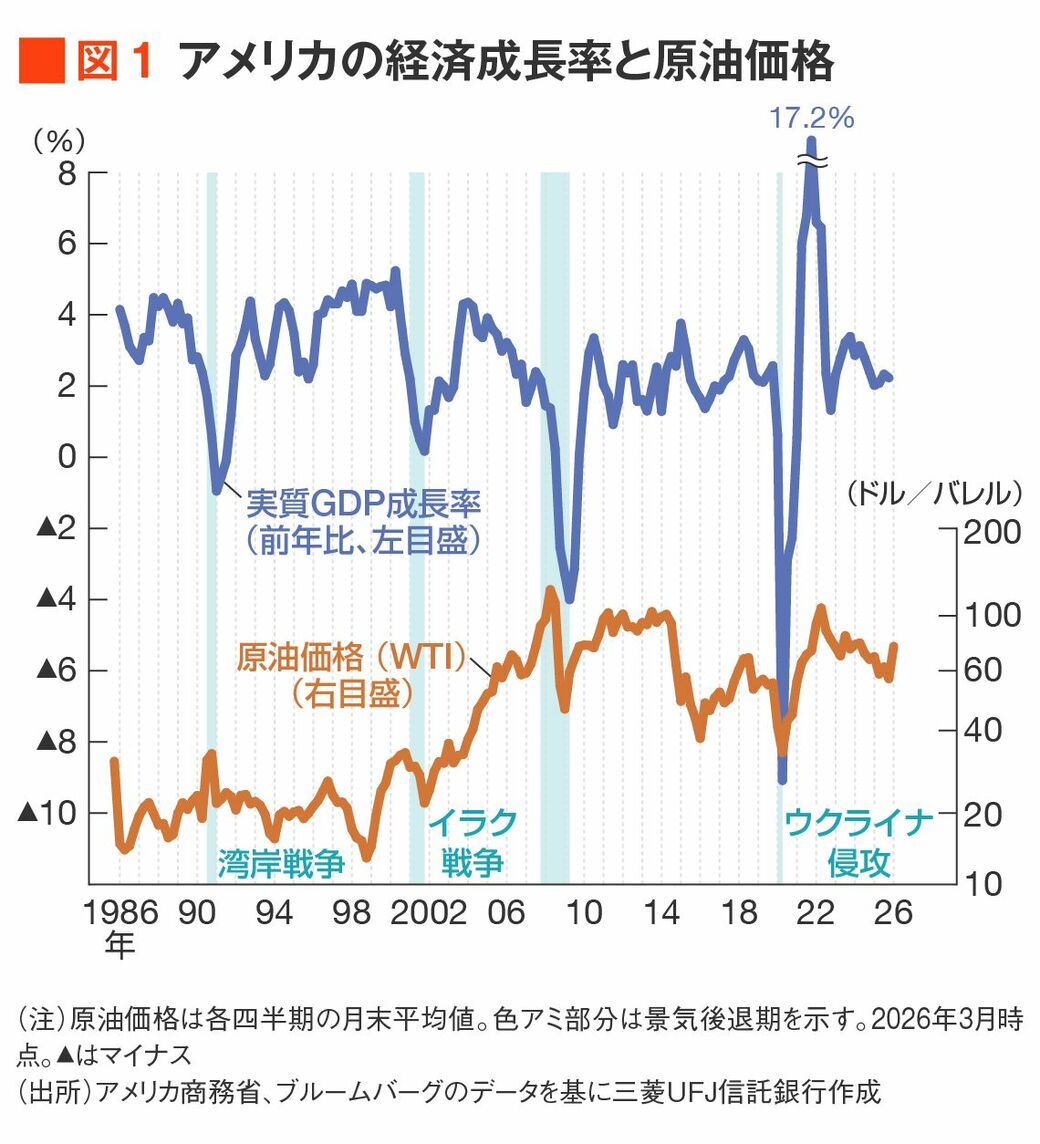
ホルムズ海峡は、全世界の海上輸送原油の約2割、日本が輸入する原油の約9割が通過する極めて重要なチョークポイントです。イラン側が報復措置として同海峡の通航阻止やタンカーへの威嚇攻撃に踏み切った場合、ブレント原油やWTI原油の先物価格が急上昇し、1バレル=100ドル超の領域へ跳ね上がるシナリオが現実味を帯びてきます。
原油価格が高騰すると、輸送コストや電気代、各種原材料費を通じて世界中にインフレ再燃懸念を巻き起こします。米連邦準備制度理事会(FRB)や日本銀行をはじめとする主要中央銀行は、物価高を抑制するために金利を高く維持せざるを得なくなり、市場が待ち望んでいた金融緩和サイクルは根本から狂いかねません。「資源高による企業業績の圧迫」と「高金利の長期化によるバリュエーション調整」という二重苦こそが、NYダウや日経平均株価を急落させる本質的なメカニズムです。
さらに為替レート円高円安の動向も極めて複雑な様相を呈しています。伝統的な市場の教科書では、地政学リスク発生時には「有事の円買い」によって円高が進みやすいとされてきました。しかし、現代の日本はエネルギーの大半を輸入に頼る純輸入国です。原油価格の急騰は日本の貿易赤字を急速に拡大させるため、実需のドル買い・円売りを誘発し、有事でありながら「円安・株安」が同時進行するトリプル安のリスクすら孕んでいます。
過去の有事と株価チャートの教訓|歴史的データが証明する「ショック安の収束パターン」
目の前で株価が急落すると、多くの投資家は「世界経済の終わり」であるかのような恐怖に駆られます。しかし、客観的な市場データと過去のチャートを検証すると、全く異なる歴史の真実が浮かび上がってきます。
過去1世紀近くにわたる主要な地政学クライシス(戦争・テロ・軍事攻撃)における株価の挙動を振り返ると、金融市場は「ショック発生直後に急落するものの、比較的早期に底打ちして回復に向かう」という一貫した法則を持っています。以下の比較データ表は、主要な歴史的危機の発生時におけるダウ平均株価(米国株)の反応と回復スピードをまとめたものです。
| 歴史的事件・有事 | 初動の最大下落率 | 底入れまでの所要日数 | 事件発生1年後の騰落率 |
|---|---|---|---|
| 真珠湾攻撃(1941年) | 約 -19.8% | 約143日 | +15.3% |
| 湾岸戦争(1990〜1991年) | 約 -16.9% | 約71日 | +29.1% |
| 米同時多発テロ(2001年) | 約 -11.6% | 約11日 | -12.7%(※ITバブル崩壊期) |
| イラク戦争(2003年) | 約 -5.4% | 約7日 | +28.4% |
| ロシア・ウクライナ侵攻(2022年) | 約 -8.5% | 約14日 | +4.8% |
このデータが物語る極めて重要な事実は、市場は「開戦前夜の不透明感」を最も嫌い、実際に軍事行動が開始されたタイミング、あるいは事態の輪郭が判明した瞬間に底入れを迎えるケースが多いという点です。1991年の湾岸戦争では「砂漠の嵐作戦」が発動された当日に原油価格が暴落し、株価は強烈な反発を開始しました。2003年のイラク戦争でも、開戦前の数ヶ月間に軟調だった相場が開戦決定とともに急上昇へ転じています。
市場の格言に「遠くの戦争は買い」「大砲の音で買え、トランペットの音で売れ」というものがありますが、これは冷徹な資本市場の行動原理を言語化したものです。不確実性のピークでポジションを手放した投資家は、その後の急回復を取り逃がすリスクに晒されることになります。

【実態検証】利用者の生の声と現場目線で見えたリアル|相場の勝者と敗者
イラン攻撃の速報が流れた直後、SNSや大手コミュニティサイト(Xや投資系5ちゃんねるスレッドなど)では、個人投資家の悲喜こもごもが生々しく投稿されました。
「新NISAでオルカンやS&P500を始めたばかりなのにマイナス転落。怖くて夜も眠れない」「中東情勢が泥沼化する前に一度すべて解約したほうがいいのか」といったパニックに近い投稿が急増する一方で、専業トレーダーや歴戦の市場関係者の間では、全く異なるリアクションが観察されています。
「地政学リスクでの急落は絶好の押し目。指値を下に敷き詰めて待つ」「ホルムズ海峡のタンカー動向をリアルタイム追跡しつつ、過剰反応したセクターを拾う」など、冷静にリスクプレミアムの歪みを取りに行こうとする声が目立ちました。
セクターごとの資金フローを見ても、明暗は極端に分かれています。
下落に見舞われたのは、航空・海運などの運輸セクター(燃費コスト増と航路迂回懸念)や、内需消費関連銘柄です。一方で、三菱重工業や川崎重工業、IHIといった防衛関連銘柄には、防衛装備品の需要拡大思惑から断続的な買いが集まりました。また、国際石油開発帝石(INPEX)や石油元売り各社などのエネルギー関連株の見通しが上方修正され、逆行高を演じる場面が見られました。
さらに、無国籍通貨としての価値を持つゴールドには有事の金買いが集中し、国際金価格は最高値圏を試す展開となっています。市場全体が一律に沈んでいるわけではなく、地政学リスクの恩恵を受けるセクターと痛手を被るセクターの間で、猛烈な資金シフトが発生しているのが現場の実態です。
一般に知られていない盲点とネットの誤解|「有事=全売り」が招く致命的な失敗
ネット上の情報やSNSの煽り投稿を見ていると、「戦争が始まったら資産を守るために全資産を現金化すべきだ」という極論が散見されます。しかし、金融工学や資産防衛の観点から見れば、この短絡的な判断こそが最も資産を溶かす危険な罠です。
第一の盲点は、「有事インフレによる現金の購買力低下」です。中東有事の最大のリスクは原油・資源価格の高騰による物価上昇です。インフレが加速する局面において、すべての資金を日本円の普通預金(低金利の現金)に留め置くことは、実質的な購買力が目減りすることを意味します。企業価値や資源の裏付けを持つ現物資産(株式やコモディティ)を手放し、インフレに最も弱い現金単一に集中させる行為は、防衛に見えて実は極めてリスクの高いポジションです。
第二の誤解は、「底値で買い戻せる」という過信です。行動経済学におけるプロスペクト理論が示す通り、人間は心理的に「損失を確定したくない」と強く願う一方で、一度現金化してしまうと「もっと下がるのではないか」という恐怖から、相場が反発しても買い戻しのボタンを押すことができません。結果として、株価が急回復した高値圏で指をくわえて眺めるか、さらに高くなった位置で買い直すという二重の失敗に陥るケースが後を絶ちません。
【プロの結論】暴落時の投資戦略|おすすめできる人・慎重になるべき人の判断基準
地政学ショックという激動の局面において、投資家は自らの投資スタイルと時間軸に応じて明確な境界線(バウンダリー)を引く必要があります。他人の意見やネットの騒音に流されず、自己の属性に合った行動を取ることが生き残りの絶対条件です。
【プロの結論】今すぐ動くべき人 vs 完全静観すべき人の判断基準
今回のイラン攻撃に伴う市場波乱に対し、投資家が取るべきアプローチは大きく2つに分かれます。
▼今すぐポートフォリオの調整・リバランスを検討すべき人
- 信用取引やレバレッジ商品を過大に保有している投資家:追証(マージンコール)のリスクがある場合、相場が反発する前に強制決済で市場から退場させられます。速やかにポジションを圧縮し、レバレッジを健全な水準まで引き下げるのが最優先です。
- 特定の内需・原料輸入セクターに過度な集中投資をしている投資家:原油高の長期化で直接的な業績悪化が避けられない銘柄を偏重している場合、エネルギー株や資源国ETF、ゴールドなどへの分散を検討する合理性があります。
▼一切売らず、完全静観・積立継続を徹底すべき人
- 新NISAなどで長期・積立・分散投資を行っている投資家:全世界株式(オルカン)やS&P500などを10年〜20年の時間軸で積み立てている投資家は、相場が暴落したとしても「絶対に積立を停止してはならず、解約も厳禁」です。有事ショックによる価格調整は、長期で見れば「優良資産を安く多く買い増す絶好のドルコスト平均法ボーナス期」に他なりません。
- 余裕資金でインカムゲイン(配当金)目的の現物投資をしている人:財務基盤の強固な高配当株は、一時的な株価下落であっても配当を維持する力があります。株価の騰落を無視し、安定した配当を受け取りながら嵐が過ぎ去るのを待つのが正解です。
【イラン攻撃 株価 影響】に関するよくある質問(FAQ)
Q1:イラン攻撃による株安や市場の混乱は、いつまで続くと予想されますか?
A1:軍事衝突の激しさとホルムズ海峡の実効支配状況に左右されますが、過去の湾岸戦争や局地紛争の事例を見る限り、初動のショック安自体は数日から数週間(長くとも2〜3ヶ月程度)で織り込まれるケースが一般的です。ただし、原油供給網への直接的被害が長期化し、インフレ高止まりが続く場合は、年後半にかけて主要中銀の利下げ時期が先送りされ、金融相場の戻りが鈍くなる可能性があります。
Q2:新NISAで積立投資を始めたばかりですが、一時的にストップしたほうがいいですか?
A2:積立を停止する必要は全くありません。むしろ最もやってはいけない行動です。積立投資の強みは、市場の暴落時に自動的に安い価格で多くの口数を購入し、将来の回復局面で大きなキャピタルゲインを得る点にあります。ここで積立を止めたり売却したりすると、ドルコスト平均法のメリットを自ら放棄することになります。アプリのチャートを見る頻度を減らし、淡々と自動引き落としを継続するのが賢明です。
Q3:いまから防衛関連銘柄や原油先物、金(ゴールド)を買いに行くのは遅いですか?
A3:初動の急騰直後に飛びつく「イナゴ買い」は、短期的な高値づかみになるリスクが高いため推奨されません。地政学銘柄は、事態が外交的対話や停戦交渉へわずかでも傾いた瞬間に急落するボラティリティを持っています。もし金やコモディティをポートフォリオに組み込むのであれば、短期の値上がり益狙いではなく、資産全体の5〜10%を目安に「長期的なインフレヘッジ(保険)」として時間分散を図りながら購入するのが安全です。
まとめ:今後の動向と失敗しないための判断基準
2026年2月末に勃発したイランへの軍事攻撃は、中東情勢の地政学リスクを限界まで引き上げ、株式市場に深刻な動揺を与えました。原油先物価格の動向やホルムズ海峡を巡るパワーバランスは、世界的な物価動向や金利環境を大きく左右する分水嶺となります。
しかし、投資の歴史が繰り返し証明してきた通り、どれほど恐ろしい軍事危機であっても、資本主義経済と優良企業の成長力はその危機を乗り越え、時間をかけて史上最高値を更新してきました。最大の敵は中東のミサイルではなく、恐怖に駆られて自らの資産管理ルールを破り、パニック売りに走る投資家自身の心の中にあります。
目先のセンセーショナルな見出しに惑わされることなく、客観的なデータと自己のリスク許容度に基づき、冷静沈着にポートフォリオを守り抜く姿勢が今こそ求められています。 (出典: イラン攻撃 株価 影響(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。