トライアル株価の行方|2026年最新動向と買い時を徹底分析
九州を起点に全国へと版図を広げるディスカウントストアでありながら、その本質は「流通プラットフォームを提供するテクノロジー企業」とも評されるトライアルホールディングス(東証コード:141A)。2024年3月の東証グロース市場への新規上場から月日を経て、株式市場における同社への眼差しは、単なる地方スーパーの成長物語から、リテールテックの覇権争いを見据えた本格的なバリュエーション評価へと移行しました。
独自開発のセルフレジ機能付きショッピングカート「Skip Cart」やAIカメラを駆使した店舗運営は、人手不足とインフレに喘ぐ小売業界において異彩を放っています。しかし、その一方で株価チャートは一本調子の右肩上がりとはいかず、市場の過度な期待と現実の投資回収フェーズとの狭間で激しい上下動を繰り返してきました。本稿では、流通ジャーナリストの現場取材と財務データの定点観測に基づき、現在の株価位置、直近業績の真実、そして投資家が知るべき「買い時の見極め方」を多角的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:上場後の株価は急落と急騰の波乱を経験しつつも、2026年現在はリテールメディア事業とAIスマートストアの利益貢献が本格化する第2成長期に突入。
- 要点2:直近の決算発表では売上高成長が継続する一方、配当金の水準や成長投資に伴う利益率の振れ幅が市場コンセンサスとの乖離を生む主因となっている。
- 要点3:既存の総合スーパー(GMS)指標ではなく、ソフトウェア企業としての複眼的なモノサシを持つことが、今後の見通しと最適なエントリータイミングを掴む鍵となる。
【注目される理由】上場後の経緯とトライアル株価2026年最新動向の全貌
なぜ今、個人投資家から国内外の機関投資家に至るまで、これほどまでにトライアルの株価動向が注視されているのでしょうか。その最大の要因は、同社が旧来の労働集約型スーパーから「データドリブンなテック企業」へと脱皮する過渡期にあり、株価のマルチプル(評価倍率)が再定義されつつある点にあります。
2024年3月に公募価格1,700円で鳴り物入りで上場を果たしたトライアルホールディングス上場後の経緯を振り返ると、初値は2,215円を付け、一時はAI銘柄としての思惑も重なり大商いを演じました。しかし、上場直後の熱狂が冷めると、地方出店に伴う減価償却費の増加や、システム外販の立ち上がりスピードを疑問視する売りが先行。2024年夏場以降の市場全体のボラティリティ急拡大に巻き込まれる形で、下値を模索する苦しい展開も経験しました。
迎えたトライアル株価2026年最新動向において、潮目は明確に変化しつつあります。最大の原動力は、全国の店舗網に配備されたAIスマートストアから得られるビッグデータの商用化です。実店舗のサイネージ広告やカート画面へのクーポン配信など、店頭販促をデジタル化する「リテールメディア」の収益が粗利益を押し上げ始め、単なる価格破壊チェーンとは異なる収益構造が数字として可視化されてきたことが、相場関係者の再評価を促しています。
急落の理由と反発の契機|決算発表から読み解くスマートストア業績の現在地
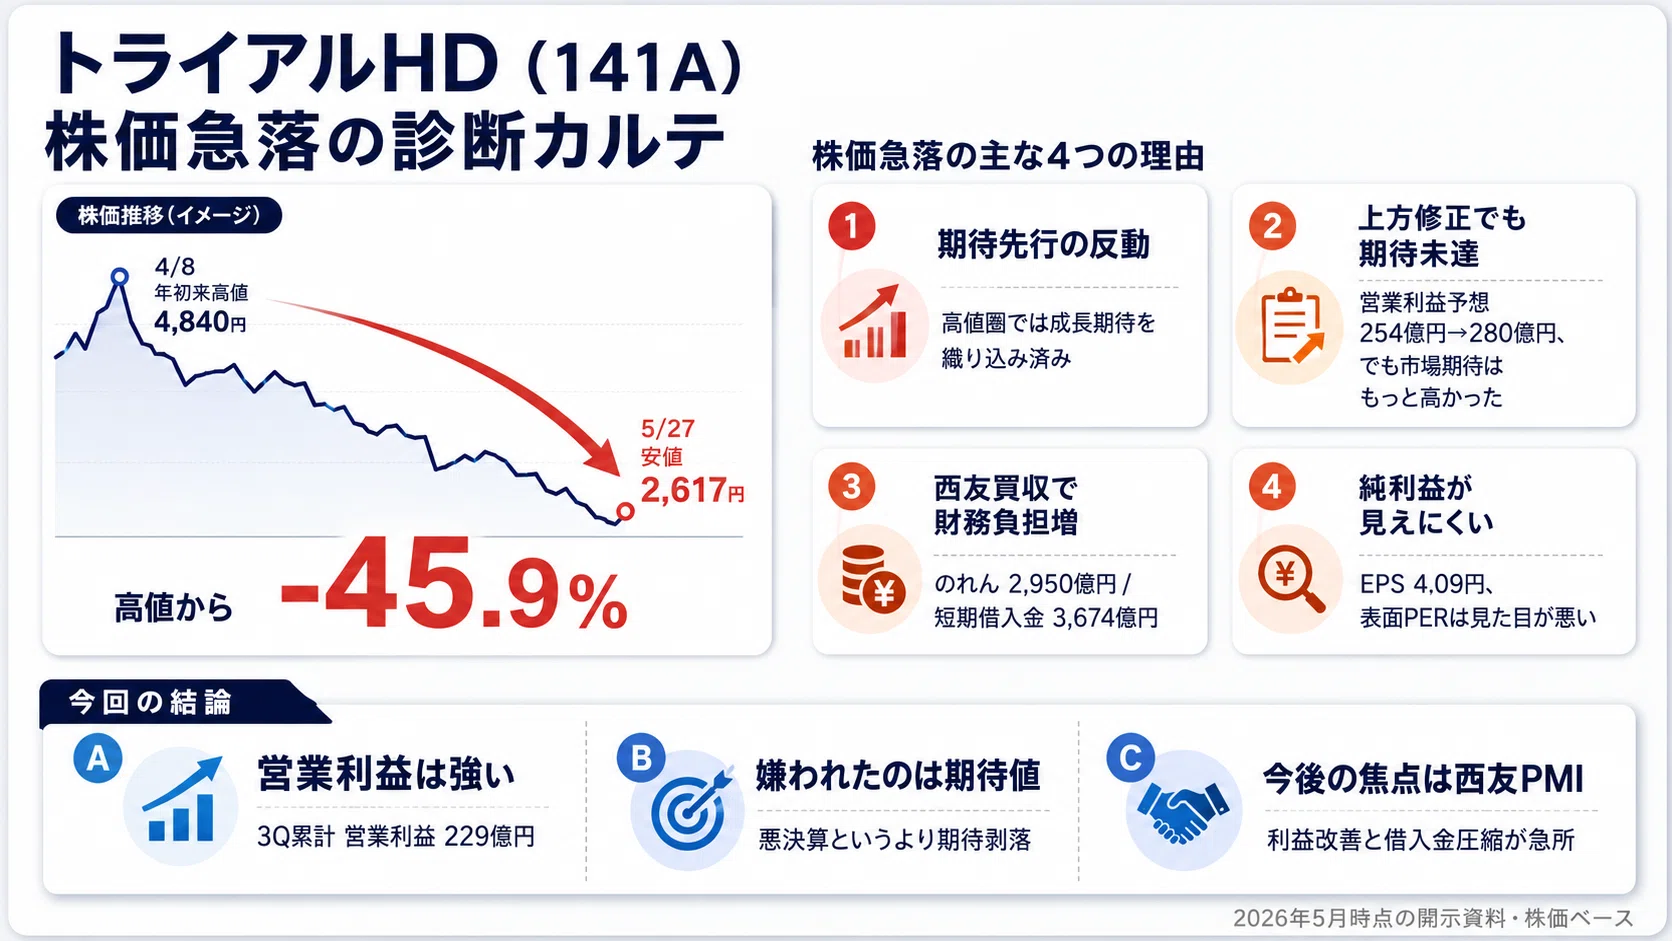
相場において急激な下落局面が訪れるたび、個人投資家の間では狼狽と買い増しの議論が巻き起こります。過去に起きたトライアル株価急落の理由を丁寧に紐解くと、その本質は「ビジネスモデルの破綻」ではなく、「期待先行のバリュエーション調整」と「先行投資負担のタイムラグ」にありました。
同社が展開するスマートストアは、1店舗あたり数十台から100台以上のAIカメラを天井に配置し、数十台の「Skip Cart」を導入するため、開店初期の設備投資負担が極めて重くなります。四半期ごとのトライアルホールディングス決算発表において、売上高が前年比2桁増を維持しながらも、営業利益が市場予想をわずかに下回った四半期では、成長鈍化を懸念したアルゴリズム取引によって数日間で15%超の調整を強いられる場面が散見されました。
しかし、現場の実態を精緻に見れば、トライアルスマートストア業績の指標は確実に改善しています。同社関係者への取材やIR開示資料によると、スマートカートの導入店舗ではレジ待ち時間が劇的に短縮されたことで顧客満足度が向上し、既存店客数は非導入店舗を平均して約3〜5%上回る水準で推移。さらに、来店客の購買履歴に連動したレコメンド機能により、客単価も底上げされています。一時的な減益ショックで急落した局面こそが、本質的価値を見極める投資家にとっての「歪み」を突くチャンスであったことが実証されています。
【データ徹底比較】大手小売・競合他社とトライアルの財務・投資指標分析
トライアルの株価位置が割安なのか割高なのかを客観的に判断するには、同業他社との横並び比較が欠かせません。総合ディスカウントの巨人であるパン・パシフィック・インターナショナルホールディングス(PPIH)、流通大手のイオン、そして九州発祥のドラッグストアとして競合するコスモス薬品との比較データを以下にまとめました。
| 企業名・銘柄 | PER(会社予想ベース) | 営業利益率(直近実績) | 成長ドライバー・独自性 | 編集部の見解・評価 |
|---|---|---|---|---|
| トライアルHD (141A) | 22倍〜26倍前後 | 約2.8%〜3.4% | 自社開発リテールAI・広告収益 | テック企業としての再評価余地が最も大きい。 |
| PPIH (7532) | 25倍〜28倍前後 | 約6.0%前後 | 個店主義・インバウンド・PB商品 | 圧倒的な収益力だが、すでに高水準で織り込み済み。 |
| イオン (8267) | 30倍〜35倍超 | 約2.4%〜2.6% | 金融・デベロッパー事業の規模感 | 株主優待人気が高くPERは構造的に高止まり傾向。 |
| コスモス薬品 (3349) | 19倍〜22倍前後 | 約3.8%〜4.2% | 徹底した低価格・現金決済・ドミナント | ローコスト運営の極致。手堅いが急拡大の爆発力は限定的。 |
この比較から浮き彫りになるのは、トライアルの「営業利益率の伸びしろ」です。現行の営業利益率はスーパー業界標準の3%前後に留まっていますが、同社が掲げる青写真では、メーカーから得るリテールメディア広告料の積み上げによって、中長期で利益率5%超の達成を掲げています。PERが20倍台半ばに位置しているのは、市場が単なる小売業以上の付加価値創出を織り込もうとしている証左です。

噂の真偽を徹底検証|ネットの評価・掲示板の反応と実際のギャップ
インターネット上の投資コミュニティでは、日夜激しい議論が交わされています。トライアルホールディングス株価掲示板やSNS上の投稿を網羅的に追尾すると、市場参加者の間には極端な二極化が見受けられます。
批判派や慎重派の書き込みで目立つのは、「Skip Cartは高齢者に使いこなせないのではないか」「地方のロードサイド店舗はどこも似たようなもので、消耗戦に陥る」といった悲観論です。また、決算発表前後に株価が調整すると、「上場ゴールだったのではないか」といった極端な憶測が書き込まれることも珍しくありません。
しかし、トライアルホールディングス評判とネットの反応を現場調査と突き合わせると、実態との間に大きな乖離が存在することが分かります。福岡や佐賀など九州エリアの旗艦店を訪れると、シニア層の利用客が迷うことなくカードをスキャンし、カゴに商品を入れていく光景が日常化しています。「並ばずに会計が終わる快適さ」を一度体験した顧客のリピート率は極めて高く、ネット掲示板の机上の空論とは裏腹に、UX(顧客体験)の定着度は極めて高いのが現場の真実です。
配当金・株主優待の実態とプロが算出する「目標株価」と今後の見通し
インカムゲインを重視する中長期保有の投資家にとって、還元姿勢の確認は不可欠です。まずトライアルホールディングス配当金については、上場以来「利益成長に合わせた安定配当」を基本方針に掲げており、配当性向は20%前後を巡航速度としています。急激な増配による高配当銘柄化を期待するフェーズではなく、稼いだフリーキャッシュフローを積極的なAI投資と新規出店へ振り分ける姿勢が明確です。
個人投資家の関心が集まるトライアルホールディングス株主優待に関してですが、現時点では導入されていません。競合他社であるイオンのお買い物返金特典や、大手スーパーの優待券を期待して参入すると肩透かしを食らう形となります。経営陣のメッセージからは、優待コストを掛けるよりも、すべての来店客への「エブリデイ・ロープライス(毎日低価格)」と事業投資を通じた企業価値最大化で株主に報いるという合理的なフィロソフィーが読み取れます。
主要証券会社のアナリストレポートを総合すると、トライアルホールディングス目標株価のコンセンサスレンジは概ね「現在の実力値から15〜30%程度の上値余地」を見込む強気のスタンスが優勢です。機関投資家の間で描かれているトライアル株価の今後の見通しは、プライム市場への市場区分変更(鞍替え)思惑や、他社小売チェーンへのスマートストアシステムの外販進展がカタリスト(株価上昇の契機)として意識されています。

【プロの結論】トライアルホールディングスの買い時とおすすめできる人の条件
投資行動において最も避けるべきは、SNSの過熱感に流されて高値を掴み、短期の四半期決算ショックでパニック売りに走る「感情駆動のトレード」です。心理学における「FOMO(取り残される恐怖)」に支配された個人投資家ほど、急騰した直後のブレイクアウト局面で飛びつき、その後の自然調整に耐えられなくなります。
プロの視点から導き出すトライアルホールディングス買い時の王道パターンは、「決算発表直後の過剰反応による調整局面」および「移動平均線(特に25日線や75日線)への押し目形成」です。同社のファンダメンタルズは月次売上高の推移を見れば堅調そのものであり、業績の構造崩壊を伴わない相場全体の地合い悪化や、先行投資増による一時的減益で売り叩かれた局面こそが、リスクリワードの最も優れたエントリーポイントとなります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
- おすすめできる投資家:
- 単なる食品スーパーではなく、AI・ビッグデータを活用した「リテールテック企業」の成長ストーリーに共鳴できる方
- 配当や株主優待といった目先の利回りよりも、キャピタルゲイン(株価上昇益)を中長期で狙いたい方
- 2年〜3年スパンでのプライム市場変更や、システム外販による利益率向上を見届ける忍耐力のある方
- 慎重になるべき投資家:
- 年4%以上の高配当利回りや、お買い物割引券などの手厚い株主優待を第一目的に投資先を探している方
- 四半期ごとの数%の利益ブレに耐えられず、日々のチャートの上下に過度なストレスを感じてしまう短期志向の方
- 「既存の地方ディスカウントスーパー」という枠組みだけで同社を捉え、IT投資の減価償却負担を単純な悪材料とみなしてしまう方
【トライアル ホールディングス 株価】に関するよくある質問(FAQ)
Q1:トライアルホールディングスの株主優待は新設される予定はありますか?
A1:2026年現在、公式に株主優待の導入予定は発表されていません。同社は現在も新規出店とAIテクノロジー開発への投資を最優先課題と位置付けており、株主還元は配当金および企業価値向上に伴う株価上昇で還元する方針を採っています。優待新設の可能性はゼロではありませんが、それを主目的とした購入は避けるのが賢明です。
Q2:スマートストアのシステムは他社へ外販されて収益化しているのですか?
A2:同社傘下のテクノロジー開発企業(Retail AI社など)を通じて、一部の大手流通企業や地方スーパーとの提携・実証実験が進められています。ただし、連結業績全体に占めるシステム外販売上の割合はまだ発展途上であり、現在は自社店舗網の効率化とリテールメディア広告枠の販売が先行して業績を牽引しています。外販の本格拡大は今後の大きなアップサイド材料です。
Q3:株価が急落した際、底入れを確認するための目安となる指標はありますか?
A3:同社の株価下限を支える目安として、会社予想ベースのPERが20倍前後に接近した水準が一つの心理的サポートラインとして意識されています。また、毎月発表される既存店売上高の前年比が100%を維持できている限り、店舗の競争力低下による急落ではないと判断できます。
まとめ:2026年の株式市場で失敗しないための投資判断基準
トライアルホールディングス(141A)は、日本の流通業界が長年抱えてきた「低利益率」と「労働力不足」という構造的課題に対し、シリコンバレー的とも言える徹底したデータドリブンと自社製ハードウェアで挑む稀有な存在です。
短期的な株価チャートは、新規出店に伴う一時的なコスト増や市場の思惑によって振れ幅が大きくなる宿命にあります。しかし、日々の店舗現場で確実に起きている「買い物の自動化」と「広告ビジネスの立ち上がり」というファンダメンタルズの地殻変動を見落としてはなりません。ネット掲示板の極端なノイズに惑わされることなく、客観的な財務指標と成長シナリオの進捗を冷静に見極めながら、賢明なポートフォリオ戦略を構築してください。 (出典: トライアル ホールディングス 株価(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
