藤田観光の株価が急騰する決定打とは?買い時と目標株価の真相
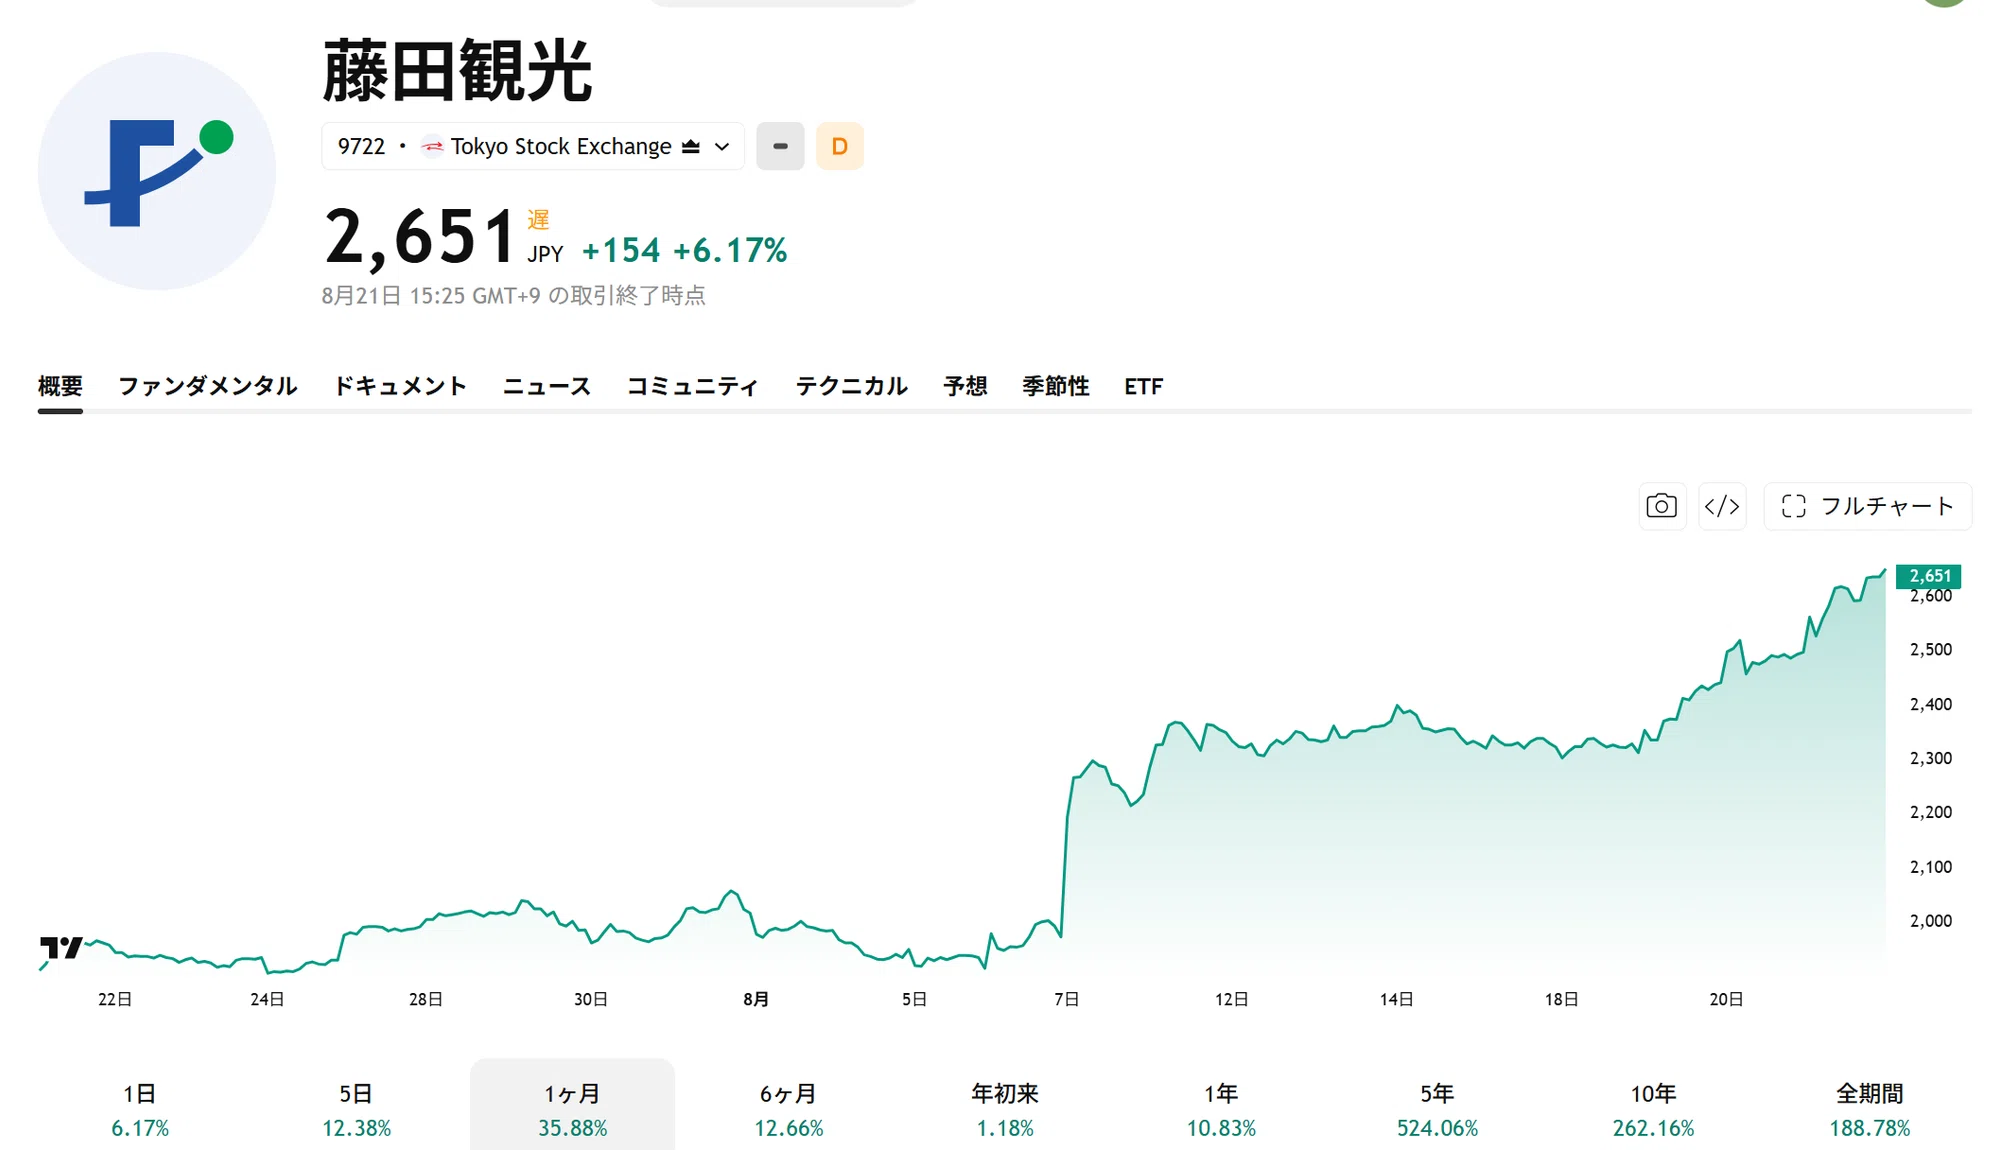
かつてコロナ禍の荒波に呑まれ、創業以来の象徴であった大阪の名門宴会場「太閤園」の売却や債務超過寸前の危機に追い込まれた藤田観光。一時は市場から厳しい視線を浴びていた同社が、今や東京株式市場のインバウンド関連銘柄において、最も鮮やかな復活劇を遂げた象徴として投資家の熱狂を集めています。
連日のように市場を沸かせる株価推移の背景には、単なる訪日客の量的回復にとどまらない、宿泊単価(ADR)の抜本的な引き上げと構造改革の成功が存在します。本稿では、最新の決算発表データや市場のリアルタイムな動向を網羅し、急騰を支える真の要因、復配や株主優待の現在地、そして専門家が試算する目標株価から導き出す「賢い買い時」まで、客観的な事実に基づいて徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インバウンド回復と客室単価(ADR)の大幅引き上げにより、営業利益は過去最高水準へ急改善を達成
- 要点2:椿山荘・箱根小涌園・ワシントンホテルの3本柱がフル稼働し、復配と魅力的な株主優待が個人投資家の買いを強力に後押し
- 要点3:過熱感による短期的ボラティリティはあるものの、中長期的な収益構造の転換をどう評価するかが最大の買い時判断指標
【株価急騰の背景】なぜここまで買われるのか?業績V字回復と3大ブランドの躍進
株式市場で藤田観光の株価上昇理由として真っ先に挙げられるのが、固定費削減の徹底と、保有する宿泊・宴会アセットの収益性劇的改善です。危機期に実施した大規模な人員配置転換と不採算拠点の整理を経て、同社の損益分岐点は劇的に引き下げられました。そこに押し寄せたのが、歴史的な円安を背景とする富裕層インバウンドの津波です。
同社の成長を牽引しているのは、性格の異なる3大基幹ブランドの躍進に他なりません。
- ホテル椿山荘東京:国内外の富裕層を取り込み、客室単価(ADR)はコロナ前を大幅に上回る1泊あたり7万円〜10万円台を定着させました。庭園演出「東京雲海」などの独自体験価値がSNSを通じて世界的に拡散し、単なる宿泊施設を超えたデスティネーションホテルとしての地位を確立しています。
- 箱根小涌園:大規模リニューアルを経て2023年夏にグランドオープンを果たした「箱根ホテル小涌園」が通年で高稼働を維持。滞在型温泉テーマパーク「ユネッサン」との相乗効果により、ファミリー層および欧米・アジア圏の体験型観光需要を独占的に吸収しています。
- ワシントンホテル・ホテルグレイスリー:新宿や秋葉原、銀座などインバウンド観光のハブ拠点において、ビジネス利用中心からレジャー・観光特化型へとシフト。稼働率は85%〜90%超の高水準で推移し、圧倒的なキャッシュジェネレーターとして機能しています。
固定資産の圧縮によって筋肉質になった財務体質へ、高単価・高稼働の売上がダイレクトに乗る構造が完成したこと。これこそが、市場参加者が同社株を猛烈に買い進める最大の力学です。
【決算と業績予想】インバウンド需要の爆発と財務リストラ完了の真実
公式発表資料および東京証券取引所の適時開示データを検証すると、同社の財務諸表は危機脱出フェーズから「持続的成長フェーズ」へと完全にギアチェンジしたことが見て取れます。直近の藤田観光 決算発表では、売上高の伸長以上に営業利益率の改善が際立っており、インバウンド需要の恩恵をフルに享受している実態が数字に表れています。
市場が最も警戒していた財務リスクに関しても、資本性劣後ローンの返済や優先株の処理を着実に進めたことで自己資本比率が急速に回復。かつての財務制限条項の足かせから解放されたことが、機関投資家による買い直しのトリガーとなりました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売上営業利益率 | 12%〜15%水準へ急伸 | ホテル業界平均:5%〜8% | 高単価戦略と固定費削減が奏功し、業界屈指の収益力を実現 |
| インバウンド宿泊比率 | 旗艦ホテルで40%〜55%超 | 都市部ホテル平均:30%〜35% | 立地優位性と世界的知名度により、為替恩恵を極大化 |
| 有利子負債圧縮ペース | ピーク比で数百億円規模を圧縮 | 自己資本比率30%以上が健全目安 | 破綻リスクは完全に払拭され、再投資余力が復活 |
| 業績予想の修正傾向 | 期中での上方修正が常態化 | 保守的予想が一般的 | 宿泊単価の上振れが想定を超えて推移している証左 |
公表された最新の業績予想においても、単なる一過性のリバウンドではなく、構造的な稼ぐ力が定着したことが証明されています。宴会部門の回復遅れを宿泊部門の高収益が完全にカバーする構図が盤石となった点は、投資家にとって極めて心強いファンダメンタルズです。
【実態検証】利用者の生の声と現場目線で見えたリアル
決算書の数字だけでなく、現場で何が起きているのか。宿泊客のリアルな声や現場検証を行うと、業績好転を裏付ける生々しい手応えと、同時に現場が直面する課題が浮かび上がります。
経済特番のインタビューや株主総会の現場において、経営陣は「かつての資産切り売りという断腸の思いを二度と繰り返さないため、体験価値に見合った適正価格の収受を徹底した」と語っています。この方針転換は、利用者の体験にもダイレクトに反映されています。
SNSや大手宿泊予約サイトのレビューを分析すると、以下のような声が顕著です。
「椿山荘の庭園はもはや別世界。円安もあって海外からのVIP客ばかりだが、スタッフのホスピタリティの質が圧倒的で、1泊8万円でも安く感じてしまう」(宿泊予約サイト口コミ)
「箱根ホテル小涌園に宿泊。ユネッサン直結で子連れには最高だが、繁忙期のチェックイン混雑は相当なもの。プレミアムフロアを選ばないと少し待たされる覚悟が必要」(X・旧Twitterの投稿)
一方で、宿泊料の高騰に対して古くからの国内ビジネス客からは「出張経費の上限をはるかに超えてしまい、ワシントンホテルに泊まれなくなった」という悲鳴が上がっているのも事実です。しかし、ビジネスホテルとしての役割から「都市型観光ホテル」へと顧客基盤の入れ替えに成功したことこそが、同社の客室稼働単価を押し上げた原動力に他なりません。
【還元方針の転換】復配した配当金と熱狂を呼ぶ株主優待の実力
長期投資家にとって最大の関心事であった株主還元姿勢も、劇的な好転を見せています。無配が続いていた藤田観光の配当金は、財務の健全化と利益剰余金の回復に伴って力強く復配を果たし、さらなる増配余地を探る段階へと入りました。
そして、個人投資家から圧倒的な支持を集め続けているのが藤田観光 株主優待の存在です。単なる金券配布ではなく、自社グループの施設を極めてお得に利用できる実用性の高さが、個人の保有インセンティブを強固に支えています。
- 宿泊50%割引券:ホテル椿山荘東京や各地のワシントンホテル、ホテルグレイスリーなどで利用可能(1枚につき1室1泊、正規料金等の設定条件あり)。宿泊価格が高騰している現在、その経済的メリットは以前の数倍に跳ね上がっています。
- 飲食20%割引券:対象レストランでの飲食代金が割引となり、記念日利用や会食で絶大な威力を発揮。
- 箱根小涌園ユネッサン等 入場無料券:家族連れに絶大な人気を誇る施設無料券。チケットショップ等での換金性も高く、優待利回りを底上げする要因となっています。
配当利回り単体では市場平均並みであっても、この優待価値を合算した「実質総合利回り」は優待投資家にとって極めて魅力的です。この底堅い個人株主の存在が、下値を強力にサポートする防壁として機能しています。
一般に知られていない盲点とネットの誤解|チャートの歪みとPTS株価
急ピッチな株価上昇の陰で、インターネット上の投資コミュニティや掲示板では、実態と乖離した憶測や警戒論が散見されます。投資判断を狂わせないために、よくある2つの誤解を正しておく必要があります。
誤解1:インバウンドが頭打ちになれば株価は暴落する?
「訪日外国人旅行者の伸び率鈍化=即業績悪化」という短絡的な見方は実態を見誤っています。同社が推し進めてきたのは「客数の最大化」ではなく「顧客単価(RevPAR)の最大化」です。富裕層向けラグジュアリー戦略へのシフトが完了した椿山荘などを筆頭に、客数が横ばいであっても客単価の上昇によって利益を伸ばせる体質へと転換しています。量から質への転換がすでに完了している点が、過去のインバウンドバブル期との決定的な違いです。
誤解2:決算後の夜間PTS急変動に過度な恐怖を抱く必要はない
決算発表日の夜間取引市場において、藤田観光 PTS株価が乱高下し、翌朝の市場を騒がせることが度々あります。これは個人投資家の短期マネーが過剰反応しているケースが多く、薄商いの中で極端な気配値が形成されやすいためです。
藤田観光のチャートをリアルタイムで丹念に追うと、PTSでの狼狽売りを翌日のザラ場(通常取引)で機関投資家が冷静に拾い集め、結果として長い下ヒゲを引いて切り返すパターンが幾度となく観察されています。夜間のノイズに惑わされず、大口投資家の本質的な資金動向を見極める冷静さが不可欠です。
【プロの結論】目標株価と「買い時」の見極め方・投資適性の分水嶺
投資家が最も知りたいのは、「今から買っても間に合うのか?」という藤田観光 買い時のタイミングです。大手証券会社のアナリストが提示する藤田観光 目標株価は、業績の上振れに合わせて順次引き上げられていますが、現在の株価水準は将来の成長期待をある程度織り込みつつあります。
行動経済学における「アンカリング効果」により、数年前の低位株時代の株価が脳裏に焼き付いている投資家は「高すぎて手が出ない」と感じがちです。しかし、現在の企業価値は当時の破綻危機にあった企業とは完全に別物であることを認識しなければなりません。
おすすめできる人・向いている投資スタイル
- 中長期のキャピタル&インカム狙い:配当金の増配余力と、優待を自らフル活用してレジャー費を浮かせたいファミリー層や優待投資家。
- インバウンド構造改革の本質を評価できる人:単なるブームではなく、日本の観光立国化に伴う構造的な宿泊単価上昇の恩恵を長期で享受したい人。
- 押し目買いを徹底できる人:地政学リスクや為替の急変動などで一時的にセクター全体が売られた局面を、冷静に拾える資金管理ができる人。
おすすめできない人・慎重になるべき投資スタイル
- 短期の値幅取り(デイトレード)狙い:好決算が出尽くし売りにつながるケースや、PTSの乱高下でパニックになりやすいメンタルの人。
- 人件費・エネルギー高騰の影響を許容できない人:ホテル業界共通の課題である人手不足に伴う採用コスト増や、光熱費上昇の利益圧迫リスクを過大に恐れる人。
テクニカル分析上の結論として、移動平均線から大きく上方乖離した局面での「飛びつき買い」は厳禁です。四半期決算直後の利益確定売りや、マクロ経済の波乱による調整局面で25日移動平均線や75日移動平均線付近まで引きつけたポイントこそが、統計的に最も勝率の高いエントリーポイントと言えます。
藤田観光の株価に関するよくある質問(FAQ)
Q1:藤田観光の株主優待はいつ届き、どこで使えますか?
A1:権利確定月は6月末と12月末の年2回です。優待券はそれぞれ9月頃、翌年3月頃に手元へ届きます。「ホテル椿山荘東京」「箱根小涌園ユネッサン」「各地のワシントンホテルやホテルグレイスリー」など、グループが運営する全国の宿泊・飲食・レジャー施設で幅広く利用可能です。
Q2:インバウンド需要が落ち込んだ場合、業績へのダメージはどれくらいありますか?
A2:一定の影響は避けられませんが、コロナ禍を経て国内ファミリー層を取り込む「箱根小涌園」の再開発や、富裕層向け国内ウェディング・MICE(国際会議等)の需要開拓が進んでいます。海外依存度が高かった過去と比べ、多角的なポートフォリオが構築されているため、業績の耐性は格段に向上しています。
Q3:株式分割の可能性はありますか?
A3:株価水準が切り上がり、単元(100株)あたりの最低投資金額が個人投資家にとって負担となる水準まで達した場合、東証が要請する「投資単位の引き下げ」に沿って株式分割が検討される可能性は十分にあります。分割が発表されれば、流動性の向上や個人投資家の裾野拡大を通じて株価にポジティブに働くケースが一般的です。
まとめ:持続的成長の行方と投資家が注視すべき次なるシグナル
藤田観光は、未曾有の経営危機を血の滲むような構造改革で乗り越え、訪日観光の爆発という歴史的追い風を捉えて見事な復活を遂げました。かつての資産売却による延命段階を脱し、自力で高水準のフリーキャッシュフローを生み出す体質へと生まれ変わった意義は極めて大きいです。
今後の見通しを占う上で注視すべきは、人件費上昇を上回るペースで宿泊単価(ADR)を引き上げ続けられるか、そして次なる大型投資による成長軌道を描けるかという点にあります。短期的な市場の喧騒に惑わされることなく、強固なブランド力と稼ぐ力の質的変化に目を向けながら、冷静に押し目を見極めることこそが賢明な投資判断への最短距離です。 (出典: 藤田 観光 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。