後期高齢者医療の保険料値上げの真相|2026年最新計算と負担軽減策
2026年春、届いた年金振込通知書や医療保険料の改定通知を見て、思わず言葉を失ったシニア世代やその家族は少なくありません。「現役時代を終えて年金暮らしなのに、なぜここまで容赦なく手取りが削られるのか」――全国の自治体窓口や地域包括支援センターには、怒りと戸惑いの声が連日寄せられています。
団塊の世代がすべて75歳以上の後期高齢者に突入した現在、国の医療費財政はかつてない転換点を迎えています。全世代型社会保障改革の名のもとで進む負担構造の組み替えは、私たちの生活費にどこまで食い込んでくるのでしょうか。制度改定の背景にある本質的な理由から、具体的な保険料の計算式、年金天引きを回避する手続き、知らなければ損をする軽減・免除措置まで、現場の最新データをもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の保険料値上げは、急増する高齢者医療費に加え、現役世代の過重な負担軽減と出産育児一時金の支援拠出金導入が引き金となっている。
- 要点2:保険料は「均等割」と「所得割」で決まり、年収に応じた賦課限度額の上限は80万円に達し、一定以上の所得層で実質負担が大幅に跳ね上がっている。
- 要点3:年金からの天引き(特別徴収)は申請により口座振替へ変更可能であり、世帯全体の税負担軽減や各種減免措置を活用した自衛策が不可欠となる。
【2026年最新改定】後期高齢者医療の保険料値上げはなぜ?負担増の構造と背景
「年金の手取り額がまた減った」「通知書を見るのが毎年の恐怖になっている」――取材班が耳にした70代後半の当事者の声は切実です。なぜ今、後期高齢者医療制度の保険料が引き上げられているのか。その根底には、日本の社会保障が抱える極めて構造的な問題が存在します。
最大の要因は、団塊の世代(1947〜1949年生まれ)の全員が75歳以上の後期高齢者となったことによる給付費の急激な膨張です。厚生労働省の統計資料によれば、75歳以上の1人当たり年間医療費は約95万円に達し、現役世代(65歳未満)の約4倍超に跳ね上がります。医療費総額が拡大を続ける中、従来の枠組みのままでは制度の持続が不可能となった背景があります。
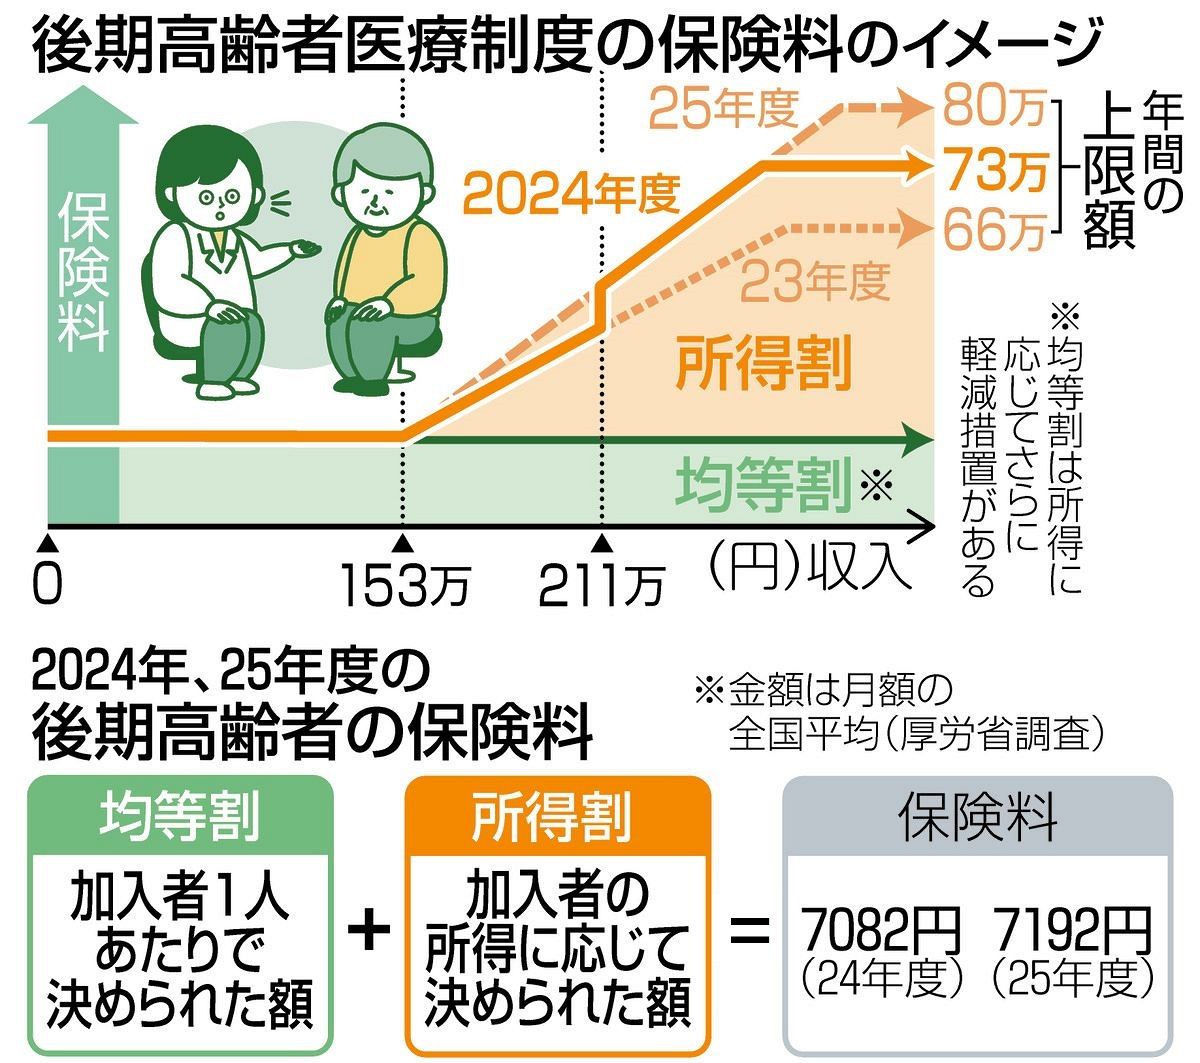
さらに見逃せないのが、2024年度から段階的に施行されてきた「全世代型社会保障改革」の本格的な定着です。少子高齢化が進み、保険料の担い手である現役世代の保険料負担が限界に達したことから、政府は「負担能力のある高齢者にも相応の負担を求める」方向へと舵を切りました。具体的には、年収約211万円を超える単身高齢者などを対象とした所得割率の引き上げや、これまで現役世代の健保組合等だけで支えていた「出産育児一時金」の財源の一部(7%程度)を後期高齢者医療制度からも拠出する仕組みが義務づけられたのです。
これらに加え、高所得層における年間保険料の上限額(賦課限度額)が、従来の66万円から段階的に引き上げられ、2026年には上限額80万円が全面適用される形となりました。中堅所得から高所得の世帯を中心に、かつてない重税感が押し寄せています。

保険料の計算方法と仕組み|均等割と所得割・各広域連合の保険料率
後期高齢者医療制度の保険料は、加入者全員が公平に頭割りで負担する「均等割額」と、前年の所得に応じて算出される「所得割額」を足し合わせて決定されます。制度の運営主体は各市区町村ではなく、都道府県ごとに設置されている「後期高齢者医療広域連合」であり、保険料率は2年ごとに改定されます。
基本となる計算式は次の通りです。
年間保険料額 = 均等割額 + 所得割額(賦課のもととなる所得金額 × 所得割率)
ここで極めて重要なのが、「賦課のもととなる所得金額」の算出ルールです。公的年金等控除や給与所得控除を差し引いた後の総所得金額等から、一律で基礎控除(合計所得金額2,400万円以下の場合は43万円)を差し引いた金額が基準となります。医療費控除や社会保険料控除などの各種所得控除は、所得税や住民税と異なり、この段階では差し引かれません。
また、均等割額や所得割率は全国一律ではありません。各都道府県の後期高齢者医療広域連合によって設定が異なります。高齢者人口の割合が高く医療費支出が多い地域では、所得割率が11%台後半に設定されるケースがある一方、医療費が抑制されている地域では10%前後に抑えられるなど、住んでいる自治体によって年間数万円の差が生じます。ご自身の居住地域の最新保険料率は、各広域連合の公式広報紙や自治体ウェブサイトで公表される料率表の確認が必要です。
【データ比較】改定前後の推移と年収別保険料・自己負担割合シミュレーション
制度改定に伴い、年金収入や所得の違いによってどれほどの負担差が生じているのか。一般的な単身世帯を想定した比較データを整理しました。
| 試算モデル(単身者) | 詳細・数値データ(年額目安) | 窓口自己負担割合 | 編集部の見解・家計影響度 |
|---|---|---|---|
| 年金年収 150万円 (基礎年金+少額厚生年金) | 約1.5万円 〜 2.5万円 (均等割軽減適用後) | 1割負担 | 均等割の低所得者軽減(7割または5割)が効くため、値上げの影響は最小限にとどまる。 |
| 年金年収 220万円 (一般的な厚生年金受給者) | 約11万円 〜 13万円 (均等割+所得割) | 2割負担 (基準値200万円以上) | 最も痛税感が強い層。所得割率引き上げに加え、窓口負担2割の配慮措置終了が生活を圧迫。 |
| 年金年収 350万円 (現役並み所得または企業年金併給) | 約25万円 〜 28万円 (所得割負担が本格化) | 3割負担 (課税所得145万円以上) | 年間保険料が手取り年金の1割近くに達する。現役並み3割負担と相まって医療費負担が倍増。 |
| 高所得層 (役員報酬・不動産収入等) | 上限額 80万円 (旧上限66万〜73万から引き上げ) | 3割負担 | 上限額の引き上げが直撃。富裕層への負担シフト政策が明確に表れた数値設定。 |
上記のシミュレーションが浮き彫りにするのは、年金年収200万円前後の「中間層シニア」が直面している極めて過酷な現実です。この層は均等割の所得軽減が適用されないばかりか、窓口自己負担が1割から2割へと倍増した境界線上に位置しており、日々の通院費と固定化された保険料の双方向から家計が削り取られています。
年金天引きの落とし穴と変更手続き|納付義務と滞納時の法的リスク
後期高齢者医療制度の保険料は、原則として偶数月に支給される年金から直接差し引かれる「特別徴収(年金天引き)」の形態をとります。年金受給額から自動的に徴収されるため納め忘れがない半面、これが手取りの目減り感を加速させる要因にもなっています。
年金天引きの対象となるのは、以下の条件をすべて満たす被保険者です。
- 対象となる年金の受給額が年間18万円以上であること
- 介護保険料と後期高齢者医療保険料の合算額が、年金受給額の2分の1を超えていないこと
もし条件を満たさない場合や、年度途中で75歳に到達した直後などは、市区町村から送付される納付書や口座振替による「普通徴収」となります。
ここで知っておくべき重要な権利があります。年金天引きは、市区町村の窓口へ申請書を提出することで「口座振替」へと変更可能です。例えば、子ども(扶養義務者)の銀行口座からの引き落としに切り替えた場合、その支払った保険料全額が子どもの社会保険料控除として適用されます。所得税率や住民税率が高い現役世代の子どもが控除を受けることで、世帯全体として支払う税金を数万円単位で削減できる合法的な節税テクニックとなります。
一方で、納付書払いで放置するなど「納付義務の怠慢による滞納」には極めて重いペナルティが用意されています。督促状を無視して1年以上滞納が続いた場合、通常の保険証に代わって有効期限の短い「短期被保険者証」が交付され、さらに悪質な滞納と判断されると窓口でかかった医療費をいったん全額(10割)自己負担しなければならない「被保険者資格証明書」が発行されます。最終的には預貯金や不動産の差し押さえといった滞納処分に至るため、支払いが困難な場合は決して放置せず、直ちに役所窓口へ相談しなければなりません。
【実態検証】窓口負担割合(1割・2割・3割)の判定基準と現場の悲鳴
保険料の値上げと並行して、受診時の窓口負担割合の引き上げがシニアの家計に追い打ちをかけています。現在、窓口負担は「1割」「2割」「3割」の3段階に区分されていますが、その判定基準は極めて厳密です。
判定のベースとなるのは、住民税の課税所得と年金収入等です。
- 3割負担(現役並み所得者):住民税課税所得が145万円以上で、単身世帯なら年収383万円以上、2人以上世帯なら合計年収520万円以上。
- 2割負担(一定以上所得者):住民税課税所得が28万円以上で、かつ年金収入+その他の合計所得金額が単身で200万円以上(2人以上世帯で合計320万円以上)。
- 1割負担(一般・低所得者):上記のいずれにも該当しない世帯。
かつて導入された「2割負担の急変を緩和する配慮措置(1ヶ月の外来負担増を最大3,000円までに抑える経過措置)」が期間満了を迎えたことで、窓口での支払い金額が文字通り従来の2倍になった医療現場では、深刻な事態が起きています。
都内の内科クリニック院長は、取材に対して次のように現場の様子を語っています。「検査や処方日数を減らしてほしいと懇願する高齢患者が明らかに増えました。特に複数の持病を抱えて整形外科、眼科、内科を掛け持ちしている方にとって、毎月の医療費が5,000円から1万円に跳ね上がるのは致命的です。処方された薬を半分に割って飲んでいると打ち明けられた時は、言葉を失いました」。
ネット上の掲示板やSNS上でも、「年金受給額は物価高に追いつかないのに、引かれる保険料と病院代ばかりが増えていく」「長生きすることがまるで罪であるかのように扱われている」といった悲哀に満ちた書き込みが後を絶ちません。

知らないと大損!保険料の軽減措置と免除の条件を総まとめ
激変する負担環境の中で、生活防衛のために絶対に把握しておくべき制度が「軽減措置」と「減免制度」です。行政の公的手続きの多くは「申請主義」であり、要件に当てはまっていても自分から動かなければ1円も救済されません。
1. 均等割額の所得に応じた軽減(自動適用)
世帯の総所得金額等に応じて、均等割額が7割・5割・2割の3段階で減額されます。基礎年金のみ受講しているような世帯や所得が一定基準を下回る世帯に対し、自治体側で自動的に判定・適用されます。ただし、前年の所得申告(確定申告または住民税申告)をしていない場合、所得不明者として軽減が外れてしまうケースがあるため、無収入であっても住民税申告を済ませておくことが大前提です。
2. 会社の健康保険等の「被扶養者」だった人への特例軽減
75歳になる前日まで、子どもの勤務先の健康保険組合や共済組合などの「被扶養者」だった人は、自身で保険料を払っていませんでした。制度移行に伴う激変を防ぐため、資格取得後2年間に限り、均等割額が50%軽減され、所得割額は一切かかりません。国民健康保険の加入者だった人には適用されない特例ですが、該当者は大幅な負担軽減を享受できます。
3. 災害・失業・大幅な減収による「減免・徴収猶予」
予期せぬ事情により保険料の納付が困難になった場合、条例に基づき各広域連合・市区町村で免除や減額が認められる基準があります。
- 地震、風水害、火災などにより住宅や家財に著しい損害(半壊・全壊等)を受けたとき
- 世帯の主たる生計維持者の死亡、重大な心身障害、長期入院などによる大幅な収入減少
- 事業の休廃止、失業等により前年に比べて世帯所得が著しく激減したとき
減免を受けるためには納期限前の申請が必要不可欠です。滞納通知が届いてからでは申請が受理されない自治体も多いため、異変が生じた段階で速やかに役所窓口へ相談に赴くことが身を守る鉄則です。
一般に知られていない盲点とネットの誤解
情報が錯綜する中で、シニア層やその家族の間には事実と異なる誤解が広く蔓延しています。代表的な3つの誤解を正しておきましょう。
誤解1:「年金生活者なのだから、全国どこに住んでいても保険料は同じはずだ」
これは完全な誤解です。前述の通り、後期高齢者医療の保険料率は都道府県の広域連合ごとに定められています。医療需要の高さ、病床数、特定健診の受診率などによって医療費水準が大きく異なるため、県境を挟んだ隣接自治体に住むだけで年間数万円単位の保険料格差が存在します。
誤解2:「窓口負担が2割になったのだから、保険料は安く抑えられるはずだ」
病院の窓口で多く支払ったからといって、毎月徴収される保険料が減額されるわけではありません。窓口自己負担と保険料賦課は別個の制度設計となっており、2割負担に該当する中堅所得層は、保険料の所得割率も高く設定されているため、受診時と毎月の固定費の「二重の引き上げ」を受けています。
誤解3:「同居している子どもの扶養に入れば、保険料を払わずに済む」
75歳に達した瞬間、すべての国民は国民健康保険や企業の健康保険組合から完全に脱退し、例外なく後期高齢者医療制度の単独被保険者となります。現役世代の子どもがどれほど手厚い健康保険組合に加入していても、75歳以上の親を自らの健康保険の扶養に入れることは法律上一切できません。親自身が独立した被保険者として、自分自身の保険料を納める義務を負います。
【プロの結論】生活防衛のために申請すべき人・見直すべき人の判断基準
迫り来る負担増に対して、思考停止のまま年金から天引きされるがままになっている状態は極めて危険です。家計防衛のために、直ちに行動を起こすべき人とその対策基準を提示します。
▼今すぐ対策を実行すべき人の条件:
- 同居または生計を一にする現役世代の子ども(給与所得者)がいる世帯:保険料の年金天引きを速やかに「口座振替」へと変更し、子どもの口座から引き落とすことで、子どもの社会保険料控除として申告してください。所得税率・住民税率の高い世代が控除を活用することで、世帯全体の手取りキャッシュフローを確実に増やせます。
- 年金年収が200万円前後の当事者:不要な配当所得や不動産譲渡所得の確定申告(総合課税や申告分離課税)に注意が必要です。所得申告をしたばかりに課税所得が基準を超え、窓口負担が1割から2割、あるいは保険料が跳ね上がる罠に陥るケースが散見されます。申告不要制度の活用を税務署や税理士と入念に精査してください。
- 医療費が年間で多額に上る世帯:確定申告における「医療費控除」の適用はもちろんのこと、後期高齢者医療制度独自の「高額療養費制度」や「高額医療・高額介護合算療養費制度」の申請漏れがないか、過去2年分を遡って確認してください。
家族社会学の視点から見ても、かつて日本社会が前提としていた「家族内扶養」の限界を社会保障制度が肩代わりした結果、皮肉にも個々の高齢者へ自己責任としての負担が細分化して押し寄せているのが現状です。親子であっても制度上は別会計であることを冷徹に認識しつつ、税と社会保険の仕組みを世帯単位で立体的に把握して賢く立ち回る知恵が、これからの長寿社会を生き抜く防波堤となります。
【後期高齢者医療制度の保険料】に関するよくある質問(FAQ)
Q1:75歳になったら何か加入手続きをしなければ保険料は払えませんか?
A1:特別な加入申請手続きは原則不要です。75歳の誕生日の前月または当月上旬に、お住まいの市区町村から新しい「後期高齢者医療被保険者証」が簡易書留等で自動的に郵送されてきます。誕生日の当日からその保険証を使用し、保険料の決定通知書も後日役所から送付されます。
Q2:年金天引きを口座振替に変更するにはどのような書類が必要ですか?
A2:市区町村の担当窓口(保険年金課等)に「納付方法変更申出書」を提出します。その際、引き落としを希望する金融機関の通帳・届出印、被保険者証、本人確認書類を持参する必要があります。手続き完了までには通常2〜3ヶ月かかるため、早めの申請が推奨されます。
Q3:年金収入が少ないのに、保険料が請求されるのはなぜですか?
A3:後期高齢者医療制度は、原則として被保険者全員が均等に負担する「均等割額」が設定されているためです。所得がゼロまたは極めて低い場合でも、均等割額(所得に応じて最大7割軽減された金額)の納付義務が発生します。
Q4:夫婦ともに75歳以上の場合、保険料は合算して請求されますか?
A4:合算されません。後期高齢者医療制度は「個人単位」の制度であるため、夫婦それぞれが独立した被保険者として個別に保険料が計算され、それぞれの年金から天引き、または個別の納付書で徴収されます。
まとめ:制度改革の本質を見据えて自衛の備えを
2026年の後期高齢者医療制度の保険料改定は、単なる一時的な数値の修正ではなく、超高齢社会が必然的に行き着いた痛みを伴う構造転換の現実を如実に示しています。団塊世代全員の後期高齢者化と現役世代の負担限界の狭間で、今後も保険料や自己負担割合の見直し圧力が弱まることは期待できません。
ただ漫然と差し引かれる年金通知書を眺めて嘆くだけでは、手元の生活防衛は図れません。ご自身の所得水準における正確な計算根拠を把握し、世帯内での口座振替変更による節税や、利用可能な各種軽減措置・高額療養費制度を抜け漏れなく申請し倒すこと。公的制度のルールを正しく理解し、自らの権利と資産を守るための主体的なアクションこそが、不安な時代を安心して生きる最大の力となります。 (出典: 後期 高齢 者 医療 制度 保険 料(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。