トルコリラはどこまで下がる?最安値更新の理由と2026年底値予測
高金利通貨の代名詞として、長年にわたり日本の個人投資家を惹きつけてきたトルコリラ。しかし、その期待を裏切るかのように為替レートは最安値を更新し続け、かつて夢見られた「スワップポイント生活」は多くの投資家にとって悪夢へと変わりました。外国為替市場では急激な下落に伴う強制ロスカットが頻発し、ネットコミュニティには悲痛な叫びが溢れかえっています。
「歴史的な安値圏にある今こそ買い時なのか」「それとも底なし沼のようにまだ下がり続けるのか」――混迷を極めるトルコ経済の足元では、一体何が起きているのでしょうか。トルコ中銀の金融政策、エルドアン政権の思惑、そして購買力平価から導き出される冷徹なデータをもとに、2026年最新の情勢と今後の底値予測を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:最安値更新の根底には激しい内外インフレ格差があり、実質金利と通貨価値の構造的下落圧力が依然として継続している。
- 要点2:トルコ中銀による正統派利上げ政策への回帰は見られるものの、過去の信託喪失と政治介入リスクが完全な底入れを阻む要因となっている。
- 要点3:「高スワップによる損失カバー」は机上の空論に過ぎず、2026年の相場環境において明確な出口戦略なき長期保有は極めて危険である。
【最安値更新の真相】トルコリラ暴落を招く決定的な構造要因
トルコリラが対円・対ドルで長期にわたり下落トレンドを脱却できない背景には、単なる市場心理にとどまらない決定的な経済構造の歪みが存在します。その筆頭が、トルコ国内で長期化している激しいインフレです。トルコインフレ率最新ニュースや公式統計局(TUIK)の発表データを見ても、消費者物価指数(CPI)は高止まりが続いており、国民生活を圧迫し続けています。
通貨の長期的な実力値を示す「購買力平価(PPP)」の理論に照らせば、他国に比べて極端にインフレ率が高い国の通貨は、その購買力を保つために必然的に減価します。日本が長年にわたり低インフレに留まってきたのに対し、トルコでは毎年のように物価が激しく上昇してきました。この圧倒的なインフレ格差こそが、トルコリラ暴落理由の本質です。
さらに市場の不信を決定づけたのが、エルドアン大統領インフレ抑制策を巡る過去の迷走でした。「高金利こそがインフレの原因である」という独自の経済理論を掲げ、インフレ局面であるにもかかわらず利下げを強要した結果、リラへの信認は失墜。中央銀行総裁が相次いで更迭された歴史が、海外機関投資家の資金引き揚げを決定づけました。現在でこそ金融引き締めへと舵を切ったものの、一度失われた政策への信頼を取り戻すには相当な時間を要しています。

トルコリラ円見通しと底値予測|チャート長期分析で見える節目
FX市場において「底値どこ」という問いは常に投資家の最大の関心事です。しかし、トルコリラチャート長期の月足・年足を振り返ると、驚くべき一本調子の下落トレンドが浮き彫りになります。2010年代初頭には1リラ=50円前後で取引されていた相場は、2018年のトルコショックを経て10円を割り込み、近年では3円台、さらにはそれ以下の水準へと下値を切り下げてきました。
市場関係者や外資系投資銀行のトルコリラ円見通しを総合すると、テクニカル分析上の明確なサポートラインを見出すことは極めて困難とされています。過去の安値を割り込むたびに「歴史的安値」を更新し続けるチャートパターンでは、従来のレジスタンスやサポートが機能しにくいためです。
トルコリラ今後の見通し2026においては、対ドル(USD/TRY)でのリラ安進行ペースと、ドル円為替レートの双方がトルコリラ円(TRY/JPY)の着地点を左右します。米国の利下げペースや日銀の政策正常化に伴い円高圧力が加われば、リラ円は一時的に2円台前半から2円割れを試すリスクシナリオすら現実味を帯びてきます。下値の目処を探る際は、「過去にこれだけ下がったから反発するはずだ」という主観的な思い込みを完全に排除しなければなりません。
【実態検証】「スワップ生活」の破綻とFX大損ネットの阿鼻叫喚
かつてネット広告や投資系ブログで華々しく喧伝された「トルコリラスワップポイント生活」。高金利通貨をレバレッジをかけて買い持ちし、毎日付与されるスワップポイントだけで不労所得を得るという手法は、多くの個人投資家を虜にしました。しかし、その甘美な夢の結末は、資産の大部分を吹き飛ばす惨劇でした。
SNSやネット掲示板(5ch)、Q&Aサイトに投稿された「トルコリラ大損ネットの反応」を追跡調査すると、以下のような生々しい告白が無数に見受けられます。
「毎日数千円のスワップが入って喜んでいたが、ある朝起きたらフラッシュクラッシュで口座残高がゼロになっていた」
「スワップ金利で数か月かけて積み上げた利益が、わずか数時間のリラ急落で一瞬にして吹き飛んだ」
「含み損が膨らみすぎて損切りできず、追証の恐怖に怯えながら眠れない夜を過ごしている」
多くの投資家を破滅に追い込んだ主因は、トルコリラFXロスカットの連鎖です。急激な下落局面ではスプレッド(売買手数料)が急拡大し、証拠金維持率が急低下します。結果として設定していたロスカット水準を大きく下回るレートで強制決済され、預託証拠金を上回る損失を被るケースすら後を絶ちません。日々のインカムゲインに目を奪われ、キャピタルロス(為替差損)の破壊力を過小評価した投資行動の危うさが、ここに如実に表れています。
データで見るトルコ経済の実力|主要指標と他通貨比較
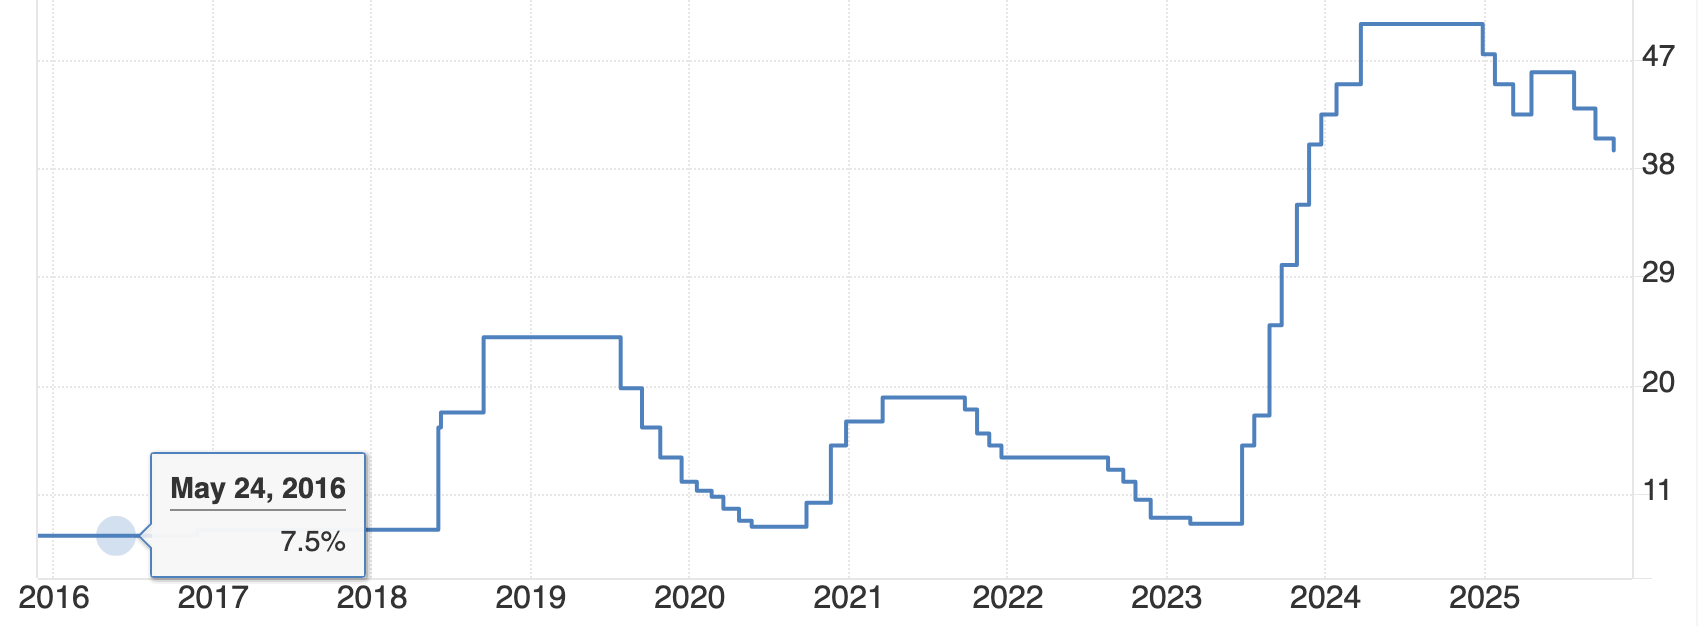
トルコの金融情勢と通貨リスクを客観的に評価するため、主要な経済指標と投資基準を以下の表にまとめました。数値データが示す現実は、表面的な金利の高さとは異なるシビアな構図を映し出しています。
| 経済指標・分析項目 | 直近データ・水準 | 一般的な健全基準・主要国相場 | 専門家・編集部の見解 |
|---|---|---|---|
| トルコ中銀政策金利 | 45.0%〜50.0%水準 | 2.0%〜5.0%前後(主要国) | 極めて高水準だが、インフレを抑え込むための防衛的措置に過ぎない。 |
| CPIインフレ率(前年比) | 35%〜45%台(鈍化傾向) | 2.0%前後(インフレ目標値) | ピークアウトの兆しはあるものの、物価上昇率は依然として異常な高さ。 |
| 実質金利(政策金利 - CPI) | わずかなプラス〜中立圏 | +1.0%〜+2.0%(適正水準) | 名目金利は高く見えるが、実質金利の魅力は限定的でリラ買いを促しにくい。 |
| 外貨準備高(純準備高) | 改善傾向も依然として脆弱 | 輸入代金3か月分以上の潤沢な水準 | 為替介入余力に乏しく、突発的な通貨売りショックに耐えにくい構造。 |
一般に知られていない盲点とネットの誤解|「買い時はいつ?」への回答
ネット上には「これだけ下がったのだから、そろそろ大反発するはず」「歴史的安値は絶好の仕込み時」といった言説が定期的に浮上します。しかし、相場の世界で頻繁に戒められる「落ちてくるナイフを素手で掴むな」という格言通り、根拠のない買い時は致命傷になりかねません。
投資家が陥りがちな最大の誤解は、「高額なスワップポイントを受け取っていれば為替差損はいずれ相殺できる」という幻想です。実際には、年間為替下落率がスワップ年利を大きく上回り続ける展開が何年間も続いています。例えば年率40%相当のスワップ金利を得たとしても、為替が対円で年間50%下落すれば、トータルの収支は完全なマイナスです。しかも、下落によって元本が目減りするため、翌年以降に得られるスワップの実質価値も縮小していきます。
では、真の意味で「トルコリラ買い時いつ」と言える局面は来るのでしょうか。国際金融のセオリーに基づけば、以下の3つの条件がすべて揃うまでは、本格的な買いエントリーは時期尚早と判断せざるを得ません。
- インフレ率の一桁台への定着:一時的な低下ではなく、構造的な物価安定が統計的に確認できること。
- 中央銀行の完全な独立性の担保:大統領権限による唐突な利下げや総裁解任が法的に抑止されていること。
- 経常収支の持続的な改善:海外からのエネルギー輸入依存を脱却し、外貨準備が持続的に積み上がる体質への転換。

【プロの結論】行動経済学から解き明かす「損切れない心理」と投資判断基準
トルコリラ投資で致命的な損失を抱えてしまう人には、行動経済学で説明される共通の心理的落とし穴が見られます。第一に「プロスペクト理論」における損失回避バイアスです。人間は利益を得る喜びよりも損失を被る痛みを2倍以上強く感じるとされ、「含み損を確定させたくない」という拒絶反応から損切りを先延ばしにし、結果として被害を極大化させてしまいます。
第二に「コンコルド効果(サンクコスト効果)」です。これまで投じてきた資金や時間、耐え忍んできたスワップの蓄積への執着が判断を鈍らせ、「ここまで耐えたのだから戻るまで持っていよう」という正常性バイアスを引き起こします。しかし、相場は個人の投入資本や保有期間など一切考慮してくれません。
【投資適性チェック】トルコリラ取引に向いている人・慎重になるべき人
客観的な事実とリスク構造を踏まえた、投資判断の明確な基準は以下の通りです。
【今すぐ取引を避けるべき・撤退を検討すべき人】
・「スワップ金利で毎月のお小遣いや生活費を稼ぎたい」と考えている人
・資金管理が甘く、レバレッジを2倍以上かけて取引している人
・含み損が出た際に躊躇なく損切りできる明確なルールを持っていない人
・トルコの政治・金融政策ニュースをリアルタイムで追う時間がない人
【取引を検討してもよい人】
・全資産がゼロになっても生活に何の影響も及ぼさない余剰資金のみで運用できる人
・レバレッジ1倍未満(外貨預金同等)かつ短期スイングやイベントトレードに限定できる人
・テクニカルな反発局面のみを狙い、下落シグナルが出たら即座に手仕舞いできるプロ規律を持つ人
【トルコリラ どこまで 下がる】に関するよくある質問(FAQ)
Q1:トルコリラ円が1円台まで下がる可能性は本当にあるのでしょうか?
A1:十分にあり得ます。トルコ国内のインフレ率が主要国を大幅に上回り続ける限り、購買力平価の観点からリラの減価圧力は止まりません。特に世界的な景気後退や日銀の利上げによる急速な円高局面が重なれば、オーバーシュートして1円台へ下落するリスクシナリオは金融市場で現実的な可能性として想定されています。
Q2:現在大きな含み損を抱えています。今からでも損切りすべきですか?
A2:追加証拠金の差し入れを繰り返して口座を延命させている状態であれば、速やかなポジション縮小または損切りを強く推奨します。通貨の長期下落トレンドが転換したという明確な根拠がない中での保有継続は、さらなる急落による強制決済(資産全損)のリスクを常に抱え続けることになります。
Q3:トルコ中銀が金利を高く保っている間はスワップ狙いの長期保有は有利ですか?
A3:決して有利とは言えません。高金利は為替下落リスクに対する保険(リスクプレミアム)として上乗せされているものであり、下落スピードが金利収入を上回るのが新興国高金利通貨の典型的な特徴です。過去数年間のトータルリターンが大幅なマイナスを記録している事実を直視する必要があります。
まとめ:今後の動向と失敗しないための判断基準
トルコリラが「どこまで下がるのか」という問いに対する最も誠実な答えは、「内外インフレ格差と信認の欠如が解消されない限り、構造的な下落圧力に終わりはない」ということです。表面的な利回りや過去の安値という数字の残像に囚われることは、相場において最も危険なアプローチと言えます。
為替取引において最も守るべきは、目先のわずかなスワップ収入ではなく、自らの投下資本そのものです。市場の構造的なトレンドに逆らわず、徹底したリスク管理と冷徹な損切り規律を持つことこそが、激動の外国為替市場で生き残るための唯一の防壁となります。 (出典: トルコリラ どこまで 下がる(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。