4.3倍ブルは大損確定か?危険性の真相と暴落・繰上償還リスクを徹底検証
記録的なボラティリティが続く株式市場において、個人投資家の射幸心を刺激し続けている金融商品が存在します。それが、楽天投信投資顧問が運用する「楽天・日本株4.3倍ブル」です。日々の株価指数の変動に対して約4.3倍という極めて高いレバレッジを効かせ、短期間で資産を倍増させる投資家がいる一方で、相場の急変によって元本の大部分を吹き飛ばし、市場から退場を余儀なくされる事例が後を絶ちません。
「4.3倍ブルは本当に危険なのか」「なぜ株価が元の水準に戻っても大損するのか」といった疑問や不安の声がネット上を駆け巡る中、新NISAの成長投資枠からハイレバレッジ投信が除外された背景を含め、その構造的リスクへの関心は一段と高まっています。本稿では、ハイレバレッジ投資信託の特異な仕組み、複利効果がもたらす恐るべき減価現象、そして目論見書に潜む繰上償還リスクに至るまで、客観的なデータと生々しい運用実態をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:4.3倍ブルは日々の値動きに対して4.3倍を目指す投信であり、中長期保有ではボックス相場であっても基準価額が一方的に削られる「複利の減価」が不可逆的に発生する。
- 要点2:純資産総額の急減や相場急変時に発動する「繰上償還条項」が存在し、底値付近で強制決済されて損失を確定させられる致命的なリスクを内包している。
- 要点3:成功の絶対条件は数日から数週間の超短期トレンドに限定した割り切り運用であり、長期積み立てや損失時のナンピン買いは自己破滅へ直結する。
【真相解明】4.3倍ブルは本当に危険なのか?爆益と大損が隣り合わせの構造的カラクリ
ネット上の掲示板やSNSを開くと、「一撃で数百万円の利益が出た」という歓喜のスクリーンショットと、「わずか数日で貯金の8割を失った」という絶望の書き込みが混在しています。この極端な二極化こそが、4.3倍ブルという商品の本質を物語っています。結論から申し上げれば、投機ツールとして設計された仕組みを正しく理解せず、一般的な投資信託と同じ感覚で購入した場合、極めて危険な金融商品へと豹変します。
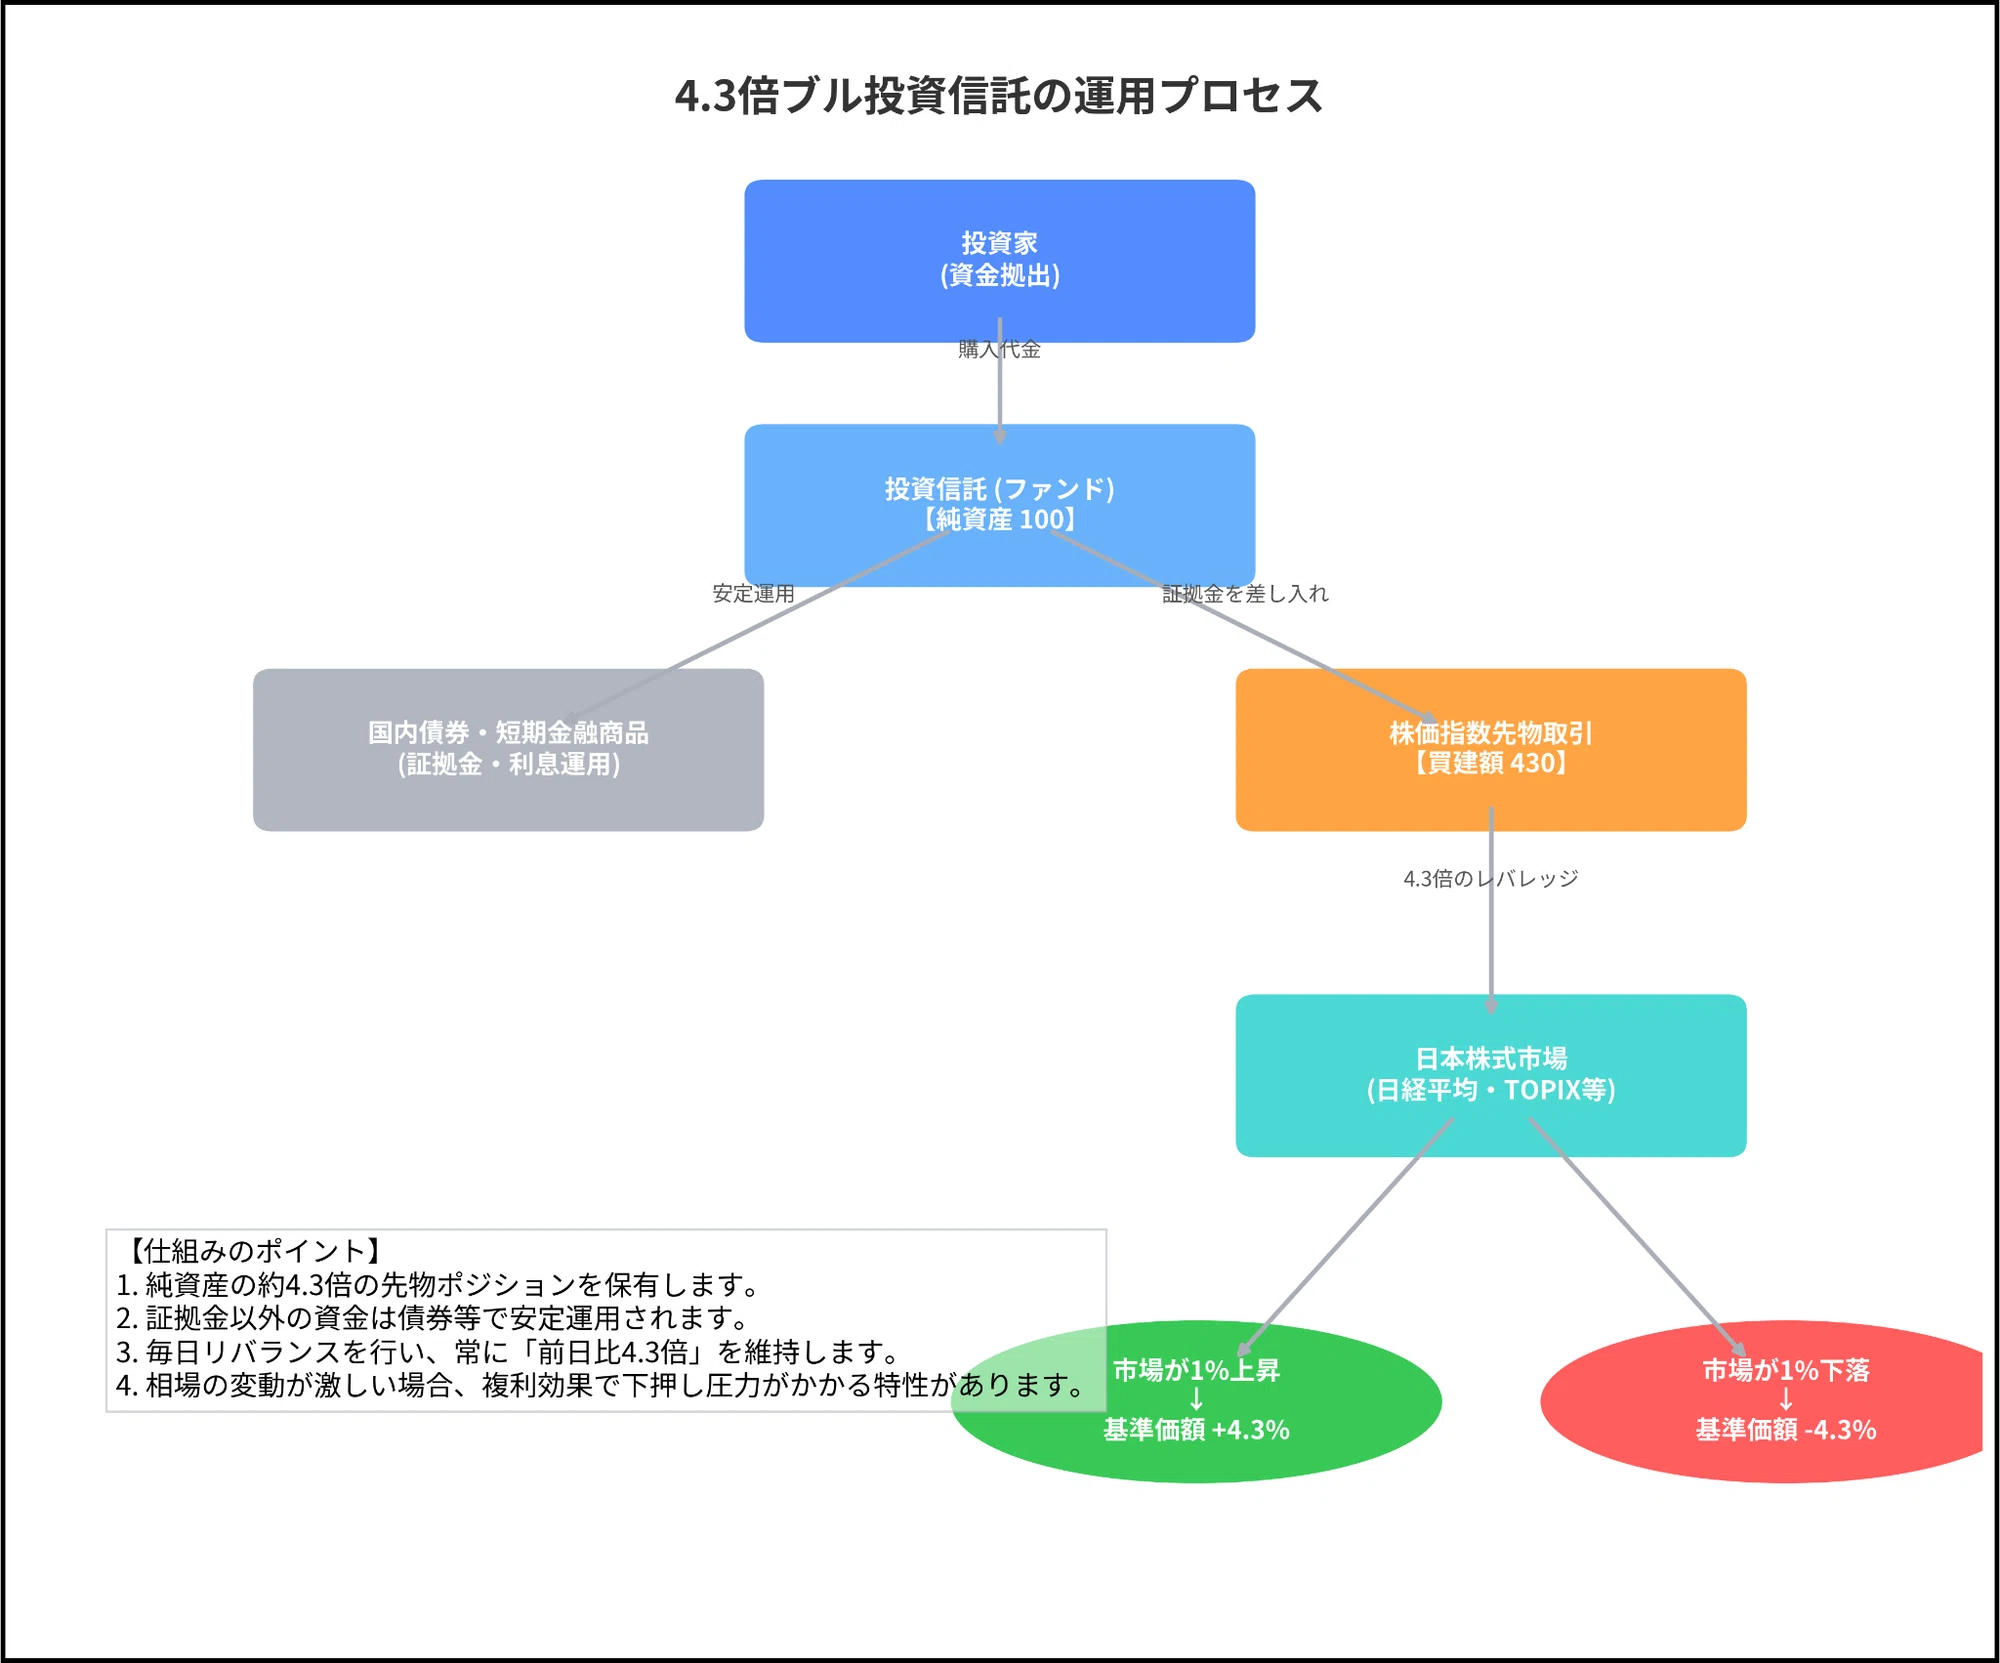
楽天・日本株4.3倍ブルの基本設計は、わが国の株価指数先物取引(主に日経225先物等)を活用し、「日々の基準価額の値動き」が国内株式市場全体の値動きの概ね4.3倍となることを目指すものです。ここで決定的に見落としてはならないのが、「対象期間全体で4.3倍になるわけではない」という点です。あくまで「前日比の値動きに対して4.3倍」であるため、株式相場が一直線に急騰し続ける局面では爆発的な複利効果によって資産を数倍に跳ね上げますが、下落相場や一進一退の相場では、数学的な必然として基準価額が猛スピードで目減りしていきます。
金融庁が新NISAの対象商品からレバレッジ型投資信託を明確に除外した事実も、この商品の過酷な性質を雄弁に物語っています。長期的な資産形成を目的とする非課税制度において、構造的な逓減リスクを孕むハイレバレッジ商品は「長期の資産形成には適さない」と公的機関から断定された形です。相場の方向性を秒単位・日単位で読み切れる熟練トレーダーの武器にはなり得ても、初心者が資産を預ける場所としては極めて過酷な戦場であるといえます。
楽天・日本株4.3倍ブルの基本スペックとコスト比較|信託報酬の隠れた罠
投資信託を評価する上で不可欠なスペックと保有コストの観点から、4.3倍ブルの数値を精査してみましょう。多くの初心者は「レバレッジ4.3倍」という派手な数字に目を奪われがちですが、信託報酬や先物のロールオーバーに伴う隠れコストを正確に把握していません。
| 項目 | 楽天・日本株4.3倍ブル | 一般的なインデックス投信 | 編集部の見解・評価 |
|---|---|---|---|
| 運用会社 | 楽天投信投資顧問 | 各社(三菱UFJ・ニッセイ等) | 国内有数の大手アセットマネジメント。 |
| レバレッジ倍率 | 日々の変動の約4.3倍 | 等倍(1.0倍) | 国内株式型投信としては実質最高峰の倍率設定。 |
| 信託報酬(税込) | 年率 1.243% | 年率 0.05%〜0.15%程度 | 低コスト投信の10倍以上の保有コストが発生。 |
| その他運用コスト | 先物取引費用・金利調達費用等 | 株式売買委託手数料・保管費用等 | 金利上昇局面では先物維持のための調達コストが嵩む。 |
| NISA適用可否 | 対象外(特定・一般口座のみ) | 成長投資枠・つみたて投資枠対応 | 利益が出た場合は約20.315%の税負担が確実に発生。 |
| 対照となるファンド | 楽天・日本株3.8倍ベア | 該当なし | 相場急落局面ではベア型がヘッジ手段として対比される。 |
上記の数値データを精査すると明らかなように、4.3倍ブルは年率1.243%という高い信託報酬に加え、先物ポジションを維持するための金利コストやロールオーバー費用が間接的にファンド内から差し引かれています。低コストな日経平均インデックス投信が年率0.1%台前半で運用できる時代において、この保有コストの重さは長期戦になればなるほど、投資家のパフォーマンスを確実に蝕んでいきます。
なぜ大損するのか?基準価額が溶ける「複利の減価」とボラティリティの恐怖
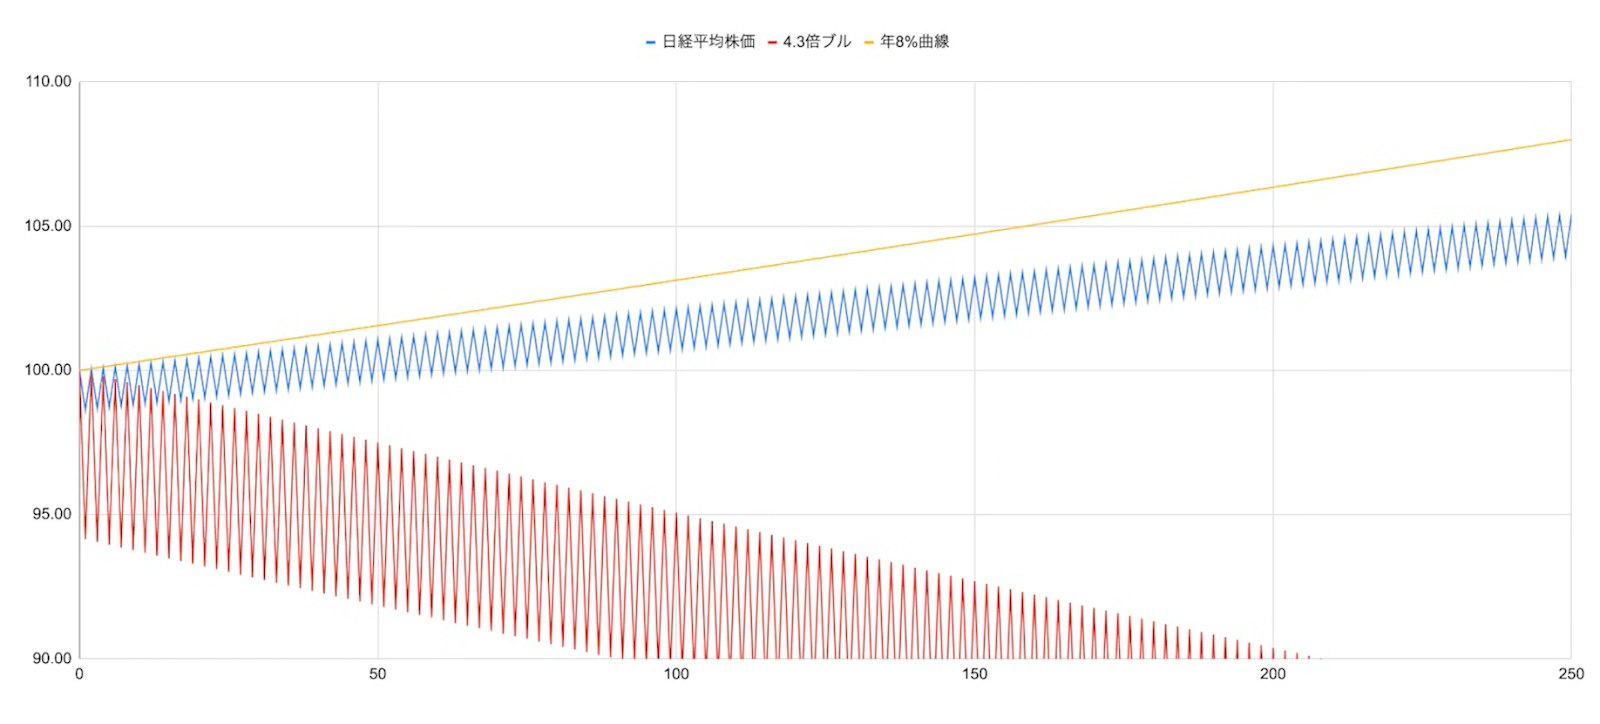
「日経平均株価が元の水準に戻ったのに、自分の持っている4.3倍ブルの基準価額は半分近くに減ったままだ」。暴落を経験した投資家から最も多く寄せられる悲鳴がこれです。なぜこのような現象が起きるのでしょうか。その根本原因は、レバレッジ投信が宿命的に抱える「もみ合い相場における複利の減価(ボラティリティ・ドラッグ)」という数学的な罠にあります。
わかりやすい具体例で検証してみましょう。仮に原指数(日経平均)が100ポイントからスタートし、翌日に10%上昇し、その翌日に約9.09%下落した場合を考えます。このとき、原指数は「100 → 110 → 100」となり、完全に元の水準に戻っています。
しかし、日々の変動率の4.3倍を目指すファンドでは、以下の計算が成り立ちます。
- 1日目(原指数が+10%上昇):ファンドは+43%(10% × 4.3)跳ね上がり、基準価額は「100円 → 143円」に拡大。
- 2日目(原指数が約-9.09%下落):ファンドは約-39.09%(9.09% × 4.3)急落します。下落率は143円に対して計算されるため、「143円 × (1 - 0.3909) = 約87.1円」まで落ち込みます。
原指数が元の100に戻っているにもかかわらず、4.3倍ブルの基準価額は約13%も喪失した87.1円に沈んでいるのです。これが「基準価額が溶ける」と表現される現象の正体です。相場が上下動を繰り返すボックス圏に突入すると、指数そのものは横ばいであっても、4.3倍ブルの基準価額は坂道を転がり落ちるように減価を続けます。ボラティリティ(価格変動の激しさ)が高ければ高いほど、この逓減スピードは加速し、投資家の資金を容赦なく削り取っていきます。
【実態検証】ネットの反応と投資家の生々しい手記|阿鼻叫喚の現場から見えた教訓
金融商品のリアルな危険性は、公式資料のグラフ以上に、相場急変時に市場参加者が残した生々しい記録に色濃く反映されます。過去に国内市場を襲った大規模なショック局面(2024年夏の記録的な株価乱高下など)において、4.3倍ブルのホルダーが直面した現実を検証すると、極めて凄惨なドラマが浮き彫りになります。
当時、個人投資家が投資コミュニティやSNSに投稿した手記や知恵袋での悲痛な相談には、共通する精神状態が克明に記されています。
「朝起きて口座を見たら、元本300万円が1日で140万円になっていた。頭が真っ白になり、仕事が一切手につかなかった」(30代会社員・投資用ブログの手記より)
「いつか戻るはずだと自分に言い聞かせて含み損に耐えていたが、日経平均が反発しても基準価額の戻りが鈍すぎて愕然とした。結果的に損切りが遅れ、資産の70%を市場に溶かした」(40代個人投資家・SNSでの告白)
ネット上の掲示板(5ちゃんねる等)でも、相場の急落期には「ブル組息してるか?」「追証はないが精神的な追証がエグい」「完全にギャンブル商品」といった阿鼻叫喚のスレッドが乱立しました。一方で、上昇の初動を完璧に捉え、「日経平均が数週間で力強くリバウンドした波に乗り、元手を3倍にして即座に全売却した」という勝者の証言も確かに存在します。
現場の声が示している明白な教訓は一つです。利益を手にした勝者は全員が「利確と損切りのルールを徹底した短期トレード」に徹しており、大損して市場を退場した敗者は例外なく「いつか戻る」という根拠のない希望にすがって長期保有・塩漬けに陥っていたという冷酷なコントラストです。
繰上償還リスクと現在の状況|保有者が直面する「強制終了」のタイムリミット
4.3倍ブルを保有する上で、投資家が最も警戒しなければならない隠れた破滅シナリオが「繰上償還(ファンドの途中強制終了)」です。株式の現物投資であれば、どんなに株価が暴落しても企業が倒産しない限り保有し続けることができますが、投資信託には運用会社の判断で運用を強制終了させるルールが存在します。
楽天・日本株4.3倍ブルの投資信託説明書(目論見書)には、繰上償還に関する明確な規定が設けられています。主なトリガーとなるのは以下の条件です。
- 純資産総額の急減:ファンドの受益権の口数が一定水準(例えば30億口など)を下回り、効率的な運用が困難になったと委託会社が判断した場合。
- 基準価額の極端な低下:相場の急激な下落等により、基準価額が極めて低い水準(数百円台など)に落ち込み、先物取引のポジション管理が技術的に困難になった場合。
- 市場環境の激変:先物取引の取引規制や流動性枯渇により、目標とする4.3倍の投資効果を維持できなくなった場合。
この繰上償還の何が恐ろしいのか。それは、「最も相場が底冷えしている最悪のタイミングで強制的に損失を確定させられる」点にあります。投資家が「ここから日経平均が数年かけて倍になれば元本が戻る」と耐えることすら許されず、大底で現金化されて手元にわずかな残骸だけが戻ってくるという結末を迎えます。現在の運用状況をウォッチする際も、基準価額だけでなく純資産総額の流出傾向を注視することは、生き残りにおいて不可欠な作業です。
【プロの結論】行動経済学から紐解くハイレバ投信の心理的罠と推奨・非推奨の判断基準
なぜ多くの個人投資家が、事前の警告を知りながらも4.3倍ブルで破滅的な損失を出してしまうのか。この背景には、人間が生まれつき持っている心理的バイアスが深く関係しています。行動経済学が提唱する「プロスペクト理論(損失回避バイアス)」によれば、人間は「利益を得る喜び」よりも「損失を被る痛み」を約2倍から2.5倍も強く感じるとされています。
基準価額が毎日数十パーセント規模で乱高下する4.3倍ブルを保有すると、投資家の脳内では正常なリスク管理機能が麻痺します。含み損が拡大した際、「痛みを認めたくない」という強烈な防衛本能が働き、損切りすべき局面で損失の確定を先送りしてしまいます。さらに、「ここまで下がったのだから次は反発するはずだ」というギャンブラーの誤謬(ごびゅう)に囚われ、よりによって下落の途中でナンピン買いを重ねて傷口を致命傷へと広げてしまうのです。
この心理的罠を排除した上で、編集部が提示する「向いている人・おすすめできない人の厳密な判断基準」は以下の通りです。
4.3倍ブルをおすすめできない人(即座に撤退すべき条件)
- 投資経験が浅く、日々の株価下落に動揺してしまう人:相場の急落局面でパニック売りを起こし、最大の損失を自ら確定させる確率が極めて高くなります。
- 長期積み立てや「ほったらかし投資」を目指している人:前述の通り、横ばい・下落相場での複利の減価により、中長期で保有するだけで資産が確実に削られます。
- 余剰資金ではなく生活防衛資金や直近で使う予定のある資金を投じている人:数日の相場変動で元本の半分を失うリスクに耐えられません。
- 明確な「損切りライン(例:-10%で必ず全決済)」を機械的に執行できない人:感情に支配された時点で負けが確定します。
4.3倍ブルの活用を検討できる人(極めて限定的な条件)
- 日経平均の明確な上昇トレンドが確認できた初動のみに参入できる人:ボックス相場を避け、強い上昇波動の期間だけをピンポイントで刈り取る技術を持つトレーダー。
- 保有期間を「数日から最長でも1〜2週間程度」と割り切れる人:時間経過による逓減リスクを最小限に抑える時間管理ができる人。
- 相場が逆行した瞬間、感情を一切交えずに即座に損切りを実行できる人:プロスペクト理論を自制心で乗り越えられる規律のある投資家。
- ポートフォリオ全体の数パーセント以内の「宝くじ枠・完全な余剰資金」として扱える人:万が一ゼロになっても生活に何ら支障が出ない範囲に限定できる人。
【4.3 倍 ブル】に関するよくある質問(FAQ)
Q1:4.3倍ブルは新NISAの「つみたて投資枠」や「成長投資枠」で購入できますか?
A1:購入できません。新NISA制度では、長期的な資産形成に適さない金融商品として、日々の値動きにレバレッジを効かせた投信(ブル・ベア型全般)は法令および制度設計上、明確に対象外として除外されています。購入する場合は、課税口座(特定口座または一般口座)を利用する必要があります。
Q2:暴落したときに基準価額がマイナスになって、借金(追証)を背負うリスクはありますか?
A2:借金を背負う(追証が発生する)リスクはありません。投資信託は現物商品であるため、最悪の事態が発生しても基準価額がゼロになるだけであり、投資した元本以上の損失を請求されることはありません。ただし、投資元本が99%以上失われる可能性は十分に存在するため、「元本が丸ごと蒸発するリスク」は覚悟しておく必要があります。
Q3:楽天・日本株3.8倍ベアと同時に両建てで保有すれば、相場がどちらに動いても儲かりますか?
A3:絶対に儲かりません。むしろ両方の資産が同時に溶ける最悪の結果になります。ブル型とベア型を同時に保有した場合、もみ合い相場において「ブルの減価」と「ベアの減価」が同時に進行します。相場が上下に乱高下した末に元の位置に戻った場合、両ファンドともに基準価額を大きく減らすため、両建て運用は理論的にも実務的にも確実な大損を招く禁じ手です。
まとめ:投機と投資を履き違えないための最終防衛ライン
「楽天・日本株4.3倍ブル」という金融商品は、極限までリスクとリターンを高めた、まさに両刃の剣と呼ぶべき存在です。相場の急上昇局面を電光石火のスピードで捉えた際には、インデックス投資では決して味わえない爆発的なリターンをもたらす魔力を秘めています。しかし、その甘美な果実の裏側には、数学的必然である複利の減価、割高な保有コスト、そして大底での繰上償還という冷酷な罠が口を開けて待っています。
資産形成の王道である「長期・分散・低コスト」とは対極に位置するこの商品を扱うには、投機(ギャンブル)であることを自覚し、機械的な損切り規律と短期決戦の徹底が不可欠です。もしあなたが「少しでもリスクを抑えて堅実に資産を増やしたい」と考えているのであれば、4.3倍ブルの狂騒からは距離を置き、自身の投資方針と心理的境界線を守り抜くことこそが、激動の相場を生き残る最良の防衛策となるはずです。 (出典: 43 倍 ブル(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。