メタンハイドレートはなぜ実用化しない?商業化の壁と2026年の現在地
かつて「日本を資源大国に変える夢の新エネルギー」と熱烈に報じられた「メタンハイドレート(燃える氷)」。排他的経済水域(EEZ)内に国内の天然ガス消費量の数十年分が眠るとされ、エネルギー自給率向上への切り札として国民的な期待を集めました。しかし、最初の国家プロジェクト始動から四半世紀以上が経過した2026年現在も、私たちの家庭や発電所にメタンハイドレート由来のガスが届く気配はありません。
なぜ商業化のハードルはこれほどまでに高く、実用化の足取りは重いのか。一部で囁かれる「石油利権によって開発が握りつぶされた」という噂は本当なのか。経済産業省やエネルギー・金属鉱物資源機構(JOGMEC)が積み重ねてきた海洋産出試験の過酷な現場データ、そして冷徹な国際エネルギー市場の経済性から、その真相を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:実用化しない主因は陰謀ではなく、砂層閉塞などの「物理的・技術的限界」と通常LNGの数倍に達する「莫大な採掘コスト」。
- 要点2:太平洋側の「砂層型」と日本海側の「表層型」では地質構造が異なり、それぞれ別の回収技術をゼロから開発する難航が続いている。
- 要点3:商業化の時期は当初目標から大幅に後退しており、純粋な採算ビジネスではなく「有事の供給途絶に備える技術抑止力」へと戦略的位置づけが変化している。
【なぜ実用化しないのか】「夢の国産エネルギー」を阻む3つの決定的ボトルネック
「日本近海に無尽蔵のエネルギーが眠っているのに、なぜ実用化しないのか」という疑問に対し、海洋工学やエネルギー経済の現場が突きつける答えは極めて明快です。採掘現場で直面している「地層崩壊と出砂」「エネルギー収支比(EPR)の壁」「海底インフラ維持の過酷さ」という3つの物理的ハードルが、商業化の道を阻み続けています。
メタンハイドレートは、メタン分子が水分子の「かご状構造」の中に閉じ込められた高圧・低温の結晶体です。これを気体として回収するには、海底深くの地層に坑井(井戸)を掘り、減圧して結合を解く必要があります。しかし、南海トラフなどの砂層型で減圧法を試みた際、氷が融解して水とガスに分かれると同時に、周囲の未固結な軟弱砂層が一気に崩壊。回収用のパイプラインに大量の砂が流れ込み、バルブやポンプを瞬時に摩耗・閉塞させる激しい出砂(しゅしゃ)トラブルが頻発しました。
「海底1,000メートルの泥水の中で、砂時計の砂を吸い上げずに中の空気だけを連続して抜き取るようなものだ」――。かつて試掘調査に関わった主任エンジニアは、記者発表の場でその制御の難しさをこのように表現しました。数日程度の試験的なガス産出には成功しても、商業ベースで必須となる「年単位の安定的な連続稼働」を実現する砂制御技術(サンドコントロール)の確立には、現在も莫大な試行錯誤が費やされています。
さらに、回収設備を動かすために消費するエネルギーと、取り出せるメタンガスの熱量を天秤にかけたエネルギー収支比(EPR)の悪さも深刻です。荒れ狂う外海に巨大な海洋プラットフォームを浮かべ、水深1,000メートル以深の海底地盤を冷熱破砕しながら維持管理するエネルギーと人的コストは、中東や北米の陸上ガス田とは桁が違います。物理現象としての採掘と、産業としての商業化の間には、深海という隔絶された環境がもたらす絶望的なギャップが存在しています。
【徹底比較】太平洋側「砂層型」vs 日本海側「表層型」の埋蔵量と採掘技術の違い
メタンハイドレートの議論を複雑にしている一因に、日本近海に存在する資源が「砂層型」と「表層型」という全く異なる2つの形態に分かれている点があります。太平洋側に偏在する砂層型と、日本海側に塊として露出する表層型では、埋蔵状況も回収アプローチも根本から異なります。
| 項目 | 砂層型(主に太平洋側/南海トラフ) | 表層型(主に日本海側/上越・能登沖) | 専門家の総合評価 |
|---|---|---|---|
| 主たる賦存形態 | 海底面下数百メートルの砂層の隙間に浸透 | 海底面〜表層直下に塊状(チムニー構造)で露出 | 地質構造が異なり単一技術での共用は不可能 |
| 推定埋蔵量(国内消費換算) | 約1兆立方メートル(約10〜11年分相当) | 数百億立方メートル規模(局在的・調査継続中) | かつて言われた「100年分」は誇大、現実的規模へ修正 |
| 採掘アプローチ | 坑井掘削による「減圧法」で地中で分解・回収 | 海底建機等で塊を物理的に掘削・破砕して船上回収 | 表層型は土木工学的、砂層型は石油工学的アプローチ |
| 技術的難所 | 砂の混入による設備閉塞、低温化による再凍結 | 揚泥管内での解離爆発リスク、海底撹乱の環境破壊 | 双方とも2026年時点で「商業採掘システム」未達 |
メディアで頻繁に引用されてきた「日本の天然ガス消費量の約100年分」という数値は、日本海・太平洋の全域における理論上の原始埋蔵量を最大推計した古い数字です。資源エネルギー庁や産業技術総合研究所(産総研)の精緻な物理探査が進んだ結果、現実的に回収対象となり得るのは南海トラフ周辺の砂層型で約10〜11年分(約40兆立方フィート)、日本海側の表層型は有望構造が点在しているものの全体規模はより限定的であることが判明しています。
【実態検証】JOGMECの海洋産出試験とアラスカ長期実験が暴いた「現場のリアル」
経済産業省の主導下で中核を担うJOGMECは、世界に先駆けて2013年と2017年に愛知・三重県沖の第二渥美海丘で「第1回・第2回海洋産出試験」を実施しました。世界初の海洋減圧法成功として国内外で大々的に報道されたこの実験ですが、その舞台裏は自然の猛威との泥沼の戦いでした。
2013年の第1回試験では、開始からわずか6日目にして想定を絶する大量の砂が坑井内に押し寄せ、ポンプが物理的にロックして試験中断を余儀なくされました。対策を施して挑んだ2017年の第2回試験でも、第1坑井はわずか数日で出砂により停止。第2坑井で24日間の連続生産を記録し、累計約23万立方メートルのガスを産出する成果を上げたものの、商業化に求められる「最低1年以上のトラブルフリー連続運転」には程遠い結果に終わりました。
海洋での実験には1回あたり数百億円規模の国家予算が吹き飛びます。荒波と黒潮が渦巻く南海トラフで試行錯誤を続けるリスクを避けるため、プロジェクトチームはアラスカ北極圏の永久凍土層へと舞台を移しました。米国エネルギー省(DOE)や現地研究機関と共同で行われたアラスカ長期陸上産出試験は、気象が安定した陸上環境で純粋な「地中分解挙動」と「砂制御フィルターの耐久性」を年単位で検証するための苦肉の策でした。
アラスカの現地観測データから浮き彫りになったのは、地中でメタンハイドレートが分解する際に周囲から熱を奪う「吸熱反応」によって地層温度が急激に低下し、発生したガスと水が再び凍りついて自ら流路を塞ぐという過酷な自己遮断現象でした。熱電対センサーが記録した急激な地中凍結カーブは、深海の暗闇で起きている物理現象の手強さを科学者たちに突きつけることとなりました。

【経済性の真相】採掘コストはLNGの数倍?「掘れば掘るほど赤字」という冷酷な採算性
仮に技術的なトラブルを完全に克服できたとしても、最後の、そして最も高い壁として立ちはだかるのが経済性の壁です。どんなに高純度な国産資源であっても、輸入液化天然ガス(LNG)よりも圧倒的に高額であれば、民間電力会社や都市ガス会社は買い手になり得ません。
資源エネルギー庁や学術研究機関が算出したメタンハイドレートの試算生産コストは、初期の設備投資や深海パイプライン網の敷設、洋上ガス精製プラントの減価償却費を含めると、熱量あたり100万BTU(英国熱量単位)あたり30〜50ドル超に達すると推計されています。これに対し、2020年代半ばから2026年に至る国際LNG市場(日本着のアジアスポット価格)は、地政学リスクによる乱高下を含めても10〜14ドル前後で推移しています。
決定打となったのは、2010年代以降に世界を席巻した米国の「シェール革命」でした。水圧破砕技術によって米国内の安価なシェールガスが世界市場に溢れ出し、米国産LNGの対日輸出基地が相次いで稼働したことで、高コストな深海ガス田の経済的意義は根底から揺らぎました。海外から船で運んでくるLNGのほうがはるかに安い状況下で、1立方メートル掘るごとに巨額の損失を生む資源に民間マネーが投資されるはずもありません。
現在、民間企業で構成される「日本メタンハイドレート調査株式会社(MH21研究コンソーシアム参画企業)」が主体となって実証試験が継続されていますが、大手エネルギー企業の本音は「国費による基礎研究には協力するが、自社のバランスシートを痛めて商業開発に踏み切る段階には到底ない」という慎重論で一致しています。
【噂の真偽を検証】「利権で潰された」陰謀論の正体とエネルギー政策の構造的ジレンマ
インターネット上の掲示板やSNSでは長年、「日本がエネルギー大国になると困る米国の石油メジャーや国際金融資本が圧力をかけて開発を妨害している」「既存の電力会社が原発や輸入LNGの利権を守るためにメタンハイドレートを握りつぶした」といった言説がまことしやかに語られてきました。しかし、こうした陰謀論はエネルギー開発の現場実態を無視した誤解に過ぎません。
日本政府は2001年の「メタンハイドレート開発計画」策定以来、累計で1,500億円以上の国費をこの分野に直接投入し続けています。もし国家的な利権構造によって潰す意図があるならば、四半世紀にわたってこれほど巨額の科学技術予算を計上し続ける合理性がありません。潰されたのではなく、「自然界の物理法則と市場経済の価格メカニズム」に阻まれているというのが唯一無二の現実です。
むしろ日本社会が直面しているのは、心理学でいう「サンクコスト効果(埋没費用への執着)」と「集団浅慮」の構造的ジレンマです。「四面を海に囲まれた資源小国が、深海から自前のエネルギーを手に入れて大国へ飛躍する」という物語は、明治以来の日本人の深層心理にある「資源コンプレックス」を強烈に刺激し、抗いがたい魅力を放ちます。そのため、技術的破綻や巨額の赤字リスクという都合の悪い客観データを直視せず、「外部の悪者が邪魔をしている」という陰謀論へ逃避しやすい土壌が形成されてしまったと言えます。

【2026年最新動向】商業化はいつ実現するのか?ロードマップの現在地と現実的な着地点
では、メタンハイドレートの商業化は「いつ」実現するのでしょうか。経済産業省が策定した当初のエネルギー基本計画では、「2016〜2018年度を目途に民間主導の商業化プロジェクトを開始する」と明記されていました。しかし、その目標は改定のたびに先送りされ、現在の第6次エネルギー基本計画および最新の開発ロードマップにおいて、表現は極めて慎重なトーンへと修正されています。
現行方針では、「2020年代後半に民間企業が主導する商業化に向けたプロジェクトが開始されることを目指す」という表現にとどまり、具体的な商業生産の開始年度は事実上明記されていません。2026年現在の進捗状況から見ても、2020年代中の商業プラント稼働は絶望的であり、どんなに楽観的に見積もっても2030年代半ばから2040年代以降へのスライドが確実視されています。
【プロの結論】エネルギー安全保障としての「技術保持」と商業化の冷静な判断基準
メタンハイドレートに対して、私たちはどのような視点を持つべきなのか。産業アナリストとしての冷静な判断基準は、「商業ビジネスとしての採算性」と「有事の抑止力としての技術保有」を峻別して評価することです。
短中期的な商業化ビジネスとして投資を期待するのは完全に時期尚早であり、おすすめできません。「もうすぐ日本の電気代がタダ同然になる」「日本がサウジアラビアを超える」といった煽り文句は、科学的根拠を欠いた幻想です。しかし一方で、「経済性が合わないから研究開発を即刻中止すべき」という全否定論もまた危険です。
台湾海峡やホルムズ海峡の封鎖など、地政学的リスクによって中東や米国からのシーレーンが完全に断たれた極限状態において、「技術的に自力で海底からガスを抽出できるノウハウと特許を持っているか否か」は、国家存亡を左右する最強のカード(抑止的オプション)になります。防衛費と同じく、平時の採算性は合わずとも「国家安全保障の保険料」として研究基盤を維持し続けることこそが、メタンハイドレート開発が持つ真の地政学的価値です。
【メタンハイドレート】に関するよくある質問(FAQ)
Q1:燃える氷と言われますが、なぜ氷なのに火がつくのですか?
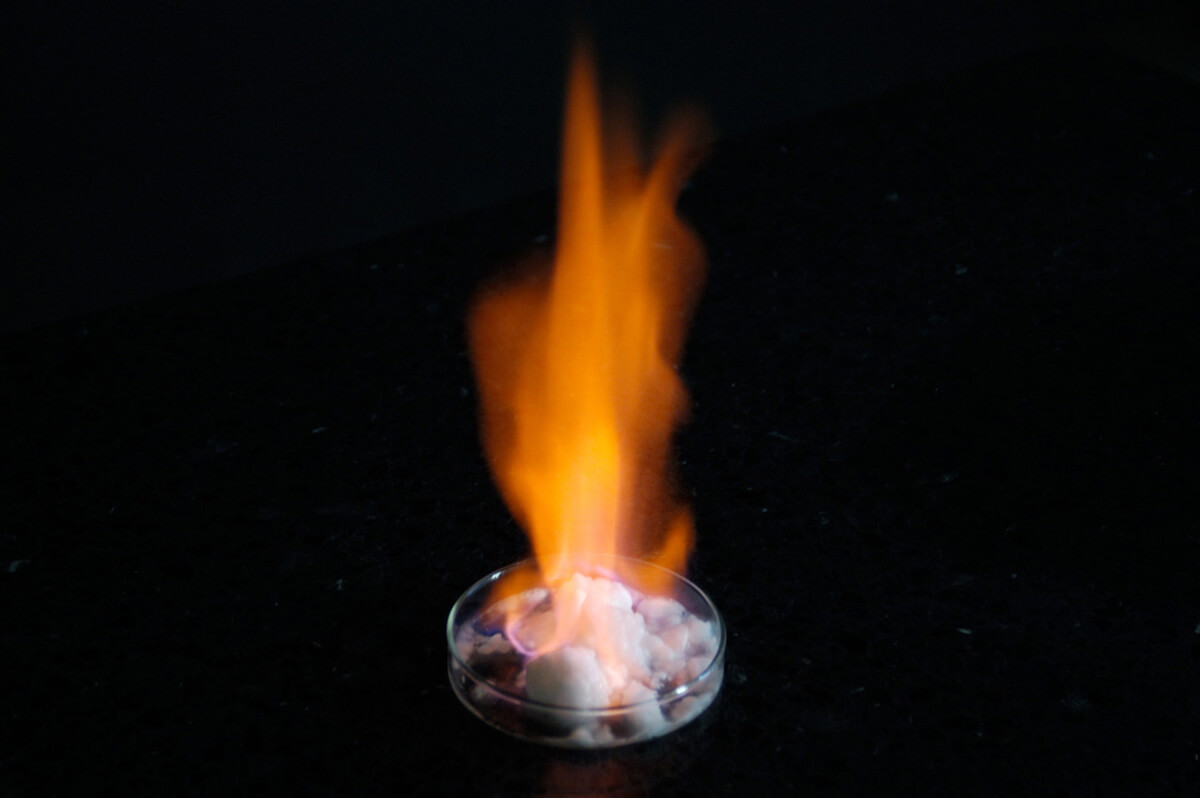
A1:見た目は白い氷の結晶ですが、水分子で作られた籠状の隙間に高密度のメタンガス分子が閉じ込められています。常温常圧の空気にさらされると結合が崩れ、揮発したメタンガスに引火して燃焼するため、まるで氷そのものが燃えているように見えます。
Q2:海底からメタンが大量に漏れ出して地球温暖化を悪化させる危険はありませんか?
A2:メタンは二酸化炭素の25倍以上の温室効果を持つため、採掘時の海底漏洩(メタンプルーム)は極めて重大な環境リスクです。JOGMEC等の実証試験では、無人探査機やソナーを用いて海底からの漏出監視を厳重に行っており、地盤崩落や制御不能なガス漏れを防ぐ環境アセスメント技術の開発が実用化の必須条件となっています。
Q3:日本海側の「表層型」のほうが浅い場所にあって簡単に掘れるのではありませんか?
A3:表層型は海底面に塊が露出しているため位置特定は容易ですが、周囲の泥と混ざり合っているため選鉱・破砕が難しく、泥水をそのまま船上へ引き上げる際の減圧による突沸(爆発的ガス化)のリスクがあります。泥を海に戻す際の海洋生態系破壊への懸念も強く、砂層型とは異なる土木機械的な難工事が立ちふさがっています。
まとめ:過度な幻想を手放し、冷徹な戦略資源として向き合う時
「夢の国産エネルギー」という甘美なキャッチコピーで語られてきたメタンハイドレートですが、その本質は深海の物理限界に挑む超高難度の極限技術です。商業化を阻んでいるのは政治的陰謀ではなく、泥砂による配管閉塞、海底環境の維持、そして通常LNGに対する圧倒的なコスト劣後という動かしがたい現実です。
2026年の今、求められているのは無責任な大国幻想を排し、この資源の「現在地」を客観的に見極める冷徹な視線です。商業化のタイムラインは2030年代以降を見据えた長期戦にならざるを得ませんが、有事におけるエネルギー自給の防壁として、技術の灯を絶やさず戦略的に磨き続ける姿勢こそが求められています。 (出典: メタン ハイド レート(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。