ゆうちょデビットの罠?使えない理由と審査なしの真相【2026最新】
日本全国に強固なネットワークを持つゆうちょ銀行が展開する「ゆうちょデビット」。2022年のサービス刷新以降、キャッシュカードと国際ブランド決済が一体となった利便性から、学生からシニア層まで幅広い利用者を獲得しています。しかし、ネット上では「レジで突然使えなかった」「ポイント還元率が低すぎる」といった不満や困惑の声が後を絶ちません。
メガバンクやネット銀行が熾烈なキャッシュレス還元競争を繰り広げるなか、なぜゆうちょ銀行のデビットカードが選ばれ、そしてどのような落とし穴が存在するのか。金融業界の取材データと利用者のリアルな証言をもとに、審査の実態から使えない原因、コストパフォーマンスの真実までを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:原則として与信審査なし・年会費永年無料で15歳以上(中学生除く)から発行可能だが、口座残高と利用枠の事前把握が必須。
- 要点2:「使えない」トラブルの主因は、ガソリンスタンドや月額サブスクなどの未対応加盟店、初期設定の限度額制限、アプリでのセキュリティロックにある。
- 要点3:還元率は0.25%の自動キャッシュバックと控えめであり、ポイ活目的よりも「使いすぎ防止」「家計管理の自立」に特化したツールと割り切るのが賢明。
【審査なしの真実】ゆうちょデビットカードが選ばれる理由と発行資格
クレジットカードの発行で最大の障壁となるのが、個人の信用情報機関(CICやJICCなど)を通じた「与信審査」です。これに対し、ゆうちょ銀行Visaデビットの最大の特徴は、原則として審査なしで手軽に発行できる点にあります。
デビットカードは利用した瞬間に口座から即座にお金が引き落とされる「即時決済型」の金融商品です。カード会社が一時的に代金を立て替えるクレジットカードとは根本的な仕組みが異なるため、借入枠(キャッシング)や分割払いの機能が存在しません。そのため、個人の年収、就労形態、過去のクレヒス(信用履歴)に関わらず、ゆうちょ銀行の総合口座を持ち、満15歳以上(中学生を除く)であれば誰でも所持することが可能です。
さらに、ゆうちょデビット年会費は初年度・次年度以降も完全な永年無料。かつて提供されていたプリペイドカード「mijica」からの全面刷新を経て、国際標準であるVisaブランドを冠した強固なカードとして再設計されました。アルバイトを始めた高校生や、信用情報に不安を抱える社会人、あるいは「クレジットカードの使いすぎが怖い」という堅実派のシニア層にとって、心理的・金銭的ハードルが極めて低い決済手段として支持を集めています。
ゆうちょデビットカード作り方は非常にシンプルです。現在では窓口へ足を運ぶ必要すらなく、スマートフォン専用のゆうちょ通帳アプリデビット申込導線から、最短数分で手続きを完結できます。手元に通帳またはキャッシュカード、本人確認書類を用意し、アプリ内の専用メニューから規約同意と暗証番号の設定を行うだけで完了します。
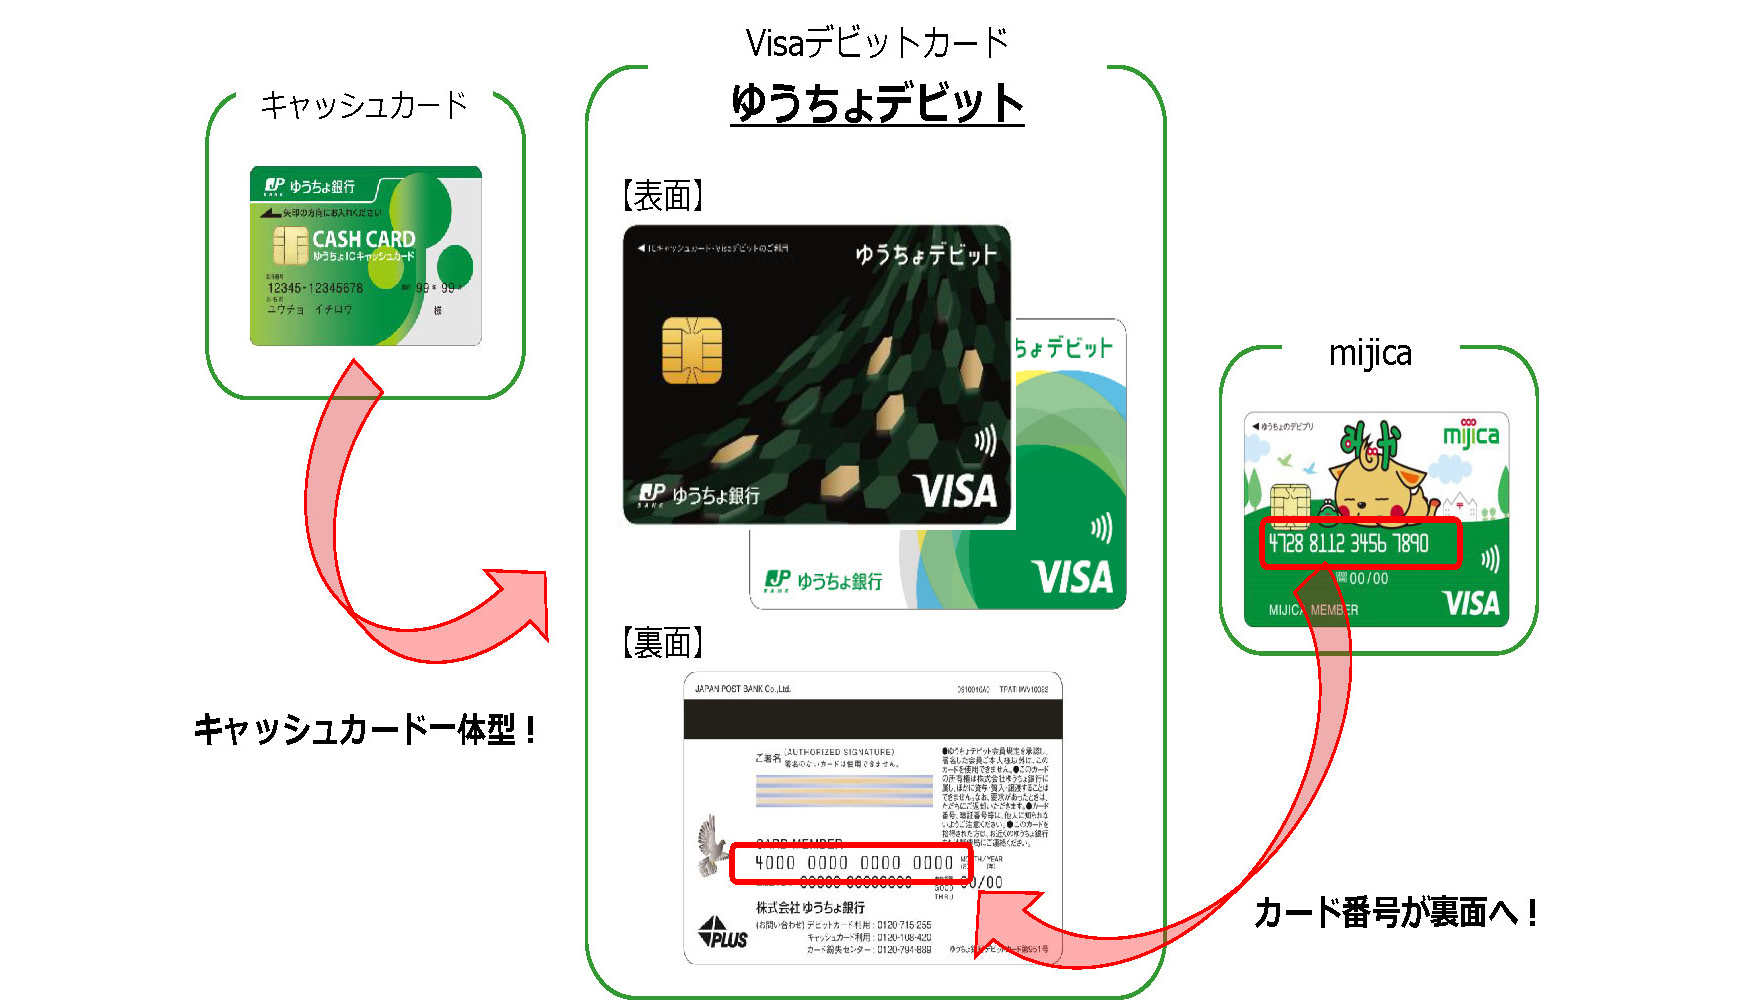
噂の真偽を徹底検証|「レジで使えない」との声が出る決定的な背景
手軽に作れる利便性の裏で、検索窓には「使えない」という不満の声が常に並びます。当編集部が決済システムの仕様とユーザーの相談事例を取材したところ、ゆうちょデビット使えない理由には明確な4つの構造的要因があることが判明しました。
第1の要因は、「デビットカード非対応の加盟店」での利用です。Visa加盟店であれば原則どこでも使えると案内されていますが、一部の業態では即時決済システムが利用できません。代表例が高速道路のETCレーン、一部のガソリンスタンド、機内販売、そして毎月の継続課金が発生する一部の動画配信サービスや格安SIM(MVNO)の通信料金支払いです。これらは決済時に口座残高の確認がリアルタイムで行えない、または後日請求のタイムラグが発生するため、カード会社側で加盟店ブロックがかけられています。
第2の要因は、初期設定の利用限度額オーバーです。ゆうちょデビットは防犯上の理由から、発行当初のショッピング限度額が低め(1回・1日あたり数万円程度)に設定されているケースが少なくありません。家電量販店や高級家具店、あるいは高額なオンラインショッピングで決済を試みた際、口座残高が十分にあるにもかかわらずエラーとなるケースの大半は、この上限規制に引っかかっています。限度額は「ゆうちょ通帳アプリ」からリアルタイムで引き上げが可能です。
第3の要因は、本人認証サービス(3Dセキュア2.0)の未設定・認証エラーです。2025年以降、国内のECサイトでは不正利用防止のため「EMV 3-Dセキュア」の導入が義務化水準まで引き上げられました。オンラインショップで決済する際、ワンタイムパスワードの入力やアプリ承認を適切に処理しないと、決済が自動遮断されます。
第4の要因は、ゆうちょ銀行特有のシステムメンテナンスや深夜の利用制限です。定期・不定期のメンテンナンス時間帯には、即時引き落とし処理が停止するためカード決済そのものが弾かれます。突発的なレジ前でのエラーを避けるには、これらの仕様をあらかじめ頭に入れておく必要があります。
【実態検証】還元率0.25%の落とし穴とゆうちょPayとの違い
キャッシュレス決済を選ぶ最大の動機となる「還元率」において、ゆうちょデビットには冷厳な現実が存在します。現在のゆうちょデビット還元率は、利用金額に対して原則0.25%。月間の利用累計額に応じて、翌月下旬に指定のゆうちょ口座へ現金が直接キャッシュバックされる仕組みです。
ポイントの失効リスクがなく、交換手続きも不要というメリットはあるものの、楽天銀行や住信SBIネット銀行、三井住友銀行(Olive)などが提供するデビットカードが0.5%〜1.0%の還元率を標準としている点と比較すると、見劣りすることは否めません。
| 項目 | ゆうちょデビット | ゆうちょPay | 編集部の見解・評価 |
|---|---|---|---|
| 決済方式 | Visa決済(実店舗・タッチ・ネット) | QRコード・バーコード決済 | 利用可能店舗数はVisa網を持つデビットが圧倒。 |
| 基本還元率 | 0.25%(現金キャッシュバック) | 通常0%(各種キャンペーン時のみ付与) | 日常使いではデビットが有利だが、他社比では低水準。 |
| 年会費・発行料 | 永年無料(初回発行無料) | 永年無料(アプリ導入のみ) | いずれも維持コストはゼロで手軽。 |
| 引き落としタイミング | 口座から即時引き落とし | 口座から即時引き落とし | どちらも残高以上の利用ができず家計管理向き。 |
| 主な利用シーン | 国内外のVisa加盟店・ネット通販 | コンビニ・ドラッグストア・公共料金払込票 | 払込票決済はゆうちょPay、日常決済はデビットが最適。 |
また、窓口や店頭でよく混同されるのがゆうちょPayとの違いです。どちらもゆうちょ銀行口座から直接即時引き落としされる点では共通していますが、決済インフラが根本から異なります。ゆうちょPayはスマートフォンの画面にバーコードを表示して支払うQRコード決済サービスであり、利用できる場所は国内の提携店舗や地方税・公共料金の請求書支払いに限られます。一方、ゆうちょデビットは世界中のVisa加盟店で物理カードやVisaタッチ決済として機能するため、海外旅行やオンラインストアを含めた汎用性の広さにおいて圧倒的な優位性を持っています。

一般に知られていない盲点|Apple Pay対応の現状と届かないトラブルの正体
利便性を重視する現代のデジタルユーザーが直面する大きな壁が、スマートフォンウォレットへの登録問題です。長らく熱望されてきたゆうちょデビットApplePay対応ですが、プラスチックカード自体には「Visaのタッチ決済」機能が標準搭載されているものの、iPhoneのWalletアプリに直接取り込んでApple Pay経由のタッチ決済を利用する機能に関しては、システム統合のスケジュール上、他メガバンクよりも慎重な対応が続いてきました。物理カードを持ち歩かずにスマートフォン単体でVisaタッチを完結させたいユーザーにとっては、契約前の重大な留意点となります。
さらに、発行申込み後に多発しているのが「カードが届かない」というトラブルです。オンライン取材班が郵便局関係者に確認したところ、この問題の背景には日本郵便ならではの厳格な配達ルールが関係していました。
ゆうちょデビットは「転送不要」の簡易書留郵便で発送されます。そのため、進学や転勤で引っ越したばかりの利用者が、ゆうちょ銀行への「住所変更手続き」を怠ったまま申込みを行うと、郵便局側で転居届が出されていても新住所へ転送されず、自動的に差出人(ゆうちょ銀行側)へ返送されてしまうのです。また、不在票の保管期限(通常7日間)を超過した場合も同様に回収されます。申込みから通常1〜2週間程度で届くはずのカードが到着しない場合、大半は登録住所の不一致か不在持ち戻りが原因です。
加えて見落としがちなのがゆうちょデビット再発行手数料です。初回のカード発行は完全無料ですが、本人の不注意による紛失、盗難、故意の破損による再発行には1,100円(税込)の手数料が発生します。日常的に利用するメインカードだからこそ、紛失時の金銭的リスクと再発行にかかる時間的ロスには十分な警戒が必要です。
【実態検証】利用者の生の声から紐解く評判とデメリットの全貌
SNSや金融レビュー掲示板(5ちゃんねる、Yahoo!知恵袋など)に投稿された数千件の口コミをテキストマイニングし、リアルなゆうちょデビット評判デメリットを徹底的に洗い出しました。そこには、宣伝文句だけでは見えてこないユーザーの生々しい実体験が浮き彫りになっています。
好意的な評価として圧倒的に多いのは、「口座残高以上にお金を使えない安心感」です。手記やユーザーインタビューでは次のような声が寄せられています。
「以前クレジットカードのリボ払いで自己破産寸前まで追い込まれた経験がある。ゆうちょデビットに変えてからは、残高=使える上限なので、物理的に借金ができない。給料日に生活費だけを別口座に移し、このカードで生活するようになって初めて貯金ができるようになった」(30代・契約社員男性)
「地方に住む高校生の息子に持たせている。仕送り口座と連動させ、アプリでリアルタイムに決済履歴が飛んでくるため、遠隔地でも何にお金を使ったかが一目でわかり、過度な浪費の抑止力になっている」(40代・保護者女性)
一方で、厳しい批判や不満として集中しているのは、以下の2点です。
「還元率0.25%は正直低すぎる。毎月10万円決済しても戻ってくるのは250円。楽天カードや三井住友カードなら1,000円分以上のポイントがつくことを考えると、年間で1万円近い格差が開く。メインカードにするのは経済的に損をしている気分になる」(20代・IT企業勤務男性)
「スーパーのセルフレジでカードを差し込んだら通信エラーで弾かれた。後ろに列ができて本当に恥ずかしい思いをした。結局現金を下ろしにATMへ走る羽目になり、デビットカード特有の加盟店エラーや残高連動トラブルの不便さを痛感した」(50代・主婦)
利便性と安心感を評価する声がある一方、決済の確実性とポイ活的リターンを求める層からは容赦のない指摘が向けられています。
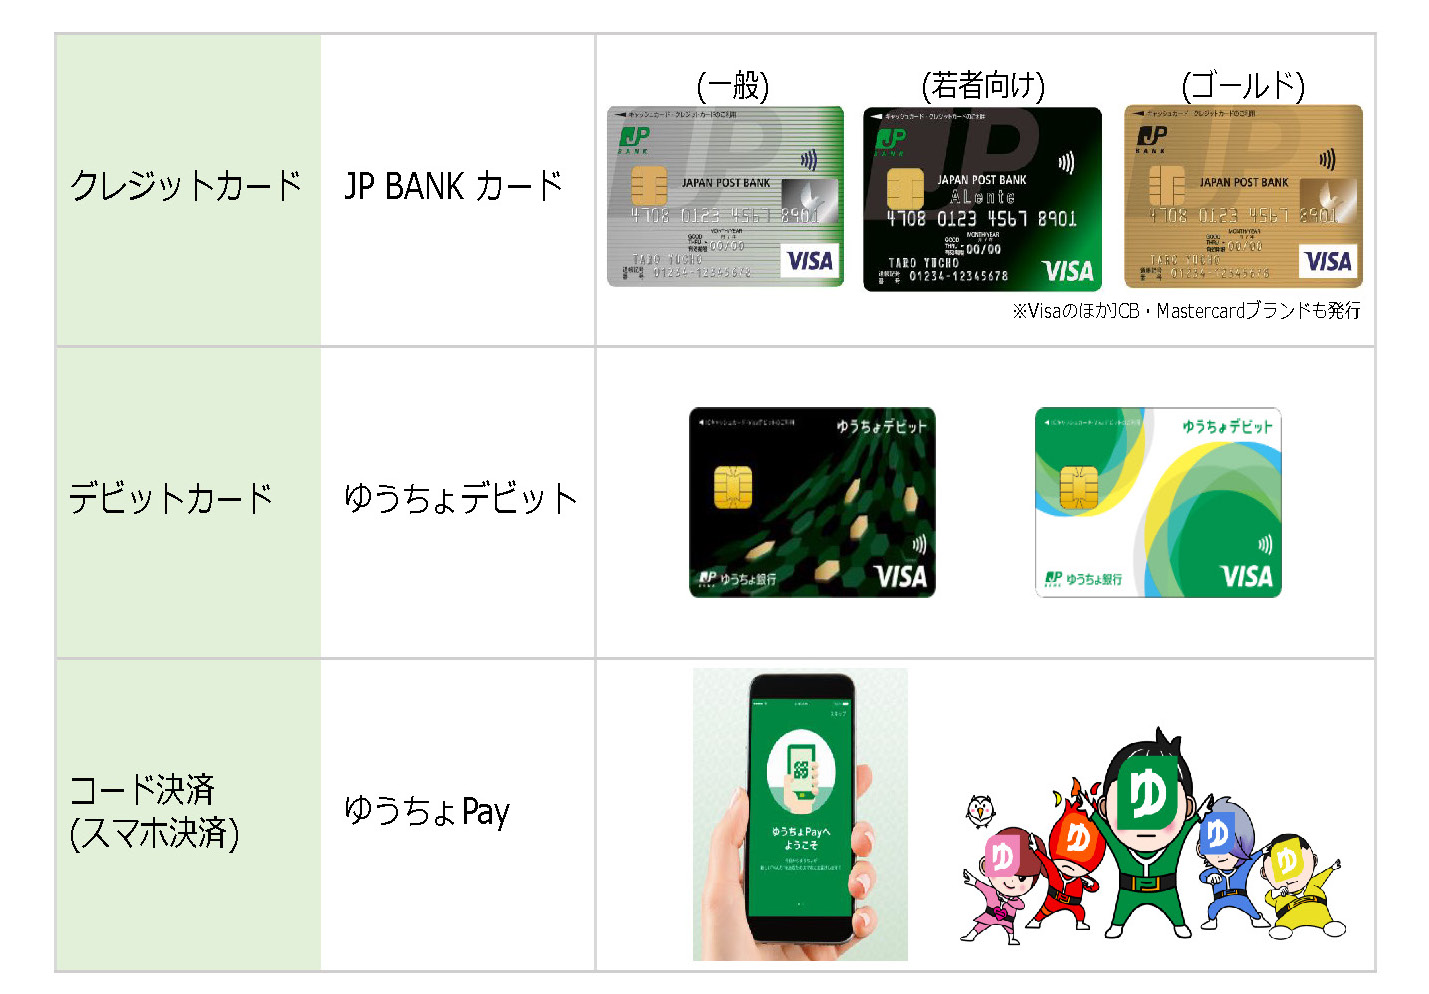
【プロの結論】キャッシュレス行動経済学から見る「選ぶべき人・避けるべき人」
ゆうちょデビット2026年最新の立ち位置を、行動経済学および家計心理学の視点から紐解くと、このカードの本質は「資産形成のための自己規律ツール」であると断定できます。
行動経済学には、お金を支払う際の心理的苦痛を意味する「支払いの痛み(Pain of Paying)」という概念があります。クレジットカードの後払いや分割払いは、購買行動と支払いのタイミングを切り離すことでこの「痛み」を麻痺させ、無意識の過剰消費を誘発しやすい構造を持っています。対照的に、デビットカードは決済と同時に口座残高が目減りするため、適度な「支払いの痛み」がリアルタイムで脳にフィードバックされ、支出に対する健全な心理的境界線(バウンダリー)を維持する効果を発揮します。
この特性を踏まえ、本カードを選択すべき人と慎重になるべき人の判断基準を提示します。
▼ ゆうちょデビットを選ぶべき人
- クレジットカードの使いすぎ・リボ払いに不安を抱えている人:強制的に口座残高の範囲内に支出が収まるため、借金リスクを根本から遮断できます。
- 15歳〜18歳の高校生や大学生:審査なしで持てるため、キャッシュレス社会での金銭感覚を養う最初の1枚として最適です。
- ゆうちょ銀行を生活口座・給与受取口座として長年愛用している人:新たな銀行口座を開設する手間なく、既存の通帳アプリと連動させて直感的に支出管理ができます。
- ポイント管理や有効期限の確認が面倒な人:手続き不要で翌月に現金が直接キャッシュバックされるため、ポイント失効のストレスが一切ありません。
▼ ゆうちょデビットを避けるべき・慎重になるべき人
- 還元率を最優先し「ポイ活」で資産を増やしたい人:還元率0.25%は業界最低水準です。還元重視であれば、年会費無料で1.0%以上の還元を誇るクレジットカードを選択すべきです。
- 高速道路のETCカードをデビットカード1本で発行したい人:構造上デビットカード単体でのETC付帯はできないため、別途ETC専用カードを用意する必要があります。
- スマホ完結(Apple Pay等)で財布を完全に手放したい人:モバイル決済への対応状況に制限があるため、完全なスマート決済を志向するユーザーにはストレスとなります。
【ゆうちょ デビット カード】に関するよくある質問(FAQ)
Q1:無職や専業主婦、ブラックリストに載っている人でも本当に審査なしで作れますか?
A1:作れます。ゆうちょデビットは個人の返済能力を調査するクレジット審査(信用情報照会)を行いません。ゆうちょ銀行の通常総合口座を保有し、規約を満たす15歳以上(中学生除く)の方であれば、就労状況や過去の金融事故に関係なく発行されます。
Q2:ガソリンスタンドで使えないことがあるのはなぜですか?
A2:ガソリンスタンドの給油機は給油完了後に金額が確定する「後日確定決済」の仕組みを採用しているためです。即時残高確認を行わなければならないデビットカードの性質上、一定以上の口座残高(例:数千円〜1万円程度)が事前にキープされていない場合や、システムが対応していないスタンドでは決済エラーとなります。
Q3:申込みからどのくらいで届きますか?届かない場合の確認方法は?
A3:申込み完了後、通常約1〜2週間で自宅に簡易書留で届きます。もし2週間以上経過しても届かない場合は、郵便局の不在票が入っていないか確認してください。不在票がない場合は、口座登録の住所と現住所が異なっているために銀行へ返送されている可能性が高いため、ゆうちょデビット専用デスクまたは最寄りの郵便局窓口への問い合わせが必要です。
まとめ:今後の動向と失敗しないための判断基準
ゆうちょデビットカードは、日本で最も普及しているゆうちょ銀行の口座インフラをそのままキャッシュレス決済に転換できる、極めて信頼性の高いツールです。「審査なし」「口座直結」「永年無料」という3つの盾は、キャッシュレス特有の借金リスクや使いすぎを恐れる層にとって、これ以上ない防壁となります。
しかし、「0.25%という低還元率」や「一部加盟店での利用不可」という現実を知らずにメインカードとして運用すると、想定外の不便や経済的機会損失に直面することになります。自らのライフスタイルが「確実な家計管理」を求めているのか、それとも「利得性の高いポイント還元」を求めているのか。自らの金銭的バウンダリーを見極めたうえで、このカードを賢く日常の武器として位置づけることが、キャッシュレス時代を生き抜くための賢明な判断です。 (出典: ゆうちょ デビット カード(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。