年金収入の確定申告は不要?400万円の罠と大損防ぐ還付申告の極意
毎年1月中旬から下旬にかけて、日本年金機構や各共済組合から一通のハガキが届きます。「公的年金等の源泉徴収票」と印字されたその紙片を手にして、「自分は年金生活だから確定申告なんて関係ない」とそのまま引き出しの奥へしまい込んでいないでしょうか。
その無防備な油断こそが、手元に戻るはずの数万円から十数万円もの現金をみすみす手放す最大の原因です。税務上の負担軽減を目的に「確定申告不要制度」が設けられていますが、これは決して「何もしないことが最もお得」という意味ではありません。制度の表面だけを鵜呑みにした結果、取られすぎた税金を取り戻せないまま損を放置している受給者が後を絶たないのが実情です。
📌 【この記事の重要ポイントまとめ】
- 要点1:公的年金の収入が400万円以下かつ年金以外の所得が20万円以下であれば確定申告自体は原則不要ですが、「非課税」になるわけではありません。
- 要点2:源泉徴収で天引きされた所得税は、医療費控除や各種控除を申請する「還付申告」を行わない限り、1円も手元に戻りません。
- 要点3:所得税の申告が不要なケースでも自治体への住民税申告を怠ると、翌年度の国民健康保険料や介護保険料が跳ね上がる深刻な二次被害が生じます。
【2026年最新】年金受給者の確定申告不要制度と「400万円の壁」の真実
年金受給者の確定申告を巡る議論で、真っ先に登場するのがいわゆる「400万円の壁」です。国税庁が定める確定申告不要制度(400万円)の基準は、高齢者の申告手続きに伴う肉体的・精神的な負担を緩和する目的で導入されました。
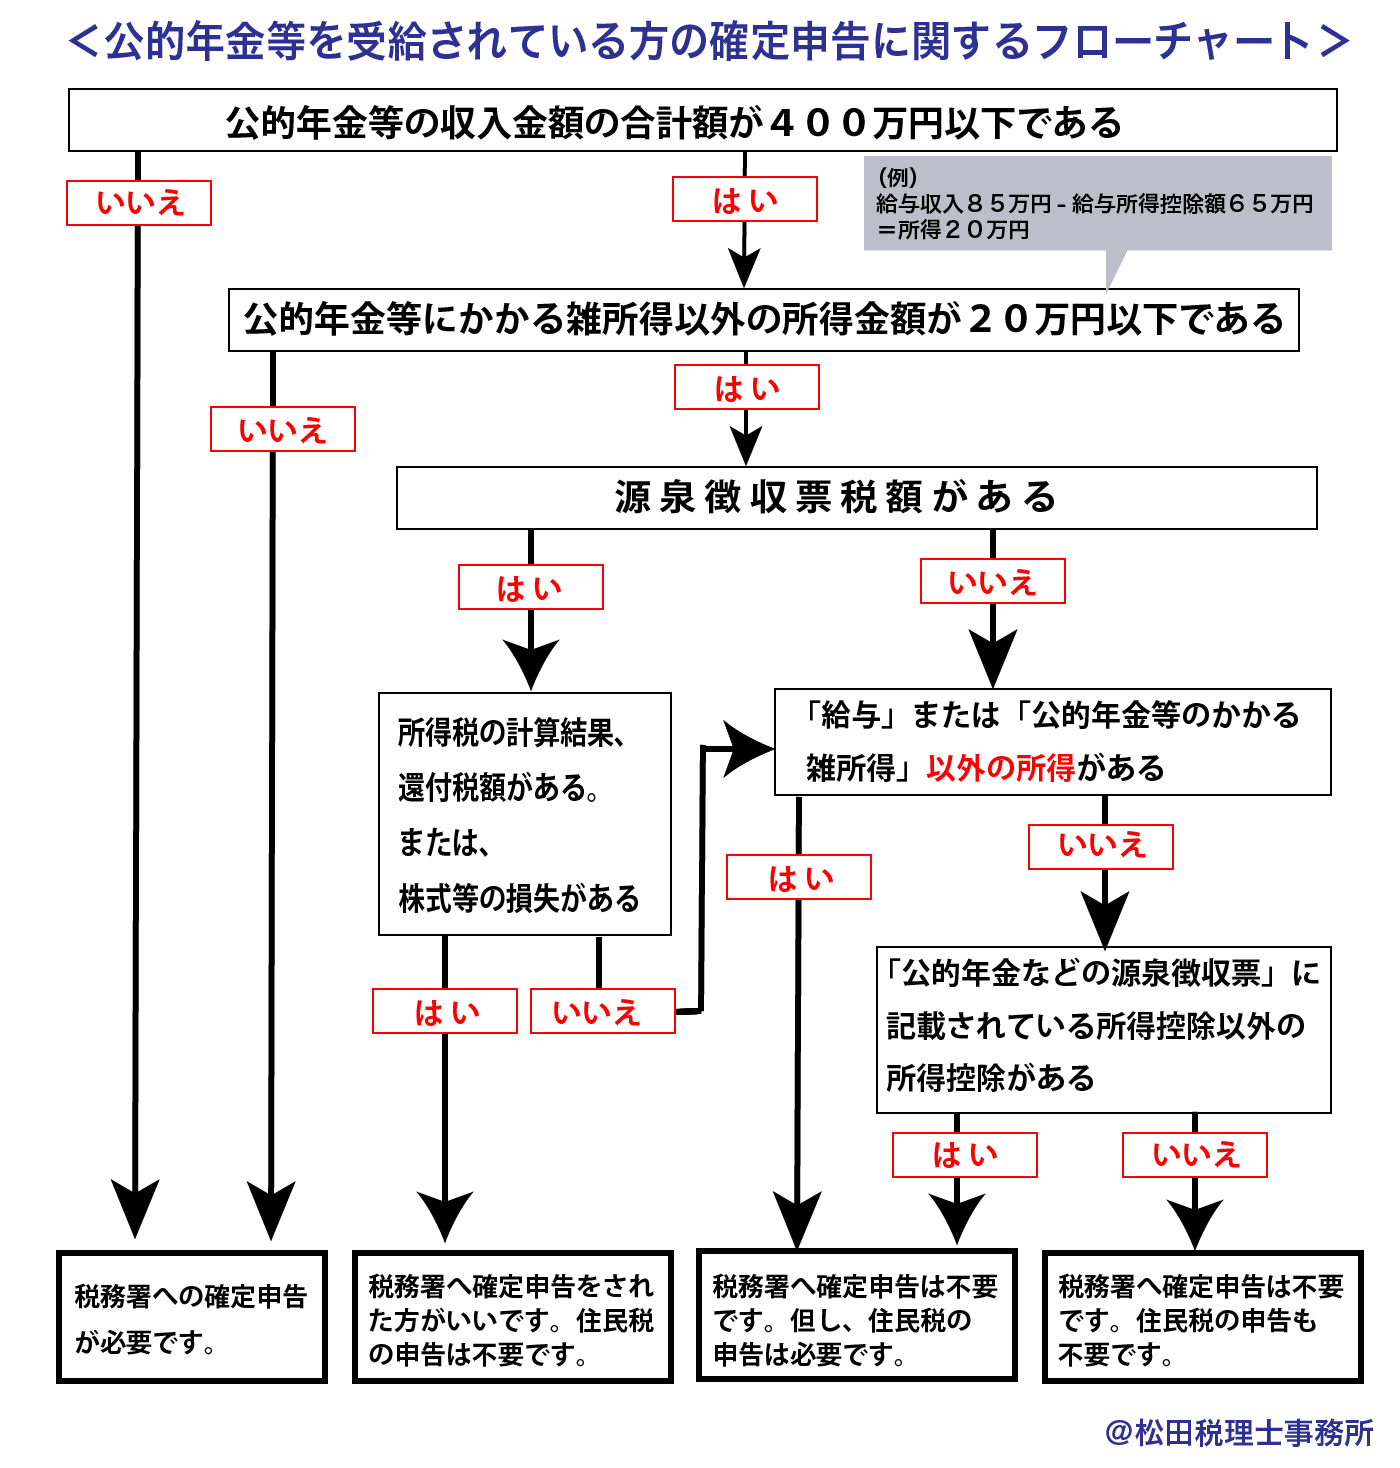
この制度が適用される条件は、具体的に以下の2つの要件を同時に満たす場合に限られます。
- 公的年金等の収入金額の合計額が400万円以下であること(企業年金や外国の年金など源泉徴収の対象となるものを含む)
- 公的年金等に係る保険や配当、アルバイト、原稿料など年金以外の所得が20万円以下であること
ここで極めて重要なのは、「収入」と「所得」の厳格な違いです。公的年金等の税額計算では、受給者の年齢に応じて一定の金額を差し引く公的年金等控除の控除額が設定されています。現行制度において、年金以外の所得が1,000万円以下の場合、65歳未満であれば最低60万円、65歳以上であれば最低110万円が控除されます。
年金収入からこの控除額を引いたものが「雑所得」となりますが、400万円の判定基準は控除を引く前の「額面収入」です。複数の年金(老齢基礎年金と厚生年金、企業年金など)を受け取っている受給者は、合算した総額が400万円を超えていないか入念な計算が求められます。

「400万円以下は申告不要」の甘い罠|医療費控除で還付金を取り戻す絶対条件
多くのシニアが陥る最大の誤解が、「申告しなくてよい=これ以上税金を払う必要もないし、戻るお金もない」という思い込みです。実態は全く逆で、年金受給者の医療費控除と還付申告には大きな金銭的メリットが眠っています。
公的年金は、年金機構から偶数月に口座へ振り込まれる段階で、すでに所得税が一律に天引き(源泉徴収)されています。この源泉徴収額は、前年に提出した「扶養親族等申告書」に基づいた最低限の控除しか反映されていません。
持病の通院や入院、インプラント治療、補聴器の購入、介護保険サービスの一部利用など、シニア世代は医療費の出費がかさみがちです。年間で支払った医療費が10万円(または総所得金額等の5%のいずれか低い方)を超えた場合、確定申告を行うことで、すでに天引きされていた税金が「還付金」として指定口座に振り込まれます。
さらに見落とされがちなのが、年の途中で支払った年金の社会保険料控除や扶養控除の追記です。配偶者と死別・離婚したことによる寡婦控除・ひとり親控除の適用漏れ、障害者手帳の交付を受けたことによる障害者控除など、源泉徴収票に反映されていない控除項目がある場合、申告しなければ払いすぎた税金は国庫に納められたまま二度と戻りません。
【徹底比較】確定申告が「必要な人」「不要な人」「絶対やるべき人」
制度が複雑に見える背景には、国税(所得税)と地方税(住民税)の管轄の違いがあります。各受給者の状況に応じて、確定申告が「義務」なのか、「任意(還付狙い)」なのかを整理しました。
| 対象者の区分 | 該当する具体的な条件 | 手続きの要否 | 編集部の見解・判断基準 |
|---|---|---|---|
| 確定申告が【義務】の人 | ・年金収入が400万円超 ・シルバー人材や副業等の所得が20万円超 | 確定申告が必須 | 期限内申告を怠ると無申告加算税や延滞税のペナルティが発生する高リスク群。 |
| 申告すると【大得】な人 | ・年間医療費が多額 ・源泉徴収票に控除漏れがある ・源泉徴収税額に記載あり | 還付申告を強く推奨 | 申告義務はないが、手続きによって天引きされた所得税が数万円単位で還付される。 |
| 確定申告は不要だが【要注意】の人 | ・年金収入400万以下 ・所得税の源泉徴収税額が0円 ・追加の控除を反映したい | 市区町村への住民税申告が必要 | 確定申告をしない場合、生命保険料控除等の反映に住民税申告を行わないと保険料が割高に。 |
| 何もしなくてよい人 | ・年金収入400万以下 ・追加控除なし ・源泉徴収票の記載内容で完結 | 一切の手続きが不要 | 年金機構から自治体へデータが自動連携されるため、申告を行わなくても影響がない。 |

【実態検証】「住民税申告不要」と混同して保険料が高騰する現場のリアル
確定申告会場や各自治体の税務相談窓口で毎年のように多発しているトラブルが、「年金収入の住民税申告は不要」という危険な勘違いです。
国の確定申告不要制度は、あくまで「国の税金である所得税」についての特例措置に過ぎません。地方自治体が課税する「住民税」については、この制度の対象外となっています。公的年金の源泉徴収票に記載されている控除(社会保険料控除や基礎控除)以外の控除を追加したい場合、確定申告をしないのであれば、お住まいの市区町村役場へ出向いて「住民税の申告書」を提出しなければなりません。
都内の税務相談担当者は、現場の過酷な実態を次のように明かします。
「確定申告が不要だからと何の手続きも取らなかった方が、夏場になって青ざめた顔で窓口に駆け込んでこられます。送られてきた国民健康保険料や介護保険料の納入通知書を見て、前年より急激に跳ね上がっていることに驚かれるのです。所得控除が自治体の税務台帳に反映されなかった結果、実質的な所得が高く判定され、保険料の算定基準が引き上げられてしまった典型例です」
さらに深刻なのは、年金の確定申告をしないとどうなるか、延滞税のペナルティが課されるケースです。例えば、年金収入が400万円以下であっても、マンションの賃貸収入や執筆料、シルバー人材センターでの作業報酬などの年金以外の所得が20万円を超えている場合、確定申告の法的義務が発生します。
これを「年金生活だから関係ない」と放置した場合、税務署からの税務調査や是正勧告によって本来納めるべき本税に加え、最高20%(※2024年以降の改正法規に基づく)に達する無申告加算税や、日数に応じて利息のように加算される延滞税が容赦なく請求されます。国税庁のマイナンバー連携システムが高度化された今日、年金受給者の副収入隠しは瞬時に捕捉される体制が敷かれています。
公的年金等の源泉徴収票の見方と書き方・必要書類チェックリスト
自身が還付申告をすべきか否かは、手元に届いたハガキ一枚で即座に判断できます。公的年金等の源泉徴収票の見方でチェックすべきポイントは、わずか2箇所です。
最初に確認すべきは、「支払金額」の欄です。ここに印字されている数字が400万円以下であるかを確認します。次に最も重要なのが、「源泉徴収税額」の欄です。ここに「12,400円」などと具体的な金額が印字されていれば、その金額を上限として税金を取り戻せる可能性があります。もしこの欄が「0」または「*」となっている場合、最初から所得税を1円も払っていないため、医療費控除などを申告しても還付される税金は存在しません。
申告を行う際に慌てないよう、年金受給者の確定申告の必要書類をリスト化しておきましょう。
- 公的年金等の源泉徴収票の原本(複数の機関から年金を受給している場合は全種類)
- マイナンバーカード(通知カードの場合は運転免許証などの身元確認書類を併用)
- 医療費控除の明細書(医療費の領収書をまとめた集計表、健康保険組合の「医療費のお知らせ」)
- 各種控除証明書(生命保険料控除、地震保険料控除、個人で納めた国民健康保険・介護保険の領収証など)
- 還付金の振込先口座情報(受給者本人名義の通帳やキャッシュカード)
年金受給者の確定申告の書き方は、デジタル化によって劇的に簡素化されています。国税庁の「確定申告書等作成コーナー」を利用すれば、スマートフォンのカメラで源泉徴収票を読み取るだけで、支払金額や控除額が自動入力されます。
税務署の窓口で何時間も待たされる時代は終わりました。マイナンバーカードとマイナポータルアプリを連携させれば、自宅のこたつに入りながら10分程度でe-Taxによる電子送信が完了します。
なお、年金生活者の確定申告の提出期限は、通常の確定申告期間である毎年2月16日から3月15日までです。しかし、払いすぎた税金を返してもらう「還付申告」に限っては、該当年の翌年1月1日から5年間いつでも提出が認められています。多忙な確定申告シーズンを避け、春先や初夏にゆっくり税務署へ相談に行くことも賢明な選択肢です。
【専門家分析】申請主義の罠と老後資産防衛における「家族の役割」
日本の社会保障および税制の根幹には、「申請主義」という冷徹な構造原理が存在します。国や行政は、税金を徴収する際には源泉徴収などを用いて極めて自動的・強制的に回収しますが、税金を返還したり減免したりする局面では、国民側が自発的に声を上げ、証拠書類を揃えて申請しない限り一切動いてくれません。
この仕組みは、デジタル機器の操作に不慣れな高齢者や、複雑な制度条文を読み解けない情報弱者ほど経済的損失を被るという構造的格差を生み出しています。行政機関が「確定申告は不要です」と宣伝するのは、税務署の窓口パンクを防ぐ業務効率化の側面が強く、決して「国民にお金を多く残してあげるための親切心」ではないという本質を認識しなければなりません。
【プロの結論】確定申告に踏み切るべきかの客観的判断基準
確定申告をすべきか迷った際は、感情論ではなく以下の客観的指標を照らし合わせて判断してください。
【申告手続きを断行すべき人】
- 源泉徴収税額が1万円以上あり、世帯の年間自己負担医療費が10万円(所得200万円未満なら所得の5%)を超えている
- 昨年中に妻や夫、親族を扶養に入れた、あるいは配偶者と死別したにもかかわらず、扶養親族等申告書を出していない
- 自宅のリフォーム(バリアフリー改修や省エネ改修)や、ふるさと納税をワンストップ特例なしで行った
【申告を潔く見送るべき人】
- 源泉徴収票の「源泉徴収税額」が完全に0円であり、かつ年間医療費などの控除項目が一切ない
- 年金以外の副収入が完全にゼロで、生活実態に前年からの変更がない
家族社会学の観点からも、親の確定申告書や源泉徴収票の確認は、健全な「金銭的バウンダリー(境界線)」を保ちながら親の生活実態を把握する最高の契機となります。毎年1月に親の源泉徴収票を家族で一度チェックし、医療費の領収書をまとめる習慣をつけることこそが、インフレ時代における最強の老後資産防衛となります。
【年金 収入 確定 申告】に関するよくある質問(FAQ)
Q1:シルバー人材センターやパートの給与収入がある場合、どう判断すればいいですか?
A1:シルバー人材センターの配分金は「雑所得」、パート勤務は「給与所得」として扱われます。これらの所得(収入から必要経費や給与所得控除を引いた手取り相当額)の合計が年間20万円を超える場合、年金収入が400万円以下であっても確定申告の提出義務が発生します。20万円以下であれば所得税の確定申告は不要ですが、お住まいの自治体への住民税申告は必要です。
Q2:過去3年間、多額の医療費を払っていたのに申告していませんでした。もう手遅れですか?
A2:諦める必要はありません。税金を取り戻す「還付申告」は、過去5年間までさかのぼって提出できます。領収書や医療費通知が保管されていれば、過去の各年度ごとに申告書を作成し直すことで、数年分の払いすぎた所得税を一括で取り戻すことが可能です。
Q3:年金の確定申告をしない場合、ふるさと納税の扱いはどうなりますか?
A3:年金生活者であっても、確定申告をしない場合は「ワンストップ特例制度(寄附先が5自治体以内)」の申請書を各自治体へ提出していれば控除が適用されます。ただし、医療費控除などを適用するために確定申告を行う場合は、ワンストップ特例が無効になるため、確定申告書の中にふるさと納税の寄附金控除も必ず併記して提出してください。
まとめ:放置は最大の損失!「源泉徴収税額」のチェックから始めよう
「年金暮らしだから税金の手続きなんて関係ない」という先入観は、今の複雑な税制下では大きな経済的損失に直結します。確定申告不要制度は、手続きを免除してくれる便利な盾であると同時に、受給者から還付金の存在を覆い隠す目隠しにもなり得ます。
まずは手元に届いた「公的年金等の源泉徴収票」の「源泉徴収税額」欄に目を凝らしてください。そこに数字が刻まれているなら、それはあなたが過去1年間、国に納めすぎたお金を取り戻すための入場チケットです。知っている人だけが恩恵を受けられるのが税金の仕組みです。正しい知識を武器に、ご自身と家族の大切な資産を確実に防衛してください。 (出典: 年金 収入 確定 申告(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。