高校生の扶養控除は縮小?児童手当拡充の罠とバイト103万の壁
子育て世帯への経済支援拡充を旗印に掲げ、高校生(16〜18歳)まで支給期間が延長された児童手当。しかし、その華々しいアナウンスの舞台裏で、高校生を育てる保護者の間には強い警戒感が広がっています。児童手当の手厚い給付と引き換えに進められている「高校生の扶養控除の見直し」が、家計に思わぬ影を落としているためです。
「手当が支給されても、控除が削られれば実質的な増税ではないか」——SNSや教育費相談の現場では、制度の複雑さと実質負担増に対する不安の声が絶えません。さらに、高校生自身が始めるアルバイト収入と「年収103万円の壁」の連動問題も重なり、仕組みを正しく把握していなければ手取り収入が大きく目減りするリスクが潜んでいます。2026年最新の税制改正動向を踏まえ、子育て世帯が直面する現実と家計を守るための要点を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:児童手当の高校生延長に伴い、16〜18歳を対象とする扶養控除は「廃止」ではなく「縮小」の方向で制度調整が進む。
- 要点2:所得税・住民税の控除額引き下げにより、世帯年収によっては手当の受給額を増税分が相殺する「実質負担増」の逆転現象が発生する。
- 要点3:高校生のアルバイト年収が103万円を超えると親の扶養から外れ、世帯全体で十数万円規模の税負担急増を招くため綿密な管理が不可欠。
【2026年最新】高校生の扶養控除見直しの真相|児童手当拡充で「実質増税」が囁かれるカラクリ
政府が推進する少子化対策の一環として、児童手当の対象年齢は高校生年代(18歳を迎えた最初の3月31日まで)へと延長され、所得制限の撤廃とともに月額1万円(年額12万円)の給付が実施されています。子育ての現場から歓迎の声が上がる一方で、財務省や与党税制調査会が議論を重ねてきたのが16歳から18歳 扶養控除 見直し経緯に端を発する税負担の調整です。
児童手当という直接給付と、税制上の優遇措置である扶養控除を同時に満額適用することは「手当と控除の二重取り」にあたるという行政側の理屈が背景に存在します。過去の民主党政権時代、中学生以下を対象とした子ども手当の創設時に年少扶養控除(0〜15歳)が完全廃止された苦い記憶を持つ親世代の間では、「高校生の扶養控除も廃止されるのではないか」という危惧が根強く囁かれていました。
しかし、高校生の扶養控除を完全に撤廃した場合、高所得層のみならず中堅所得層においても、手当として受け取る12万円を控除廃止による増税額が上回る「実質増税」が広範囲で発生します。世論の反発と家計への打撃を考慮した結果、完全な高校生 扶養控除 廃止は見送られ、控除額の一部を引き下げる高校生 扶養控除 縮小という着地点が模索されてきました。名目上は「手当の拡充」と銘打ちながら、実質的な純増効果を限定的に抑え込む財政上の辻褄合わせが、この見直しの本質と言えます。
一般扶養控除と特定扶養控除の決定的な違い|控除額と税制改正のタイムライン
高校生世代の扶養控除を正しく理解するためには、税法上の区分を正確に把握しておく必要があります。現行の税法において、扶養親族はその年齢によって「一般扶養控除」と「特定扶養控除」に明確に区分されています。
高校生 扶養控除 金額のベースとなっているのは、16歳から18歳に適用される一般扶養控除です。これに対し、大学進学などで莫大な教育費負担が発生する19歳から22歳には「特定扶養控除」が適用され、控除枠が手厚く設定されています。この特定扶養控除 一般扶養控除 違いを整理した上で、検討されている税制改正 扶養控除 2026年最新の枠組みを比較すると、制度改変の規模が浮き彫りになります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
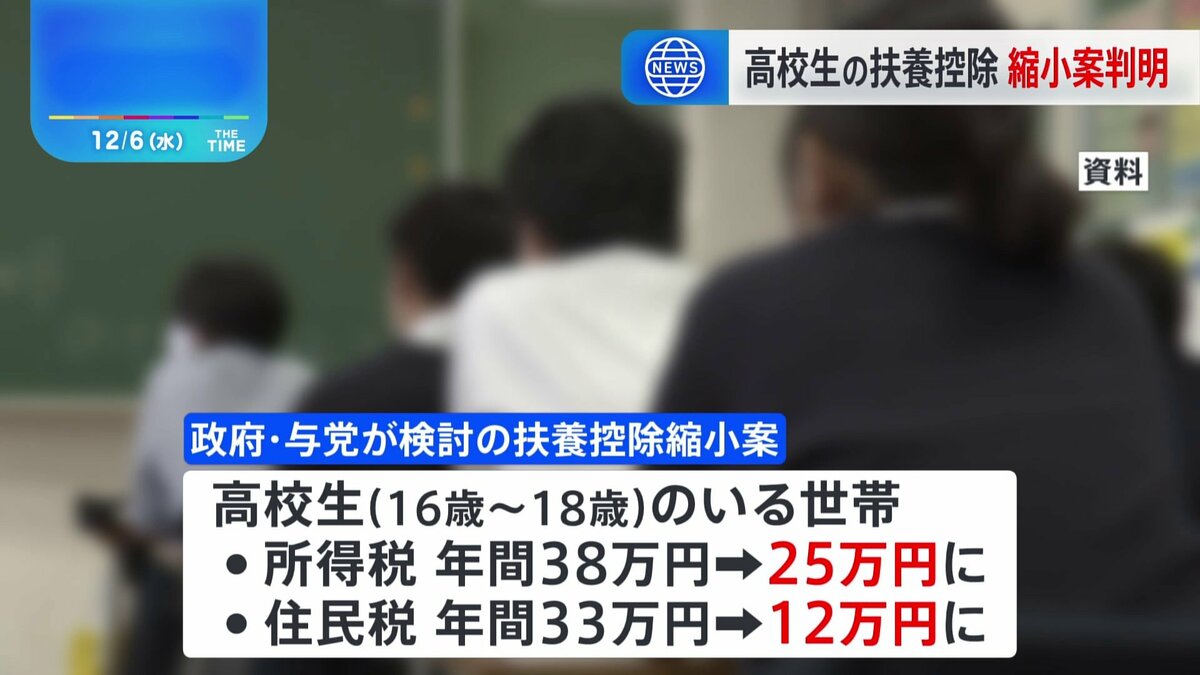
| 現行の一般扶養控除(16〜18歳) | 所得税:38万円 住民税:33万円 | 児童手当:月額1万円(年12万円)給付中 | 手当満額と控除の両輪で家計支援効果が最も高い過渡期の状態。 |
| 改正案における縮小水準(16〜18歳) | 所得税:25万円(13万円減) 住民税:12万円(21万円減) | 児童手当12万円との差引で実質プラスを維持する設計値 | 高所得世帯ほど税率が高いため、手当12万円の恩恵がほぼ相殺される構造的欠陥が残る。 |
| 特定扶養控除(19〜22歳) | 所得税:63万円 住民税:45万円 | 児童手当なし(給付対象外) | 現行維持方針。大学生世代の重い教育費を軽減するための防波堤として機能。 |
| 年少扶養(0〜15歳) | 所得税:0円 住民税:0円 | 児童手当:月額1万円〜1.5万円 | 2010年に控除全廃。この「手当と控除のバーター」が高校生世代にも波及した形。 |
所得税の控除額が38万円から25万円に、住民税の控除額が33万円から12万円に圧縮された場合、課税所得に跳ね返る影響は決して小さくありません。これが児童手当 高校生 扶養控除 影響の核心部であり、世帯の所得税率(5%〜45%)に応じて負担の増減幅が大きく分かれる要因となっています。
【バイトの罠】高校生の年収103万円の壁と扶養が外れた場合の家計ダメージ
扶養控除の見直しと並行して、各家庭で厳重な管理が求められるのが高校生 バイト 扶養控除 103万の壁です。高校生が自主的にアルバイトを始め、社会経験を積むこと自体は有意義であるものの、収入管理を誤ると親の税負担が跳ね上がり、世帯収入が激減する逆転現象が発生します。
税法上、親の扶養親族としてカウントされるための高校生 扶養控除 年収上限は、年間の合計所得金額が48万円以下と定められています。給与所得者の場合、最低55万円の給与所得控除が差し引かれるため、収入ベースでは「55万円 + 48万円 = 103万円」が扶養にとどまるデッドラインとなります。
では、アルバイト収入が103万円をわずかでも超えてしまい、高校生 扶養 外れるとどうなるのか。発生するリスクは次の3点に集約されます。
- 親の扶養控除の完全喪失:親の所得から差し引かれていた38万円の控除(改正後は25万円想定)および住民税控除が全額消滅します。例えば親の所得税率が20%の場合、所得税と住民税を合算して年間約10万〜11万円の税負担増が親に直撃します。
- 高校生本人の課税発生:高校生自身の給与収入が103万円を超えると、超えた部分に対して高校生 アルバイト 所得税 住民税が課されます。住民税の均等割・所得割に関しては、自治体基準により年収100万円前後から課税されるケースも少なくありません。
- 高校生等就学支援金への波及:多くの自治体や国の「高等学校等就学支援金」は、保護者の課税所得(市町村民税の課税標準額等)を算定基準に用いています。扶養親族が1人減ることで課税所得が押し上げられ、授業料支援の支給ランクが下がる、あるいは全額支給対象から外れる致命的な経済打撃に繋がりかねません。
「子どもが頑張って105万円稼いだ結果、親の税金が十数万円上がり、高校の授業料無償化枠から外れて数十万円の自己負担が発生した」という事態は、知識不足によって現実に引き起こされる最悪のシナリオです。

【実態検証】子育て世帯のリアルな声と現場目線で見えたリアル
大手メディアの世論調査や大手知恵袋、SNSのコミュニティを分析すると、高校生を持つ保護者たちの間には制度に対する不信感と生活苦が色濃く滲み出ています。公表される政策発表の文字面と、日々の教育費の支払いに追われる保護者の体感値には決定的な乖離が生じています。
都内の私立高校に通う子どもを持つ40代の母親は、取材に対して次のように胸の内を吐露しました。
「毎月1万円の手当が振り込まれる通帳を見て最初は安堵しました。しかし、年末調整の試算を税理士に見てもらったところ、控除縮小と各種所得制限の兼ね合いで、年間を通せばプラスマイナスゼロどころか、住民税の増額分でわずかにマイナスになる計算でした。物価高で部活の遠征費も教科書代も跳ね上がっている中、支援のポーズだけ見せられて実質的に搾取されている感覚が拭えません」
また、地方都市で公立高校生を育てる父親からも、アルバイト事情に関する切実な現場の声が聞かれます。
「夏休みや冬休みにシフトを詰め込んだ息子が、12月直前になって年収100万円を超えそうだと慌てて店長にシフト減を願い出る事態になりました。周囲の高校生バイト仲間も皆、年末になると『103万を超えたら親に怒鳴られる』とシフト調整に追われています。健全に働いて自立を学ぶはずの労働現場が、制度の歪みによって萎縮させられています」
制度改定の細部を知らない家庭では、高校生が「友だちに誘われてシフトを増やした」「年末の繁忙期手当で思わぬボーナスが入った」といった些細なきっかけで103万円の枠を踏み越えてしまいます。保護者側が毅然とした制度理解を持ち、家庭内で共有していなければ、家計防衛は成り立ちません。
一般に知られていない盲点とネットの誤解|勤労学生控除の危険な落とし穴
高校生の扶養と税制を巡っては、インターネット上で誤った解釈や危険なアドバイスが散見されます。特に深刻なトラブルを招きやすい2大誤解を是正します。
誤解1:「勤労学生控除を使えば130万円まで親の扶養でいられる」という幻想
ネット検索で頻繁に目にするのが「勤労学生控除を使えば年収130万円まで無税になる」という言説です。これは事実の一部を切り取った危険な誤認です。確かに、高校生自身が「勤労学生控除(所得税27万円控除)」を申請すれば、本人自身の所得税は年収130万円まで非課税となります。
しかし、これはあくまで高校生本人の所得税の話に過ぎません。親が利用する「一般扶養控除」の適用基準は合計所得金額48万円以下(年収103万円以下)のままであり、勤労学生控除を本人が使おうと何ら緩和されません。つまり、子どもが120万円稼いで勤労学生控除を申告した場合、子どもの所得税はゼロで済みますが、親の扶養からは完全に除外され、親の税金は跳ね上がります。
誤解2:「就学支援金があるから多少の増税は問題ない」という軽視
「高校授業料無償化があるから、扶養控除が多少減らされてもトータルでは痛手にならない」という論調も散見されます。しかし、前述の通り就学支援金の判定基準(年収目安約910万円未満や約590万円未満の判定)は、市町村民税の課税所得をベースに算定されます。控除額が縮小して課税所得が底上げされれば、これまで無償化の上位給付を受けられていたボーダーライン上の世帯が基準値を超過し、支援金を打ち切られるリスクに直結します。
【プロの結論】親子の金銭教育と健全な境界線(バウンダリー)の確立
高校生の扶養控除問題は、単なる税金計算の枠組みを超え、親子関係や家庭教育の根幹に関わる課題です。アルバイトを始める年齢に達した高校生に対して、多くの親は「自分の小遣いは自分で稼ぎなさい」と突き放すか、逆に子どもの収入に一切干渉しない無関心を決め込みがちです。
しかし、現代日本の税制において、高校生の労働は「世帯全体の純資産」と直結しています。親子の間に健全な心理的境界線(バウンダリー)を引きつつも、家計管理においてはオープンな対話が欠かせません。「稼ぐことの尊さ」を教えると同時に、「稼ぎすぎると世帯全体でどのような損失が生じるか」という税制の構造的制約を包み隠さず共有することが不可欠です。隠れてバイト代を溜め込んだ末の扶養外れトラブルを予防するためにも、給与明細を毎月親子で確認し合うルール作りを推奨します。

年末調整と確定申告の実務|損をしないための手続きと記入ミス防止策
高校生の扶養控除を適切に適用し、余計な追徴課税を防ぐためには、高校生 扶養控除 手続き 年末調整の正確な実務手順を抑えておく必要があります。会社員であれば毎年秋口に勤務先から配布される「給与所得者の扶養控除等(異動)申告書」の記入が主戦場となります。
申告書の「主たる給与から控除を受ける扶養親族(源泉控除対象配偶者を除く)」の欄に、対象となる高校生(16歳以上19歳未満)の氏名、マイナンバー、生年月日、続柄を記入します。ここで最も注意すべきは「所得の見積額」の欄です。
- 所得の見積額の正確な計算:本人の年間の見込み給与収入から、給与所得控除額(55万円)を差し引いた金額を記入します。例えば年間アルバイト収入が80万円を見込む場合、「80万円 − 55万円 = 25万円」が所得見積額となります。ここへ「80万円」と総支給額を誤記入してしまうと、所得要件を超過したとみなされ、会社側で控除から除外される事務エラーが多発しています。
- 12月のシフトによる超過への対応:年末調整の書類を提出した後に、年末の繁忙期バイトで103万円を超えてしまうケースがあります。この場合、勤務先へ速やかに修正を申し出るか、翌年2月16日から3月15日までの確定申告期間中に、親自らが確定申告書を提出して扶養親族の異動を修正申告しなければなりません。放置すれば、後日税務署から「扶養控除の是正通知」が会社経由で届き、追徴税額の一括天引きという最悪の形で露呈します。
【扶養 控除 高校生】に関するよくある質問(FAQ)
Q1:高校生の子どもがバイト先を掛け持ちしている場合、103万円の壁はどう計算されますか?
A1:掛け持ちしているすべてのアルバイト先の給料を合算して計算します。例えばA店で年60万円、B店で年50万円稼いだ場合、合計収入は110万円となり、103万円の壁を超えて扶養から外れます。「1店舗あたり103万円未満なら大丈夫」という解釈は完全な誤りです。税務署はマイナンバーを通じて合算所得を確実に把握します。
Q2:児童手当が拡充された現在、高校生の扶養控除縮小はいつから適用されますか?
A2:税制改正関連法案の施行時期に基づき、所得税については2026年(令和8年)分、住民税については翌年の2027年(令和9年)度課税分から段階的に適用されるスケジュールで調整されています。実際の給与天引きや手取り額に影響が出るタイミングは年度によって異なるため、毎年の年末調整アナウンスを注視してください。
Q3:フリマアプリでの不用品販売や動画配信の収益も103万円に含まれますか?
A3:生活用動産の売却(着なくなった私服や読み終えた参考書の出品など)による利益は原則として非課税であり、103万円の枠には含まれません。しかし、転売目的での仕入れ販売や、動画配信プラットフォームからの広告収入、投げ銭などは「雑所得」や「事業所得」に該当します。これらは給与所得控除(55万円)が使えず、経費を引いた純利益が基礎控除枠(年間48万円)を超えた時点で扶養から外れるため、アルバイト給料以上に厳格な警戒が必要です。
Q4:高校生が103万円を超えて稼いだ場合、親の勤務先の「家族手当」にも影響しますか?
A4:勤務先の福利厚生規定によりますが、極めて高い確率で影響を受けます。多くの企業の扶養手当・家族手当支給基準は、税法上の扶養(年収103万円以下)や社会保険の扶養基準に連動しています。子どもが103万円を超えたことで会社の扶養手当(月額1万〜2万円程度)が打ち切られ、手取りが急減するケースが後を絶ちません。就業規則を必ず確認してください。
まとめ:今後の動向と失敗しないための判断基準
児童手当の拡充と高校生の扶養控除見直しは、一見すると「子育て支援の手厚い拡充」に見えながら、その内実は給付と増税が交錯する極めてセンシティブな制度改革です。家計を預かる保護者が損をしないためには、感覚的な安心感に流されず、冷静な計算に基づいた行動を取らなければなりません。
特に注視すべき判断基準として、以下の2点を徹底してください。
- 年収ボーダーライン世帯の注意:世帯年収が800万円〜1,000万円前後の層は、手当12万円による受給メリットと控除縮小による税負担増が拮抗します。さらに就学支援金の判定ラインギリギリに位置している場合、控除圧縮がトリガーとなって授業料支援の減額を招くリスクがあるため、試算ツールやFP相談を活用した早期のシミュレーションが不可欠です。
- 家庭内ルールとしての「年収100万円制限」:高校生がアルバイトを行う際は、103万円ギリギリを狙わせるのではなく、交通費支給の有無や住民税均等割の非課税ライン(年収100万円前後)を考慮し、「年間100万円以内」を目安にシフト上限を設定することを強く推奨します。数千円の追加シフト代のために、世帯全体で十数万円の税と手当を失うリスクは合理性を欠きます。
国の制度設計が目まぐるしく変化する過渡期だからこそ、正しい税制知識こそが家計を守る最強の武器となります。目先の児童手当振込に惑わされることなく、年間を通じた税負担と手取り額のトータルバランスを見据えて賢明な選択を下してください。 (出典: 扶養 控除 高校生(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。