タカ派ハト派の違いとは?日銀利上げと為替影響を徹底解説【2026年】
経済ニュースや政治の国際報道を開くと、連日のように紙面やタイムラインを賑わせる「タカ派」と「ハト派」という言葉。2024年のマイナス金利解除以降、追加利上げの歩みを進める日本銀行の動向や、金融政策の舵取りに苦慮する米連邦準備制度理事会(FRB)のニュースにおいて、これほど頻繁に登場する専門用語も珍しくありません。
しかし、なぜ政策スタンスの対立を猛禽類のタカと平和の象徴であるハトに例えるのか、そして政治外交と中央銀行の金融政策ではその言葉が指し示す意味がどう異なるのかを、体系的に説明できる方は決して多くないのが実情です。2026年現在の最新金融環境とリアルな市場データを交えながら、私たちの生活や資産運用に直結する両者の決定的な見分け方を解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
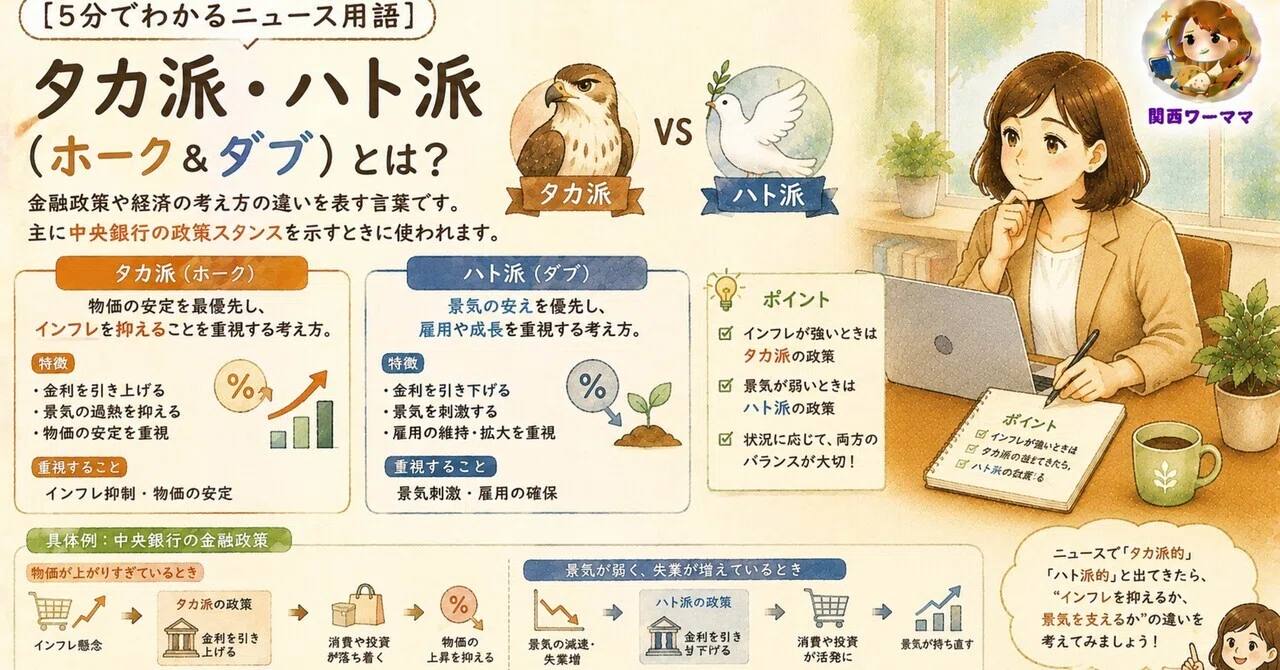
- 要点1:タカ派は「インフレ抑制・利上げ推進(政治では強硬路線)」、ハト派は「景気支援・金融緩和継続(政治では協調対話)」を志向する。
- 要点2:日銀総裁・審議委員の発言がタカ派に傾くと「長期金利上昇・円高・株安」、ハト派に傾くと「金利低下・円安・株高」の圧力が市場にかかりやすい。
- 要点3:固定観念にとらわれず、政策決定者が現在「データに基づいてどの位置に立っているか」を見極める金融リテラシーが資産防衛の鍵を握る。
【徹底比較】タカ派・ハト派の違いとは?政治・金融における意味の差と決定的な見分け方
ニュースで頻繁に見かける「タカ派・ハト派」とは一体何が違うのか?政治や日銀の金融政策における意味の差、利上げ・利下げへの影響まで徹底解説!知っておくべき決定的な見分け方と最新の動向を今すぐチェックしていきましょう。
言葉の成り立ちを遡ると、強硬派と穏健派の語源は1812年の米英戦争前夜のアメリカ議会にあります。主戦論を唱えた若手議員グループが「ウォー・ホークス(主戦派=タカ派)」と呼ばれ、それに対抗して対話と平和的解決を模索した人々が聖書由来の「平和の象徴=ハト派」と称されたのが発端です。
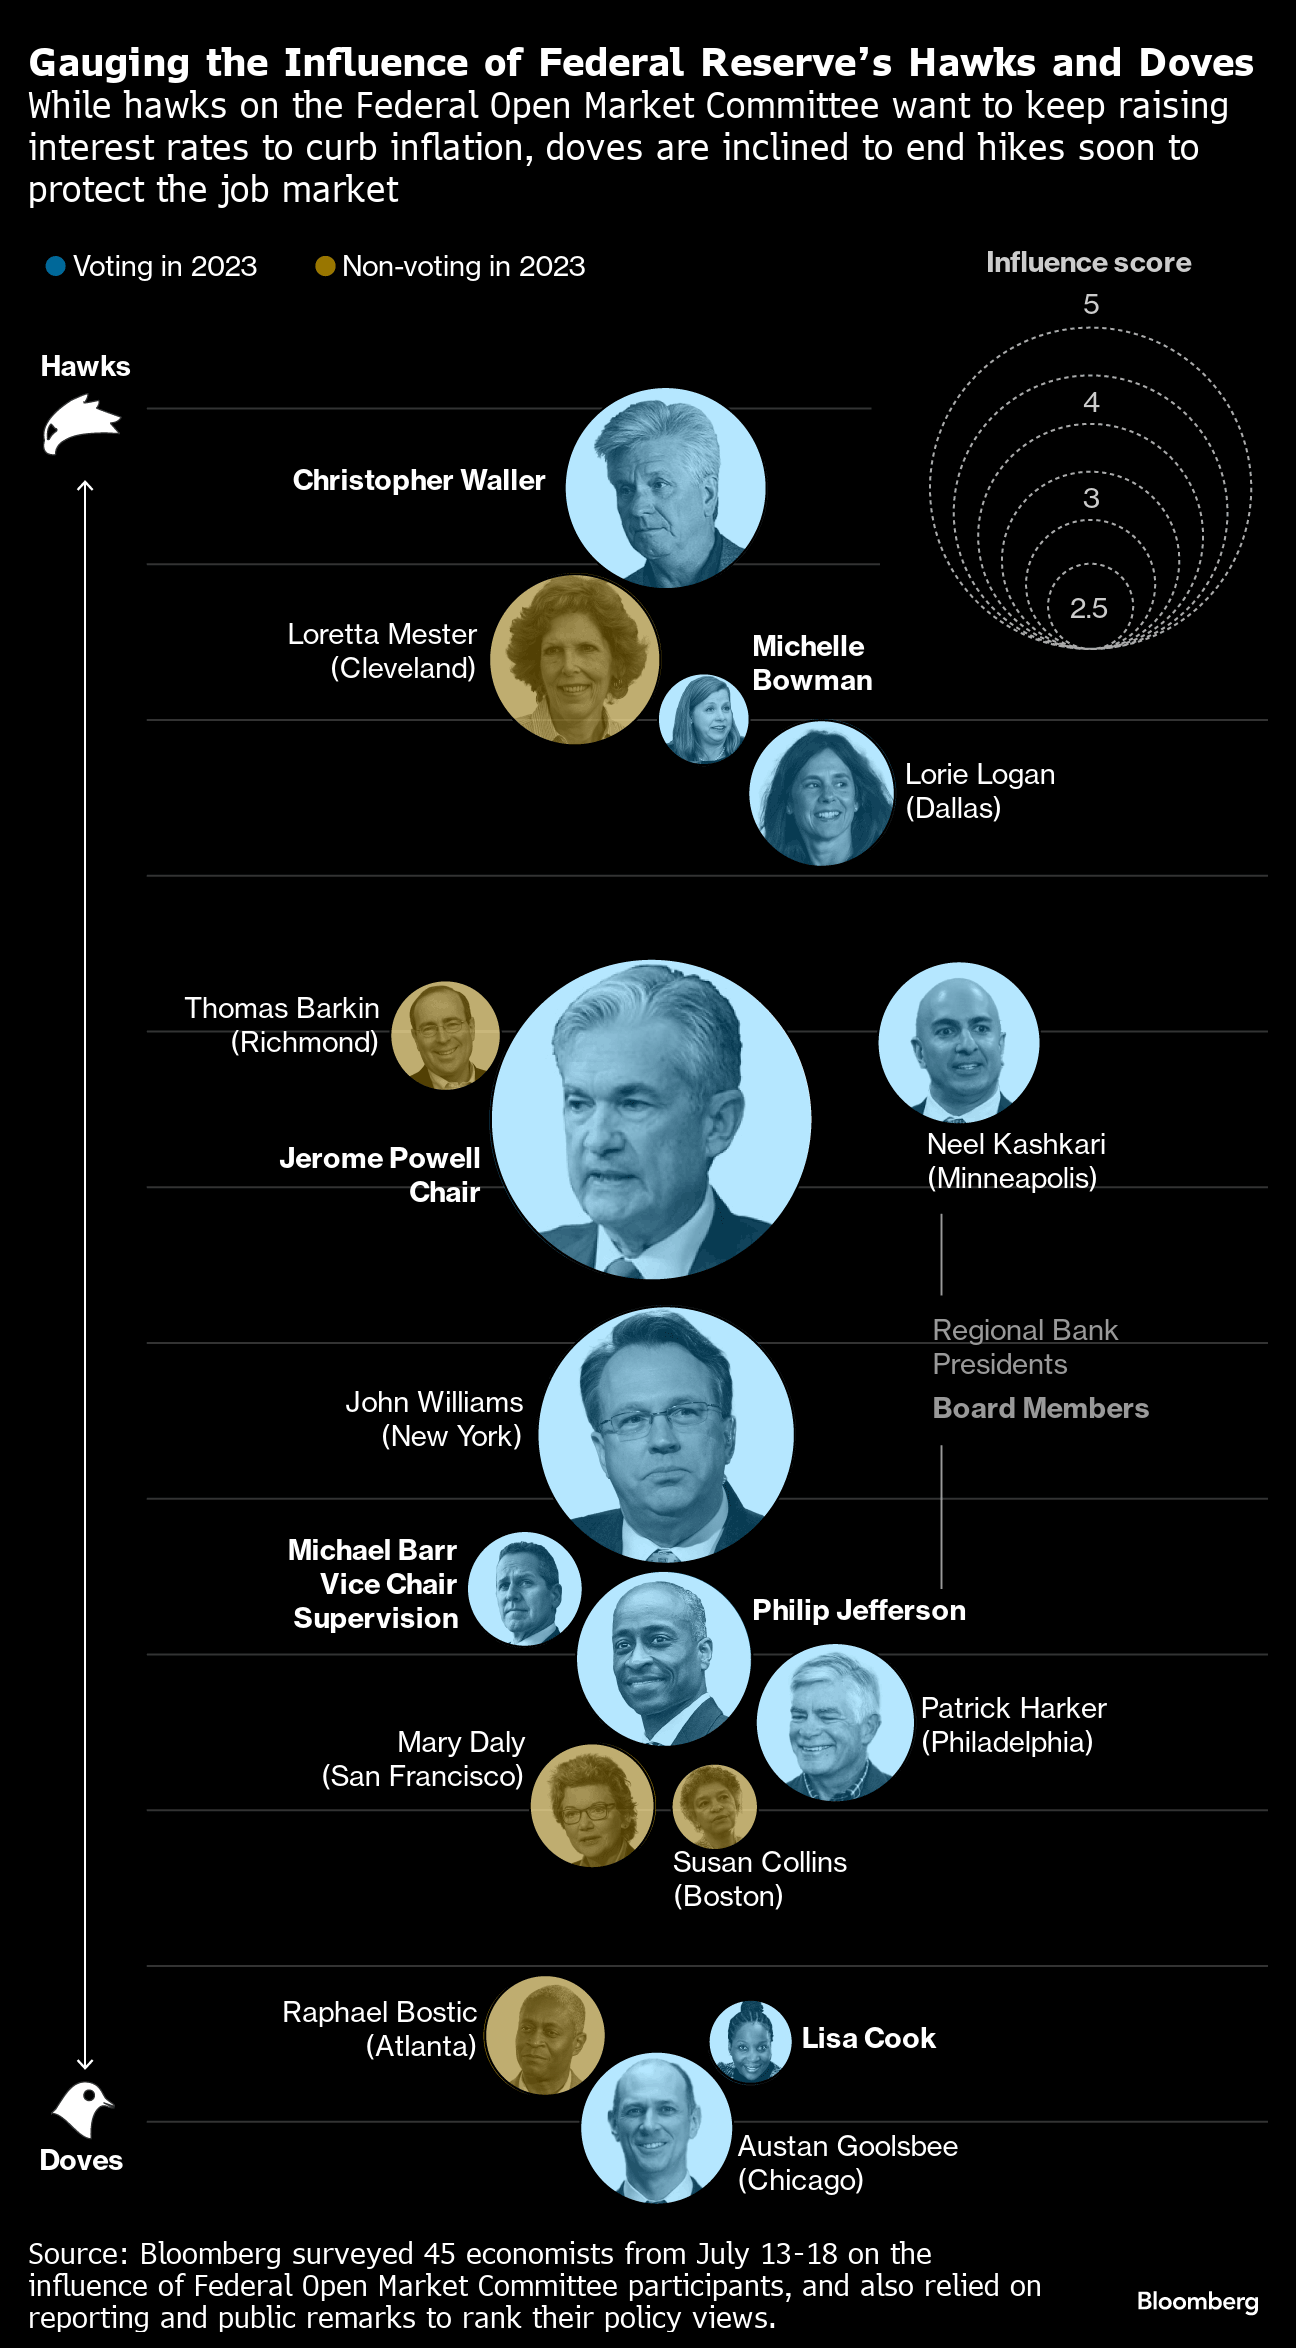
この対立構図が中央銀行の金融政策に持ち込まれた際、意味の力点が「軍事力」から「物価の番人としての姿勢」へとスライドしました。金融の世界におけるタカ派とは、物価の高騰(インフレ)を力づくで抑え込むために金融引き締めや利上げを辞さない強硬姿勢を指します。反対にハト派とは、物価上昇のリスクをある程度許容してでも景気の下支えや雇用の安定を優先し、金融緩和や低金利政策の維持を好む穏健姿勢を表します。
日常のニュースを見分ける最大のポイントは、「何を最も恐れているか」という政策主体のプライオリティに注目することです。タカ派が恐れるのは「通貨価値の下落とインフレの暴走」であり、ハト派が恐れるのは「引き締めによる景気後退(リセッション)や失業者の増加」に他なりません。この軸さえ把握しておけば、日銀総裁やFRB高官の談話がどちらに舵を切っているのかを即座に見抜くことが可能です。
【一目でわかる一覧表】タカ派とハト派が経済・家計に与える影響の全貌
金融政策の方向性は、単なる学術的議論にとどまらず、為替レートや株式市場、さらには私たちの住宅ローン金利や預金金利に直接波及します。両派のアプローチと市場への波及経路を以下の比較データで整理しました。
| 項目 | タカ派(Hawk)のアプローチ | ハト派(Dove)のアプローチ | 編集部の見解・評価 |
|---|---|---|---|
| 政策の主目的 | 物価高の抑制、経済の過熱防止 | 景気刺激、雇用創出、賃上げ持続 | 経済局面によって正解が180度反転する関係 |
| 金利政策手段 | 政策金利の引き上げ(利上げ)、量的引き締め | 政策金利の引き下げ(利下げ)、資金供給拡大 | 利上げ幅(25bpか50bpか)が最大の焦点 |
| 為替(ドル円)への影響 | 自国通貨高要因(日銀なら円高方向へ) | 自国通貨安要因(日銀なら円安方向へ) | 米国の金融姿勢との「金利差ギャップ」が鍵 |
| 株式市場の反応 | 借入コスト増により短期的には株安(銀行株は上昇) | 過剰流動性により全体的に株高(グロース株優位) | 金利上昇局面ではセクターごとの明暗が鮮明化 |
| 家計・住宅ローン | 変動金利上昇で返済負担増、預金利息は増加 | 低金利継続で借入容易、実質的なインフレ負担 | 2026年現在は「金利上昇への耐久力」が試される局面 |
【実態検証】日銀金融政策決定会合と植田総裁の言動から読み解く「スタンスの揺らぎ」
金融市場において、当局者の発言は一言一句が数十兆円のマネーを動かすトリガーとなります。2023年4月に就任した日本銀行の植田和男総裁をめぐる市場の評価は、まさにこの「タカ派・ハト派」のシーソーゲームそのものでした。
就任当初、植田総裁は理論派の学者出身らしく慎重な言い回しに終始し、市場からは「慎重なハト派」と受け止められていました。しかし、2024年の春闘での歴史的な高水準賃上げを確認した日銀は、マイナス金利政策の解除に踏み切り、同年7月には政策金利を0.25%へ引き上げました。記者会見で植田総裁が見せた表情の引き締まりと、「経済・物価情勢が想定通り推移すれば、引き続き政策金利を引き上げていく」という踏み込んだ明言は、市場に強烈な「タカ派サプライズ」として受け止められ、一時的な歴史的株価乱高下を招いたことは記憶に新しい事実です。
一方、海の向こうの米連邦準備制度理事会(FRB)のパウエル議長もまた、巧みなコミュニケーションで市場と対話を続けています。公式会見におけるパウエル議長の「インフレとの戦いは道半ばだが、労働市場の軟化も看過できない」といった微妙なニュアンスの滲み出るコメントは、ウォール街のアナリストによって「タカ派的利下げ(Hawkish Cut)」などと分析され、言葉の背後にある本音が常に詮索されています。
SNSや個人投資家のコミュニティを検証すると、「日銀が利上げを示唆するたびに資産評価額が乱高下して胃が痛い」「総裁の会見は暗号解読のようだ」といった生の声が溢れています。中央銀行総裁の一言は、単なる事務連絡ではなく、巨大な心理戦のツールとして機能しているのです。
一般に知られていない盲点とネットの誤解|「タカ派=悪」「ハト派=正義」は本当か?
ネット上の掲示板やSNSの言説を観察していると、深刻なバイアス(先入観)に陥っているケースが散見されます。その最たるものが、「住宅ローン金利を引き上げるタカ派は庶民の敵であり、低金利で景気を温めるハト派こそが正義の味方である」という二元論的な誤解です。
しかし、これは極めて危険な短絡的思考と言わざるを得ません。もし中央銀行がハト派的なスタンスに固執し、通貨供給を垂れ流して超低金利を放置し続ければどうなるでしょうか。通貨価値は暴落し、輸入物価の急騰を通じて食料品やエネルギー価格が天井知らずに跳ね上がります。結果として、名目賃金の伸びを上回るインフレが国民の購買力を容赦なく破壊します。
歴史を振り返れば、1970年代のアメリカにおいて当時のFRBがハト派的な優柔不断さからインフレ退治を先送りにした結果、深刻なスタグフレーション(不況下の物価高)に突入しました。それを鎮静化させたのは、後に「タカ派の権化」と呼ばれたポール・ボルカー元議長による、政策金利を20%近くまで引き上げるという荒治療でした。
金融政策の歴史が証明しているのは、「タカ派やハト派という固定的な思想が尊いのではなく、情勢の変化に合わせて柔軟に立ち位置を変えられる中央銀行家こそが有能である」という冷徹な事実です。中央銀行関係者の間では、過激にタカやハトへ傾斜せず、夜の暗闇でも物事を冷静に見渡す「フクロウ派(中立・現実主義派)」こそが本来目指すべき境地と位置づけられています。
【2026年最新見通し】日銀利上げサイクルと株式市場・長期金利の反応
2026年の日本経済は、30年以上続いた「デフレとゼロ金利のぬるま湯」から完全に脱却し、「金利ある世界」の日常化という新局面を迎えています。日本銀行の政策金利見通しをめぐっては、景気に対して中立的な影響を与える「中立金利(概ね1.0%〜1.5%前後と推計)」に向けた段階的な利上げパスが現実的な議論の俎上に載っています。
この環境下において、金融市場の主要指標は以下のようなダイナミックな連動を見せています。
- 長期金利(新発10年物国債利回り):日銀のタカ派的な姿勢が意識される局面では1%台後半を試す動きが見られ、固定型住宅ローンや企業の社債発行金利に上昇圧力をかけています。
- 為替(ドル円相場):日米の政策金利差の縮小期待から円高圧力がかかる一方で、日本の構造的なデジタル赤字や貿易構造から激しい攻防が続いており、ボラティリティ(変動幅)の大きい展開が定着しています。
- 株式市場の選別色:かつての「緩和マネーによる全面高」は終焉を迎えました。利ざや改善が期待される銀行・保険などの金融セクターが好調を維持する反面、借入金依存度の高い企業や割高感のあるハイテクグロース銘柄には選別の目が厳しく注がれています。
公式発表資料や主要金融機関のリサーチデータを総合すると、2026年以降の相場環境では「金利上昇に耐えられる強固な財務基盤を持つ企業」と「価格転嫁ができず金利負担に喘ぐ企業」の二極化が一段と加速することは避けられません。
【プロの結論】経済行動・金融リテラシー視点で見出す判断基準
金利が動く時代において、個人が資産防衛やライフプランを破綻させないためには、行動経済学の観点からも自身の認知バイアスを疑う必要があります。日本人は長年のデフレ経験から「金利は上がらないものだ」と思い込む「アンカリング効果」に縛られがちです。
政策スタンスの変化を見据えた、明確な行動判断の基準は以下の通りです。
- 現状の攻めが適している人(金利上昇への耐性がある層):
住宅ローンにおいて手元資金に十分な余裕があり、金利上昇局面でも機動的に繰り上げ返済が可能な家計。あるいは外貨建て資産や高配当株を保有し、円高・利上げのボラティリティをポートフォリオ全体で自然ヘッジできている投資家。 - 直ちに見直し・慎重な判断を要する人(リスク許容度を超えている層):
年収倍率の限界まで変動金利で住宅ローンを組み、毎月の収支がギリギリの家計。中央銀行の「ハト派的発言」を「これからもずっと低金利が続く」と都合よく解釈し、過度なレバレッジをかけている個人投資家。
政策決定者のタカ派・ハト派の機微を読み解くことは、遠い世界の政治ショーを鑑賞することではありません。自分自身の生活を守るための境界線(バウンダリー)を明確に引き直す作業そのものなのです。

【タカ派・ハト派】に関するよくある質問(FAQ)
Q1:同じ政治家や中央銀行総裁が、時期によってタカ派からハト派へ変わることはありますか?
A1:頻繁に起こり得ます。経済学者の間ではこれを「転向」ではなく「データの変化に応じた合理的修正」と呼びます。例えば景気過熱期にはタカ派として利上げを断行した人物が、パンデミックや金融危機に直面すると即座にハト派の旗手となって大規模緩和を主導することは、FRBや日銀の歴代高官において日常茶飯事です。
Q2:ニュースで耳にする「タカ派的利下げ」「ハト派的利上げ」とはどういう意味ですか?
A2:行動とその動機・予告内容にギャップがある状態を指します。「タカ派的利下げ」とは、金利を0.25%引き下げたものの、会見で「今回の利下げは予防的なものであり、継続的な利下げは期待するな」と釘を刺すようなケースです。市場は利下げ自体よりも、その背後にある引き締め姿勢(タカ派トーン)を警戒します。
Q3:住宅ローンを検討中ですが、日銀がタカ派のときは固定金利と変動金利のどちらを選ぶべきですか?
A3:日銀がタカ派姿勢を強めている局面では、まず長期金利が先行して上昇し、固定金利が先に上がります。その後、政策金利の引き上げに伴って変動金利(短期プライムレート連動)が上がります。どちらが良いかは一概に言えませんが、返済額の急激な増加に耐えられない家計であれば、すでにタカ派路線が意識されている段階で固定金利を選んで支出を確定させるか、変動金利を選ぶにしても将来の上昇分を別口座に積み立てておくリスク管理が不可欠です。
まとめ:金融リテラシーを高め「金利ある世界」を生き抜くための指針
タカ派とハト派という対比は、単なるラベル貼りの道具ではありません。それは、激変する経済情勢の中で「物価の安定」と「景気・雇用の最大化」という二律背反の難題に対し、政策責任者たちがどこにバランスの支点を置いているのかを照らし出す羅針盤です。
2026年という時代は、誰もが中央銀行の一挙手一投足に無関心ではいられないフェーズに入っています。ニュースのヘッドラインに踊る表面的な言葉に一喜一憂するのではなく、その発言がタカ派的な意図を持つのか、それともハト派的な配慮によるものなのかを複眼的に見極める洞察力こそが、不確実な経済環境を生き抜く最大の武器となるはずです。 (出典: タカ 派 ハト 派(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。