企業の身売りとは?買収・倒産との違いや社員の待遇の現実を徹底解説
📌 【この記事の重要ポイントまとめ】
- 要点1:「身売り」は売り手側の受動的・切迫した事業譲渡や会社売却を指すジャーナリズム俗称であり、企業存続を目的とする点で「倒産」とは法的に根本から異なる。
- 要点2:主な原因は業績不振だけでなく、後継者不足や親会社の事業ポートフォリオ再編(選択と集中)など多岐にわたり、資本力の強い傘下に入る再建策として機能する。
- 要点3:身売り後の社員は労働契約承継法等で即座の解雇は回避される傾向にあるが、数年の激変緩和期間を経て人事制度や評価基準が統合される現実に直面する。
【本質解説】「身売りとは」一体どういう意味?買収やM&Aとの決定的な違い
ビジネスの現場や報道で頻繁に用いられる「身売り」ですが、会社法や金融商品取引法などの法規上に「身売り」という概念は存在しません。経済記者やアナリストが、自社の経営権や事業を他社へ譲り渡す行為を「売られる側の視点」から情緒的・批判的に表現した俗称です。
この言葉の本質を理解するには、類似するビジネス用語との境界線を整理する必要があります。とりわけ混同されやすい概念との決定的な違いは以下の通りです。
身売りと買収の違い
日常のニュースでは同義のように扱われますが、身売りと買収の違いは「取引の主導権と視点」にあります。「買収(Acquisition)」は買い手側の視点に立ち、成長やシナジー獲得を目的に他社の株式や資産を買い取る能動的な経営アクションを指します。これに対し「身売り」は、売り手側が資金繰りの悪化や経営難、後継者難などの外的・内的圧力により、やむを得ず主導権を手放して他社傘下に入る受動的なニュアンスを含みます。つまり、ひとつの取引において、買い手が行う行為が「買収」であり、売る側の境遇を世間が評した言葉が「身売り」です。
M&Aとの違い
「M&A(Mergers and Acquisitions:企業の合併・買収)」は、資本移動を伴う取引全般を指す中立的かつ客観的な総称です。対等な精神に基づく経営統合(Merger)や、事業拡大を目的とした戦略的買収もすべてM&Aに含まれます。一方で「身売り」は、M&Aという大きな枠組みの中に存在する取引のうち、特に売り手側の立場が弱く、救済や事業再編を余儀なくされたケースを指す通称にすぎません。
身売りと事業譲渡の違い
手法の観点で着目すべきが身売りと事業譲渡の違いです。会社法に定められた正式な取引類型である事業譲渡は、企業が保有する特定の事業部門、工場、知的財産などを部分的に売却する手法を指します。メディアが「身売り」と報じる場合、会社全体の株式を譲渡して経営権そのものを明け渡す「全社売却」を指すケースと、中核部門や特定ブランドを切り離す「事業譲渡」の双方が混在しています。報道の文脈が「会社の身売り(丸ごとの売却)」なのか「特定事業の身売り(切り離し)」なのかを正確に見極める必要があります。
身売りと倒産の違い
一般に最も誤解されているのが身売りと倒産の違いです。倒産とは、債務の支払いが不能となり、破産手続や民事再生法などの法的手続、あるいは手形不渡りによる銀行取引停止処分を受けて経済活動が破綻した状態を指します。これに対して身売りは、破綻に至る手前で事業や組織、雇用を維持するために資本の受け皿を見つける「防衛的・前向きな経営判断」です。企業価値が残っている段階で買い手を探す行為であり、破滅を避けるための防波堤として機能します。

【比較データ】身売り・買収・事業譲渡・倒産の相違点とリスク検証
経済産業省の「事業再編実務指針」や東京商工リサーチ、レコフデータの公表資料を基に、各形態における法的位置づけ、雇用への影響、経営権の行使状況を構造的に比較検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 全社売却 (株式譲渡による身売り) | 発行済株式の過半数(51%〜100%)を買い手へ譲渡。法人は同一のまま存続。 | M&A成約全体の約7割を占める主流手法。負債も含めて包括移転。 | 手続きが迅速で事業の継続性が高い一方、経営主導権は完全に買い手へ移転する。 |
| 事業譲渡 (特定事業の身売り) | 赤字部門やノンコア事業の資産・契約・人員を個別に選別して譲渡。 | 対価は法人へ直接現金流入。譲渡益税(約30〜34%)が課税対象。 | 母体企業の延命や主力事業への原資集中に極めて有効だが、契約の再締結に時間を要する。 |
| 資本提携・M&A (戦略的買収) | 持分比率20%〜50%程度の出資や合弁会社設立。双方合意に基づく成長戦略。 | プレミアム率は市場株価の20%〜40%上乗せが一般的基準。 | 対等なアライアンス要素が強く、「身売り」のネガティブな色合いは薄い。 |
| 倒産 (法的整理・破産) | 債権者への弁済不能による法的手続き。雇用契約は原則として全員終了。 | 年間倒産件数は約8,500〜9,500件水準。配当率は極めて僅少(数%未満)。 | 身売りに失敗した先にある最悪の結末。企業価値と信用は完全に失墜する。 |
なぜ選ぶのか?企業が身売りする理由と会社の身売り原因の深層
一見順調に見える企業であっても、水面下で身売り交渉を進めているケースは珍しくありません。企業が身売りする理由および根本的な会社の身売り原因には、単なる経営不振にとどまらない複数の構造的要因が絡み合っています。
1. 財務悪化と過剰債務による自力再建の限界
身売りに踏み切る最も直接的な原因は、資金繰りの破綻リスクです。急激な原材料費の高騰、金利の上昇、競合の台頭などにより本業のキャッシュフローが急速に悪化した場合、金融機関からの追加融資は望めません。倒産という最悪のシナリオを回避するため、資金力を持つ大企業や投資ファンドへSOSを出す形で身売りを選択します。経営難による身売り事例の多くがこのパターンに該当します。
2. 後継者不在による事業承継の壁
帝国データバンクの全国企業「後継者不在率」動向調査によると、国内企業の約半数以上が後継者難に悩まされています。黒字経営を維持し、優れた独自技術や顧客基盤を持ちながらも、経営者の高齢化に伴い親族内・社内での承継が困難な場合、事業を第三者へ引き継いでもらう「事業承継型M&A(ポジティブな身売り)」を選ばざるを得ないのが中小企業の直面する現実です。
3. 親会社による事業売却とポートフォリオ再編
大手グループ傘下の子会社において目立つのが、親会社による事業売却(カーブアウト)です。東京証券取引所による「資本コストや株価を意識した経営(PBR改革)」やガバナンス改革の要請を受け、大手上場企業はノンコア(非中核)事業の切り離しを急速に進めています。「黒字であってもグループの長期ビジョンと合致しない」「親子上場を解消して資本効率を高めたい」という親会社の戦略的思惑によって、子会社がファンドや競合他社へ身売りされる構図が定着しています。

【実態検証】身売り後の社員の待遇と従業員の雇用維持のリアル
経営陣が身売りを決定した際、現場の社員が最も強い不安を覚えるのは「明日から自分の雇用はどうなるのか」「給料はカットされるのか」という点です。身売り後の社員の待遇と従業員の雇用維持と処遇について、法的手続きの建前と現場のリアルな実態を検証します。
買収スキームによって大きく分かれる雇用の法的保護
まず押さえるべきは、取引の手法によって社員の権利が法的にどう守られるかという点です。
- 株式譲渡の場合:株主が変わるだけで会社自体はそのまま存続するため、雇用契約や労働条件(給与テーブル、就業規則、福利厚生)は法律上そのまま維持されます。社員が個別に同意書を提出する必要もなく、形式的にはこれまで通りの身分が保たれます。
- 事業譲渡の場合:事業資産とともに社員を買い手企業へ移籍させる形式を取るため、社員本人の個別同意が必須となります。また、一部の事業や部門だけが切り離される会社分割においては、「労働契約承継法」に基づき、主としてその事業に従事している社員は原則として新会社へ承継されます。
現場観察と証言に見る「3年目の壁」と人事制度の統合
現場取材や大手口コミサイト(OpenWork等)に集まる元社員の証言を検証すると、法律上の保護とは異なる冷酷な力学が浮かび上がってきます。
身売り直後の記者会見や社員向け説明会では、新経営陣から「雇用は100%維持する」「従来の処遇を尊重する」という言葉が発せられるのが通例です。公の場で経営幹部が見せる誠実な表情に、現場は一旦胸を撫で下ろします。しかし、多くのケースで設けられるのは2〜3年程度の「激変緩和措置(ロックアップ期間)」にすぎません。
手記や現場取材において、多くの社員が直面した現実として以下の変化を語っています。
「買収から2年間は給与が据え置かれたが、3年目に親会社の人事評価制度に強制統合された。結果として基本給のレンジが引き下げられ、同水準の成果を出していても年収が15%下落した」(電子部品メーカー出身・40代男性)
「『リストラはしない』という約束の裏で、早期退職優遇制度という名の希望退職募集が開始された。残った社員には未経験領域への大幅な配置転換が言い渡され、自主退職へ追い込まれる同僚を何人も見た」(アパレル子会社出身・30代女性)
会社が法的に雇用を守るとしても、人事制度のすり合わせや組織風土の塗り替えは冷徹に進みます。特に買い手が外資系ファンドや成果主義の強い大手企業である場合、年功序列的な賃金体系や手厚い福利厚生は段階的に見直される覚悟が必要です。
一般に知られていない盲点とネットの誤解|身売りのメリットとデメリット
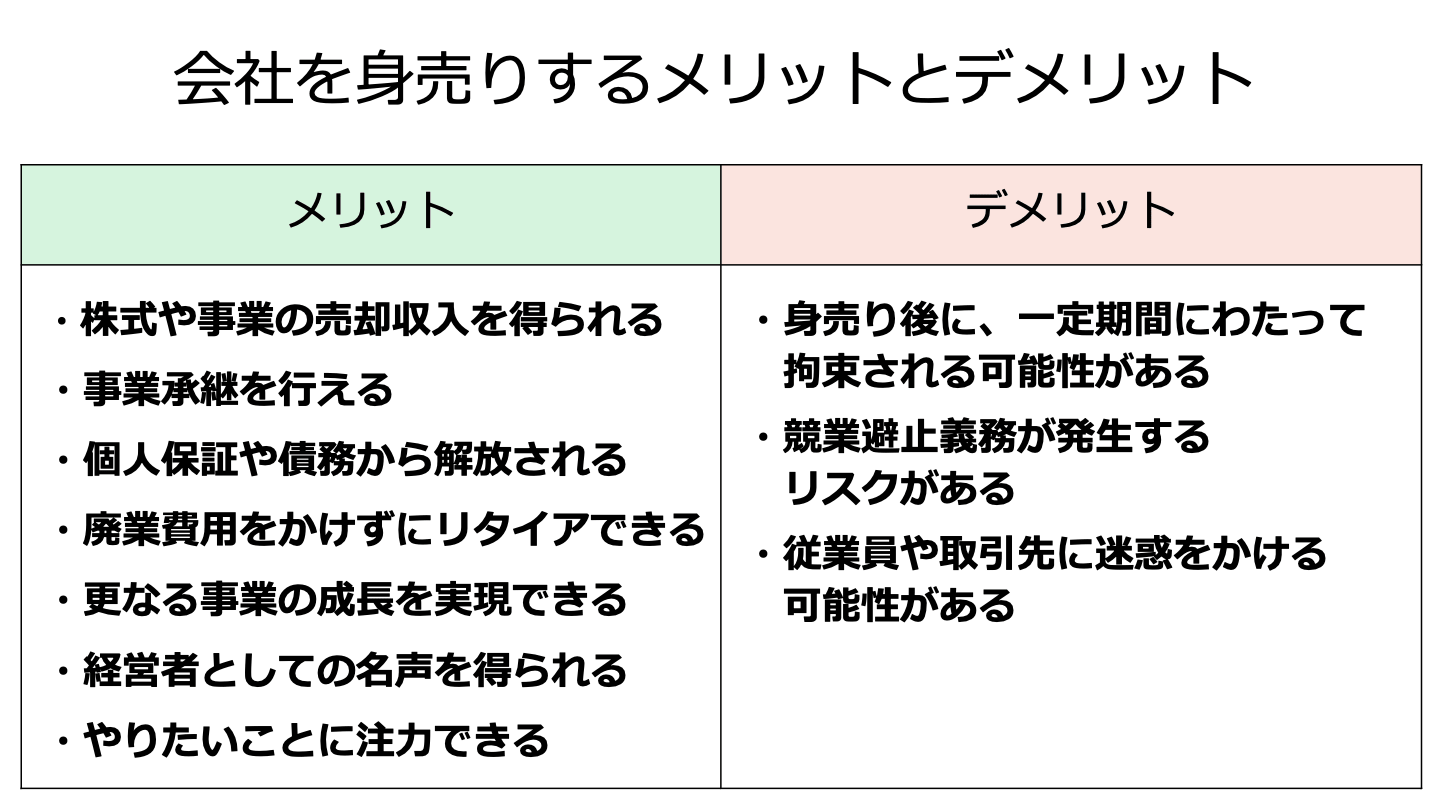
ネット上の掲示板やSNSでは「身売り=企業の死」「負け組の末路」といった短絡的な見解が散見されます。しかし、資本市場の観点から冷静に分析すれば、身売りのメリットとデメリットには光と影が存在します。
売り手企業・社員にとっての決定的なメリット
- 資金力と信用補完による事業のV字回復:親会社や買収ファンドの強力な資本力を背景に、滞っていた設備投資やDX投資が一気に加速します。経営危機に喘いでいた老舗が、新たな傘下で劇的な再生を果たす事例は少なくありません。
- 販路拡大とグローバル展開:買い手企業が持つ既存の流通ネットワークや海外拠点を活用することで、単独では不可能だった市場開拓が実現します。
- 倒産の回避と信用の維持:取引先への債務不履行や社員の路頭迷いを防ぎ、社会的責任を全うするソフトランディングが可能です。
直面せざるを得ない深刻なデメリット
- 企業文化の衝突とアイデンティティの喪失:長年培ってきた社風や企業理念が、買い手側のルールによって上書きされます。「親会社の意向」が絶対視され、現場の意思決定スピードが削がれるケースも見受けられます。
- 経営主導権の剥奪と経営陣の刷新:創業者や旧経営陣は退任を余儀なくされ、外部から送り込まれた役員主導のトップダウン体制へと刷新されます。
- 優秀なキーパーソンの流出:将来の待遇悪化や方針転換を察知した優秀な若手・中堅社員が、真っ先に転職市場へ流出してしまうリスクを孕んでいます。

【プロの結論】組織心理学とガバナンスから見る「身売り局面」の判断基準
企業が身売り局面を迎えた際、現場で生じる最大の問題は「心理的契約(Psychological Contract)の崩壊」です。従業員が組織に対して無意識に抱いていた「会社に貢献していれば雇用と生活は守られる」という暗黙の信頼関係が音を立てて崩れ去る瞬間だからです。
また、経営陣の判断の遅れには、心理学でいう「サンクコストの呪縛(投資回収への固執)」が強く作用します。「自力で立て直せるはずだ」という過信が身売りを決断するタイミングを遅らせ、結果として企業価値を最も毀損した段階で安値で叩き売られるという悲劇を招いてきました。健全なガバナンスとは、傷が浅いうちに適切なパートナーへ事業を託す勇気を持つことにあります。
【キャリアの指針】組織の身売りに直面したときの判断基準
勤務先が身売りを発表した場合、残留すべきか脱出すべきか。プロの組織コンサルタントの視点から、客観的な判断基準を提示します。
- 残留がプラスに働く人(向いている条件):
- 買い手企業が同業種の大手であり、自社の技術や製品を高く評価している場合
- 変化を好意的に捉え、新しい評価基準や多国籍・多文化の環境に適応できる柔軟性がある人
- 自社の既存のしがらみや硬直した旧体制に不満を感じており、外圧による組織改革を歓迎できる人
- 早期の転職を検討すべき人(慎重になるべき条件):
- 買い手企業がコストカットと資産売却を専門とする再生ファンドで、事業規模の大幅縮小が明白な場合
- 旧来の年功序列や手厚い家族手当・住宅補助などに依存した人生設計を組んでいる人
- 現場の裁量権を重んじ、親会社からの細かなマイクロマネジメントに強いストレスを感じる人
【2026年最新動向】最新の企業身売りニュースから読み解く産業界の地殻変動
最新の企業身売りニュースを俯瞰すると、日本産業界の構造転換がかつてないスピードで加速している事実が浮き彫りになります。従前の「経営難に陥った中小企業の救済型身売り」という枠組みを大きく超え、プライム上場企業や歴史ある中堅メーカーのカーブアウト再編が相次いでいます。
日本銀行による金融正常化に伴う金利上昇、慢性的な人手不足、円安による輸入コストの高止まり、そして生成AIを中軸とする急激な技術革新がその背景にあります。単独で巨額の開発投資を賄えない企業が、事業ポートフォリオを大胆に見直し、「強みのある中核事業のみを残して他はすべて身売りする」という選別を迫られています。
さらに、外資系PEファンド(プライベート・エクイティ)の存在感も際立っています。かつて「ハゲタカ」と忌み嫌われた投資ファンドは、今や資本再構築やDX推進を担うプロフェッショナルなパートナーとして認知され、親子上場解消の受け皿や事業承継の担い手として身売り案件の主役に躍り出ています。身売りはもはや恥辱の敗戦処理ではなく、グローバル競争を生き残るためのダイナミックな事業再編ツールへと変貌を遂げています。
【身売り と は】に関するよくある質問(FAQ)
Q1:メディアが「身売り」と報じるのはなぜですか?法的な問題はないのですか?
A1:「身売り」は法律用語ではなく、メディアが読者の関心を引きつけるために使用する報道上の慣用表現です。「買収」や「事業譲渡」と客観的に書くよりも、売り手の苦境や主導権の喪失が直感的に伝わるため見出しに多用されます。法的な拘束力や定義はありませんが、企業の信用低下を招く恐れがあるため、当事者企業が「身売りではなく前向きな資本提携である」と抗議声明を出すケースも頻繁に見られます。
Q2:勤務先が身売りを発表した際、社員が今すぐ確認すべき項目は何ですか?
A2:真っ先に確認すべきは「M&Aのスキーム(手法)」です。株式譲渡であれば当面の身分は同一法人として法的に保護されますが、事業譲渡や会社分割の場合は自身が「承継対象」に含まれるかどうかが最重要論点になります。続いて、買い手企業の財務健全性、過去に同社が買収した他社の処遇実績、そして自社の労働組合と経営陣との間で結ばれる「雇用維持協定」の有無と激変緩和措置の期間を確認してください。
Q3:赤字続きの中小企業でも買い手が見つかり、身売りすることは可能ですか?
A3:十分に可能です。買い手企業は過去の財務諸表(赤字)だけを見ているのではなく、その会社が保有する特許技術、希少な職人やエンジニア、許認可、優良な顧客ネットワーク、地理的立地などの「目に見えない資産(無形資産)」を評価します。買い手企業のインフラと組み合わせることで即座に黒字化できると判断されれば、債務超過の状態であっても事業譲渡などの形で身売りが成立する例は多数存在します。
まとめ:今後の動向と失敗しないための判断基準
「身売り」という言葉に付随する敗北主義的なトーンに惑わされてはなりません。かつて終身雇用が前提だった時代には破滅の象徴と見なされた行為も、産業構造が激変する今日においては、資本の再配置を通じて事業と雇用を守り抜くための現実的な選択肢として確立されています。
経営者にとっては、過度な執着を捨てて企業価値が維持されている適期を見定める判断力が求められます。また、働くビジネスパーソンにとっては、勤め先の身売りという重大局面を「組織の衰退」と悲観するだけでなく、自らの市場価値を客観的に見つめ直し、新体制でリーダーシップを発揮するか、新たな天地へキャリアを拓くかを主体的に決断する転換点として捉える姿勢が不可欠です。 (出典: 身売り と は(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。