遺族年金と自分の年金は両方受給できる?65歳の壁と損しない全知識
配偶者に先立たれたとき、遺された家族の生活を支える最後の砦となるのが遺族年金です。しかし、自身も現役時代に保険料を納め続けてきた方ほど、直面して強い憤りや戸惑いを覚えるのが「遺族年金と自分の年金」を巡る複雑な支給ルールです。「夫婦で納めてきたのだから両方満額もらえるはず」と思い込んで年金事務所を訪れ、提示された見込額に言葉を失うケースは後を絶ちません。
日本の公的年金制度には「一人一年金の原則」が存在し、複数の年金受給権が発生した際には厳格な調整が行われます。2026年現在の社会保障制度の枠組みにおいて、65歳以降どのような組み合わせで支給されるのか、なぜ働いてきた人ほど「損をした」と感じてしまうのか。制度のからくりと手取りを最大化するための必須知識を、余すところなく整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「一人一年金の原則」により65歳未満はどちらか1つを選択、65歳以降は「自分の老齢厚生年金」が最優先で支給され、遺族厚生年金はその差額分しか受け取れない。
- 要点2:遺族年金の受給権が発生すると老齢年金の繰り下げ待機が無効化・増額率固定となるリスクがあり、安易な受給延期は数十万円単位の損失を招く。
- 要点3:遺族年金は非課税だが老齢年金は課税対象となるため、額面だけでなく税金・社会保険料を差し引いた実質手取りベースでの試算が不可欠。
【真相解明】遺族年金と自分の年金は両方満額もらえる?「一人一年金の原則」と65歳以降の併給ルール
ネット上やシニアコミュニティで頻繁に交わされる「遺族年金と自分の年金は両方もらえるのか」という疑問に対する端的な答えは、「両方満額をもらうことは制度上不可能だが、65歳以降は一部を組み合わせて両方受給できる」となります。この曖昧な表現こそが、多くの受給者を混乱に陥れる元凶です。
公的年金には、1人の人間が同時に2つ以上の基礎年金や厚生年金を受け取ることはできないという「一人一年金の原則」が定められています。事故や病気、配偶者の死亡といった保険事故に対して重複して公的給付を上乗せしないという社会保障の根本理念に基づいているためです。ただし、この原則には年齢に応じた例外規定が設けられています。
60歳から64歳までの特別支給の老齢厚生年金を受け取っている期間は、例外なく「自分の老齢年金」か「遺族厚生年金」のどちらか一方を本人が選ぶ完全選択制となります。両方を重ねて受け取ることは一切できません。金額を比較して高い方を選ぶのが通例ですが、この段階では両方の受給権を併せ持つことすら許されません。
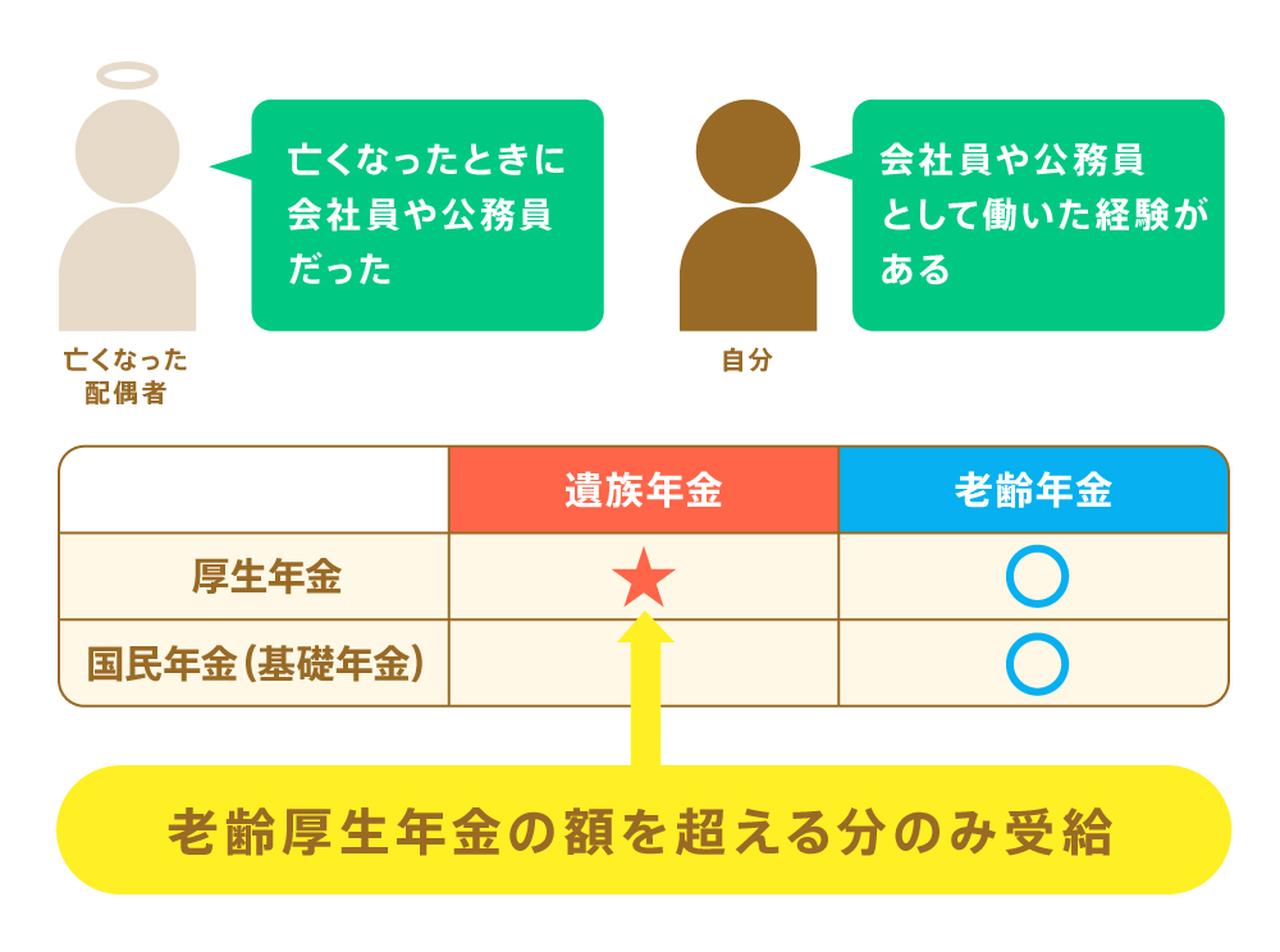
状況が一変するのは65歳到達以降です。2007年(平成19年)4月の法改正以降、65歳以上の配偶者に先立たれた受給権者には、独自の併給調整ルールが適用されています。それが「老齢厚生年金の先払い・差額支給方式」と呼ばれる仕組みです。
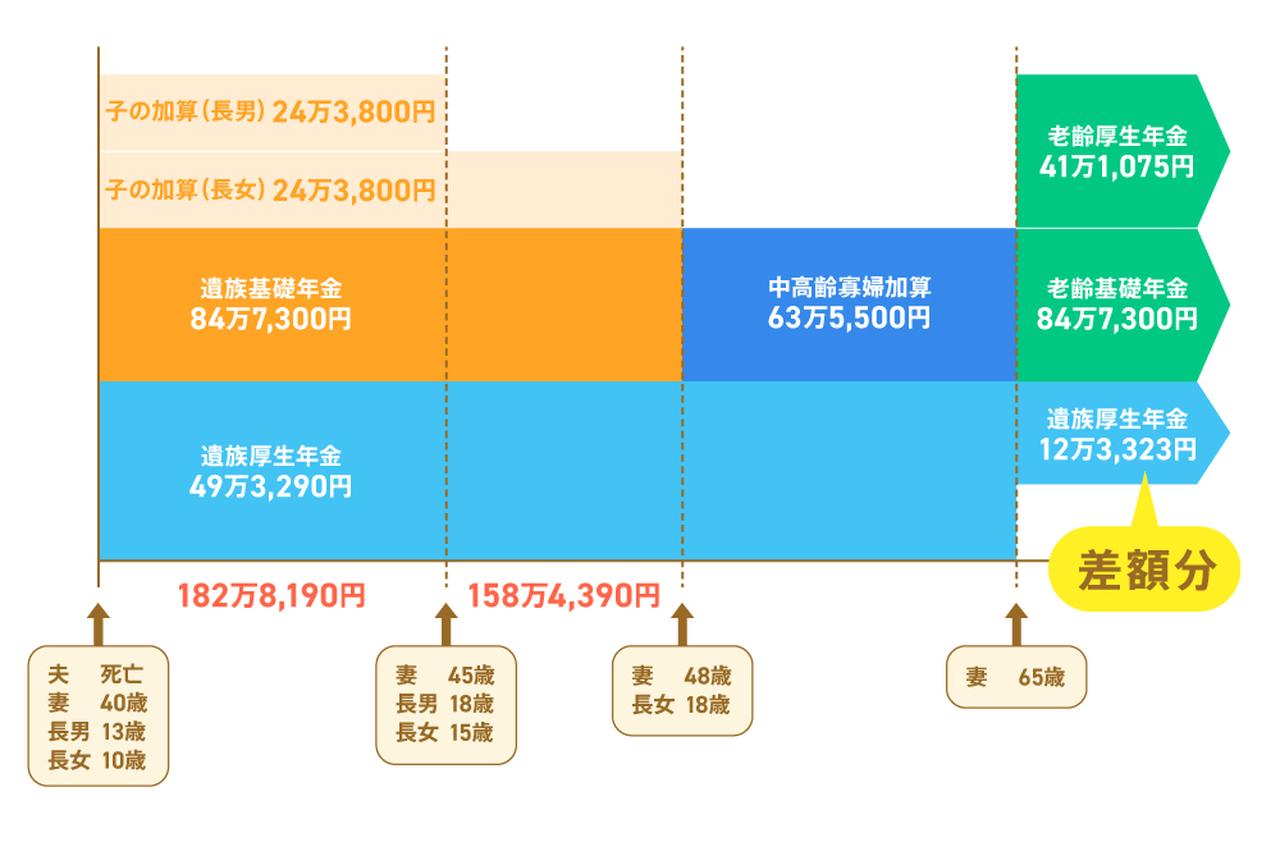
具体的には、まず受給権者自身の老齢厚生年金が全額優先して支給されます。そして、亡くなった配偶者の報酬比例部分に基づく「遺族厚生年金(配偶者の老齢厚生年金の4分の3相当)」の額が、自身の老齢厚生年金の額を上回っている場合に限り、その差額分のみが遺族厚生年金として上乗せ支給されます。もし自分自身の老齢厚生年金の方が亡くなった配偶者の遺族厚生年金よりも高額であれば、遺族厚生年金の支給額はゼロとなります。これが「両方もらえる」という言葉の偽らざる実態です。

【受給額シミュレーション】夫死亡時の妻の年金はいくら?手取りと計算の具体例
典型的なモデルケースをもとに、夫が死亡した際に妻が受け取る年金額がどう変化するのか、具体的な試算で確認します。日本年金機構が公開している支給要件と算定基準に基づき、夫婦ともに昭和36年4月2日以降生まれの会社員・元会社員世帯を想定して検証します。
夫の厚生年金受給額が月額16万円(老齢厚生年金10万円+老齢基礎年金6万円)、妻の年金受給額が月額13万円(老齢厚生年金7万円+老齢基礎年金6万円)という一般的な共働き夫婦のケースを想定してみます。夫が死亡した際、妻が受け取れる遺族厚生年金の基本枠は、夫の老齢厚生年金(10万円)の4分の3にあたる月額7万5,000円です。
ここで妻自身の老齢厚生年金(月額7万円)と比較が行われます。妻自身の老齢厚生年金が最優先支給されるため、遺族厚生年金から受け取れるのは差額の「7万5,000円 − 7万円 = 月額5,000円」のみとなります。妻自身の老齢基礎年金(月額6万円)と合わせると、妻が受け取る年金の合計は「基礎6万円 + 自身の厚生7万円 + 遺族年金差額5,000円 = 合計13万5,000円」にとどまります。
| 世帯・受給パターン | 受給の内訳(月額換算) | 夫死亡後の総支給額 | 編集部の見解・着目点 |
|---|---|---|---|
| 専業主婦世帯 (夫:厚生12万/基礎6万 妻:基礎6万のみ) | ・妻自身の老齢基礎:6万円 ・遺族厚生年金:9万円 (夫厚生12万円の3/4全額) | 月額 15万円 | 妻に厚生年金がないため相殺されず、遺族厚生年金が全額支給される。税制面でも非課税枠の恩恵が大きい。 |
| 共働き世帯 A (夫:厚生10万/基礎6万 妻:厚生7万/基礎6万) | ・妻自身の基礎+厚生:13万円 ・遺族厚生年金差額:5,000円 (7.5万円 − 7万円) | 月額 13万5,000円 | 現役時代に納めた厚生年金の分だけ遺族年金が削られる。実質的な増加幅がわずか5,000円にとどまる典型例。 |
| 共働き世帯 B (キャリア妻で自身の厚生年金が夫の遺族年金を上回る) | ・妻自身の基礎+厚生:16万円 ・遺族厚生年金差額:0円 (権利はあるが全額支給停止) | 月額 16万円 | 遺族厚生年金は1円も支給されない。夫が長年納めてきた保険料が配偶者の給付に反映されない逆転現象が生じる。 |
上記の試算が浮き彫りにするように、配偶者死亡後の収入激変は専業主婦世帯よりも、むしろ共働き世帯で深刻化しやすい構造を持っています。夫婦合算で月額29万円の収入があった共働き世帯Aは、夫の死によって世帯収入が13万5,000円へと半減以下に激減します。
【実態検証】窓口相談の生の声と現場目線で見えた受給者のリアル
年金事務所の相談ブースでは、配偶者を亡くした高齢女性からの悲痛な叫びが日常的に聞かれます。「私も定年まで40年間、フルタイムで働いて厚生年金保険料を毎月天引きされてきました。それなのに、夫が亡くなったら遺族年金がほとんど出ないなんて、真面目に働いてきたのが馬鹿みたいではないですか」。大手相談窓口の年金相談員が明かすこの告白は、制度の設計思想と国民感情の乖離を象徴しています。
SNSやネット掲示板の相談スレッドでも、「夫婦で共働きを続け、老後のために二人で手厚く納めてきたはずが、片方が倒れた途端に片方の保険料が国の財源に吸い上げられたように感じる」という投稿に対して、何千もの共感の声が寄せられています。
国の社会保障審議会などで説明される論理は明確です。「遺族年金は、稼ぎ手を失った遺族の最低限の生活を保障する防貧機能であり、受給権者自身に十分な稼得能力(自身の老齢厚生年金)があるならば、二重に生活費を補填する必要はない」という理屈です。しかし、この制度ロジックは昭和30年代から40年代に作られた「夫が外で働き、妻は専業主婦として家庭を守る」という画一的な性別役割分担を土台に構築されています。
現役時代にキャリアを築き、自立して保険料を納めてきた現代の女性ほど、遺族年金というセーフティネットから排除されるというパラドックスが生じています。制度の正当性をいくら説明されたところで、長年納付書と向き合ってきた当事者の喪失感や不公平感を払拭することは容易ではありません。
一般に知られていない盲点とネットの誤解|繰り下げ受給で大損するカラクリ
近年、老後資金対策として「年金は70歳や75歳まで繰り下げ受給すれば最大84%増額されるため絶対にお得だ」という言説が広く流布しています。しかし、配偶者が亡くなった瞬間、繰り下げ戦略は一転して大損のリスクへと変貌します。これこそが、多くのFPや受給者が見落としている最大の制度的盲点です。
日本年金機構の規定には、極めてシビアな繰り下げ制限ルールが存在します。原則として、66歳に到達する前に遺族年金を受け取る権利が発生した場合、自身の老齢年金を繰り下げ受給することは一切できなくなります。さらに見落とせないのが、66歳を過ぎて繰り下げ待機をしている期間中に配偶者が亡くなり、遺族年金の受給権が発生したケースです。
待機中に遺族年金の受給権が発生した場合、その時点で自身の老齢年金の増額率は強制的にストップ・固定されます。それ以降、受給開始を遅らせても老齢年金の増額率は1ミリも増えません。受給権が発生した過去の時点まで遡って本来の年金を受け取るか、その時点の固定された増額率で請求するかの二者択一を迫られます。
さらに致命的なのは、無理に老齢年金を繰り下げて増やしたとしても、65歳以降の併給調整によって「増やした自分の老齢厚生年金の分だけ、もらえるはずだった遺族厚生年金が同額減額される」という事実です。増額分が遺族年金の減額によって相殺されてしまえば、待機期間中に年金を受け取らなかった期間の元本を回収することは生涯不可能になります。遺族年金の受給権が発生した、あるいは発生する可能性が高い状況において、自身の老齢厚生年金の繰り下げを選択することは、実質的な経済的損失を招く行為になりかねません。
【税金・手続きの落とし穴】遺族年金の非課税枠と賢い選択手続き・申請方法
年金の併給調整を考える上で、額面の金額以上に決定的な違いをもたらすのが「税金と社会保険料」の取り扱いです。公的年金等控除が存在するとはいえ、自身の老齢年金(老齢基礎年金・老齢厚生年金)は「雑所得」として扱われ、所得税や住民税の課税対象となります。さらに、年金額面を基準として国民健康保険料(または後期高齢者医療制度の保険料)や介護保険料が算定されます。
これに対して、遺族年金(遺族基礎年金・遺族厚生年金)は法律上、全額非課税と規定されています。確定申告の必要すらありません。所得としてカウントされないため、遺族年金をいくら受給しても税金は1円も引かれず、翌年の住民税や各種健康保険料、介護保険料を押し上げる要因にもなりません。
この税制上の決定的な違いは、手取り額に直結します。例えば、同じ「月額15万円」を受け取る場合でも、内訳が「全額自身の老齢年金」である人と、「老齢年金6万円+遺族年金9万円」である人とでは、天引きされる税金や保険料の負担が年間で十数万円以上も変わるケースがあります。遺族年金の割合が高い受給者ほど、手取りベースでの可処分所得は大きくなります。
受給にあたって避けて通れないのが「年金受給選択申出書」の提出手続きです。65歳時点で複数の受給権が発生した際、速やかに所定の手続きを行わなければ、一時的に年金全体の支払いが差し止められる事態に陥ります。日本年金機構から送付される申出書には複数の組み合わせパターンが記載されていますが、基本的にはシステム側で最も有利な組み合わせ(老齢基礎年金+自身の老齢厚生年金+差額の遺族厚生年金)が自動案内されます。しかし、書類に不備があったり提出を放置したりすると、未支給期間が生じて生活費のキャッシュフローが寸断される危険があるため、届いた通知書には迅速な対応が求められます。
【2026年最新】制度見直しの議論と今後の行方|男女差是正と配偶者保護
2026年現在、公的年金制度を取り巻く議論の中で最大の焦点となっているテーマの一つが、遺族厚生年金の給付見直しと男女格差の是正です。現行法規には、高度経済成長期の名残りである「夫と妻の受給要件の非対称性」が色濃く残されています。
例えば、現行制度では妻が死亡した際に遺された夫は、妻死亡時に55歳以上でなければ遺族厚生年金の受給権を得られず、支給開始も60歳からと制限されています(子のある配偶者を除く)。さらに30歳未満の子のない妻には5年間の有期給付とされる一方で、夫を亡くした妻には40歳以上65歳未満の間、無条件で手厚い「中高齢寡婦加算」が支給されるなど、性別による不平等が長年批判の対象となってきました。
厚生労働省の社会保障審議会年金部会における最新の制度改革論議では、こうした男女格差の解消に向けた給付の見直しが本格化しています。具体的には、男女双方の要件を揃える方向で、一定年齢以下の配偶者に対する遺族厚生年金を「有期給付化(原則5年間など)」へシフトさせ、その財源を子育て世帯や低所得の高齢単身者支援に再配分する試案が俎上に載せられています。ただし、急激な制度変更は高齢女性の貧困化を招く懸念があるため、長期間の経過措置を設ける方針で調整が進められています。
【プロの結論】経済的自立とライフプランから見出すべき教訓
公的年金の遺族保障は、もはや「夫の年金に寄り添っていれば老後は安泰」と言える時代を完全に終焉させました。家族社会学の観点から言えば、昭和型の「夫への経済的依存を前提とした世帯設計」から脱却し、各個人が健全な「経済的・心理的バウンダリー(境界線)」を確立することが、現代のシニアライフにおいて最も確実なリスクヘッジとなります。
遺族年金の併給調整や繰り下げ制限の冷徹な事実を直視したとき、私たちが導き出すべき判断基準は極めてシンプルです。
【遺族年金を踏まえた選択と行動の判断基準】
- 老齢年金の繰り下げを再考すべき人:すでに配偶者の健康状態に不安がある場合や、自身が遺族年金の受給対象となる可能性が高い人は、安易な老齢年金の繰り下げ待機を避け、原則通り65歳から受給を開始して確実に受給実績を作ることが賢明です。
- 専業主婦・パート主婦の視点:自身の老齢厚生年金が少ないことは、遺族厚生年金を差額相殺されずに受取れるメリットにも見えますが、単身化後の生活費としては決して十分ではありません。非課税枠のメリットを生かしつつも、私的年金や個人資産の形成による補完が必須となります。
- 共働きキャリア女性の視点:自身の厚生年金を増やしても遺族年金が相殺される現実に不満を抱くのではなく、「配偶者に依存せずとも自分自身の力だけで生涯の生活を維持できる基盤を確立した」と捉えるべきです。自分の年金は自分が生きている限り生涯にわたって確実に支給され続けます。
【遺族年金と自分の年金】に関するよくある質問(FAQ)
Q1:夫が亡くなった後、再婚しても遺族年金と自分の年金はもらい続けられますか?
A1:再婚した時点で、遺族年金を受け取る権利は法律上完全に消滅します。事実婚(内縁関係)であっても同様に失権するため、届け出の有無にかかわらず受給権を失います。その場合、以降受け取れるのは自分自身の老齢年金のみとなります。
Q2:65歳以降、遺族厚生年金と自分の老齢厚生年金の「受給順序」を自分で選ぶことはできますか?
A2:選ぶことはできません。法律により「自身の老齢厚生年金が最優先支給」と明確に定められています。遺族厚生年金の方が非課税で手取りが多くなるからといって、自分の老齢厚生年金の受給を拒否して遺族年金だけを選択することは不可能です。
Q3:遺族年金を受給している場合、確定申告は必要になりますか?
A3:遺族年金そのものは非課税所得であるため確定申告の対象になりません。ただし、同時に受給している「自分自身の老齢年金」の収入が年間400万円を超える場合や、年金以外の所得(給与所得や不動産所得など)が年間20万円を超える場合は、通常通り確定申告が必要となります。
Q4:夫が死亡したとき、子どもがすでに独立して成人していても遺族基礎年金はもらえますか?
A4:もらえません。遺族基礎年金は「18歳到達年度の末日(3月31日)までの間にある子」または「20歳未満で1級・2級の障害状態にある子」を扶養している配偶者、あるいは子自身にしか支給されません。子がすべて成人している場合、受け取れるのは遺族厚生年金のみとなります。
まとめ:今後の動向と失敗しないための判断基準
遺族年金と自分の年金の併給ルールは、「満額上乗せ」を期待する受給者の感情と、「最低限の重複保障防止」を掲げる国の社会保障理論が最も激しく摩擦を起こす領域です。65歳以降は「自分の老齢厚生年金を優先支給し、配偶者の遺族年金との差額だけを受け取る」という冷徹な計算式が適用されます。
「両方もらえる」という甘い言葉の裏に隠された併給調整のからくりや、繰り下げ受給の落とし穴、非課税枠がもたらす手取りへの影響を正確に把握しておくことが、予期せぬ収入減から家計を守る防壁となります。年金制度改革の波が押し寄せる2026年以降の時代だからこそ、国の制度に過度な期待を寄せるのではなく、事実に基づいた冷静なシミュレーションと自立的な生活防衛の姿勢が求められています。 (出典: 遺族 年金 自分 の 年金(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。