携帯契約できない人の決定的な理由!審査落ちの真相と自名義復活策
生活のあらゆる基盤がスマートフォンに直結している2026年の日本において、携帯電話の新規契約や機種変更を断られるトラブルが水面下で急増しています。求職活動の連絡先、銀行口座の開設、住居の賃貸契約、さらには行政手続きの本人確認に至るまで、SMS認証を伴う電話番号がなければ社会生活そのものが事実上停止してしまうのが現実です。
ドコモ、au、ソフトバンク、楽天モバイルといった大手通信キャリアの店頭やオンライン窓口で「総合的判断により契約をお受けできませんでした」という冷淡な通知を受け取り、途方に暮れる人々には、実は明確かつ共通する構造的原因が存在します。信用情報機関に記録された金融事故の履歴や、通信業界特有の不払いデータベースの仕組みを正しく把握しなければ、手当たり次第に申し込んでも審査落ちを繰り返し、状況を悪化させるだけです。本稿では、審査落ちの真相を精緻に解剖するとともに、信用情報に不安を抱える人でも確実かつ合法的に自分名義の端末を即日手に入れる2026年の最新解決策を徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:携帯審査落ちの主因は「TCA不払者情報(通話料滞納)」と「CIC信用情報(端末割賦審査落ち)」の混同にあり、原因に応じたアプローチが必須である。
- 要点2:過去の携帯強制解約や未払い金は放置しても消えず、5年以上経過した請求には「時効援用」による法的抹消手続きが有効な打開策となる。
- 要点3:クレジットカード不要・銀行口座振替やコンビニ決済に対応し、独自の独自審査基準を持つ格安SIMを活用すれば、誰でも自分名義で即日スマホを所持できる。
【審査落ちの真相】携帯契約できない人に共通する決定的な理由と3大ブラックリストの正体
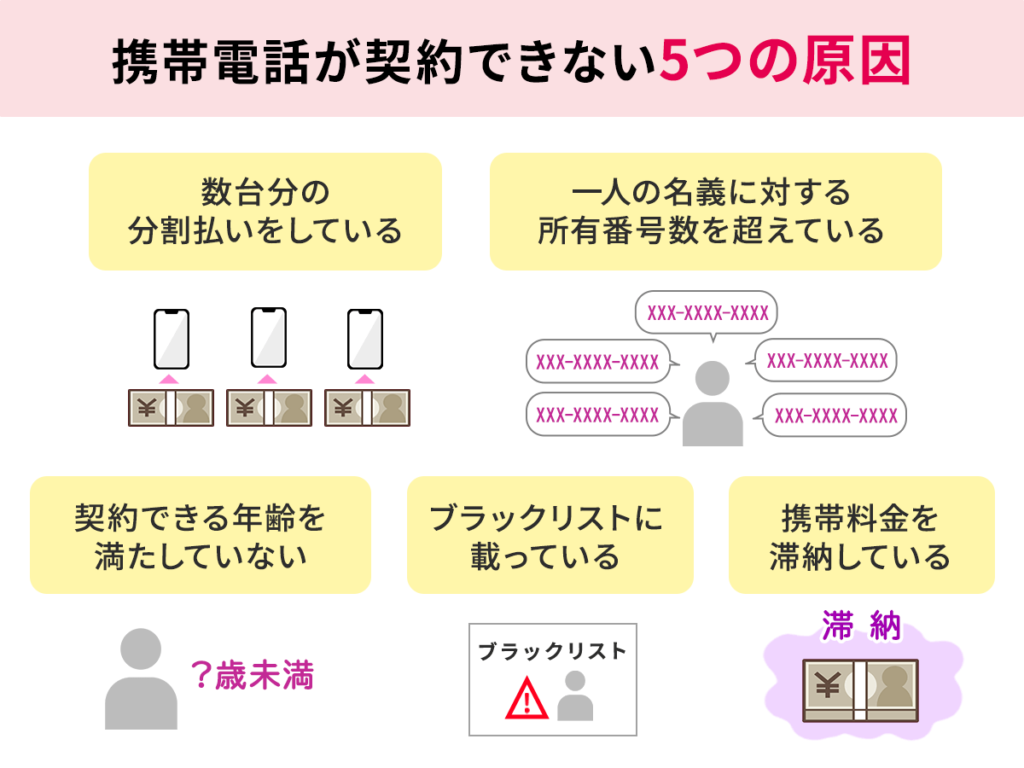
大手キャリアや一般的な格安SIM(MVNO)の契約窓口で審査落ちする決定的な理由は、利用者の「主観的な信用度」ではなく、通信業界が参照する客観的なシステム審査基準をクリアできていない点に尽きます。多くの人が「一度審査に落ちた=すべての携帯が二度と持てない」と誤解していますが、審査の実態は「契約審査」と「分割審査(割賦審査)」の二層構造に分かれています。
通信会社が契約可否を判定する際に照会するデータベースは、主に以下の3種類に大別されます。自身がどのリストに該当しているかを見極めることが、解決への第一歩となります。
第1の関門が、一般社団法人電気通信事業者協会(TCA)および一般社団法人テレコムサービス協会(TELESA)が運用する「TCA不払者情報」です。携帯電話の通話・通信料金を未納のまま強制解約された過去がある場合、その氏名・生年月日・住所・不払い発生日などのデータが通信事業者間で共有されます。大手キャリア各社はこのネットワークに加盟しているため、A社で未納強制解約になった履歴があると、B社やC社に新規契約を申し込んでも即座に審査落ちとなります。
第2の関門が、株式会社シー・アイ・シー(CIC)をはじめとする指定信用情報機関に登録される「CIC信用情報」です。これは通信料金そのものではなく、最新のiPhoneなどに代表される高額スマートフォンの「端末代金を分割払い(割賦)」で購入する際に照会されます。法律上(割賦販売法)、端末の分割購入はローンやクレジットカードの割賦契約と同等に扱われるため、過去にクレジットカードの支払遅延、消費者金融の滞納、自己破産などの金融事故履歴があると、分割審査で確実に弾かれます。この場合、回線契約そのものが拒絶されているのではなく、「分割購入が否決された」状態であることが極めて多いのが特徴です。
そして第3が、各通信事業者が独自に蓄積している「自社ブラック」と呼ばれる内部データです。TCAの不払い情報は完済から5年で消滅するのが原則ですが、各キャリアの社内システムには、過去の短期解約歴(いわゆるキャッシュバック目当ての即解約など)や悪質トラブルの記録が半永久的に保持されているケースがあります。他社への乗り換え審査には通っても、過去にトラブルを起こした特定キャリアだけは十数年経過しても再契約できないという現象は、この自社ブラックに起因します。
一般に知られていない盲点とネットの誤解|端末代の一括購入と時効援用の落とし穴
ネット上のQ&AサイトやSNSでは、「端末代金を一括払いにすればブラックでも100%契約できる」「過去の滞納は放置していれば自然に帳消しになる」といった無責任な言説が散見されます。しかし、通信業界の審査実務や債権回収の現場を取材すると、そこには致命的な誤認が含まれていることが判明しました。
まず、「端末を一括購入すれば誰でも通る」という言説は半分正しく、半分は危険な誤解です。確かにCICの割賦審査は回避できるため、クレジットカードやローンの延滞履歴が原因で落ちていた人は、一括購入またはSIMカードのみの単体契約によって審査を通過できる可能性があります。しかし、TCA不払者情報に未納記録が残っている場合、回線自体の「契約審査」で拒絶されるため、端末代を一括で支払う資金を用意しても大手キャリアの回線は契約できません。
さらに深刻なのが、「過去の未払い放置」に関する誤解です。大手キャリア各社を過去に強制解約された未払い料金には、商法・民法上の消滅時効が存在します。通信料金の請求権は原則として「最後の支払期日または利用停止日から5年」で時効を迎えます。しかし、司法書士や弁護士などの法律実務家への取材によると、「5年経過したからといって、システム上からデータが勝手に消えるわけではない」という厳然たる事実が存在します。
法的に時効を成立させ、TCAなどの不払者情報から登録を抹消させるためには、債権者(キャリアや委託された債権回収会社)に対して「消滅時効を援用する」旨の内容証明郵便を正式に送達する「携帯料金滞納時効の援用手続き」を行わなければなりません。もし5年が経過する直前や経過後に、少額でも支払ってしまったり、「後で払います」と電話で債務を承認してしまったりすると、時効が中断・更新され、再び一からカウントし直す事態に陥ります。過去の未払いに心当たりがある読者は、安易な自己判断で連絡を入れる前に、専門家への相談を挟むのが鉄則です。
【実態検証】利用者の生の声と現場目線で見えた「デジタル難民」のリアル
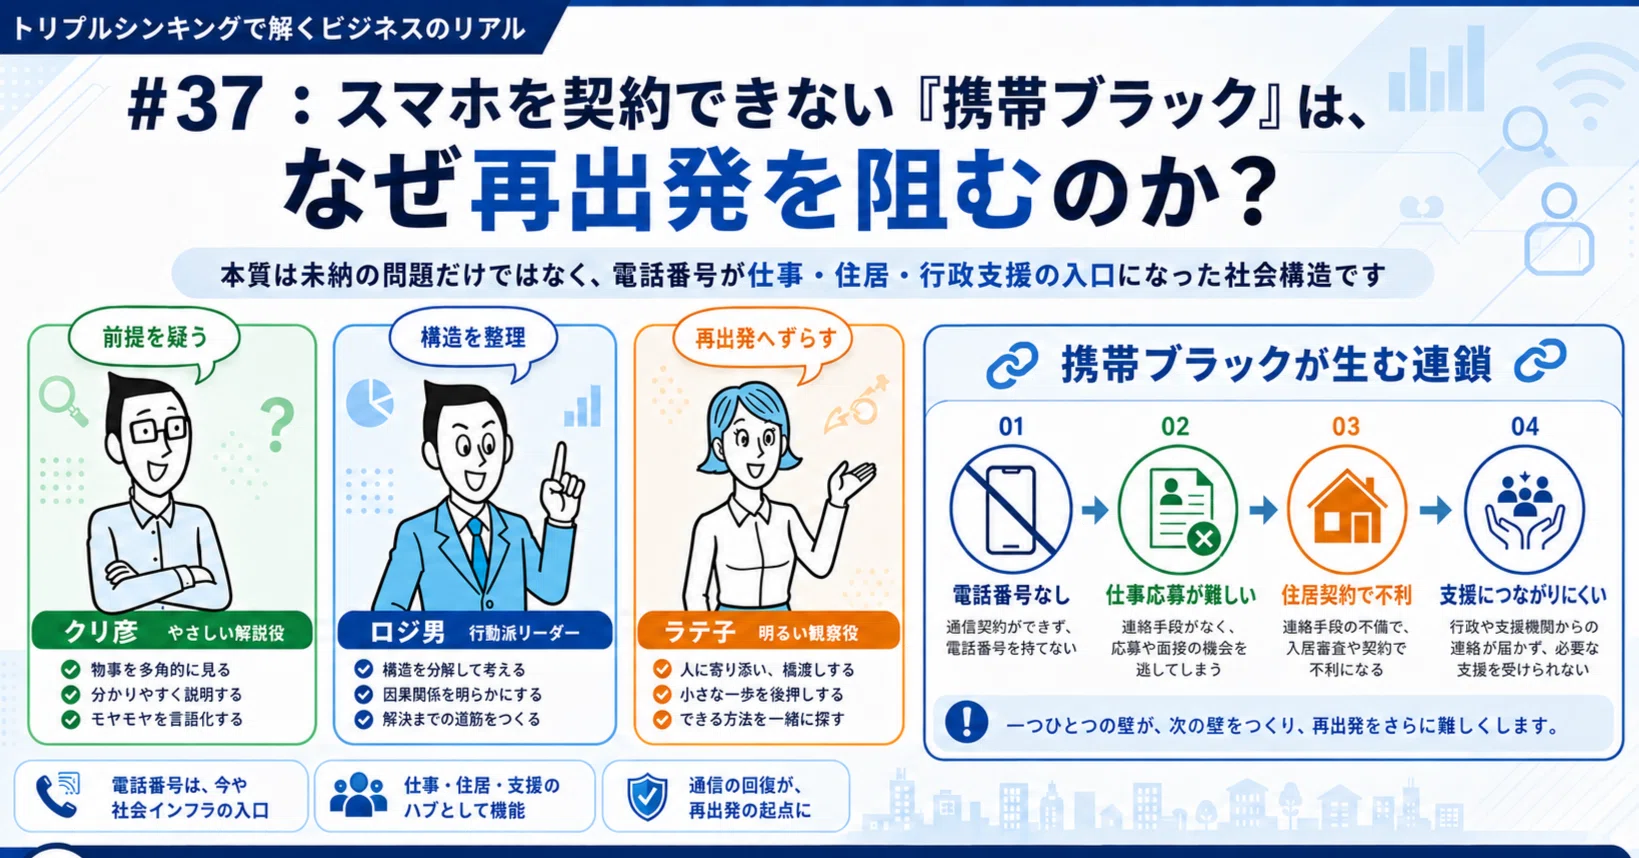
携帯電話を契約できない状態が個人にどのような打撃を与えるのか、当編集部では信用情報に瑕疵を抱え「スマホ難民」となった当事者や、現場のサポート事業者への聞き込み取材を行いました。そこから浮かび上がってきたのは、単に「動画が見られない」「連絡が不便」という次元を遥かに超えた、生存権を脅かす社会的孤立の構造です。
「日雇いのギグワークや派遣の単発バイトに応募しようとしても、専用アプリの登録時にSMS認証が必須でログインすらできなかった。公衆Wi-Fiスポットで手持ちの解約済み端末を繋いで無料通話アプリを使おうにも、相手に電話番号がないため面接の折り返し連絡を受け取れず、仕事の機会を次々と失った」(30代男性・元契約社員)
「家賃の支払いや就労先からの給与振込のために銀行口座を作ろうとしたが、窓口で連絡可能な携帯電話番号の提示を求められ、所持していない旨を伝えると不審がられて審査が見送りになった。スマホがないと銀行口座が持てず、口座がないと定職に就けないという負の連鎖に完全に閉じ込められた」(40代男性・自営業廃業)
コミュニティ掲示板やSNS上でも、「家族名義で契約してもらうよう頼んだが関係が破綻して断られた」「いわゆる『名義貸し』の違法闇バイトに手を出しかけて踏みとどまった」といった切迫した告白が後を絶ちません。2026年現在の日本社会において、本人名義の携帯電話番号は、単なる通信手段ではなく「社会的な信用ID」そのものとして機能しています。このライフラインを断たれた人々が、法的・経済的リスクの極めて高い違法サービスに流れる危険性が指摘されています。
【2026年最新携帯審査情報】ブラックでも本人名義で持てる選択肢を徹底比較
大手キャリアの審査に落ちたからといって、違法な名義貸しや法外な料金を請求する闇業者を頼る必要は一切ありません。現在では、社会的困窮者や過去に金融トラブルを経験した人々のデジタルデバイドを解消すべく、独自の審査体制を整えた正規の通信事業者が台頭しています。
携帯契約に悩む人々が選べる主な選択肢を整理し、客観的な数値データと実務的な特徴を以下の比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 大手キャリア(割賦購入) | TCAおよびCIC・JICC完全照会 審査通過率:信用情報依存 | 月額7,000円〜10,000円前後 クレジットカード払いが主流 | 過去に延滞や強制解約歴がある場合、最も審査落ちのリスクが高い。ブラック状態での突撃は厳禁。 |
| 独立系・審査なし格安SIM (誰でもスマホ等) | TCA非加盟・独自審査基準 審査通過実績:99.8%(公式公表値) | 月額3,000円〜5,000円前後 口座振替・コンビニ払いに対応 | 自分名義の電話番号を最速で取得可能。身分証と口座・現金があればブラックでも即座に復帰できる最有力解。 |
| プリペイド携帯・プリペイドSIM (FITSIMマーケット等) | 前払い方式・信用審査不要 身分証確認のみで利用可能 | チャージ型(通信単価は高め) 30日単位で数千円〜1万円 | 短期利用や緊急避難的に番号が必要な場合に最適。長期運用では維持コストが割高になる傾向がある。 |
| レンタル携帯・スマホ (サンシスコン等) | 事業者名義の回線を貸与 本人名義審査なし(身元確認のみ) | 月額5,000円〜8,000円前後 銀行振込・コンビニ決済 | 即座に利用できるが、回線名義が自名義にならない点に注意。一部の公的認証やクレカ作成等で制約が生じる場合あり。 |
審査なし格安SIMと「誰でもスマホ」の実力診断|だれでもモバイル評判と安全性
現在、信用情報に不安を抱えるユーザーの間で最も支持を集めているのが、TCAの不払者情報ネットワークに加盟せず、自社独自の基準で受け入れを行うMVNO(格安SIM事業者)です。その代表格として挙げられるのが、「誰でもスマホ」や「だれでもモバイル」といったサービスです。
これらの事業者が提供する最大の価値は、「本人名義の回線をクレジットカードなしで持てる」という点にあります。大手キャリアのオンライン専用プラン(ahamo、povo、LINEMOなど)や多くの格安SIM事業者は、契約条件に「契約者本人名義のクレジットカード決済」を必須としています。自己破産や債務整理でカードを持てない層にとっては、この決済手段のハードルだけで門前払いされてしまう構造がありました。
一方で、「誰でもスマホ」は金融ブラックや携帯ブラック層の救済を明確に掲げ、公式公表値として契約率99.8%という極めて高い数値を記録しています。支払い方法は銀行口座振替のほか、最寄りのコンビニエンスストアでの現金支払いに完全対応。申込時に必要な書類も、マイナンバーカードや運転免許証、パスポートだけでなく、住民票や生活保護受給証明書、障害者手帳など幅広い身分証を認めており、現住所が定まっていない状態や書類不備で苦しむ利用者に対しても柔軟な受付体制を敷いています。
また、「だれでもモバイル」の評判を現場検証すると、ドコモ回線網を利用した安定した通信品質と、初月無料キャンペーンなどの導入障壁の低さが高く評価されています。ユーザーの口コミでは「他社で3回連続で断られたが、だれでもモバイルは銀行口座の登録だけで翌々日にはSIMカードが届いた」「かけ放題プランが充実しており、就労支援窓口や再就職先との長電話でも通話料が跳ね上がらず安心できた」といった安堵の声が多数を占めています。
レンタル携帯サービス(サンシスコン等)も迅速性において定評がありますが、レンタル回線は「名義がレンタル会社」となるため、キャリア決済の利用や本人確認レベルの高い一部の金融系アプリ、マイナンバー関連のデジタル署名においてエラーが発生することがあります。生活の全面的な再建を目指すのであれば、自分名義で直接契約できる独立系MVNOを選択するのが最も合理的です。
最短即日でスマホを手に入れるステップと【プロの結論】
審査落ちを回避し、最短即日〜数日以内に自分名義のスマートフォンを開通させるための具体的な実務フローは以下の通りです。
ステップ1として、まず手持ちの本人確認書類を点検します。マイナンバーカードや運転免許証があれば最速ですが、手元にない場合は「健康保険証+住民票」などの補助書類の組み合わせを用意します。
ステップ2では、端末(本体)の準備を行います。新規契約時に事業者からセット購入することも可能ですが、費用を抑える場合はSIMフリーまたはSIMロック解除済みの手持ちのスマートフォン(使わなくなった中古端末など)を利用するのが最も経済的です。これにより、端末の割賦審査そのものを完全にバイパスできます。
ステップ3として、クレジットカード不要・独自審査を明言しているMVNO(「誰でもスマホ」「だれでもモバイル」など)のWEBフォームから申し込みを行います。支払い方法には「口座振替」または「コンビニ決済」を指定します。本人確認書類のアップロードを済ませれば、早ければ当日中に発送処理が行われ、数日後には自宅または指定受取先で回線を開通させることが可能です。
【プロの結論】生活再建の境界線とおすすめできる人・慎重になるべき人の判断基準
社会病理や多重債務問題を長年追跡してきたジャーナリストの視座から見ると、携帯電話を契約できない状態は、個人の金銭感覚の問題以上に、人間関係や社会構造の歪みが凝縮された結果であることが分かります。
未払いトラブルに陥る過程を取材すると、しばしば家族間での名義貸しや、親族・知人の携帯代を肩代わりさせられた末の強制解約といったケースに遭遇します。通信業界のブラックリスト入りを契機として、自立した生活を守るための「心理的バウンダリー(健全な心理的境界線)」を再構築することが極めて重要です。どれほど親しい家族やパートナーであっても、自分名義の携帯電話を他人に使わせる、あるいは他人の支払いを請け負う関係は、依存の温床となり最終的な社会的破滅を招きます。
最後に、独立系格安SIMや救済型サービスの利用において、明確な判断基準を提示します。
【利用を強くおすすめできる人】
・過去の滞納や金融事故により大手キャリアで審査落ちし、就職活動や住居確保が進まない人
・クレジットカードを所持しておらず、銀行口座振替やコンビニ現金決済で自分名義の回線を作りたい人
・怪しい個人間融資や違法なレンタル携帯業者と手を切り、真っ当な生活基盤を取り戻したい人
【利用に慎重になるべき人】
・月額1,000円前後の最安値帯MVNOと同等の料金だけを期待している人(独自審査サービスは管理・回収コストを含むため、月額3,000〜5,000円前後が標準相場)
・最新型のハイエンドスマートフォンを頭金なしの長期分割ローンで手に入れたい人(分割割賦はCIC審査が必須となるため、信用回復前の購入は断念し、一括払い中古端末を用意すべき)
【携帯契約できない人】に関するよくある質問(FAQ)
Q1:過去の携帯料金を滞納したまま5年以上放置していますが、時効援用をすればブラックリストから情報は消えますか?
A1:消滅時効の要件(最終利用・支払期日から5年間、請求訴訟や債務承認がないこと)を満たし、内容証明郵便で「時効援用通知」を相手方に送達して受理されれば、債務は法的に消滅します。その後、TCA不払者情報からも情報が抹消され、通信契約審査に通る状態へ復帰します。ただし、キャリア社内の「自社ブラック」情報は独自に保持され続けるケースが多いため、完済・時効援用後であっても過去に未納を起こした同一キャリアへの再契約は避け、他社キャリアやMVNOへ申し込むのが賢明です。
Q2:クレジットカードを持っていなくても、本人名義で審査なし格安SIMは契約できますか?
A2:契約可能です。「誰でもスマホ」や「だれでもモバイル」などの独自審査系MVNOは、クレジットカードの所持を契約条件にしておらず、銀行口座振替や毎月のコンビニ支払いに完全対応しています。所定の本人確認書類さえ提出できれば、信用情報の傷に関わらず、合法的に100%自分名義の回線を取得できます。
Q3:自分が携帯ブラックリスト(TCAやCIC)に載っているかどうかを事前に確認する方法はありますか?
A3:CICなどの指定信用情報機関に対しては、スマートフォンや郵送を通じて「情報開示請求」を行うことで、自分のクレジットやローン、端末割賦の支払い状況を直接確認できます(手数料数百円〜1,000円程度)。一方、TCA(電気通信事業者協会)の不払者情報については、個人からの直接開示請求を受け付けていません。過去に携帯代金の未払いを残したまま強制解約された自覚がある場合、未納金が完済されるまで登録が継続していると判断して対策を講じる必要があります。
まとめ:今後の動向と失敗しないための判断基準
2026年、通信回線はもはや単なる情報通信インフラではなく、個人の社会的信用と人権を支えるセーフティネットそのものへと昇華しました。大手キャリアの杓子定規なシステム審査に弾かれたからといって、悲観して違法な名義貸しや闇金融に手を伸ばす必要は全くありません。
通信料金の未納履歴と端末の割賦信用情報を混同せず、自らの状況を冷静に切り分けること。そして、過去の債務には時効援用などの適切な法的処置を施しつつ、当面の生活基盤として「誰でもスマホ」をはじめとする独自審査の本人名義格安SIMを戦略的に活用すること——これこそが、デジタル社会から弾き出されることなく、最短ルートで確実な生活再建を果たすための最も確かな処方箋です。 (出典: 携帯 契約 できない 人(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。