年金定期便の見方完全ガイド!受給予想額が少ない真相と2026最新試算
毎年、自分の誕生月に日本年金機構から青や赤のアクセントが入った圧着ハガキや封書がポストへ投函されます。目を通した瞬間、「将来もらえる年金額が年間わずか数十万円しか書かれていない」「これでは老後に生活が成り立たない」と戦慄した経験を持つ方は少なくありません。しかし、その金額表示の裏側にある法的な算出ロジックを把握していなければ、無用な焦燥感に振り回されるだけです。
公的年金制度は少子高齢化や物価高騰に伴うマクロ経済スライドの調整を受けつつ、2026年現在もデジタル化と制度運用の見直しがハイピッチで進行しています。毎年届く通知を単なる「紙切れ」として放置するか、それとも生涯収支の羅針盤として精緻に読み解くかで、50代以降の資産防衛力には天と地ほどの格差が生じます。手元に届いた通知書の正しい解読法と、受給額の真実を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:50歳未満の受給予想額が極端に少ないのは「これまでの納付実績のみ」で算定しているためであり、将来の年金受給額そのものではない。
- 要点2:35歳・45歳・59歳の節目年齢にはハガキではなく封書が送付され、全加入履歴の詳細チェックが必須である。
- 要点3:マイナポータル連携を通じた「ねんきんネット」を活用すれば、繰下げ受給や将来の年収変動を反映した高精度の試算が瞬時に可能になる。
【受給予想額の罠】50歳未満の数字が「少なすぎる」真相と年齢別の決定的な違い
ポストから取り出した通知書をめくった20代・30代・40代の会社員が、記載された「これまでの加入実績に応じた年金額」を見て青ざめる光景は、毎年のように繰り返されています。「額面で年額30万円や50万円程度しかなく、これでは老後破綻が確実だ」とSNSで嘆く声が後を絶ちません。しかし、このパニックの9割以上は、帳票の前提条件に対する誤認から生じています。
年金定期便 50歳未満 少ない理由の核心は、記載されている数字が「将来受け取れる見込み額」ではなく、「仮に今すぐ年金保険料の支払いを完全にストップした場合に受給できる権利確定額」に過ぎないという点にあります。加入年数が15年の35歳会社員であれば、15年分の保険料しか反映されていないため、金額が低くなるのは数学的に至極当然なのです。
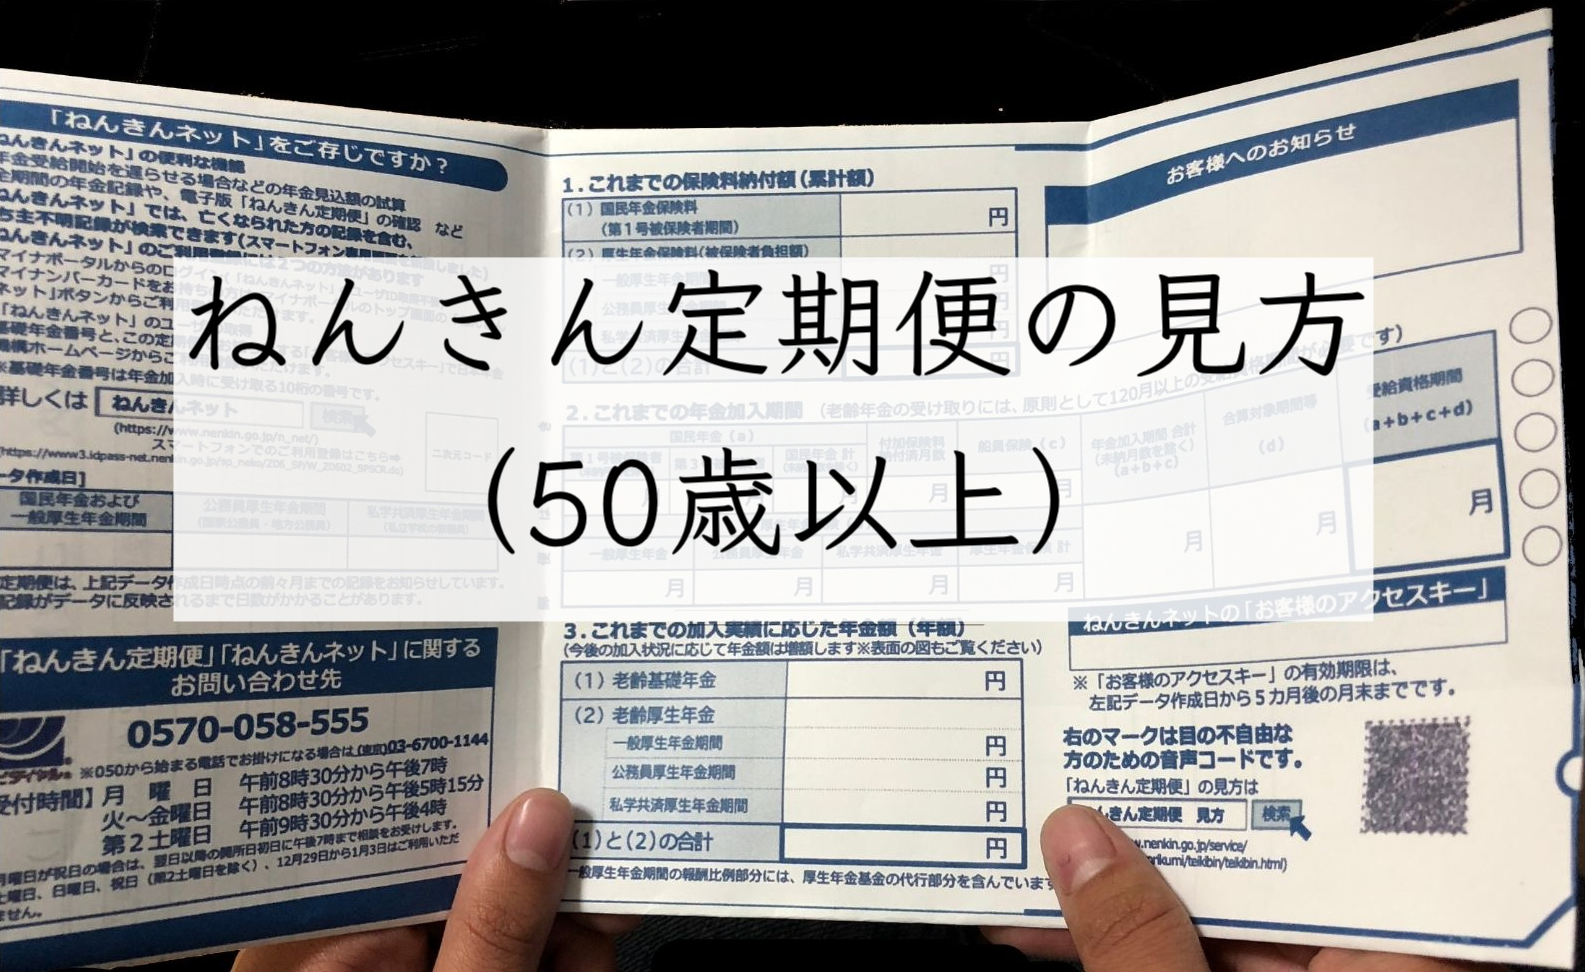
これに対し、50歳以上 ねんきん定期便 見方では表示ルールが根本から切り替わります。50歳以上の通知書には「現在の加入条件(標準報酬月額や加入区分)が60歳まで継続したと仮定した『年金見込額』」が印字されます。すなわち、リタイア時点の実態に限りなく近いリアルな受給見込額が初めて提示される仕組みです。ねんきん定期便 見方のポイントを押さえる上での第一歩は、自分が「実績ベース(50歳未満)」を見ているのか、「定年時見込みベース(50歳以上)」を見ているのかを明確に区別することに他なりません。

【送付形態を完全解剖】ハガキと封書の違いと節目年齢に届く「全記録」の確認手順
毎年届く通知には、簡略化されたペラ1枚の「圧着ハガキ」と、詳細な履歴が記載された「封書」の2種類が存在します。年金定期便 ハガキと封書の違いを正しく認識している人は決して多くありません。原則として誕生月に届くハガキには、直近1年間の納付状況と累計加入月数、主要な年金種別ごとの基礎的データのみがコンパクトに印字されています。
対して、人生の転換点となる35歳、45歳、そして還暦目前の59歳という3つの節目年齢には、A4サイズの「封書」が手元に届けられます。この封書には、公的年金に初めて加入した初月から現在に至るまでの「全履歴(月別の加入制度区分、標準報酬月額、保険料納付実績)」が網羅されています。とりわけ59歳に届く封書は、60歳以降の再雇用プランや年金の繰下げ戦略を確定させるための最終監査書類と言えます。
なお、日本年金機構 公式発表のリリースによれば、令和8年度(2026年度)送付分において、59歳向けに同封された一部の見方ガイド冊子に記載の補足修正が行われるなど、制度の周知に関するブラッシュアップが常時図られています。手元に届いた封書を開封した際は、単に合計金額を流し読みするのではなく、過去の転職時に空白期間が生じていないか、非正規雇用から正社員へ切り替わった際の厚生年金への編入漏れがないかを丹念に追跡する作業が不可欠です。
【比較データ】年齢・様式別に見る「ねんきん定期便」記載内容と確認必須項目の全貌
手元に届く様式によって、どこをどのように照合すべきかは劇的に異なります。国民年金 納付実績の確認方法や厚生年金の加入状況を点検する際、見落としてはならない重要指標を以下の比較表に整理しました。
| 項目・対象区分 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 50歳未満(通常年・ハガキ) | ・直近1年間の納付月数 ・これまでの加入実績に応じた額 ・通算加入月数(受給資格120月以上) | 30代平均:年額30万〜60万円 40代平均:年額60万〜110万円 | 金額に一喜一憂せず「受給資格期間(10年=120月)」の到達有無と直近1年の未納ゼロを監視する段階。 |
| 50歳以上(通常年・ハガキ) | ・60歳到達時までの見込受給額 ・老齢基礎年金と老齢厚生年金の内訳 ・加給年金の対象有無 | 単身会社員平均:年額160万〜220万円 (基礎約80万+厚生80〜140万) | 生活設計の基礎データ。定年後の生活費ギャップを算出し、私的年金や退職金の補填額を決める主戦場。 |
| 節目の年(35・45・59歳・封書) | ・初任給から全就労履歴の記録 ・標準報酬月額および賞与額の全明細 ・未納・免除期間の完全推移 | 全期間の月別記録シート同封 (年金記録確認票) | 過去の転職や会社統合に伴う記録消失を自己防衛する最後の砦。同封の確認票に署名照合する意識が必須。 |
| 電子版(ねんきんネット連携) | ・24時間365日最新反映データ ・受給開始年齢(60〜75歳)のシミュレーション ・PDFダウンロード可能 | 繰下げ受給で1か月あたり+0.7% 70歳受給で+42%、75歳で+84% | 紙の郵送を待つ必要が完全に消滅。働き方の変化(独立・早期退職)に応じた動的シミュレーションが可能。 |

【実態検証】利用者の生の声と現場目線で見えたリアル
独立系ファイナンシャルプランナー(FP)の相談窓口には、毎年6月から秋口にかけて、通知書を握りしめた生活者からの相談が急増します。大手資産運用相談窓口のチーフコンサルタントは次のように語っています。
「40代前半で年収700万円クラスの中堅ビジネスパーソンであっても、通知書の受給額欄に『78万円』と書かれているのを見てパニックに陥り、『自分が払ってきた厚生年金は国家にピンハネされているのではないか』と真顔で相談に来られるケースが引きも切りません。仕組みを解説して定年時の見込額が約200万円前後になるとシミュレーションをお見せすると、ようやく胸を撫で下ろされます」
一方で、SNSや知恵袋などのコミュニティを検証すると、単なる勘違いでは済まされない深刻なトラブルも散見されます。かつて社会問題化した年金定期便 記載漏れ訂正の経緯を知る世代からは、「転職時に社会保険事務所側の名寄せ漏れで3年分の厚生年金記録が宙に浮いていた」「結婚時の改姓手続きが企業側で適切に処理されておらず、旧姓時代の納付歴がそっくり抜け落ちていた」といった報告が今なお寄せられています。
現場の調査で浮かび上がるのは、国のデータベースを過信せず「自分の過去の給与明細や退職証明書と突き合わせる自主防衛意識」を持つ層と、届いたハガキを一度も開封せずにゴミ箱へ投じる層との間で、老後の受給権確保に決定的な情報格差が生じている冷酷な現実です。
一般に知られていない盲点とネットの誤解
ネット上の言説には、過度な不安を煽る都市伝説や、誤った理解に基づくアドバイスが溢れています。特に多くの人が罠に陥りやすい3つの盲点を整理します。
第一に、「定期便に書かれている見込額は一生涯その金額が保証されている」という思い込みです。50歳以上の通知書に記載されている数字は、現行の年金制度と経済前提がそのまま維持され、かつ60歳まで現在の給与水準で働き続けた場合の試算値です。役職定年によって55歳以降に月給が大幅にダウンした場合や、早期退職をして国民年金の第1号被保険者になった場合、実際の受給額は記載されていた金額を下回ります。
第二に、「夫婦合算の生活費と個人受給額の混同」です。年金定期便は個人単位で発行されるため、共働き世帯であれば夫婦2人分の数値を合算しなければ世帯単位の老後資金計画は立ちません。妻が専業主婦期間を持っていた場合、振替加算や加給年金といった制度上の手当が加算される可能性がありますが、これらはハガキの表面的な数値だけでは判定しづらい設計になっています。
第三に、「受給資格期間(10年=120月)のハードルを越えれば安心」という油断です。法的には10年の加入で老齢年金の受給権自体は発生しますが、満額受給には40年(480月)の保険料納付が必要です。未納期間や学生時代の猶予期間を追納しないまま放置すると、将来受け取れる老齢基礎年金は満額から減額され続けます。定期便の裏面にある「未納月数」の欄を放置することは、自らの老後資金を毎年削り取られていることと同義です。
【2026年最新DX】マイナポータル連携とねんきんネットで将来受給額を精密試算
紙のハガキが手元に届くのをただ待つ時代は終わりを告げました。現在、最も確実かつスピーディーに自らの年金資産を把握するアプローチは、マイナポータル ねんきん定期便電子版の連携と、ねんきんネット ログイン連携のフル活用です。
マイナンバーカードを用いた認証を行えば、ハガキに印刷された「アクセスキー」の有効期限(発行から3か月)を気にすることなく、いつでも瞬時に最新の年金記録へアクセスできます。画面上では、年金定期便 見るべきところである「加入月数」「累計納付額」「将来の年金受給見込額」がグラフィカルに可視化されます。
とりわけ強力なのが、厚生年金 将来受給額の試算機能です。現在の職場で何歳まで働き、昇給または降給がどの程度あった場合、年金額がどう変化するかを柔軟に条件設定できます。さらに、年金の受給開始時期を標準の65歳から60歳へ「繰上げ(最大24%減)」、あるいは70歳や75歳へ「繰下げ(最大84%増)」した場合の月額推移もリアルタイムで試算可能です。インフレ下での生活防衛として繰下げを選択すべきか否かを判断する客観的エビデンスが、手元のスマートフォン1台で完結します。
【プロの結論】「老後不安バイアス」を克服し賢明に備えるための行動基準
行動経済学や心理学の領域では、遠い将来の危機を過大評価して思考停止に陥る「老後不安バイアス」や、目先の快楽を優先して対策を後回しにする「現在バイアス」が指摘されます。年金定期便に記された数字に対して「少なすぎる」と憤激したり、「どうせ破綻するから見ない」と現実逃避したりする姿勢は、いずれも認知の歪みから生じています。
公的年金の本質は「金融投資」ではなく、死ぬまで受給が途切れない「長生きリスクと障害・死亡リスクに対する保険」です。この土台を理解した上で、自らの立ち位置に応じて取るべきアクションは明確に分かれます。
【今すぐ行動を起こすべき人】
・転職歴が複数回あり、厚生年金の被保険者番号が統合されているか定かでない人
・20代・30代で国民年金保険料の免除や学生納付特例を利用し、10年以内の「追納」が可能な期間を残している人
・50代に突入し、役職定年後の再雇用賃金と老齢厚生年金の受給バランスをシミュレーションしていない人
【過度な心配を捨て、淡々と現行維持すべき人】
・新卒以来同一企業で勤務を継続し、定期便の加入月数と自らの社歴に一切の齟齬がない30〜40代
・iDeCoや確定拠出年金、新NISAなどを組み合わせ、公的年金を「最低限の生活インフラ」と位置づけて私的年金を順調に積み上げている人
【年金 定期 便】に関するよくある質問(FAQ)
Q1:ねんきん定期便 いつ届くか、誕生月を過ぎても届かない場合の確認方法は?
A1:年金定期便は原則として「誕生月の当月」(1日生まれの方は前月)に日本年金機構から発送されます。手元に届くのは誕生月の中旬から下旬にかけてです。もし誕生月末になっても届かない場合は、引っ越しに伴う住民票住所の更新遅れや、日本年金機構への登録住所の不備が考えられます。マイナンバーカードをお持ちであれば「マイナポータル」から即座に同一内容の電子版を確認できるほか、最寄りの年金事務所への照会で発送状況を特定できます。
Q2:昔の勤務先が記録から消えているなど、記載漏れを発見した場合はどうすればいいですか?
A2:万が一、職歴と定期便の加入記録に齟齬がある場合は、速やかに「年金加入記録回答票」に必要事項を記入して返送するか、年金事務所の窓口へ相談してください。その際、当時の給与明細、源泉徴収票、雇用保険被保険者証、年金手帳などの物証が手元にあると調査が劇的にスムーズになります。過去の記録漏れ問題以降、訂正の申し立て手続きは整備されており、正当性が立証されれば受給資格や金額が過去に遡って修正されます。
Q3:通知書のペーパーレス化が進んでいると聞きましたが、紙のハガキを止めることはできますか?
A3:可能です。「ねんきんネット」の設定画面から「郵送を希望しない(電子版のみ)」を選択することで、毎年の紙のハガキ送付を停止できます。環境負荷の低減や個人情報漏洩防止の観点から電子化を選択するユーザーが増加しています。ただし、35歳・45歳・59歳の節目年齢に届く詳細な封書については、記録確認の重要性から郵送停止設定を行っていても原則として郵送で届く仕様になっています。
まとめ:紙を眺めて終わらせない!2026年からの確実なマネー防衛術
年金定期便は、国が国民一人ひとりに対して送付する「個人向け財務諸表」です。表面に記載された目先の金額に動揺することなく、50歳未満であれば「加入期間の完全性」を点検し、50歳以上であれば「生活設計の確からしさ」を検証する材料として使い倒す姿勢が求められます。
制度を正しく理解し、マイナポータルやねんきんネットを駆使して自らの権利を能動的に管理する人にとって、公的年金は一生涯の強固なセーフティネットとして機能します。郵便受けから引き上げたその1枚を机の引き出しに眠らせる前に、今こそ裏面の記録まで精読し、盤石な未来設計への確実な一歩を踏み出してください。 (出典: 年金 定期 便(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。