自営業の社会保険入れないは嘘!国保脱出と手取り最大化の全貌
確定申告を終えた春先、あるいは初夏に市区町村から届く国民健康保険料の納入通知書を開き、記載された法外な請求額に息を呑んだ経験を持つ個人事業主は少なくありません。売上を伸ばし、経費を切り詰め、必死に利益を残した結果として待ち構えているのが、所得にほぼ比例して膨れ上がる国民健康保険料(国保)と国民年金の重圧です。年間上限額が100万円の大台を超え、2026年現在も段階的な引き上げ圧力が続くなか、独立自営の自由を謳歌するはずのフリーランスが「社保貧乏」に陥る事例が後を絶ちません。
「個人事業主だから、会社員のような手厚い社会保険(健康保険・厚生年金)には入れない」――もしそう思い込んでいるなら、今すぐその認識を改める必要があります。結論から言えば、自営業者が社会保険に加入できないというのは制度的な事実誤認です。法制度の仕組みを正しく把握し、合法的なルートを選択すれば、自営業であっても社会保険の被保険者となり、手取りキャッシュを劇的に残しながら将来の年金保障を底上げすることが十分に可能です。本稿では、現場の実態取材と最新の制度データに基づき、自営業者が手取りを防衛するための現実解を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「自営業=国保一択」は完全な誤解であり、マイクロ法人の設立や任意継続、職能国保など合法的な社会保険シフトの道が確立されている。
- 要点2:家族を持つ事業主ほど「扶養の概念がない国保」で大打撃を受ける構造にあり、社会保険へ切り替えることで年間数十万円から百万円規模の支出圧縮が狙える。
- 要点3:2026年の年金制度改革議論と社会保険適用拡大を見据え、受動的に負担増を甘受するのではなく、自ら制度を設計し直す能動的な防衛策が必須となる。
【真相解明】「自営業は社会保険に入れない」は嘘!知られざる合法加入ルート
行政の窓口やネット上の断片的な情報では、「独立して開業届を出した個人事業主は、市区町村の国民健康保険および国民年金第1号被保険者になる」と画一的に案内されます。これが「自営業者は社会保険に加入できない」という根強い通説を生む元凶となってきました。しかし、健康保険法および厚生年金保険法を精査すると、自営業 社会保険 加入条件の真実は全く異なる姿を見せています。
法律上、自営業という働き方そのものが社会保険を排除しているわけではありません。個人事業主としての看板を維持したまま、あるいは事業形態を一部再構築することによって社会保険に加入するルートは、主に次の4つが存在します。
第1に、事業の一部を法人化して「自らを代表者とする法人」から給与を受け取るマイクロ法人ルートです。第2に、会社員を辞めて独立した直後の2年間限定で使える健康保険の任意継続制度。第3に、特定の職種に従事するクリエイターや士業などが加入できる職域国民健康保険組合(文芸美術国民健康保険組合など)。そして第4に、個人事業と並行して他社の非常勤役員やパートタイムとして週20時間以上の労働要件を満たし、被用者保険の適用を受けるルートです。
実際に、過去数年で手取りの急減に直面した個人事業主 社保加入 経緯を調査すると、大半の事業主が「税理士や同業者からの口コミ」をきっかけに自身の無防備さに気づき、これらのスキームへ舵を切っています。制度の建て付けを知らないまま従来型の国保・国民年金を漫然と支払い続ける行為は、毎年数十万円の現金をドブに捨てているに等しいのが現実です。
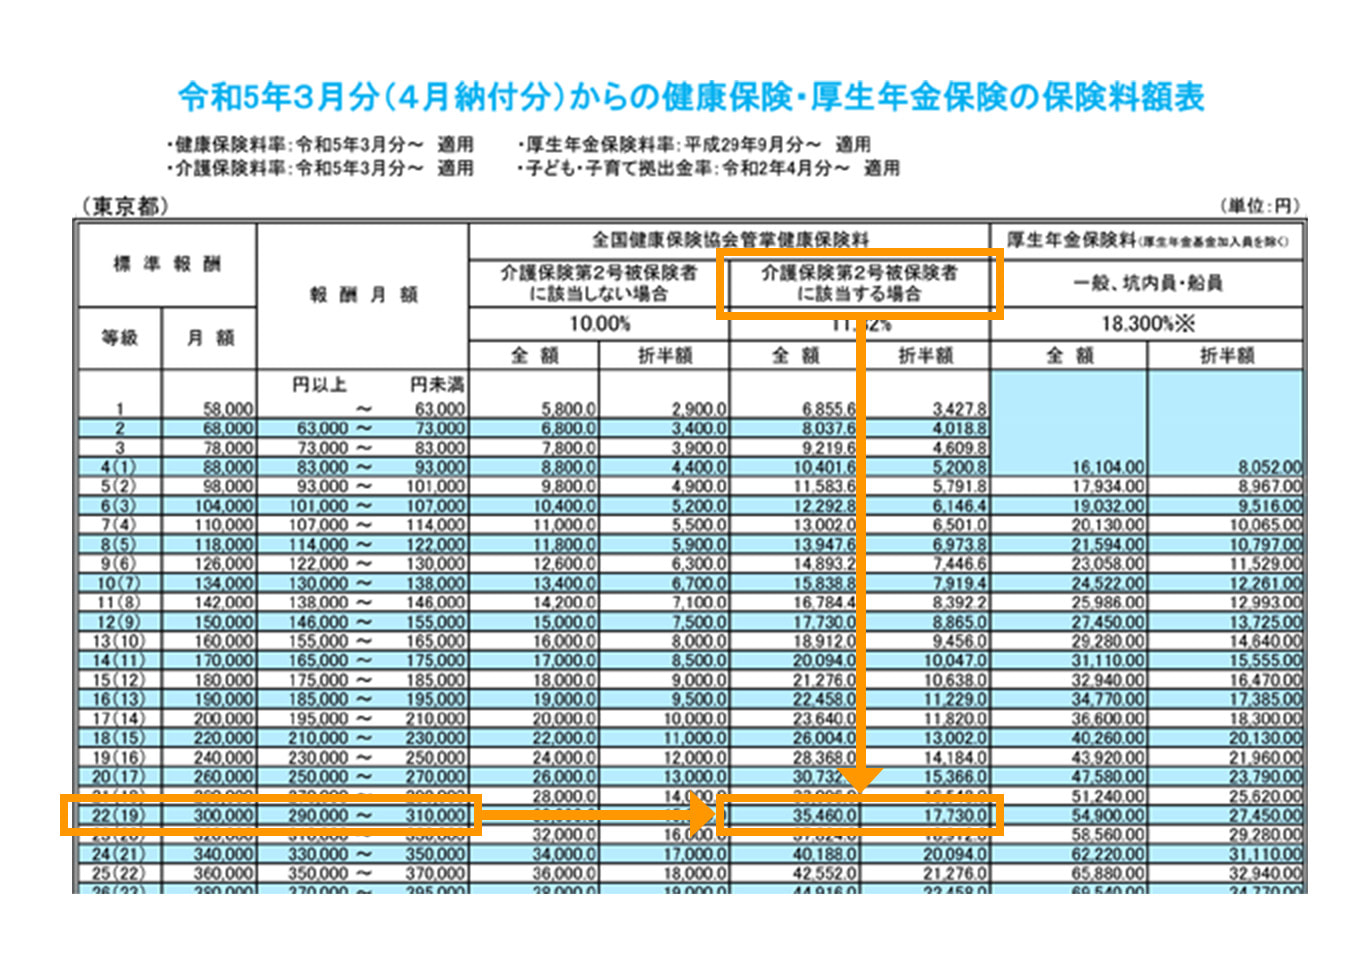
【制度比較】国民健康保険vs社会保険の決定的な違いと負担のリアル
なぜ個人事業主はこれほどまでに国保の負担に苦しみ、社会保険への切り替えを熱望するのでしょうか。その根本原因は、両制度が前提としている「家族観」と「保険料の算定基準」の絶望的な格差にあります。国民健康保険 社会保険 違いを正しく把握することが、防衛策を講じるための第一歩です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 保険料の算定根拠 | 国保:前年の事業所得ベース 社保:役員報酬等の標準報酬月額 | 国保所得割+均等割(自治体依存) 社保:月額報酬等級(健康保険+厚生年金) | 国保は利益が出れば青天井で跳ね上がるが、社保は報酬設計次第でコントロール可能。 |
| 扶養家族の取り扱い | 国保:扶養概念なし(頭数課税) 社保:被扶養者は保険料追加ゼロ | 国保均等割:1人あたり年3〜6万円前後 社保:条件合致なら妻・子は何人でも0円 | 子育て世帯の自営業者にとって国保の均等割は致命傷。社保の優位性が最も際立つ領域。 |
| 将来受け取る年金 | 自営業:国民年金(1階のみ) 社保加入:国民年金+厚生年金(2階建て) | 国民年金満額:月約6.8万円 厚生年金:報酬・加入年数に応じて上乗せ | 自営業の老後不安の元凶は1階建ての薄さ。社保への移行で報酬比例部分を合法的に確保できる。 |
| 傷病・出産の現金給付 | 国保:傷病手当金・出産手当金原則なし 社保:標準報酬の約3分の2が支給 | 給付日額=標準報酬日額×2/3 (最大1年6カ月支給) | 病気休業時のセーフティネットにおいて、国保単独加入は民間保険頼みにならざるを得ない。 |
とりわけ深刻なのが、自営業 扶養家族 社会保険の格差です。会社員の配偶者や子供は健康保険の「被扶養者」として保険料の追加負担なく医療を受けられますが、自治体の国保には扶養の概念がありません。生まれたばかりの乳幼児であっても1人あたり年間数万円の均等割保険料が容赦なく加算されます。夫婦と子供2人の4人家族であれば、均等割だけで年間15万〜20万円が所得割とは別に上乗せされる構造です。
さらに年金面でも、自営業者が40年間欠かさず保険料を納めても得られる自営業 国民年金 満額は月額約6万8,000円前後にすぎません。単身ならまだしも、老後生活を支えるにはあまりに心許ない水準です。手取りを圧迫されながら、受け取れる保障は会社員より大幅に劣るという理不尽な構造を打破する策が求められています。
【実態検証】マイクロ法人を活用した社会保険料削減のカラクリ
今や手取り意識の高いフリーランスや個人事業主の間で標準的な防衛手段となりつつあるのが、マイクロ法人 社会保険 節税と呼ばれる二刀流戦略です。この手法は、個人事業の売上をすべて法人化するのではなく、社会保険の獲得に特化した「資産管理」や「特定業務の受託」を目的とする1人会社(マイクロ法人)を設立し、個人事業と法人を並行して走らせる点に独自性があります。
その仕組みは驚くほどシンプルかつ合法的です。マイクロ法人側で最低限の事業を行い、自身に支払う役員報酬を標準報酬月額の第1等級(月額5.8万円)や低位水準に設定します。全国健康保険協会(協会けんぽ)において、役員報酬が月額4万5,000円未満から6万3,000円未満の場合、健康保険・厚生年金の等級は最低ランクが適用されます。このとき実現するひとり社長 社会保険 最低額は、折半分と法人負担分を合計しても月額約2万2,000円〜2万5,000円程度(都道府県により微差あり)に収まります。
そして健康保険法の規定により、事業主が法人で社会保険の被保険者となった場合、個人の事業所得がいくら数千万円あろうとも、市区町村の国民健康保険からは完全に脱退(資格喪失)となります。個人事業で稼いだ利益には一切国保料が課されなくなります。さらに配偶者や子供の年収要件(年収130万円未満など)を満たしていれば、追加費用ゼロで法人の健康保険の扶養に入れるため、家族全員分の国保均等割も一瞬で消滅します。
税理士会の関係者や実務家の証言によると、「課税売上1,000万円を超え、利益が600万円以上出ている個人事業主がこの二刀流に移行した場合、年間で80万〜120万円規模の個人事業主 社会保険料 削減が実現するケースは珍しくない」と明かされています。浮いたキャッシュを小規模企業共済や新NISAなどの投資に回すことで、資産形成スピードには決定的な差が生まれます。

噂の真偽を検証|文芸美術国保と任意継続はどこまで使えるのか?
マイクロ法人を設立する手間や設立費用をかけたくない層から支持されているのが、既存の特例的な枠組みを使うアプローチです。ネット上の知恵袋やSNSで頻繁に名前が挙がる「文法国保」と「退職後の任意継続」について、その実効性を現場目線で検証します。
まず、デザイナーやライター、イラストレーターなどのクリエイター界隈で知名度の高い文芸美術国民健康保険組合 評判はどうでしょうか。文法国保の最大の利点は、保険料が所得に関係なく「1人あたり定額(組合員月額2万円台半ば)」で設定されている点です。所得が跳ね上がった年度でも国保料が高騰しないため、高所得のクリエイターにとっては絶大なメリットを誇ります。
しかし、文法国保には大きな壁が存在します。日本文芸家協会や日本グラフィックデザイン協会など、加盟する承認団体の会員であることが絶対条件であり、近年の審査厳格化によって「単にクラウドソーシングでロゴを作っているだけ」といった副業レベルの申請は容赦なく却下されます。また、家族を加入させる場合は家族1人につき定額保険料(月額約1万円前後)が別途加算されるため、扶養家族が多い家庭ではマイクロ法人の社会保険ほどの圧倒的なコストパフォーマンスは得られません。
一方、会社員から独立したばかりの人が見落としがちなのが、個人事業主 任意継続 メリットです。退職後最長2年間にわたり前職の健康保険を個人で維持できる制度ですが、保険料には法律上の上限が設定されています。独立1年目・2年目は前年の会社員時代の給料をベースに住民税や国保が計算されるため、無防備に国保へ加入すると初年度から上限近い請求を突きつけられる危険があります。任意継続を選べば、会社負担分が自己負担になって保険料が倍額になるとはいえ、上限枠(標準報酬月額30万円前後を頭打ちとする健保組合が多い)が効くため、初年度のキャッシュ流出を劇的に食い止める防波堤として機能します。
【2026年最新】法改正が迫る社会保険の激変とフリーランスへの包囲網
制度の隙間を活用した防衛策が広がる一方で、国側の「取れるところから取る」徴収網の強化も着々と進んでいます。自営業 社会保険 2026年最新の動向において、すべての事業主が把握しておくべき構造的変化が押し寄せています。
厚生労働省の社会保障審議会が主導する年金制度改革議論では、厚生年金の適用拡大が加速しています。これまで従業員数に応じた段階的猶予が設けられていた企業規模要件は撤廃の方向へ進んでおり、「週労働時間20時間以上」を満たす労働者はすべて被用者保険へ組み込む包囲網が狭まっています。これは雇用されるパートタイマーだけでなく、ギグワーカーや業務委託として働く個人事業主の「労働者性」の再定義をめぐる議論とも密接に連動しています。
さらに地方自治体の財政難を背景に、国民健康保険料の年間賦課限度額は毎年のように引き上げられ、すでに106万円(医療分・後期高齢者支援分・介護分の合計)を超過する水準に達しています。マイナンバーカードと公金受取口座・所得情報の完全連動化により、売上や所得の申告漏れに対する照合作業はデジタルで自動化されており、「少しでも利益を出せば、即座に保険料上限まで吸い上げられる」という過酷な現実が定着しつつあります。
将来的な自営業 厚生年金 切り替えや被用者保険の包括的適用が本格化する前に、現行法制下で合法的に自身の身を守る基盤を整えておかなければ、手取りの枯渇によって事業の継続そのものが危ぶまれる時代に入っています。
一般に知られていない盲点とネットの誤解|税務・法務の落とし穴
手取りを増やす裏ワザとしてマイクロ法人がもてはやされる反面、表面的な情報だけを鵜呑みにして安易に手を出すと、税務署や年金事務所から手痛い否認を受けるリスクが存在します。ネット上に溢れる「形だけ法人を作れば誰でも得をする」という言説は極めて危険な盲点を孕んでいます。
まず意識すべきは、法人の維持コストです。法人はたとえ赤字であっても、自治体に納める「法人住民税均等割(年額約7万円)」の支払いを免れません。さらに法人の設立登記費用(合同会社で約6万〜10万円、株式会社で約20万〜25万円)、税務申告ソフトの利用料や税理士報酬などのランニングコストが発生します。個人の利益が小さく、国保料の削減幅が年間10万〜15万円程度にとどまる段階で法人を立ち上げても、法人の維持費と相殺されて手元にキャッシュが残らない「骨折り損」に終わります。
さらに致命的なのが「事業の実体性(ペーパーカンパニー問題)」です。個人事業で行っている業務と法人の業務内容が完全に同一であったり、法人側に明確な契約書・請求書・納品実績が存在しなかったりする場合、税務調査において「租税回避を目的とした実体のないダミー法人」と認定され、法人から個人への所得付け替えや役員報酬の損金不算入を食らう判例が報告されています。法人側で独立した売上(WEBマーケティング、コンサルティング、資産運用、別ジャンルの物販など)を実質的に立てる運用設計が不可欠です。
【プロの結論】社保シフトに向いている人・慎重になるべき人の判断基準
ここまでの制度的構造を踏まえ、個人事業主が現状の国保・国民年金を維持すべきか、社会保険への移行(マイクロ法人設立等)を決断すべきかの明確な境界線を提示します。感情論やネットのブームに流されず、自身の冷徹な数字に基づいて判断を下してください。
【今すぐ社会保険シフトを検討すべき人の条件】 第一に、個人事業の純利益(所得)がコンスタントに500万円を超え、国保料が年間50万円以上請求されている事業主です。第二に、専業主婦(夫)の配偶者や子供など、扶養すべき家族が2人以上いる世帯です。第三に、個人事業とは別に法人で回せる明確な別事業の種(受託業務やコンテンツ販売等)を持っている人です。これらの条件が揃っている場合、年間数十万円単位のキャッシュフロー改善が確実視されます。
【現状維持(国保のまま)で慎重になるべき人の条件】 一方で、年間の事業所得が300万円未満で利益が安定していない事業主は時期尚早です。社会保険料は業績に関係なく毎月定額で口座から引き落とされるため、売上が激減した際の固定費リスクが重くのしかかります。また、配偶者が会社員として社会保険に加入しており、自らがその扶養に入れる枠組みで活動している場合や、独身で法人の決算・登記などの事務作業にリソースを割きたくない場合も、無理に法人化せず青色申告控除や小規模企業共済の満額拠出を優先するのが堅実な選択です。
【社会 保険 自 営業】に関するよくある質問(FAQ)
Q1:個人事業主のまま、法人を作らずに国民年金から厚生年金へ切り替えることはできますか?
A1:原則として不可能です。個人事業主本人は労働者(被用者)ではないため、個人事業が従業員5人以上の強制適用事業所になって従業員を厚生年金に加入させたとしても、事業主自身は社会保険の対象外であり国民健康保険・国民年金のままとなります。自営業者が自ら厚生年金に加入するには、法人を設立してその役員となるか、他社の社会保険加入要件を満たす勤務形態を兼務するルートが必要です。
Q2:マイクロ法人の役員報酬を最低等級(月額4.5万〜5.8万円)に設定すると、将来もらえる年金は減ってしまいますか?
A2:減ることはありません。むしろ国民年金だけの状態よりも受給額は増えます。マイクロ法人から厚生年金に加入すると、国民年金(第2号被保険者扱い)の権利を満額維持した上で、わずかであっても報酬比例部分の厚生年金が上乗せされます。支払う保険料を最小限に抑えつつ、将来の受給権を「1階建て」から「2階建て」へ格上げできるのがこの仕組みの隠れた強みです。
Q3:個人事業とマイクロ法人の「二刀流」は、違法な脱税行為として摘発されませんか?
A3:合法的な節税(社会保険料の適正化)であり、違法ではありません。日本において個人が会社を設立し、別々の事業を営むことは会社法および税法上完全に認められた権利です。ただし、個人と法人の業務区分が曖昧であったり、法人の売上実体がない架空取引であったりする場合は税務否認の対象となります。明確な事業の切り分けと適正な会計処理を行っている限り、年金事務所や税務署から違法性を問われることはありません。
まとめ:今後の動向と失敗しないための判断基準
税制や社会保障制度は、知っている者だけに恩恵を与え、知らずに放置する者からは容赦なく富を吸い上げる非情なルールで動いています。「自営業だから社会保険に入れない」という思い込みに縛られ、右肩上がりに膨らむ国保料に耐え続ける時代は終わりました。
2026年以降、社会保険の適用要件や国保の限度額改定など、個人の資産を防衛する環境はますます厳しさを増していきます。手取りを最大化し、事業を安定してスケールさせるためには、小手先の経費計上に頼るのではなく、社会保険と税金の構造そのものを自らの手で最適化する能動的な経営判断が求められます。自身の所得水準、家族構成、そして事業実態を冷静に見極め、最適な選択肢へと舵を切る勇気を持ってください。 (出典: 社会 保険 自 営業(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。