奨学金の金利はどうなる?利上げで返済激変の真相と損しない選び方
日本銀行が金融正常化路線を歩み、金利が存在することが当たり前となった現在、大学進学を控える受験生家庭や返済中の卒業生の間で強い動揺が広がっています。検索窓には「返済総額が跳ね上がるのではないか」「将来の生活が破綻する」といった悲痛な語句が並び、SNS上では極端な試算や不確かな不安言説が飛び交っています。
進学費用の柱である日本学生支援機構(JASSO)の第二種奨学金は、市場金利と連動する仕組みを持つため、マクロ経済の動向と無縁ではいられません。本稿では、日銀の金融政策決定を受けた制度の仕組み、金利決定のメカニズム、固定方式と見直し方式の分岐点、そして返済負担を抑える実践的な対策について、客観的なデータに基づいて詳細に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ局面に伴い第二種奨学金の基準金利も上昇圧力を受けているが、法令によって上限金利3.0%の防波堤が厳格に定められており、民間の無担保ローン(実質年率10%超)のような青天井の金利高騰は起こり得ない。
- 要点2:適用される利率は在学中ではなく貸与終了時(卒業時期)の市場環境で確定するため、現在在学中の方は卒業時点の金融情勢を見据えた「固定方式」と「見直し方式」の比較選択が不可欠となる。
- 要点3:利上げ局面では元金を直接減らし将来利息を丸ごとカットできる繰り上げ返済の経済的メリットが急拡大する一方、生活防衛資金を削りすぎるリスクを回避するための制度活用(減額返還・返還期限猶予)の理解が身を守る鍵となる。
【2026年最新】奨学金の利上げ影響と返済総額が激変する噂の真相
「奨学金の金利上昇で返済額が倍増する」という言説がネット上で散見されますが、これは金融制度の前提を取り違えた典型的な誇張です。日本学生支援機構が取り扱う奨学金には、利息が発生しない第一種奨学金と、利息が付く第二種奨学金が存在します。今回の金利上昇論争の対象となるのは後者の第二種奨学金ですが、結論から言えば、過去の超低金利時代と比較して返済総額が増加傾向にあるのは事実であるものの、返済額が突然2倍や3倍に跳ね上がる構造にはなっていません。
公的データが示す奨学金の金利推移を振り返ると、長期にわたるマイナス金利政策下では、利率固定方式でも0.2%〜0.5%前後、見直し方式に至っては0.01%〜0.05%という、極めて低い水準が続いていました。当時の感覚で「利息など微々たるもの」と捉えていた層にとって、国債利回りや調達コストの上昇に伴い利率が見直される局面は心理的なショックをもたらしています。
制度設計上の最も強固な安全弁が、独立行政法人日本学生支援機構法施行令に明記されている奨学金金利の上限3%というルールです。市場金利が仮にバブル期並みに急騰したとしても、貸与利率が年3.0%を超えることは法的に禁じられています。この厳格な上限規定が存在する限り、民間のカードローンやフリーローンのような高金利負担に追い込まれる心配はありません。噂に惑わされることなく、制度の法的な枠組みを正しく認識することが冷静な資金計画の第一歩です。

【徹底比較】固定方式と見直し方式はどっちが得?金利決定の仕組み
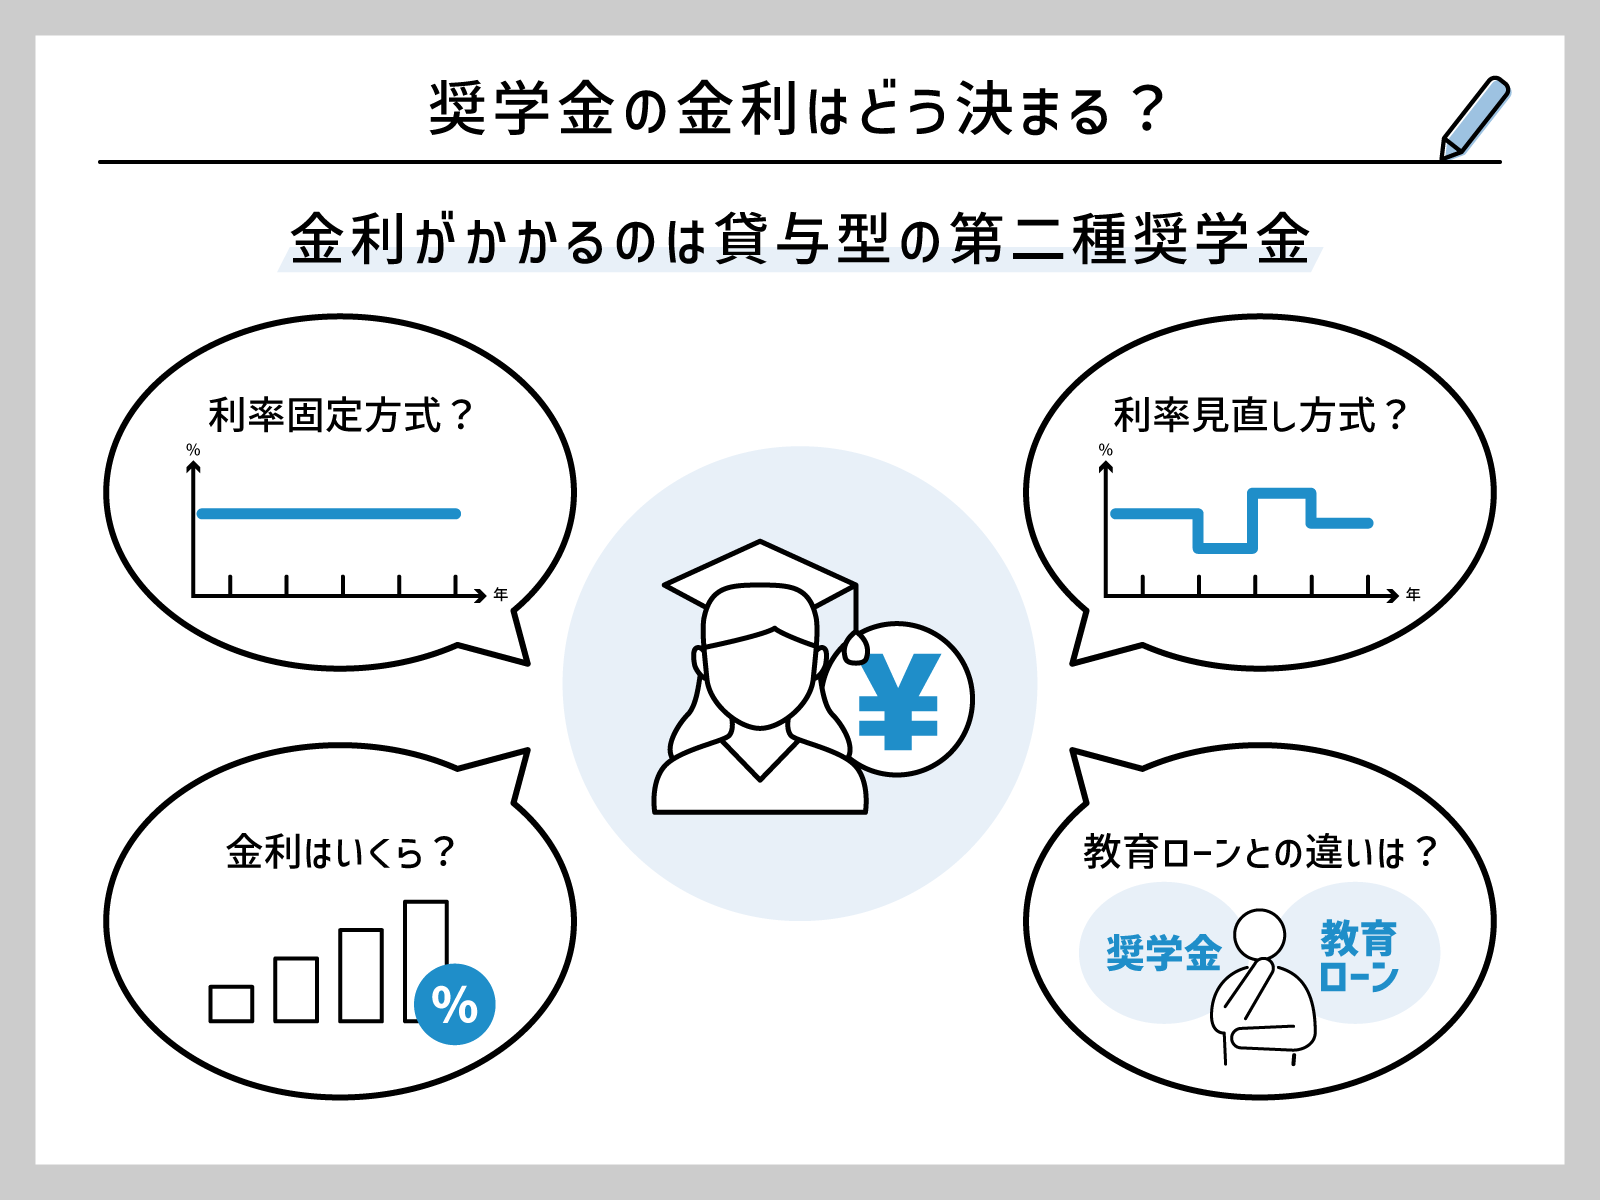
利用者が直面する最大の分かれ道が、「利率固定方式」と「利率見直し方式」の選択です。多くの申込者が「在学中に選んだ利率がそのまま適用される」と誤認していますが、奨学金の金利がいつ決まるのかという実態は、原則として貸与が終了した月(多くの学生は卒業年の3月)です。在学中は無利息であり、卒業を迎えたまさにその瞬間の金融情勢を反映して最初の適用利率が算出されます。
貸与終了時に確定した利率が返済完了まで永久に変わらないのが利率固定方式であり、概ね5年ごとに市場金利の動向を踏まえて利率が見直されるのが利率見直し方式(変動金利型)です。一般に、金利上昇局面の初期では見直し方式のほうが低めに設定されますが、その後の利上げが続けば返済途中で利息負担が増加するリスクを抱えます。反対に、固定方式は当初の利率が見直し方式より高めに設定されるものの、返済完了まで月々の支払額が完全に固定されるため家計設計が破綻しにくい特徴を持ちます。
| 項目 | 利率固定方式 | 利率見直し方式(約5年ごと) | 編集部の見解・評価 |
|---|---|---|---|
| 金利決定と変動リスク | 貸与終了時に確定、全返済期間を通じて不変 | 貸与終了時に初期値確定、おおむね5年ごとに改定 | 利上げ基調下では固定の安心感が優位に働く場面が多い |
| 初期利率の相対水準 | 見直し方式に比べて高めの設定 | 固定方式に比べて低めの設定 | 初期の低さだけで見直しを選ぶと中長期的に逆転する恐れあり |
| 法的な上限規制 | 年3.0%以内 | 年3.0%以内(見直し後も上限厳守) | 上限3.0%があるため、見直し方式のリスクも一定の枠内に限定 |
| 家計管理のしやすさ | 返済総額が最初から判明し計画が極めて容易 | 見直しごとに返済額が改定され家計の再調整が必要 | 収入の振れ幅に耐えられない若年層ほど固定の利点が際立つ |
なお、利率の算定方式は貸与終了の数か月前(卒業学年の一定期日まで)であれば、機構所定の手続きによって変更申請を行うことが可能です。進学時に選択した方式のまま放置せず、卒業間際の金利環境を確認した上で最終決定を下す姿勢が求められます。
【返済額のリアル】利息計算方法と返済シミュレーションで見る格差
将来の家計を守るためには、抽象的な不安に怯えるのではなく、正確な計算式に基づいて数字を把握することが不可欠です。JASSOの第二種奨学金における利息計算方法は、借入残高に対して月利を乗じる「元利均等返済方式」を基本としています。
具体的な影響を可視化するため、私立大学文系などで一般的な借入額を想定した返済シミュレーション計算を実施します。借入総額400万円(月額約8.3万円×4年間)、返済期間20年(240回払い)という標準的なモデルケースで、適用利率ごとにどれほどの負担差が生じるのかを算出しました。
| 適用利率(年利) | 月々の返済額 | 利息支払総額 | 総返済金額(元利合計) |
|---|---|---|---|
| 年0.3%(超低金利時代) | 約17,178円 | 約12.3万円 | 約412.3万円 |
| 年1.0%(中位水準) | 約18,397円 | 約41.5万円 | 約441.5万円 |
| 年1.8%(上昇期水準) | 約19,856円 | 約76.5万円 | 約476.5万円 |
| 年3.0%(法定上限金利) | 約22,184円 | 約132.4万円 | 約532.4万円 |
このデータが物語る事実は明瞭です。かつての超低金利水準(0.3%)と法定上限(3.0%)を比較すると、月々の返済額の差は約5,000円、利息総額の差は約120万円に達します。月額5,000円の負担増は、新社会人の生活費において決して無視できない重みを持つ一方で、「返済総額が2倍になる」といった俗説がいかに根拠を欠いているかが分かります。正確なシミュレーションを行うことで、漠然とした恐怖は「管理可能な支出課題」へと変化します。

【実態検証】利用者の生の声と現場目線で見えたリアルな葛藤
編集部が返済当事者への取材やSNS・質問投稿サイトの書き込みを分析すると、金利の数字そのもの以上に、ライフステージとの衝突に苦悶する姿が浮き彫りになります。
都内のIT関連企業に勤務する男性(28歳・借入残高280万円)は次のように証言します。「新卒から数年間は低金利の恩恵を実感することもなく、口座引き落としを意識すらしていませんでした。しかし、見直し方式の金利改定通知が届き、毎月の支払いが千数百円増えたとき、初めて『金利がある現実』を突きつけられました。今後30代を迎えて結婚や住宅購入を考える際、この奨学金の残債が住宅ローンの借入限度額の査定にダイレクトに響く。金利の額そのものよりも、信用情報上で借入として縛られ続ける精神的プレッシャーの方が重いと感じます」
また、地方から上京して私立大学を卒業した女性(25歳・サービス業)は、「手取りが20万円を下回る月もある中で、家賃と食費を払った後に引き落とされる約2万円の奨学金は死活問題。金利が上がって返済総額が増えると聞くだけで、将来に希望が持てなくなる」と心情を語ります。当事者にとって、奨学金は単なる金融商品ではなく、20代から30代の可処分所得と心理的自立を左右する重大な足枷として体感されているのが偽らざる現場の実態です。
一般に知られていない盲点とネットの誤解|繰り上げ返済と免除条件
金利上昇の報道に触れた返済者が真っ先に検討するのが繰り上げ返済です。第二種奨学金における繰り上げ返済のメリットは非常に明快であり、繰り上げた金額のすべてが「元金」の返済にダイレクトに充当されます。元金が前倒しで減ることで、その元金に対して将来発生するはずだった未払利息が丸ごと消滅するため、金利水準が高ければ高いほど利息圧縮効果は劇的に高まります。民間の住宅ローン等と異なり、JASSOの「スカラネット・パーソナル」を通じた繰り上げ返済は手数料が完全無料である点も大きな強みです。
しかし、ここには重大な落とし穴が存在します。将来の利息を減らしたい焦りから、手元の預貯金を一気に奨学金返済へ投入してしまう「繰り上げ貧乏」の事例が後を絶ちません。一度繰り上げた資金は手元に戻すことができず、病気・休職・急な失業といった不測の事態に直面した際、民間の高金利カードローンに頼らざるを得なくなれば本末転倒です。最低でも生活費の3か月から6か月分に相当する生活防衛資金を手元に残した上で、余剰資金の範囲内でのみ繰り上げを実施するのが鉄則です。
さらに、多くの人が混同しているのが奨学金の利息免除条件や返済免除の規定です。「第一種奨学金(無利子)」には、大学院で著しい業績を挙げた場合の返還免除制度が存在しますが、有利子の「第二種奨学金」には原則として成績優秀による免除制度はありません。免除されるのは、本人が死亡した場合、あるいは精神・身体の重度障害により労働能力を喪失した場合といった極めて限定的な事由に限られます。
ただし、「返還が困難になった場合の公的救済」は整っています。災害、傷病、経済困難(年収要件等あり)に陥った場合には、利息の発生を止めたり支払期日を後ろへ倒す「返還期限猶予」や、毎月の返済額を半分または3分の1に減額して返済期間を延長する「減額返還制度」が用意されています。これらは滞納する前に申請しなければ適用されません。「払えないから放置する」のではなく、延滞利息(年利1.5%〜5%)が発生する前に速やかに機構へ相談窓口を開くことが不可欠です。
【プロの結論】金利ある世界を生き抜く判断基準と家計防衛策
教育費の調達と奨学金の返済という問題は、金融リテラシーの領域に留まらず、日本社会特有の親子関係や心理的境界線(バウンダリー)の歪みを色濃く反映しています。「子どもの学費は親がすべて賄うべきだ」という昭和的な固定観念と、非正規雇用や給与低迷によってそれが叶わない現実とのギャップが、子どもに無自覚な重荷を背負わせる構図を生み出してきました。
家庭内において「子どもの将来のために借りてあげた」「返済は就職後に自分で何とかしなさい」と曖昧な合意のまま多額の第二種奨学金を借り入れ、卒業後に親子関係に深い亀裂が入る事例は枚挙にいとまがありません。教育投資のリスクを直視し、親子が経済的・精神的に健全な境界線を引くことこそが、長期的な家計防衛の土台となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金利環境が変化する局面において、どちらの選択が合致しているかは個人の属性と財務状況によって明確に分かれます。
▼「利率固定方式」を選ぶべき人の条件
・新卒入社後の給与水準が比較的安定している一方、大幅な昇給が急には見込めない職種・業界の方
・数年後に返済額が増減する不確実性そのものが強い精神的ストレスとなり、家計簿の管理をシンプルに保ちたい方
・借入総額が400万円以上と高額で、金利見直し時の変動リスクを負うと生活設計が立ち行かなくなる恐れのある方
▼「利率見直し方式」を選ぶべき人の条件
・初期の返済負担を極力抑え、浮いた手元資金を自己投資や確実な貯蓄に回せる規律のある方
・将来的な昇給やボーナスが見込める企業に勤務しており、金利が上昇しても追加負担を十分に吸収できる方
・社会人生活の初期段階で早期の繰り上げ返済を計画しており、そもそも返済期間を短縮して金利変動の影響を受ける前に完済を目指せる方
【奨学金の金利】に関するよくある質問(FAQ)
Q1:大学在学中に日銀が追加利上げを実施した場合、在学中の利息負担はどうなりますか?
A1:在学中に利息が発生することは一切ありません。JASSOの第二種奨学金は、制度上「在学中無利息」と定められており、日銀の政策金利引き上げや市場金利の急騰があっても、学生生活を送っている期間中に利息が加算されることはありません。利息の計算が始まるのは、あくまで学校を卒業・退学して貸与期間が終了した日の翌日以降です。
Q2:貸与終了後に「固定方式」から「見直し方式」、またはその逆に変更することはできますか?
A2:一度貸与が終了して返還が開始された後は、利率算定方式を変更することは一切認められていません。変更が可能なのは、在学中で貸与が終了する一定期日(機構が指定する期日、概ね卒業前年の秋〜冬頃)までに所定の変更届を提出した場合のみです。卒業後の変更は不可能ですので、最終学年の段階で慎重に選択する必要があります。
Q3:繰り上げ返済を行いたいのですが、一括全額返済と一部繰り上げ返済のどちらが効果的ですか?
A3:手元の現金の余裕度によりますが、無理のない「一部繰り上げ返済」をこまめに実施するのが賢明です。手元資金を全額投じて一括完済した後に急な出費が生じ、金利の高い銀行カードローンやリボ払いを利用してしまっては本末転倒です。生活防衛資金を確保した上で、数か月分や1年分の元金を前倒し返済する一部繰り上げを活用することで、流動性リスクを抑えながら確実に利息を削ることができます。
まとめ:金利上昇期を冷静に乗り切るための返済戦略
金利ある世界の到来は、これまでの「超低金利を前提とした無警戒な借入」に警鐘を鳴らしています。しかし、いたずらに将来を悲観しパニックに陥る必要はありません。JASSOの第二種奨学金には年3.0%という揺るぎない上限金利が設定されており、制度の枠組みを正しく理解していれば、返済総額の推移は十分にコントロール可能な範囲に収まります。
重要なのは、在学中から自身の借入残高と卒業時点の金利決定ルールを把握し、ライフスタイルに合致した金利算定方式を選択することです。そして社会人生活が始まった後は、無理のない範囲で繰り上げ返済を戦略的に活用しつつ、不測の経済的困難に直面した際には迷わず公的な猶予・減額制度に頼ること。数字の裏付けを持った冷静な知識こそが、あなたとご家族の未来を守る最強の武器となります。 (出典: 奨学 金 金利(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。