リーマンショックはいつ起きた?2008年の真相と日本経済の爪痕
世界の金融市場が激しく揺れ動く局面を迎えるたび、経済界やメディアで必ず引き合いに出される歴史的な転換点があります。それが、2008年に世界中を巻き込んだ「リーマンショック」です。投資を始めたばかりの個人投資家から激動の時代を生きるビジネスパーソンまで、「一体いつ起きて、なぜ世界同時不況へと発展したのか」「日本にはどのような爪痕を残したのか」という疑問は、発生から年月が経った2026年現在も絶えず検索され続けています。
米国屈指の名門投資銀行が突如として倒産し、世界中のマネーフローが凍りついたあの日。当時の公式発表資料や現場関係者の生々しい手記、膨大な市場データを徹底的に再検証しながら、危機の全貌と現代に通じる教訓を解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
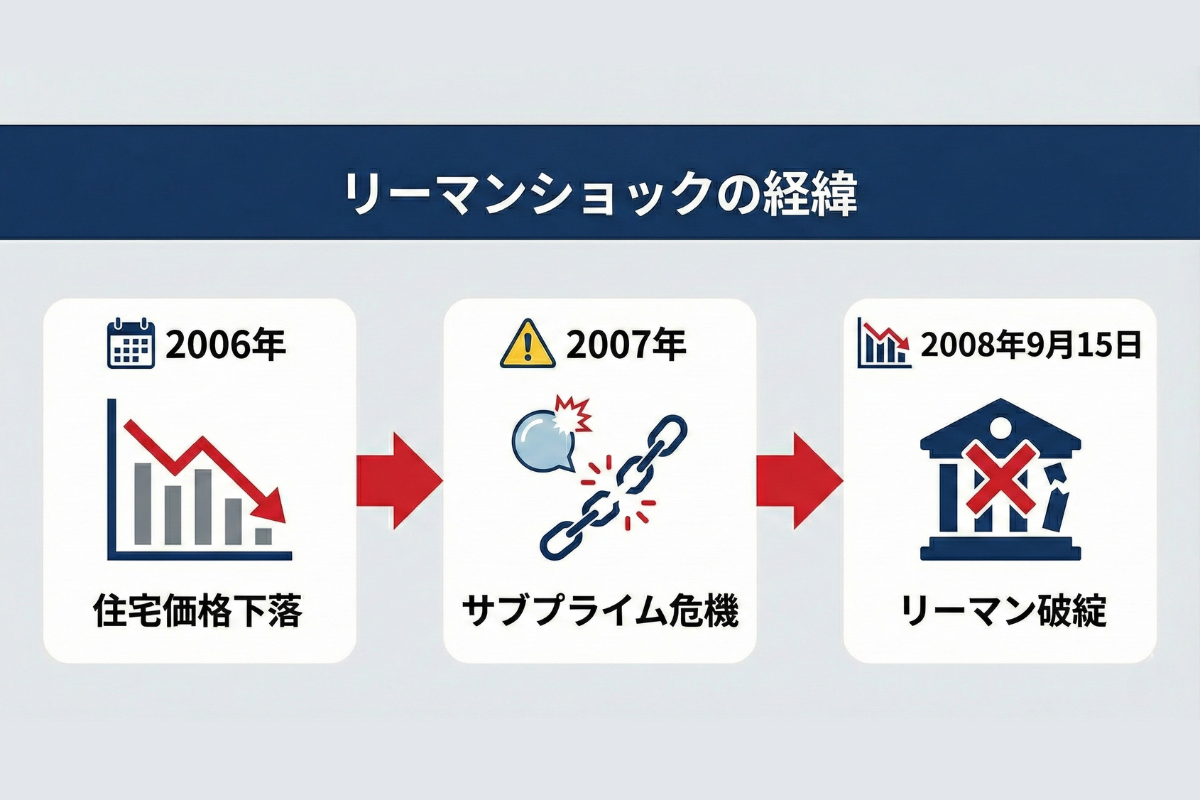
- 要点1:リーマンショックは2008年(平成20年)9月15日、米大手投資銀行リーマン・ブラザーズの経営破綻によって引き起こされた。
- 要点2:危機の根本原因は低所得者向け住宅ローン「サブプライムローン問題」と、リスクを覆い隠して世界中にばらまかれた証券化商品の破綻にある。
- 要点3:日本への波及により日経平均株価はバブル後最安値6,994円90銭を記録し、超円高と「第2次就職氷河期」という甚大な社会的打撃を残した。
【発生時期と年号】リーマンショックはいつからいつまで続いたのか
リーマンショックという歴史的事件を正確に捉えるためには、まずその発生日と「ショックが継続した期間」の構造を整理する必要があります。年号としては平成20年、西暦2008年9月15日未明、米連邦破産法11条(日本の民事再生法に相当)の適用を申請したことで、世界金融危機は決定的な局面を迎えました。
負債総額は約6,130億ドル(当時の為替レートで約64兆円)という、米国の企業破綻としては史上最大規模の数字でした。ウォール街の象徴とも言われた創業158年の巨塔が崩壊した瞬間、金融機関同士がお互いの信用力を疑い合い、短期資金市場の取引が完全にストップする「流動性の蒸発」が発生したのです。
では、この混乱は「いつからいつまで」続いたのでしょうか。実務上・経済学上のタイムラインは、単一の日付だけでは語れません。
危機の火種自体は、破綻より1年以上前の2007年8月、仏大手金融機関が関連ファンドの解約を凍結した「パリバ・ショック」から始まっていました。そして2008年9月のリーマン・ブラザーズ経営破綻によって爆発的な世界的連鎖へと至り、株式市場が世界的な大底を付けたのは2009年3月のことでした。景気の底打ちという観点では2009年半ばに差し掛かる約2年間が危機の中心期であり、株価や雇用環境が破綻前の水準へ戻るまでの「回復期間」には、主要国で約5年から7年の歳月を要しました。

なぜ世界中が巻き込まれたのか|サブプライムローン問題と経営破綻の真相
米国の1民間金融機関の破綻が、なぜ遠く離れた世界中の実体経済を麻痺させる「世界金融危機」へと変貌したのでしょうか。その主犯となった構造が、当時アメリカで過熱していたサブプライムローン問題です。
サブプライムローンとは、通常の住宅ローン審査に通らない低所得者や信用力の低い個人を対象にした高金利の住宅融資を指します。2000年代初頭の米国では「住宅価格は永遠に上昇し続ける」という根拠なき神話が信じ込まれていました。金融機関は、当初の数年間だけ極めて低い金利を設定し、後から金利が急上昇する危険なローンを次々と契約させていったのです。「価格が上がれば家を売却するか借り換えれば問題ない」という甘い見通しが社会全体を支配していました。
破滅を決定づけたのは、ウォール街が生み出した「金融工学」の暴走でした。投資銀行はこれら不良債権化のリスクを孕んだローン債権を細切れにし、安全な優良債権と混ぜ合わせて「住宅ローン担保証券(MBS)」や「債務担保証券(CDO)」といった複雑怪奇な金融派生商品へ仕立て直しました。大手格付け機関がこれらの証券に最上位の「トリプルA」を付与した結果、中身のリスクを誰も把握できないまま、世界中の年金基金や銀行へ安全資産の顔をして売りさばかれたのです。
米連邦準備制度理事会(FRB)の元幹部や当時の市場参加者が回顧録で語った「数学モデルを過信し、リスクを分散したつもりで実はリスクを不可視化していただけだった」という告白は、この危機の病巣を端的に物語っています。米国の住宅バブルが崩壊して住宅ローンの焦げ付きが急増した瞬間、金融工学という砂上の楼閣は一気に音を立てて崩れ去りました。
【データで徹底比較】世界金融危機における株価推移と経済指標の衝撃
リーマンショックがもたらした破壊の凄まじさは、冷厳な市場データに如実に刻まれています。ショック直前のピーク時、暴落時の最安値、そして回復期に至る主要指標の推移を比較検証します。
| 項目・指標 | 危機前ピーク(2007年) | ショック後の最安値・極値 | 編集部の見解・データ検証 |
|---|---|---|---|
| 日経平均株価 | 18,261円98銭 (2007年2月) | 6,994円90銭 (2008年10月28日終値) | バブル崩壊後の最安値を更新。下落率は約61.7%に達し、日本市場の資本基盤を直撃した。 |
| NYダウ平均株価 | 14,164ドル (2007年10月) | 6,547ドル (2009年3月9日終値) | 高値から約54%の大暴落。金融機関の国有化懸念など資本主義の根幹が揺らいだ。 |
| ドル/円 為替レート | 1ドル=124円台 (2007年6月) | 1ドル=75円32銭 (2011年10月) | 米国のゼロ金利政策と安全通貨買いにより極端な円高が長期化。輸出企業の体力を削ぎ落とした。 |
| 日本の実質GDP成長率 | +1.7% (2007年) | 年率換算 -17.8% (2009年1-3月期) | 外需の完全蒸発により、震災を除けば戦後最悪レベルの経済収縮を記録。 |
| 日本国内の完全失業率 | 3.8%前後 (2007年央) | 5.5% (2009年7月) | 過去最悪タイを記録。製造業の派遣切りや新卒採用抑制が深刻な社会問題に発展した。 |
このデータが示す通り、日経平均株価の最安値は2008年10月28日に記録された6,994円90銭(取引時間中には6,925円13銭)でした。バブル期の最高値(38,915円)の5分の1以下、そして直前の高値からも半値以下に叩き落とされた数字は、市場関係者のみならず一般国民にも強烈な心理的パニックを与えました。
【実態検証】日本経済への深刻な影響と「第2次就職氷河期」の現実
日本国内の大手銀行は、1990年代後半の不良債権処理に追われていた経験から、米国のサブプライムローン関連商品への投資比率が欧米勢に比べて相対的に低い状態にありました。そのため初期の段階では「日本の金融システムへの影響は軽微」と楽観視する向きが財務省や日銀の一部にも存在していました。
しかし、その見立ては完全に打ち砕かれます。実体経済を通じて襲いかかった打撃は、震源地の米国以上に熾烈でした。
世界的な信用収縮によって欧米の消費需要が急減し、自動車や精密機器をはじめとする日本の看板輸出産業は凄まじい受注キャンセルに直面しました。追い打ちをかけたのが急速な円高です。ショック前は1ドル=110円〜120円近辺で推移していた為替相場が、米国の金利急低下に伴って急速に円高へとシフトし、最終的には70円台へと突入していきました。輸出企業は採算が劇的に悪化し、トヨタ自動車が創業以来初となる営業赤字に転落したニュースは日本社会を揺るがしました。
そのしわ寄せが最も痛烈な形で向かったのが労働市場です。2008年秋以降、全国の工場地帯で非正規労働者の契約解除、いわゆる「派遣切り」が相次ぎました。同年末に東京・日比谷公園に開設された「年越し派遣村」には、仕事を失い住まいを追われた無数の労働者が身を寄せ、その光景は連日メディアで報じられました。
さらに新卒市場では採用枠の急激な絞り込みが敢行され、学生たちは「第2次就職氷河期」と呼ばれる過酷な就職戦線に放り込まれました。当時の就活生が大手掲示板やSNS、知恵袋などに書き込んだ「何十社受けても書類すら通らない」「内定取り消しに怯える日々」という悲痛な叫びは、一過性の不況にとどまらず、世代全体の生涯賃金や未婚化・少子化に長期的な影を落とすことになったのです。
一般に知られていない盲点とネットの誤解|「突然降って湧いた悲劇」ではなかった
ネット上の言説や一般的な歴史解説において、リーマンショックは「2008年9月15日に青天の霹靂として降って湧いた事件」として語られがちです。しかし、一次資料や金融史を詳細に辿ると、いくつかの重大な事実誤認が存在します。
誤解1:「リーマン・ブラザーズがすべての始まりだった」という勘違い
リーマンの倒産は危機の「引き金」ではありましたが、決して最初の一撃ではありませんでした。前述の2007年パリバ・ショックに続き、2008年3月には名門投資銀行ベア・スターンズが経営破綻の危機に陥り、JPモルガン・チェースに事実上救済買収されています。市場では半年以上も前から「次はリーマンが危ない」と公然と囁かれていました。破綻劇は防ぎ得ない偶発事故ではなく、積み重なった不都合な真実を先送りし続けた末の必然的な崩壊でした。
誤解2:「米政府が意図的にリーマンを見捨てた」という陰謀論
当時のハンク・ポールソン米財務長官が、かつてライバル企業ゴールドマン・サックスのCEOだったことから、「意図的にリーマンを潰した」という俗説がネット上で流布されたことがあります。しかし、公聴会記録や当事者の証言によれば、米政府とFRBは法的な権限の限界(引き受け手となる民間企業が現れず、公的資金注入の根拠を満たせなかった)に縛られていたのが実情です。ベア・スターンズを救済したことで生じた世論の「モラルハザード(救済への甘え)批判」も、当局の手足を縛る要因となっていました。
誤解3:「金融緩和ですぐに元通りになった」という楽観論
米国株(NYダウ)がショック前の高値を奪還したのは破綻から約5年半後の2013年3月でした。一方、日本市場の回復の歩みはさらに遅く、日経平均株価がショック前の水準である18,000円台を安定して取り戻したのは、第二次安倍政権下の金融緩和(アベノミクス)が進んだ2015年春でした。実に7年超の回復期間を要しており、傷跡は極めて根深いものだったことが客観的な数字から証明されています。

【プロの結論】金融危機再来への警戒と私たちが持つべき防衛策
リーマンショックのメカニズムを現代の社会心理学や行動経済学のフレームワークで分析すると、そこには人間の本質的な弱点である「ユーフォリア(根拠なき陶酔感)」と「集団同調バイアス」が横たわっています。「みんなが買っているから安全だ」「新しい時代に入ったから従来の暴落リスクは通用しない」という集団心理が形成されたとき、バブルは臨界点を迎えます。
2026年の市場においても、地政学リスクの長期化、インフレと高金利の共存、商業用不動産の含み損問題、さらにはAI関連投資への過度な資金集中など、新たな歪みに対する警戒が常に議論されています。歴史が教える絶対の真理は、「危機の引き金となるアセットは時代ごとに変わっても、危機の構造そのものは驚くほど似通っている」ということです。
【実践的判断基準】急な市場急変に生き残る人・退場する人の違い
市場の激動期において致命傷を負う人と、冷静に資産を守り抜く人には明確な行動様式の差が存在します。
▼ 慎重になるべき・退場リスクが高い人:
- 日々の生活資金や直近で使う予定の教育費・頭金を高リスク資産に投じている
- 借入れやレバレッジ取引を活用し、相場の下落時に追証(追加証拠金)に耐えられない
- 右肩上がりの上昇相場しか経験しておらず、「資産評価額が短期間で半減する」シナリオを想定していない
▼ 生き残り、次の果実を得られる人:
- 最低でも半年から1年分以上の生活防衛資金を日本円の普通預金等で完全に隔離確保している
- 特定のアセットや単一国に偏らず、グローバルな分散投資を長期スパンで規律正しく継続している
- 相場の暴落を「パニック売りする瞬間」ではなく、「割安になった優良資産を淡々と拾う好機」として捉える心理的耐性を持っている
【リーマン ショック いつ】に関するよくある質問(FAQ)
Q1:リーマンショックが起きた具体的な日付と当時の日本の年号は?
A1:西暦では2008年9月15日、当時の日本の年号は平成20年です。米国の名門投資銀行リーマン・ブラザーズが連邦破産法11条の適用を申請したこの日が、世界的な大暴落の発端として記録されています。
Q2:リーマンショックで日経平均株価はどこまで暴落しましたか?
A2:日経平均株価の終値ベースの最安値は、2008年10月28日に記録された6,994円90銭です。取引時間中には一時6,925円13銭まで急落し、バブル崩壊後の最安値を更新する歴史的な大暴落となりました。
Q3:リーマンショックの不況はいつまで続き、回復まで何年かかりましたか?
A3:景気の底打ち自体は2009年前半に見られましたが、株価や雇用環境が破綻前の水準を取り戻すまでの回復期間には長い時間を要しました。米国株の主要指数が高値を回復するまでに約5年半(2013年春)、日本の日経平均株価が破綻前の18,000円台を回復するまでには約7年(2015年春)の歳月がかかりました。
まとめ:歴史の教訓を未来への武器に変えるために
リーマンショックから長い年月が流れた2026年の現在、市場には新しいテクノロジーや投資手法が次々と登場し、かつての恐怖は記憶の彼方へと押しやられつつあります。しかし、「リスクが見えない金融商品に過剰なレバレッジをかけ、集団心理で買い進める」という構造が存在する限り、形を変えた危機の種は常にどこかで芽吹いています。
リーマンショックという歴史の爪痕を単なる過去の出来事として片付けるのではなく、「いつ起きてもおかしくない激震」に備えるための知恵として心に刻むこと。身の丈に合った資産管理とリスク管理を徹底し、揺るぎない生活基盤を維持し続けることこそが、激動の時代をしなやかに生き抜く最大の防壁となります。 (出典: リーマン ショック いつ(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。