貯金1000万で人生はどう変わる?2026年の実態と資産運用の罠
会社員として働きながら資産形成を志す人にとって、「貯金1000万円」は長らくひとつの到達点として語られてきました。通帳に刻まれる「10,000,000」という8桁の数字は、経済的な自立や将来への安心感を象徴する金字塔のように映ります。しかし、相次ぐ物価高や円安が定着し、金利のある世界へとシフトした2026年の日本において、その価値観はかつてない変容を迫られています。
「大台に乗った瞬間、本当に人生観が変わった」と語る到達者がいる一方で、「1000万円あっても生活の苦しさは微塵も変わらなかった」と困惑する声も後を絶ちません。金融広報中央委員会による最新調査データや、実際の到達者への取材から浮かび上がったのは、誰もが憧れる大台の背後に潜む「心理的変化」と「見えない落とし穴」でした。本稿では、最新統計からリアルな生活実態、そして資産防衛の戦略まで、徹底的な現場目線で解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:単身世帯で貯金1000万円を超える層は約1割強に過ぎず、20代・30代では依然として際立った少数派のステータスである。
- 要点2:到達によって「理不尽な労働からいつでも逃げられる」という心理的余裕が生まれる反面、生活水準そのものが劇的に派手になるわけではない。
- 要点3:インフレ下で現金のまま放置すると実質購買力が急速に目減りするため、新NISAを軸にした賢明な運用への転換が不可欠である。
【2026年最新】貯金1000万円の割合と年代別平均貯蓄額の真相
まずは客観的な数字から現実を直視してみましょう。一般に「周囲はみんなそれなりに貯めているのではないか」という錯覚に囚われがちですが、公的データが示す現実は大きく異なります。金融広報中央委員会が公表している「家計の金融行動に関する世論調査」の最新動向を精査すると、驚くべき格差の構図が鮮明になります。
多くのメディアで報じられる「平均貯蓄額」は、一部の超富裕層が極端に数値を引き上げているため、実態より過大に見積もられます。より実態に近い「中央値(資産順に並べた中央の人の額)」を見ると、単身世帯の中央値は約100万〜150万円前後を推移しており、金融資産を一切持たない「貯蓄ゼロ層」も依然として3割近く存在します。つまり、手元に1000万円の純貯蓄を保有しているだけで、日本国内では間違いなく上位層に位置づけられるのです。
| 年代区分 | 詳細・数値データ(1000万達成率) | 一般的な基準・相場(中央値) | 編集部の見解・評価 |
|---|---|---|---|
| 20代(単身) | 約2〜3% | 10万〜20万円前後 | 極めて稀。起業成功者や実家暮らしの徹底蓄財派に限られる。 |
| 30代(単身) | 約10〜12% | 70万〜100万円前後 | キャリアと貯蓄習慣の有無で残酷な二極化が完成する世代。 |
| 40代(単身) | 約15〜18% | 100万〜200万円前後 | 住宅購入や健康リスクにより、貯蓄継続の難易度が急上昇する。 |
| 50代(単身) | 約25〜28% | 300万円前後 | 退職金受取前でも、長年の積み上げの差が決定的な断絶を生む。 |
とりわけ注目すべきは20代30代の貯蓄1000万達成率の低さです。SNSのタイムラインでは「20代で1000万円達成」といった華々しい投稿が目立ちますが、統計的な裏付けを見れば、30代であっても達成者はわずか1割程度。同世代の9割近くはまだその領域に達していません。この厳然たる格差こそが、年代別平均貯蓄額の真相と言えます。

貯金1000万円で人生変わる理由|達成者が手に入れる「3つの自由」
世間では「1000万円程度では人生など変わらない」と冷笑する声もあります。しかし、当事者たちの内面を掘り下げると、物理的な贅沢ではなく「精神構造の地殻変動」が起きていることが分かります。貯金1000万円で人生変わる理由として、多くの達成者が口を揃えるのは次の3点です。
第1に、「いつでも会社を辞められる」という不可侵の精神的砦が手に入ることです。月々の生活費が20万円の独身者であれば、1000万円あれば無収入でも4年以上生活できます。この事実が、上司の理不尽な叱責や過剰な残業要請に対する耐性を劇的に変化させます。「最悪の場合、辞表を叩きつければ命までは取られない」という冷徹な自信は、表情のゆとりを生み、結果として社内での交渉力向上やストレス軽減に直結します。
第2に、不測の事態に対する「恐怖の消滅」です。病気やケガによる一時的な休職、身内の不幸や介護、家電製品の突然の故障といったトラブルに直面しても、家計が破綻する恐怖が完全に払拭されます。行動経済学では「トンネリング現象」と呼ばれますが、金銭的困窮は人の視野を狭窄させ、IQを低下させることが知られています。1000万円の防壁は、目先の不安から脳のメモリを解放し、長期的な視点で物事を判断できるクリアな思考力を取り戻してくれます。
第3に、「資本主義のプレイヤー側」への明確なシフト感覚です。後述する資産運用において、年利5%で運用できた場合の年間リターンは50万円に達します。月換算で約4万円強。これは「働かずとも家賃の半分や光熱費が自動で賄われる」水準であり、労働対価以外のキャッシュフローが存在する実感をリアルに肌で感じられる最初の防衛線なのです。
【実態検証】貯金1000万円独身の生活レベルと現場目線のリアル
では、実際に貯金1000万円を達成した独身者の生活レベルはどのようなものなのでしょうか。大手ポータルサイトのコミュニティや知恵袋、取材班が接触した単身達成者の証言を突き合わせると、世間の抱くイメージとは真逆の慎ましやかな日常が浮かび上がってきます。
「1000万貯まれば高級時計を買い、毎週末フレンチに行けると思っていた。でも現実は、スーパーの見切り品に手を伸ばす癖も、ユニクロの服を着回す日常も何ひとつ変わらない」(都内IT企業勤務・33歳男性)
取材に応じた男性の言葉は、貯金1000万円達成者のリアルな評判と声を如実に代弁しています。達成者の大半は、宝くじに当たったわけではなく、支出を最適化し、長期間かけてコツコツと倹約を続けた結果として大台に乗っています。そのため、蓄財の過程で「無駄遣いを嫌う体質」が脳に刷り込まれており、残高が増えたからといって生活水準を上げる衝動がそもそも湧きにくいのです。
コンビニで目的もなく新商品を買わない、格安SIMや固定費の見直しを徹底している、衝動買いを避けて吟味した道具だけを長く使う。こうした「ミニマルで洗練された規律」を保っているからこそ1000万円に到達できたのであり、生活レベルはむしろ質素そのもの。派手な生活への期待を持って大台を目指した人は、「こんなものなのか」という肩透かし感を味わうケースも少なくありません。
一般に知られていない盲点|預金偏重が招くインフレリスクと「守り負け」
ここで、本稿の最も核心的な警告を提示しなければなりません。それは、「1000万円を全額、銀行預金に置いたまま安住している状態」こそが、2026年現在もっとも危険な経済的選択であるという事実です。
長引いたデフレの時代、日本円の現金は「持っているだけで価値が上がる最強の安全資産」でした。しかし、構造的な賃上げとエネルギー高、世界的な資源価格の上昇が定着した現在、日本のインフレ率は年2〜3%の水準で推移しています。仮にインフレ率が年2.5%で進んだ場合、現在の1000万円の実質的な購買力は、わずか10年で約780万円程度にまで劣化します。
メガバンクの普通預金金利がゼロ金利解除を経て引き上げられたとはいえ、インフレ率を相殺できる水準には到底及びません。通帳の数字が1000万円のまま維持されていても、スーパーの食料品や外食代、住宅価格が1.3倍になれば、実質的には資産の3割を誰かに奪われたことと同義です。貯金1000万円の落とし穴とインフレリスクを直視できない人は、「元本割れしていないから安全」という現状維持バイアスに囚われ、静かに資産を溶かしているのです。
【2026年最新】貯金1000万円からの資産運用おすすめ&新NISA活用法
では、蓄積した1000万円をどう扱うべきなのでしょうか。2026年最新の資産形成トレンドにおいて、基本となるのは「生活防衛資金」の分離と「新NISAのフル活用」を軸にしたポートフォリオの再構築です。
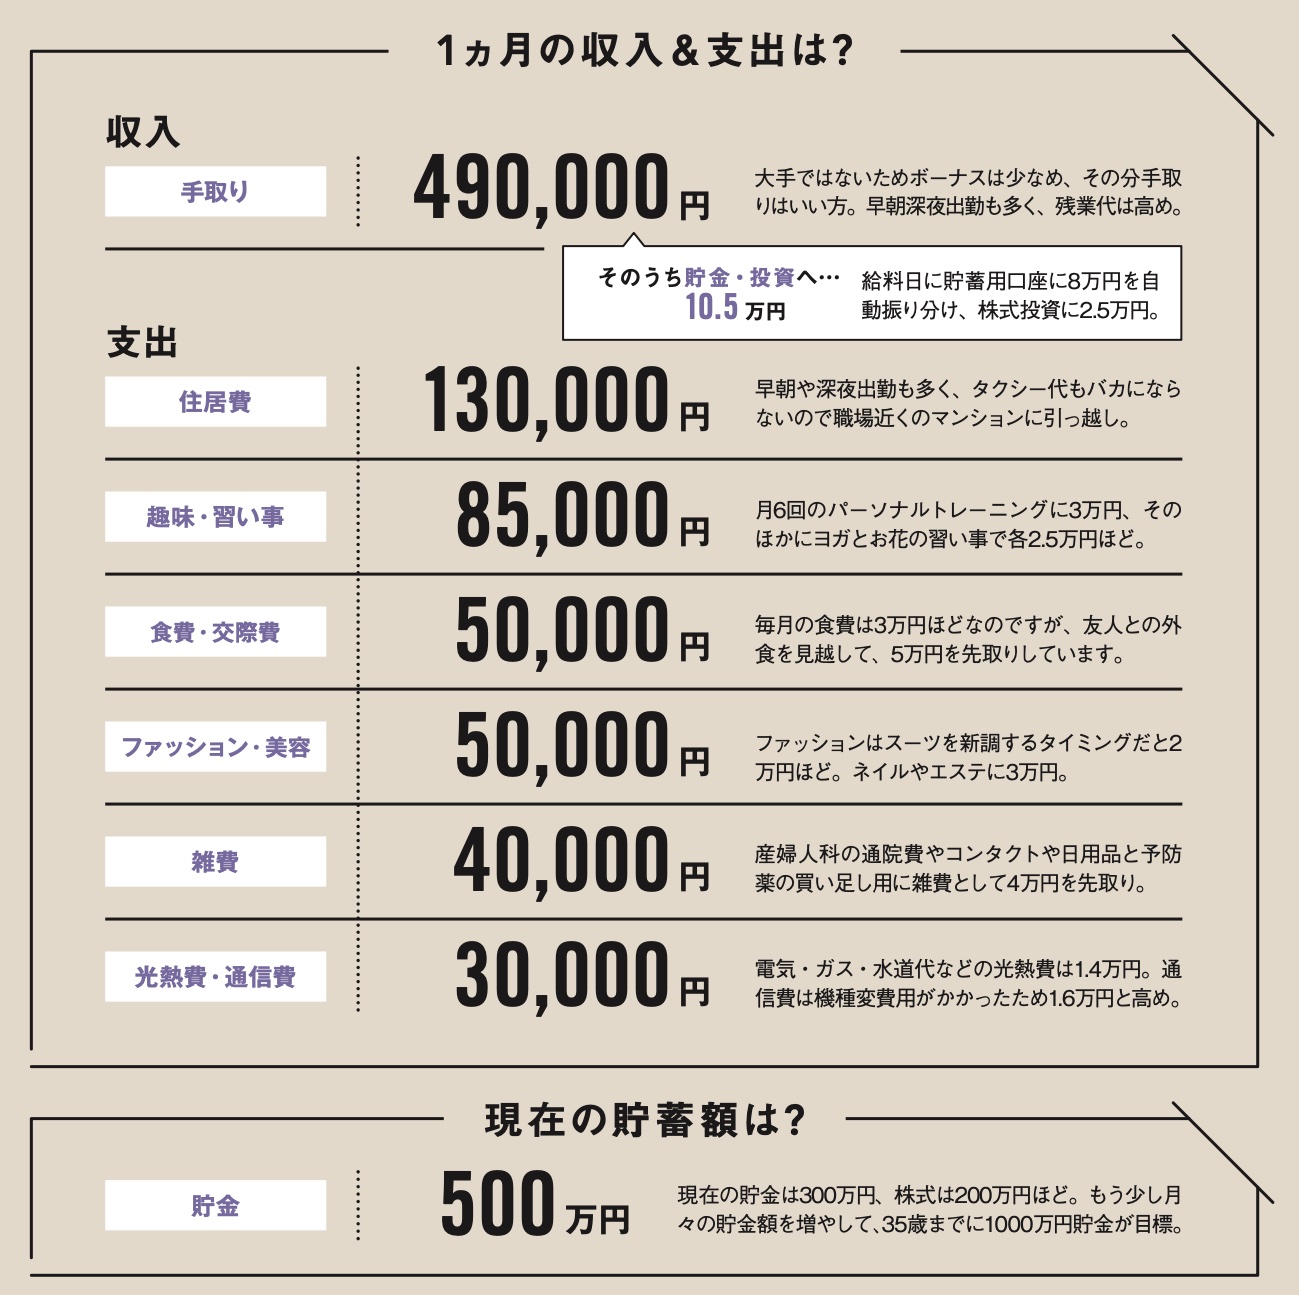
貯金1000万円達成までの期間は、毎月8万円を貯蓄に回したとして約10年、ボーナス併用や少額投資を組み合わせてもおよそ6〜8年を要するのが一般的です。それだけの歳月をかけて築いた軍資金だからこそ、全額を一括でハイリスク商品に突っ込むような暴挙は絶対に避けねばなりません。
具体的な配分の最適解として、金融関係者が口を揃える基本設計は以下のステップです。
ステップ1:生活防衛資金として150万〜200万円を円普通預金に残す
万一の病気や失業、半年〜1年間の生活費は、価格変動のない普通預金に必ずプールしておきます。この「手をつけない現金」があるからこそ、残りの資金を長期的な運用に回す精神的耐性が生まれます。
ステップ2:新NISAの非課税枠(生涯1800万円)を最速かつ着実に埋める
新NISAの「つみたて投資枠(年間120万円)」と「成長投資枠(年間240万円)」を合わせると、年間最大360万円まで非課税で投資可能です。手元にある余剰の800万円を、2〜3年程度に分割して全世界株式(オルカン)や全米株式インデックスファンド(S&P500)など、信託報酬の極めて低い優良インデックスに移行させていきます。一括投資に心理的抵抗がある場合は、毎月30万円ずつ淡々と積み立てるドルコスト平均法が精神衛生上適しています。
ステップ3:サテライト枠で「守り」と「現金創出」を補強する
株式100%のリスクが怖い場合、一部を個人向け国債(変動10年)や高配当株ETFに分散します。個人向け国債は元本割れのリスクを極小化しつつ金利上昇の恩恵を享受でき、高配当株は定期的な配当金という目に見える果実をもたらすため、長期運用のモチベーション維持に大きく寄与します。

【プロの結論】資産防衛に成功する人と「守り負け」する人の判断基準
資産1000万円という節目において、その後の人生がさらに好転していく人と、逆に不安を増大させてしまう人の間には、明確な心理的・行動的境界線が存在します。行動経済学的な知見から、両者を分かつ判断基準を整理しました。
資産防衛に成功する人の条件
- 「リスク」の正体を理解している:株価の下落リスクだけでなく、現金のまま保有し続ける「インフレによる目減りリスク」を同等以上に警戒できる人。
- 入金力を維持しつつ運用を放置できる:日々の値動きに一喜一憂せず、投資信託の積立設定を終えた後は本業や趣味に熱中できる人。
- 他人と比較しない軸を持つ:「誰々が暗号資産で数千万円儲けた」といったSNSのノイズに惑わされず、自身のライフプランに基づいたペースを貫ける人。
「守り負け」・失敗に陥りやすい人の条件
- 通帳の数字そのものに執着する:残高が1000万円を1円でも下回ることを極端に恐れ、適切な運用への移行をいつまでも先送りにしてしまう人。
- 焦りから高利回りの罠に飛びつく:「1000万円あっても生活が変わらない」という焦燥感から、未公開株や海外不動産、怪しげな仕組債などの怪情報に引っかかってしまう人。
- 生活の楽しみを極端に削り続ける:蓄財自体が自己目的化し、友人付き合いや自己投資を完全に切り捨てた結果、人間関係や健康を損なってしまう人。
貯金1000万円は、人生の「ゴールテープ」ではありません。お金という道具を使って、自らの人生の主導権を買い戻すための「スタートライン」に過ぎないのです。
【1000 万 貯金】に関するよくある質問(FAQ)
Q1:独身で貯金1000万円を達成するまでの平均期間はどのくらいですか?
A1:手取り月収や生活費によって差はありますが、一般的にはおよそ7〜10年が標準的な目安です。例えば手取り年収350万〜400万円の人が年間100万〜120万円ペースで貯蓄を継続した場合、約8〜9年で到達します。家賃を抑えられる実家暮らしや、新NISAなどを用いた運用益が乗った場合は、5〜7年程度で早期到達するケースも多く見られます。
Q2:貯金1000万円全額を新NISAに一括投資しても大丈夫ですか?
A2:全額を一度に投資することは避けるべきです。新NISAの年間投資上限が360万円(つみたて枠120万+成長投資枠240万)である制度上の制約もありますが、何より直後に市場の暴落が起きた場合の心理的ダメージが甚大です。急な病気や出費に備えて150万〜200万円程度は普通預金に残し、残りの余裕資金を2〜3年かけて分割投資していくアプローチが合理的です。
Q3:1000万円貯まると、本当に周りの目が変わったりモテたりしますか?
A3:通帳の金額が額面に書いてあるわけではないため、外見や振る舞いが自動的に変わることはありません。ただし、金銭的な不安から解放されることで、表情の硬さが抜けたり、仕事や人間関係で理不尽に卑屈にならなくなったりといった「精神的余裕」が滲み出るようになります。その落ち着いた雰囲気が、結果として対人関係の好転や信頼感の獲得につながる傾向は顕著に見られます。
まとめ:1000万円は「ゴール」ではなく自由への通過点
貯金1000万円を達成したからといって、翌日から贅沢三昧の優雅な暮らしが約束されるわけではありません。スーパーの価格ラベルを気にする日々は続きますし、日本のインフレが進行するなかでは、現金のまま金庫にしまい込んでおく安心感も過去のものとなりました。
しかし、それでも1000万円という資産が持つ力は絶大です。それは、嫌な仕事や有害な人間関係に頭を下げ続けなくても生きていける「選択の自由」であり、不測の事態でも笑顔を失わないための「防弾チョッキ」です。数字を守ることだけに囚われず、新NISAをはじめとする適切な資産防衛を取り入れながら、お金を使って自らの可能性を広げていく。この大台を通過点と捉えたとき、あなたの目の前にある世界は真の意味で変わり始めるはずです。 (出典: 1000 万 貯金(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。