65歳の年金満額は実際いくら?手取りの現実と落とし穴を徹底解説
65歳を迎えていよいよ年金生活が視野に入ったとき、誰もが気になるのが「自分は一体いくらもらえるのか」という疑問です。公的年金制度の広報では「満額」という言葉が日常的に使われますが、実際に口座へ振り込まれる金額を見て「事前の試算よりずっと少ない」と困惑するシニアは少なくありません。
インフレと賃金上昇の波が続く2026年最新の年金額改定動向を踏まえつつ、国民年金(老齢基礎年金)の満額の実数、厚生年金を合わせた実際の給付水準、そして税金や社会保険料が差し引かれた後の「リアルな手取り額」までを検証します。知っておくべき減額の罠や受給戦略を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年度の老齢基礎年金の満額は月額約6万9,000円台(年額約83万円)だが、厚生年金を含めた65歳全体の平均受給額は月額約14万5,000円にとどまる。
- 要点2:年金収入からは健康保険料・介護保険料・税金が特別徴収されるため、実際の手取り額は額面の約85〜90%まで目減りする。
- 要点3:学生時代の未納や免除期間の未追納、65歳以降の就労に伴う在職老齢年金の支給停止基準を把握しておかないと、受取額が大きく削られるリスクがある。
【2026年最新】65歳の年金満額はいくら?国民年金と厚生年金の受給額のリアル
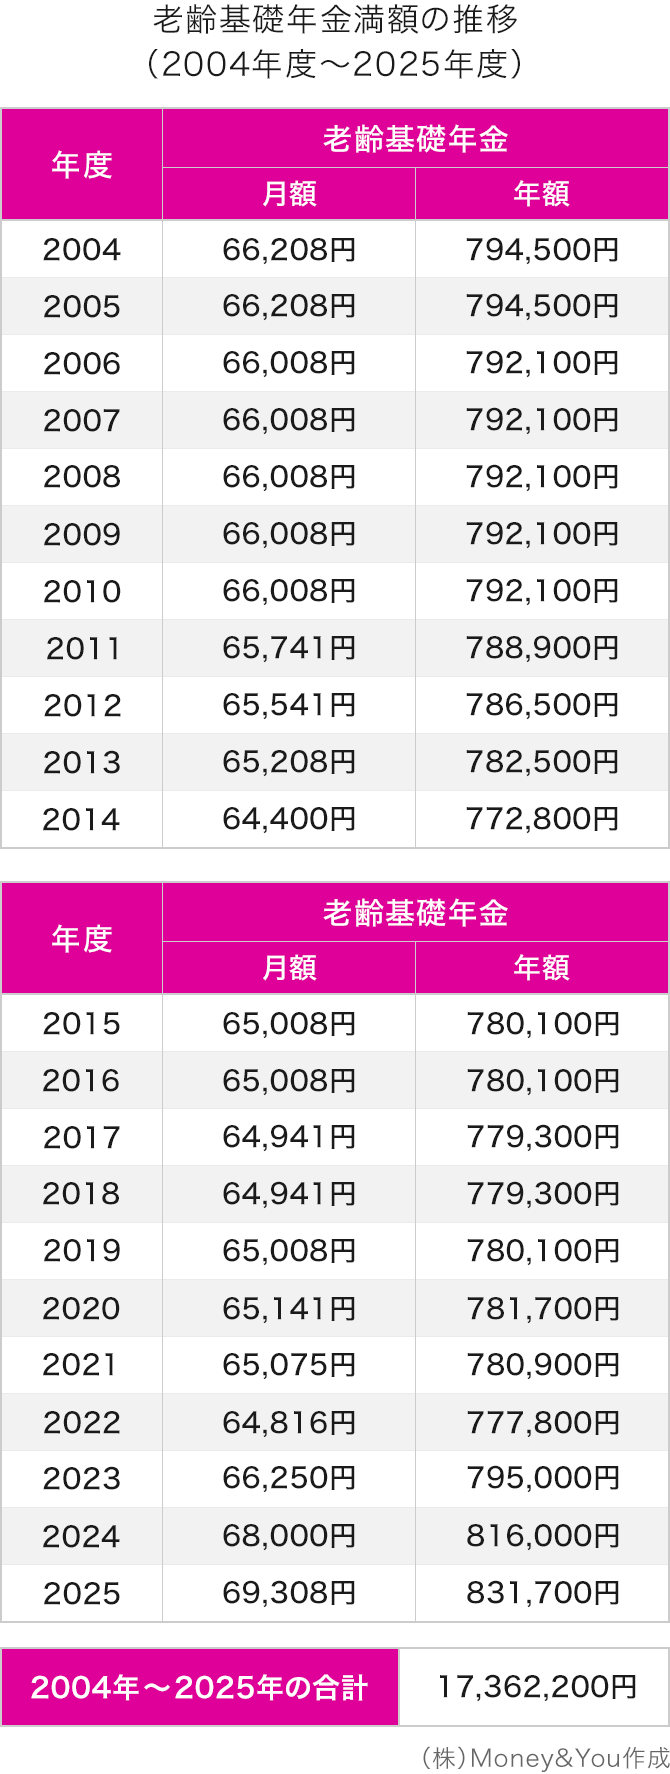
年金の「満額」という表現は、主に1階部分である国民年金(老齢基礎年金)に対して用いられます。厚生労働省の改定データによると、物価と名目手取り賃金の変動を反映した2026年度の国民年金40年納付の満額月額は6万9,400円前後(年額約83万2,800円)で推移しています。これは、20歳から60歳になるまでの480カ月間、1カ月も欠かさず保険料を納付した場合にのみ受け取れる基準額です。
一方で、会社員や公務員が加入する2階部分の厚生年金には、制度上の「満額」という一律の上限設定が存在しません。現役時代の平均標準報酬月額や加入月数に応じて給付額が個別に算出される仕組みだからです。厚生労働省年金局がまとめた年金事業年報の最新統計を紐解くと、厚生年金65歳の平均受給額は、男性が月額約16万5,000円、女性が月額約10万8,000円、全体平均では月額約14万5,000円(基礎年金分を含む)がボリュームゾーンとなっています。
ネット上や巷の会話で「65歳になれば誰でも年金が月20万円以上もらえる」と錯覚しているケースが見受けられますが、現役時代に平均以上の高年収を維持し、かつ40年近く厚生年金保険料を納め続けた人でなければ、単独で20万円の大台に届くことはありません。制度上の基準と個人の就労実績による格差を切り分けて把握することが、生活設計の第一歩となります。

額面通りには入らない!65歳年金の手取り額計算と天引きの構造
年金受給者が直面する最大のギャップが「受給通知書に印字された額面」と「預金通帳に振り込まれる実際の入金額」の乖離です。現役時代の給与と同様に、公的年金からも年金から引かれる税金と社会保険料が自動的に天引き(特別徴収)されます。
天引きされる主な科目は以下の4項目です。
- 国民健康保険料(75歳以降は後期高齢者医療保険料):前年の所得水準や自治体によって大きく変動します。
- 介護保険料:65歳に達した月から第1号被保険者となり、原則として年金からの直接徴収が開始されます。
- 所得税および復興特別所得税:公的年金等控除を差し引いた後の課税対象額に対して課税されます。
- 個人住民税:前年の合計所得金額に応じて各自治体が算出・徴収します。
これらを踏まえた65歳年金の手取り額計算の目安は、受給額面のおよそ85%〜90%程度です。例えば、厚生年金を含めて額面で月額20万円(年間240万円)を受け取る人の場合、社会保険料と税金で年間25万〜35万円前後が天引きされ、手元に残る実受取額は月額17万円台前半まで減少します。「額面=生活費として使えるお金」と誤認していると、退職直後に資金計画の狂いを生む原因になります。
【徹底比較】単身・夫婦の年金満額受給モデルと収入格差の真実
年金の給付水準を正確に掴むためには、世帯形態ごとの受給パターンを整理して比較する必要があります。以下の表は、2026年現在の受給基準に基づく主要なライフスタイル別の年金受給モデルです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 自営業・フリーランス単身 (国民年金40年納付のみ) | 額面:月約6.9万円 手取り:月約6.4万円 | 老齢基礎年金の満額 | 基礎年金のみで自活するのは極めて困難。iDeCoや小規模企業共済等の私的年金上乗せが不可欠。 |
| 元会社員単身(平均的年収) (厚生年金40年加入) | 額面:月約16.5万円 手取り:月約14.5万円 | 単身サラリーマン標準 | 生活費の最低限は賄えるが、賃貸住まいや医療費の突発的支出を考慮すると余力は小さい。 |
| 夫婦の年金満額受給モデル (夫:会社員40年+妻:専業主婦40年) | 額面:月約23.4万円 手取り:月約20.5万円 | 公的モデル世帯基準 | 食費や光熱費はカバーできる水準。ただし介護発生時やリフォーム等の特別支出には貯蓄の取り崩しが必要。 |
| 共働き夫婦モデル (夫婦ともに平均年収で40年厚生年金) | 額面:月約31.0万円 手取り:月約26.5万円 | ダブルインカム世帯 | 家計基盤は強固。ゆとりある老後生活費(月28万〜30万円)に近く、繰り下げ受給の選択もしやすい。 |
このように、単身か夫婦か、あるいは共働きか片働きかによって、世帯の年金インカムには月10万〜15万円以上の格差が生じます。公的な平均値にとらわれず、自身の世帯構成に基づいた正確な受給見込額を「ねんきん定期便」などで把握しておくことが欠かせません。
満額もらえない人が続出?未納・免除期間による減額の真相と盲点
日本年金機構から届く通知書を見て「なぜ自分が満額受給できないのか」と疑問を抱く人が後を絶ちません。年金が満額もらえない理由の大半は、過去の納付記録に潜む「期間の抜け漏れ」に起因します。
厳格な老齢基礎年金の満額受給条件は、20歳以上60歳未満の40年間(480カ月)において保険料の未納や免除が一切ないことです。減額を招く代表的な要因には、以下のケースが挙げられます。
1. 学生時代の未納と猶予期間の追納忘れ
平成3年(1991年)3月以前は学生の国民年金加入は任意でした。また、学生納付特例制度を利用して支払いを猶予されていた期間について、10年以内に追納を行わなかった場合、受給資格期間としてはカウントされるものの、年金額を計算する上では反映されず、生涯にわたって満額から減額されます。
2. 免除・納付猶予による反映率の低下
収入減などで保険料の全額免除や一部免除を受けた期間は、国庫負担分(現行法では2分の1)のみが年金額に反映されます。未納・免除期間による減額の真相として見落とされがちなのは、未納期間が1年あるだけで、年額約2万円(月額約1,700円)が一生涯削られ続けるという点です。
3. 厚生年金加入者の「年金の家族手当」加給年金の盲点
厚生年金に20年以上加入している人が65歳に達した際、生計を維持している65歳未満の配偶者がいる場合に上乗せされるのが加給年金です。この加給年金の受給要件と詳細まとめとして押さえるべきは、年額約40万円(配偶者加給年金額+特別加算額)という大きな上乗せ効果がある一方、配偶者自身が厚生年金被保険者期間20年以上の老齢厚生年金を受け取る権利を得た時点で支給停止になるというルールです。夫婦間の年齢差や就労形態によって、想定していた加算が急遽ストップする落とし穴があります。
【実態検証】「手取りの少なさに愕然」現場のシニアが直面した誤算と後悔
都内のシニア向けFP相談窓口やコミュニティの現場では、65歳を迎えた当事者たちから切実な声が寄せられています。都内在住の元メーカー勤務男性(65歳)は、次のように胸の内を明かします。
「定年前のシミュレーションでは『厚生年金と基礎年金を合わせて月21万円』と聞いていた。これなら夫婦で何とかやっていけると考えていたが、実際に振り込まれた初回通知を見て目を疑った。介護保険料や健康保険料、住民税が引かれ、口座に入ってきたのは18万円余り。年間で30万円以上消える計算だ。固定資産税や車の車検代を払うと、毎月の生活費はカツカツになる」
SNSやネット掲示板上でも、「年金から引かれる税金と社会保険料の多さに驚いた」「知恵袋で言われていた通りの天引き地獄」といった書き込みが目立ちます。特に退職直後の1年目は、前年の現役時代の高額な給与所得をベースに住民税や国民健康保険料が算定されるため、手取りが一時的に75〜80%程度まで落ち込む「1年目の崖」に直面するシニアが少なくありません。
また、学生時代の未納期間を放置したまま60歳を迎えてしまった女性(66歳)は、「月額で数千円引かれているだけに見えるが、85歳まで生きれば総額で100万円近い差になる。60歳以降に任意加入して穴埋めしておけばよかった」と悔やみます。制度の仕組みを知らないまま放置した結果が、老後生活の長期的な購買力低下として跳ね返ってきているのが現場のリアルです。

損を避ける戦略|在職老齢年金の支給停止基準と繰り下げ増額の分岐点
65歳以降も働き続ける人が多数派となった現代において、必ず把握すべきが在職老齢年金の支給停止基準です。給料(総報酬月額相当額)と厚生年金(基本月額)の合計が基準額を超えると、厚生年金の一部または全額が支給停止となります。
この支給停止調整額は法改正によって引き上げが進み、2026年現在は月額50万円が基準ラインとなっています。給料と年金の合計が月50万円以下であれば満額受給できますが、役員報酬や好待遇で月50万円を超過した場合、超えた分の2分の1の年金が容赦なくカットされます。なお、どれだけ高収入であっても老齢基礎年金(国民年金部分)は削られず全額支給される点が実務上の重要ポイントです。
さらに、受給開始時期を遅らせる65歳以降の繰り下げ受給増額率は、現在最も注目される資産防衛策の一つです。65歳を起点として受給を1カ月遅らせるごとに0.7%ずつ受給額が恒久的に増額されます。
- 70歳まで繰り下げた場合:+42.0%増額(1.42倍)
- 75歳まで繰り下げた場合:+84.0%増額(1.84倍)
繰り下げ受給の損益分岐点は、どの年齢から開始しても「受給開始から約12年後(70歳受給開始なら82歳、75歳受給開始なら87歳)」を超えた時点で、65歳受給開始の累計額を上回ります。平均寿命が延伸する中で有効な選択肢ですが、健康状態や手元資金とのバランスを見極める冷静さが求められます。
【プロの結論】繰り下げ受給が向いている人・慎重になるべき人の判断基準
年金の受け取り方を巡っては、「何歳からもらうのが一番お得か」という損得勘定だけで決めるのは危険です。個々の資産状況と健康寿命に基づいた明確な判断基準を持つ必要があります。
【繰り下げ受給を積極的に検討すべき人の条件】
- 65歳以降も十分な勤労収入(月25万円以上など)があり、年金に頼らず生活費を賄える人
- 高血圧や持病などの重大な健康不安がなく、家系的に長寿の傾向がある人
- 退職金や預貯金などの金融資産が潤沢で、急な医療費・介護費を現金で即応できる人
【繰り下げを避け、65歳満額受給(または早期受給)に慎重になるべき人の条件】
- 健康状態に不安があり、早期にリタイアして余暇を楽しみたい人
- 65歳時点で手元資金が枯渇しており、日々の生活維持のために借入や無理な労働が必要になる人
- 年下の配偶者がおり、繰り下げ期間中に加給年金(年約40万円)を受け取る権利を失う人(繰り下げ中は加給年金が支給されません)
【65 歳 年金 満額】に関するよくある質問(FAQ)
Q1:国民年金の保険料を全期間払えなかった場合、60歳以降から満額に近づける方法はありますか?
A1:あります。60歳以降65歳未満の5年間に国民年金へ「任意加入」することで、不足している月数分の保険料を納付し、満額に近づけることが可能です。また、60歳以降も会社員として厚生年金に加入して働く場合、「経過的加算」という形で基礎年金の満額相当に達するまで実質的な増額補填が行われます。
Q2:年金生活者の手取り額を少しでも増やすための公的な控除制度はありますか?
A2:あります。年間10万円(または総所得金額の5%)を超える医療費を支払った場合の「医療費控除」や、生計を一にする配偶者・親族の扶養控除を正しく申告することで、年金から天引きされる所得税や住民税を軽減できます。また、自身の社会保険料控除を確定申告で漏れなく適用することも手取り確保の有効な手段です。
Q3:繰り下げ受給をしている途中で急にまとまったお金が必要になった場合、どうすればいいですか?
A3:繰り下げ待機中に資金が必要になった場合、受給開始時期をその時点からの増額年金として受け取るか、もしくは「過去5年分の年金を一括受給(増額なしの本来額)」するかを選択できます。一括受給を選んだ場合でも、直近5年分のまとまった資金を受け取れるため、生活破綻を回避するセーフティネットが用意されています。
まとめ:公的年金の現実を直視し賢明な引退設計を
65歳における年金の「満額」は、基礎年金部分で月額約6万9,000円台という公的指標に過ぎません。会社員時代の厚生年金を合わせた平均受給額は月14万〜16万円台であり、そこから社会保険料と税金が差し引かれた実際の手取りはさらに1割から1.5割目減りします。
額面と手取りのギャップ、未納期間による減額の有無、在職老齢年金の停止ライン、そして繰り下げ受給のメリット・デメリットを正しく理解していれば、定年後の生活設計で不測の事態に陥るリスクを最小限に抑えられます。まずは「ねんきん定期便」や「ねんきんネット」で最新の加入実績を確認し、現実的な手取りベースでのライフプランを組み立ててください。 (出典: 65 歳 年金 満額(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。