死亡一時金は誰がいくらもらえる?2年時効の落とし穴と損しない請求術
自営業者やフリーランス、あるいは転職活動中で国民年金保険料を自ら納めていた家族が急逝した際、遺された遺族を精神的にも経済的にも支えるセーフティネットが存在します。それが国民年金の独自給付である「死亡一時金」です。しかし、この制度は申請しなければ国から案内が届くこともなく、知らずに放置すれば受給権を完全に失う厳しい現実があります。
日本年金機構の現場取材や遺族支援の現場からは、「葬儀後の混乱で申請期限を過ぎてしまった」「寡婦年金との二者択一を誤り、百万円以上の差が生じて悔やんでも悔やみきれない」という痛切な証言が日々寄せられています。家族を失った悲しみの中で、正当な権利を確実に受け取り、経済的な損失を防ぐためには、制度の正確な知識と迅速な初動が欠かせません。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民年金の第1号被保険者として保険料を36か月以上納め、年金を受け取らずに亡くなった場合、遺族に12万〜32万円が支給される。
- 要点2:請求期限は「死亡日の翌日から2年」と法律で厳格に定められており、1日でも遅れると時効により一切の受取権が消滅する。
- 要点3:遺族基礎年金を受給できる人がいる場合は支給されず、妻の場合は「寡婦年金」との二者択一となるため事前シミュレーションが不可欠である。
【2026年最新】死亡一時金とは?誰がいくらもらえるのか支給要件と受給条件のリアル
国民年金死亡一時金は、国民年金第1号被保険者(自営業、農業、フリーランス、学生、無職など)が保険料を真面目に納め続けながらも、老齢基礎年金や障害基礎年金を受け取ることなく亡くなった際、保険料の「掛け捨て」を防ぐ目的で支給される一時金です。
受給にあたっては、明確かつ厳格な死亡一時金受給要件が定められています。生前の故人が満たすべきハードルと、受け取れる遺族の条件は以下の通りです。
【亡くなった方の要件】
- 死亡日の前日において、国民年金の第1号被保険者(任意加入被保険者を含む)としての保険料納付済期間が通算して36か月(3年)以上あること。
- 免除期間がある場合は計算方法が異なり、全額免除は4か月分を1か月、4分の3免除は2か月分を1か月、半額免除は3か月分を2か月、4分の1免除は4か月分を3か月として換算。
- 生前に老齢基礎年金または障害基礎年金を受給したことが一度もないこと。
【死亡一時金もらえる人(受給権者の優先順位)】
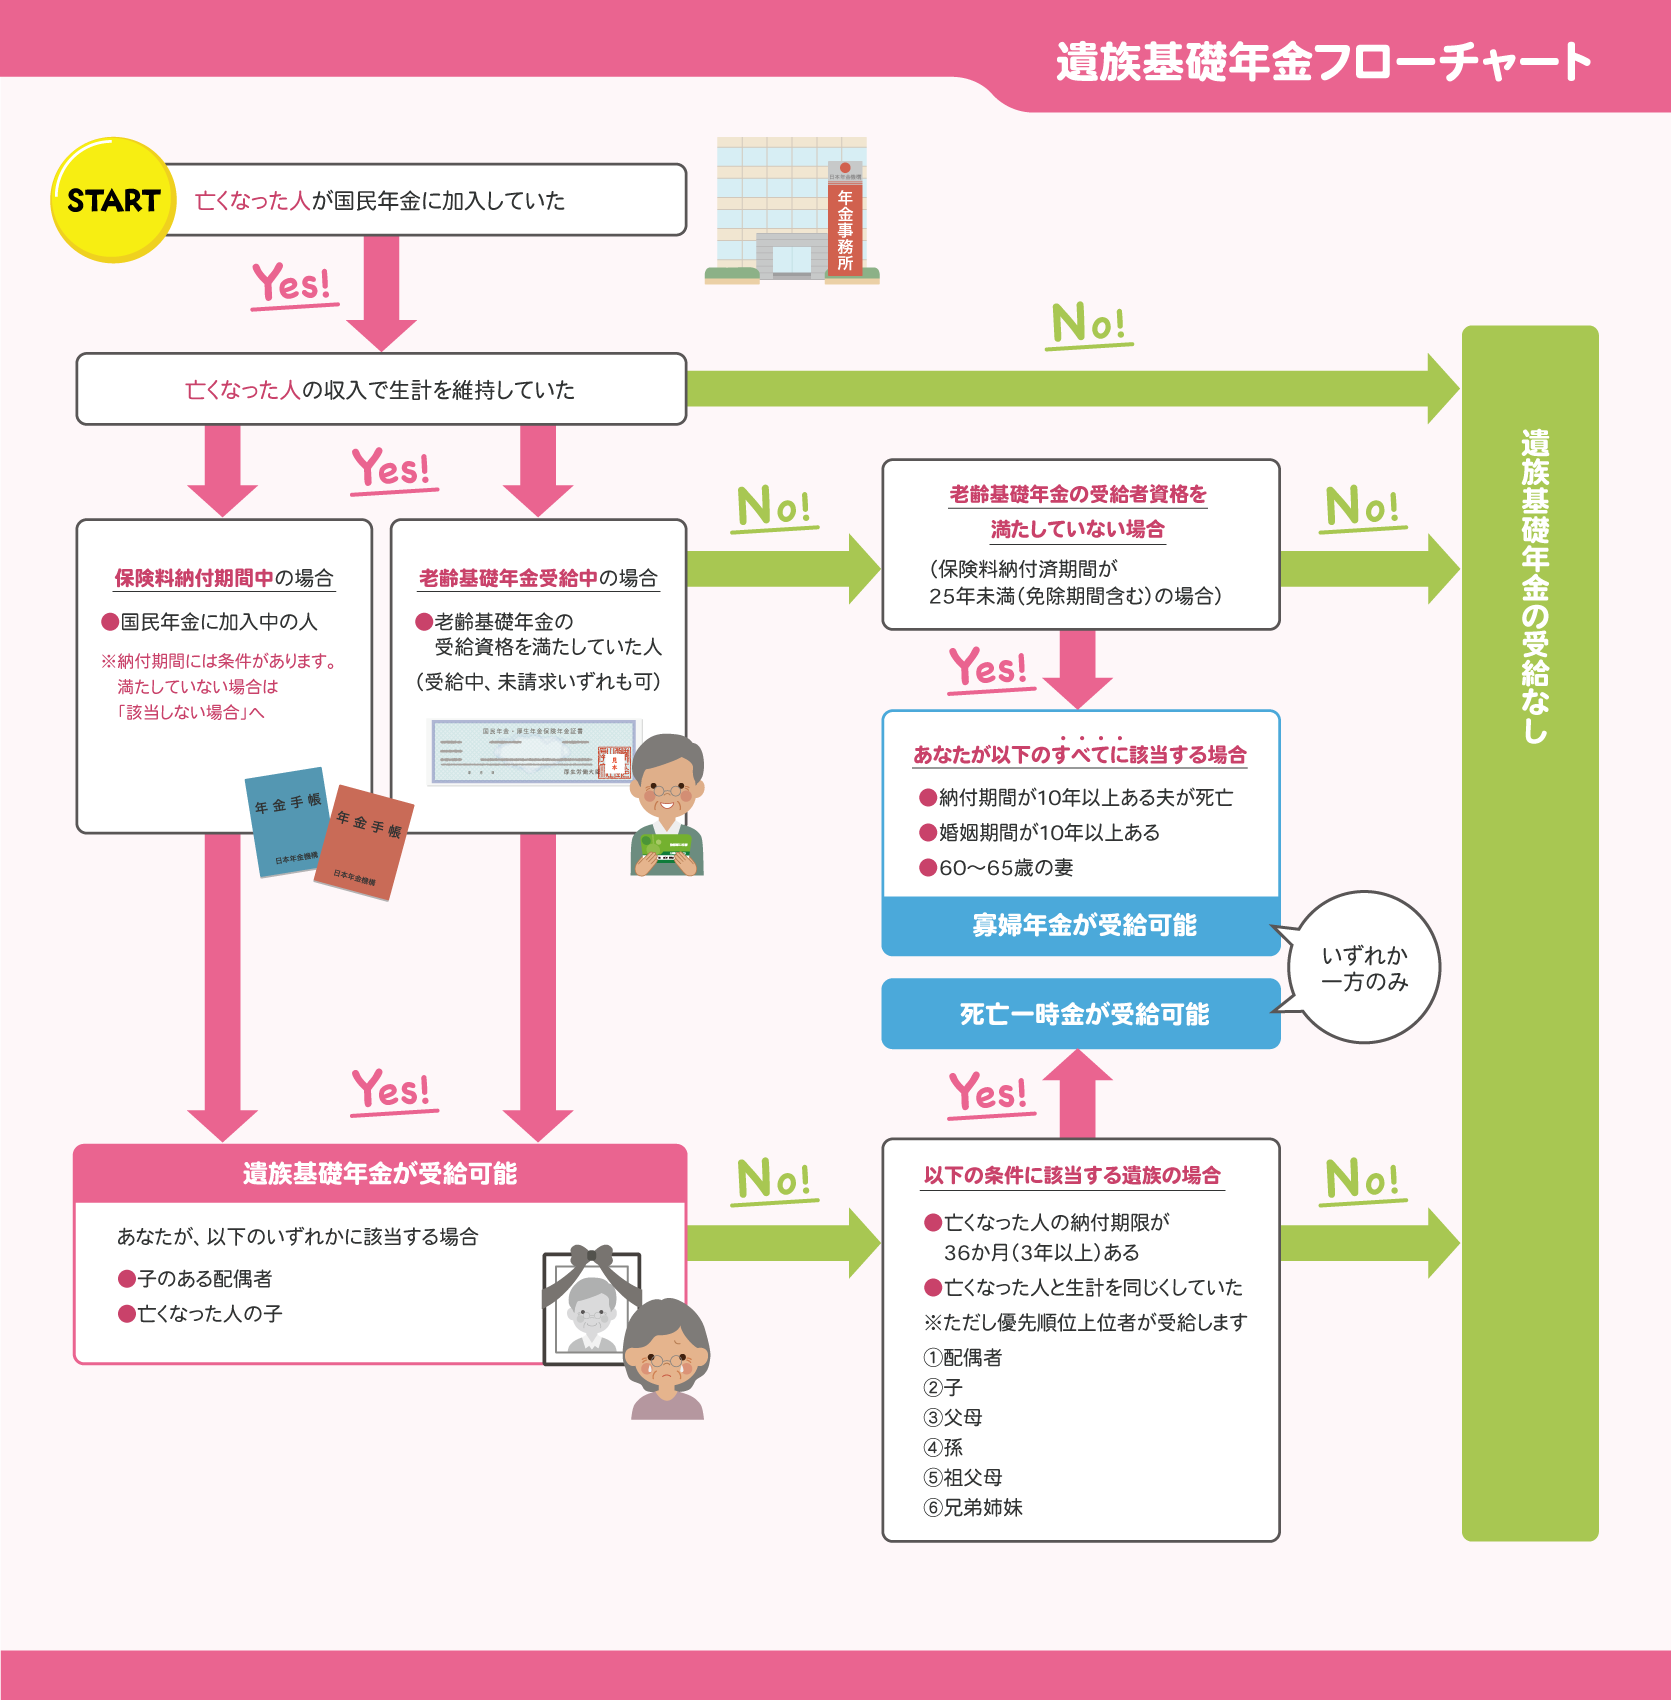
死亡一時金受け取り条件として、故人と死亡時に「生計を同じくしていた親族」であることが大前提です。民法上の相続順位とは異なり、国民年金法によって以下の通り厳格な優先順位が定められています。
配偶者 > 子 > 父母 > 孫 > 祖父母 > 兄弟姉妹
先順位の遺族が1人でもいれば、後順位の親族には一切受給権が回りません。内縁関係の配偶者であっても、事実上の婚姻関係かつ生計同一関係が客観的に証明できれば第1順位として認められます。
気になる死亡一時金支給金額は、納めた保険料の月数に応じて12万円から最高32万円まで定額で決定されます。さらに、第1号被保険者として「付加保険料」(月額400円)を3年以上納付していた場合は、一律で8,500円が加算されます。
遺族基礎年金や寡婦年金との違いを比較|二者択一で数十万円を失わない選択眼
遺族給付の手続きにおいて最もトラブルが生じやすいのが、死亡一時金、遺族基礎年金、そして寡婦年金の関係性です。これらは併給(両方をもらうこと)ができず、制度上の優先順位や選択受給のルールが緻密に定められています。
死亡一時金遺族基礎年金の関係では、故人に生計を維持されていた「18歳到達年度の末日までの子(障害等級1級・2級は20歳未満)」がいる場合、配偶者または子に対して手厚い遺族基礎年金が優先支給されます。遺族基礎年金を受け取れる人がいる場合、死亡一時金は原則として支給されません。
深刻な損得勘定が発生するのが、死亡一時金寡婦年金違いです。夫が亡くなり、18歳未満の子がいない場合、妻には「死亡一時金」か「寡婦年金」のどちらか一方を選択する権利が生じます。この判断を誤ると、数十万円から百万円単位で手元に残る資金が激減します。
| 項目 | 死亡一時金 | 寡婦年金 | 編集部の見解・評価 |
|---|---|---|---|
| 受給対象者 | 生計を同じくしていた遺族(配偶者、子、父母、孫、祖父母、兄弟姉妹) | 婚姻期間10年以上の妻のみ(事実婚含む・継続して生計維持されていた者) | 妻以外の親族(子や父母など)が請求する場合は死亡一時金の一択となる |
| 故人の納付要件 | 第1号被保険者として36か月(3年)以上の納付 | 第1号被保険者として10年(120か月)以上の保険料納付済等期間 | 夫の納付期間が10年未満の場合は、必然的に死亡一時金しか選べない |
| 支給金額の目安 | 一括で12万〜32万円(付加保険料加算ありで最大32万8,500円) | 夫の老齢基礎年金受給予定額の4分の3(年額約40万〜60万円規模) | 総額では寡婦年金が圧倒的に高額になるケースが大半 |
| 受給期間・時期 | 申請後、一時金として1回のみ支給 | 妻が60歳から65歳に達するまでの最大5年間継続支給 | 妻の年齢が既に65歳を超えている場合、寡婦年金は受け取れない |
| 決定的な注意点 | 死亡日の翌日から2年で時効消滅 | 妻自身の繰り上げ受給をしている場合は支給停止となる | 死亡一時金を先に受け取ってしまうと、後から寡婦年金への変更は不可 |
【実態検証】窓口相談と現場取材で見えた「もらい忘れ」の深刻な実態
公的年金制度の現場で活動する社会保険労務士や、都内年金事務所の相談員への独自ヒアリングによると、死亡一時金の請求漏れは年金実務において常に上位を占める問題です。インターネット上のQ&AサイトやSNS上でも、「父が亡くなって3年後に制度を知ったが、窓口で門前払いされた」「手続きを誰も教えてくれなかった」という悲憤の声が目立ちます。
ある相談員は、現場のリアルな実態について次のように証言しています。
「多くの方が誤解しているのは、亡くなった方が『ずっと自営業だった人』でなければ対象にならないという思い込みです。生涯の大半が会社員であっても、脱サラした後の数年間や、定年退職後に自営業を営んでいた期間、あるいは学生時代に国民年金を3年以上納めていた過去があれば、受給要件を満たしているケースが多々あります。窓口で年金記録を調査して初めて権利に気づく遺族が非常に多いのです」
また、遺族の多くが「死亡届を出せば自動的に振り込まれる」と錯覚している点も挙げられます。死亡届の提出によって年金受給権の死亡処理は行われますが、一時金の給付申請は遺族が能動的に行わなければ1円も支払われません。この行政の仕組みそのものが、情報弱者にとって極めて高いハードルとなっています。

見落とすと即全額喪失!申請期限「2年の時効」と手続き方法・必要書類の落とし穴
制度を知った上で最も警戒しなければならないのが、死亡一時金請求期限時効の存在です。一般的な年金給付の請求権時効は5年と定められているケースが多い中、国民年金法第52条の6の規定により、死亡一時金は「死亡した日の翌日から2年」を経過した時点で完全に消滅します。
この2年の時効は例外が一切認められず、役所側の案内漏れや天災などの事情があっても原則として延長されません。葬儀の執行、各種名義変更、四十九日法要、遺産分割協議と慌ただしく日々を過ごす中で、気がつけば2年を過ぎていたという悲劇が後を絶ちません。
後悔を防ぐためにも、以下の死亡一時金手続き方法と死亡一時金必要書類を把握し、速やかに申請を完了させる必要があります。
【申請窓口】
住民票のある市区町村役場の国民年金担当窓口、または最寄りの死亡一時金年金事務所へ提出します。
【必要書類一覧】
- 国民年金死亡一時金裁定請求書(窓口または日本年金機構ホームページより入手)
- 亡くなった方の年金手帳または基礎年金番号通知書
- 亡くなった方と請求者の続柄を確認できる戸籍謄本(記載事項証明書)
- 亡くなった方の住民票の除票、および請求者の世帯全員の住民票(生計を同じくしていたことの証明)
- 請求者名義の預金通帳またはキャッシュカードのコピー
- 死亡診断書のコピーまたは死亡届の記載事項証明書
- (住所が異なっていた場合)第三者による生計同一証明書(別居だが仕送りをしていた等を証明する書類)
一般に知られていない盲点とネットの誤解|未支給年金との混同と課税の罠
死亡一時金を巡っては、税務面や他の給付との混同に関してインターネット上で誤った情報が氾濫しています。特に注意すべき代表的な3つの誤解を正しく解き明かします。
誤解1:死亡一時金には相続税や所得税が課税される?
死亡一時金課税非課税の真実は、法律上「完全非課税」です。所得税の対象にならないばかりか、相続税法上のみなし相続財産にも該当しません。民法上の遺産分割協議の対象外であり、受給権者自身の固有の権利財産として受け取ることができます。そのため、被相続人に多額の借金があり、遺族が「相続放棄」を選択した場合であっても、死亡一時金は堂々と受け取ることが可能です。
誤解2:死亡一時金未支給年金は同じもので、どちらかしか貰えない?
この2つは全く異なる給付です。未支給年金は、亡くなった方が生前に受け取る権利のあった未払いの年金を遺族が代わりに受け取るものです。一方、死亡一時金は掛け捨てを救済する制度です。亡くなった方が年金受給開始前に死亡した場合は未支給年金自体が発生しませんが、仮に年金の繰り上げ受給などをしておらず要件を満たしていれば、双方は競合せず個別に確認が行われます。ただし、生前に一度でも自分の老齢年金や障害年金を受け取っていた場合は死亡一時金は請求できません。
誤解3:厚生年金に長く入っていた人は一切もらえない?
「会社員生活が長かったから無関係」と決めつけるのは危険です。厚生年金加入期間とは別に、通算して36か月以上の国民年金第1号被保険者期間があり、かつ遺族厚生年金などの条件と照らし合わせて遺族基礎年金が出ない状況であれば、死亡一時金が受給できる可能性が残されています。年金記録の統合漏れも含め、自己判断せず年金事務所で記録照会を行うのが鉄則です。
【プロの結論】死亡一時金を請求すべき人・寡婦年金を優先すべき人の判断基準
妻が残された場合、死亡一時金と寡婦年金の選択は今後の生活設計を左右する重大な分岐点となります。専門的な実務知見から、明確な選定基準を提示します。
【寡婦年金を選ぶべき人】
- 夫の第1号被保険者期間が10年以上あり、自営業としての実績が長い。
- 妻の現在の年齢が60歳に近く、または60歳〜64歳の間であり、受給期間を確保できる。
- 自身の老齢基礎年金を繰り上げ受給する予定がない。
- 理由:寡婦年金は年額40万〜60万円程度が最大5年(合計200万〜300万円規模)支給されるため、一時金の最大32万円を遥かに凌駕します。
【死亡一時金を選ぶべき人】
- 妻がすでに65歳以上である、または夫の死亡時に妻がまだ若く60歳までの期間が長すぎる。
- 妻自身が厚生年金に長く加入しており、遺族厚生年金など他制度との兼ね合いで寡婦年金のメリットが薄い。
- 今すぐまとまった葬儀費用や当座の生活資金を確保したい。
- 夫の国民年金納付済期間が10年未満(3年以上10年未満)である。
家族社会学の観点からも、かつての「夫が稼ぎ、専業主婦が支える」という昭和・平成型の世帯像から、現代は共働きや多様な就労形態へと構造変化を遂げています。寡婦年金という制度自体が「夫に先立たれた専業主婦の救済」を前提に設計されているため、現代の働く女性にとっては条件が合わず、確実な現金給付である死亡一時金の方が実質的な助けになる場面も増えています。家庭の就労履歴を客観的に見つめ直すことが求められます。
【死亡一時金】に関するよくある質問(FAQ)
Q1:夫が亡くなりましたが、自営業期間が短く要件を満たしているか分かりません。調べる方法はありますか?
A1:亡くなった方の「基礎年金番号」がわかる書類(年金手帳、基礎年金番号通知書など)を持参し、年金事務所で納付記録を照会してください。未納期間や免除期間も含めて正確な月数を算出してくれます。生前の「ねんきん定期便」が残っていれば、国民年金第1号の納付月数を確認することも可能です。
Q2:国民年金保険料を全額免除されていた期間があります。この期間は36か月の計算に含まれますか?
A2:免除期間もカウントに含まれますが、そのままの月数では計算されません。「全額免除月数×1/4」「4分の3免除月数×1/2」「半額免除月数×2/3」「4分の1免除月数×3/4」としてそれぞれ換算し、納付済月数と合算して合計が36か月以上になれば支給対象となります。
Q3:故人に借金が多く相続放棄を予定しています。死亡一時金を受け取ると相続を承認したことになりますか?
A3:なりません。死亡一時金は法律上、受給権者である遺族固有の権利とみなされるため、相続財産(遺産)には含まれません。したがって、死亡一時金を受け取った後であっても家庭裁判所で適法に相続放棄の手続きを行うことができます。
Q4:死亡日から2年以上経ってしまいましたが、事情を説明すれば遡って請求できますか?
A4:不可能です。死亡一時金請求権の2年時効は法律で定められた絶対的な除斥期間に近い性質を持ち、どのような個人的事情(制度を知らなかった、体調を崩していた等)があっても延長や遡及は一切認められません。心当たりがある場合は、一日も早い確認が必要です。
まとめ:今後の動向と失敗しないための判断基準
公的年金制度の議論が進む中、掛け捨て防止の機能を持つ給付制度は今後も形を変えながら維持される見通しですが、行政手続きの原則である「申請主義」が変わる兆しはありません。国や自治体が遺族の元へ自発的にお金を届けてくれることはなく、知識の有無がそのまま家計の防衛力に直結します。
特に死亡一時金は、「納付期間36か月以上の確認」「2年の厳格な時効」「寡婦年金との二者択一」という3大ポイントを押さえておくことがすべてです。大切な家族が遺してくれた保険料納付の歴史を無駄にしないためにも、万が一の際はまず年金手帳を手元に揃え、迷わず年金事務所の専門窓口へ相談してください。 (出典: 死亡 一時 金(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。