中国レアアース輸出規制の真相|EV・半導体を襲う供給リスクと対抗策
中国政府が相次いで打ち出す鉱物資源の囲い込み政策が、日米欧の先端産業に深刻な衝撃を与えています。中国商務部が施行した輸出管理条例の厳格運用や、軍民両用(デュアルユース)物資の輸出規制強化により、ハイテク製品の心臓部を支える資源サプライチェーンはかつてない緊張状態に突入しました。
かつての「2010年レアアースショック」から15年以上が経過した現在、問題は単なる採掘シェアの偏りにとどまりません。高度な精錬加工技術や製造設備の囲い込みへと手口が巧妙化するなか、日本のEV(電気自動車)や半導体メーカー各社はどのような現実に直面しているのか。国際政治の駆け引きの裏側で進行する資源戦争の真相と、生き残りを懸けた現場の戦いを現場取材の知見から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:中国による輸出規制の決定打は、米国の先端半導体規制に対する報復と、自国の加工技術独占による覇権維持にある
- 要点2:EVの心臓部であるネオジム磁石に不可欠なジスプロシウムなど重希土類の精錬技術を中国が握り、調達リスクが急上昇している
- 要点3:表面的な鉱山開発だけでは解決せず、精錬・リサイクル・代替技術を統合したサプライチェーンの構造転換が急務である
【真相解明】中国がレアアース輸出規制を強める決定的な理由と米中対立の構図
中国が重要鉱物の輸出管理に踏み切った最大の引き金は、激化の一途をたどる米中半導体摩擦です。米国主導による先端半導体製造装置の対中輸出規制や、人工知能(AI)向け高性能チップのアクセス制限に対し、中国側は自国が圧倒的シェアを誇る上流素材をテコにした対抗措置を選びました。中国商務部が「国家の安全と利益を守るため」と繰り返す公式声明の文脈には、自国の産業主権を脅かす包囲網に対する明確な報復の意思が刻まれています。
中国の資源戦略は極めて周到です。2023年以降に相次いで発動されたガリウム・ゲルマニウム輸出規制や黒鉛(グラファイト)、アンチモンへの統制品目拡大は、西側諸国の防衛産業および次世代パワー半導体開発の急所を狙い撃ちにしたものでした。取材に応じた外交筋は「単に禁輸カードを切るのではなく、個別審査制を通じて西側企業のサプライチェーンを可視化し、生殺与奪の権を握ることが真の狙いだ」と指摘します。
さらに見逃せないのが、中国レアアース規制の最新動向として浮上した「技術そのものの流出阻止」です。採掘した原鉱石の供給を絞るだけでなく、レアアースを分離・精錬する最先端の製造技術や磁石材料の製造装置そのものを輸出禁止リストに収縮させました。これによって、西側諸国が自前で代替サプライチェーンを立ち上げようとしても、立ち上げに数年単位の遅れが生じる構造的トラップを仕掛けています。

尖閣問題から現在までの軌跡|レアアース禁輸措置過去の経緯と2026年の決定的違い
資源の武器化という手法自体は、過去にも前例があります。2010年9月に発生した尖閣諸島沖の中国漁船衝突事件直後、中国は事実上のレアアース対日禁輸措置を発動しました。当時、日本のレアアース対中依存度は90%超に達しており、国内製造業は原料調達の急停止という未曾有のパニックに陥りました。
しかし、当時の構図と現在直面している脅威との間には決定的な質的差異が存在します。2010年の事態は、外交的摩擦に伴う一時的かつ超法規的な嫌がらせ措置の側面が強く、国際貿易機関(WTO)への提訴によって最終的に中国側が是正を余儀なくされました。対して今回の動きは、中国国内法である「輸出管理法」および詳細な輸出管理条例に基づき、法制度として制度化された恒久的な管理システムです。
対象となる鉱種も変化しています。過去に主たる焦点となったのは、研磨剤や触媒に用いられるセリウムやランタンといった軽希土類でした。しかし現在、西側諸国を揺るがしているのは、耐熱ネオジム磁石に微量添加が必須となるジスプロシウムやテルビウムをはじめとする重希土類です。重希土類は地球上での産出地域が極めて偏在しており、分離精錬プロセスで強烈な環境負荷を伴うため、中国以外での商用生産体制が極めて立ち遅れています。過去の成功体験に基づく楽観論は通用しません。
【データ比較】重要鉱物の規制状況と日本産業へのインパクト一覧
経済安全保障上のリスクを正確に把握するため、中国による輸出規制対象鉱物と日本産業への影響度を整理しました。
| 鉱物・素材種別 | 規制状況と中国シェア(2024–2026年) | 主な用途と産業分野 | 編集部の見解・供給リスク評価 |
|---|---|---|---|
| ガリウム・ゲルマニウム | 輸出許可制(中国生産シェア約80〜98%) | 次世代パワー半導体、光通信、赤外線センサー | 【高リスク】欧米調達への切り替えが進むも調達コストが跳ね上がり開発遅延に直結 |
| 重希土類(ジスプロシウム等) | 精錬技術禁止・輸出厳格管理(精錬シェアほぼ100%) | EV駆動モーター、風力発電タービン、防衛装備品 | 【極めて危険】代替産地での精錬確立が間に合わず、EVサプライチェーン最大のボトルネック |
| 軽希土類(ネオジム等) | 輸出動向監視(精錬シェア約70%) | 産業用ロボット、高効率家電用高機能磁石 | 【中リスク】豪州・米国の鉱山・精錬プラントが稼働し分散化が進展中 |
| 高純度天然黒鉛(グラファイト) | 特定品目の輸出許可制(負極材加工シェア約90%) | リチウムイオン電池(EV向けバッテリー負極材) | 【高リスク】人造黒鉛やシリコン系負極への転換が進むが製造コスト増が課題 |

【実態検証】EV向けネオジム磁石供給リスクと製造業が漏らす本音
経済安全保障担当者の危機感とは裏腹に、製造現場からはより生々しい苦悩が聞こえてきます。都内の大手自動車サプライヤーで調達業務を統括する幹部は、重い口を開いて実情を明かしました。
「商務部の許可申請が通るまでに、以前は数週間だったものが平気で2〜3カ月以上保留されるケースが頻発しています。末端の用途証明や顧客データの開示を細かく要求され、機密技術の漏洩リスクとライン停止の恐怖の間で板挟みになっているのが現場の実態です」
エンジニアが直面しているのは、単なる部材不足ではありません。脱炭素化の主役であるEV向け駆動モーターには、強力な磁力を維持するためにネオジム磁石が不可欠ですが、高温下での減磁を防ぐためには微量の重希土類添加を回避できません。代替素材の開発を急ぐものの、モーターの体積増やエネルギー効率の低下といったトレードオフが生じ、製品設計そのものの根本的見直しを強いられています。
業界フォーラムやエンジニアのコミュニティでも、調達不安を訴える声が後を絶ちません。「経営陣は『脱中国』をスローガンに掲げるが、精錬コストが2倍以上する豪州産や米国産原料をそのまま製品価格に転嫁できる環境ではない」「調達先を分散したつもりでも、祖先を辿れば中国の精錬所に依存していた」という告白は、グローバル調達網の根深い現実を如実に物語っています。
一般に知られていない盲点とネットの誤解|「脱中国」の過酷な現実
インターネット上の議論では、「オーストラリアのライナス社など非中国サプライチェーンが育った」「日本近海の南鳥島沖にある泥状鉱床から採掘すれば自給できる」といった楽観的な言説が散見されます。しかし、資源ビジネスの構造を無視した誤解にすぎません。
第一の誤解は、「鉱山の採掘権を抑えれば問題は解決する」という思い込みです。レアアースの採掘自体は米国やオーストラリア、アフリカ諸国でも行われています。しかし、掘り出した鉱石から特定の元素を分離し、高純度な金属や合金へと仕上げる精錬・加工プロセスの大部分は中国国内に集約されています。精錬工程で生じる強酸廃液や放射性副産物(トリウム等)の処理コストを西側先進国が敬遠してきた結果、汚染対策と安価な労働力を背景に中国が事実上の世界工場として居座り続けた経緯があります。
第二の誤解は、「深海底レアアース泥の実用化」に対する過度な期待です。南鳥島沖の水深約6,000メートルの海底に眠る泥には、日本の数百年分の重希土類が含まれると試算されています。しかし、超深海からの揚泥技術の実証や、商業ベースに乗せるための採算性確保には依然として高いハードルが存在します。緊急事態への備えとしての意義は大きいものの、数年以内の供給不足を埋める即効薬にはなり得ません。
【プロの結論】国際分業の「共依存」から脱却するための判断基準
日本企業が陥ってきた調達構造は、社会心理学でいう「共依存(Co-dependency)」の病理と驚くほど酷似しています。目先の利益率やコスト競争力を最優先するあまり、「環境負荷が高く面倒な上流工程」を中国の安価な資源供給に丸投げし、自ら健全な心理的バウンダリー(境界線)を引くことを怠ってきました。その結果、相手の顔色ひとつで自社の生命線が揺らぐ脆弱な体質を自ら作り出してしまったのです。
この資源トラップから抜け出すためには、痛みを伴うサプライチェーンの外科手術を決断しなければなりません。事業者が取るべき判断基準は明確です。
【生き残れる企業の条件】
・素材の原産地から最終製品まで追跡可能なトレーサビリティ網を確立している
・重希土類フリー(削減)磁石やフェライト代替技術を取り入れ、設計の冗長性を確保している
・コスト増を「サプライチェーン保険料」と位置づけ、取引先や顧客に対して適正な価格転嫁を進めている
【淘汰される企業の条件】
・調達先の開拓を商社任せにし、最終精錬国の実態を把握していない
・短期的な仕入れ価格の安さだけを評価指標にし、中国単一ルートでの調達を続けている
・「いざとなれば国が補助金で助けてくれる」と他力本願の姿勢を崩さない
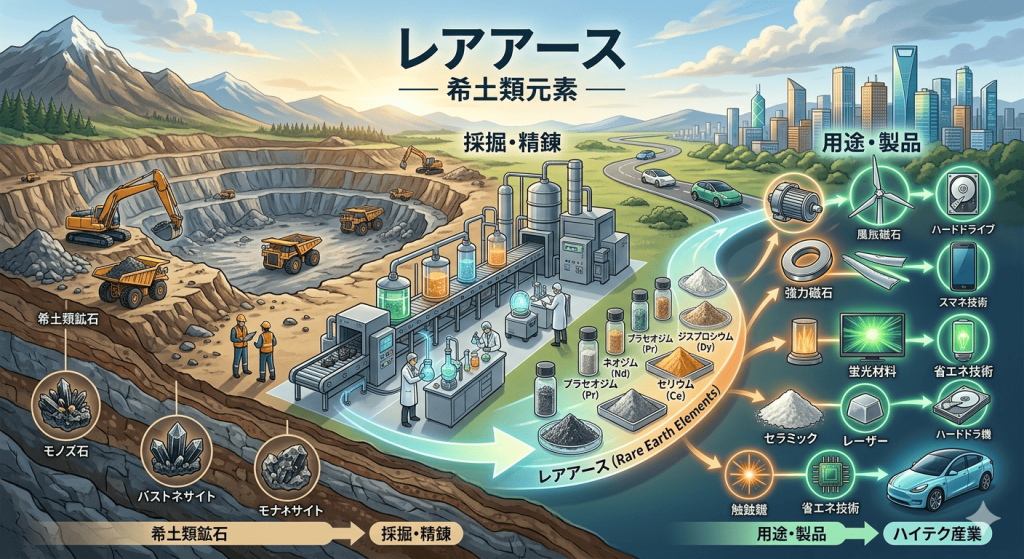
経済安全保障レアアース対策とサプライチェーン再編の生存戦略
日本政府も手をこまねいているわけではありません。経済安全保障推進法に基づき、レアアースを含む重要鉱物を「特定重要物資」に指定し、鉱山開発や精錬拠点の多角化に対する大規模な財政支援を進めています。エネルギー・金属鉱物資源機構(JOGMEC)を通じた海外権益の獲得や、日本・米国・EUが連携する重要鉱物クラブ(MSP)の枠組みを活用し、同盟国・友好国間での閉じた循環網(フレンド・ショアリング)の構築が進行中です。
民間主導の技術革新も加速しています。大手電機メーカーや材料メーカーは、重希土類であるジスプロシウムを一切使用しないモーター磁石の量産化や、エアコンや産業機器から使用済みネオジム磁石を高効率で回収する「都市鉱山」リサイクルシステムの商用稼働を本格化させています。中国国内に留まる資源に依存せず、国内に蓄積された高濃度スクラップを循環させる技術は、日本の強力な防衛カードとなり得ます。
【中国 レアアース 輸出 規制】に関するよくある質問(FAQ)
Q1:中国の輸出規制によって、一般の消費財や自動車の価格は値上がりしますか?
A1:短期的には企業の在庫備蓄により急騰は抑制されますが、中長期的にはEVや省エネ家電、スマートフォンなどの価格に影響が波及する公算が高いです。精錬コストの高い非中国ルートからの原料調達や代替部品の設計変更コストは、最終製品の販売価格へ段階的に転嫁されることになります。
Q2:2010年のレアアース危機と同様に、今回も他国からの調達で乗り切れますか?
A2:軽希土類(ネオジム等)については豪州やベトナムなどの代替調達網が機能し始めていますが、重希土類(ジスプロシウム等)については依然として精錬技術の大半を中国が独占しています。単に鉱石の調達先を変えるだけでは対応できず、精錬プロセスの自前構築や代替材料への切り替えが不可欠です。
Q3:日本企業が今すぐ講じるべき最も現実的な自衛策は何ですか?
A3:自社製品に含まれるレアアースの含有量および一次・二次サプライヤーの精錬拠点を完全に可視化することです。その上で、最低でも半年から1年分の安全在庫の確保、重要素材の複数社購買(マルチソーシング)、および重希土類を減らした新設計製品への切り替えロードマップを即座に実行に移す必要があります。
まとめ:今後の動向と失敗しないための判断基準
中国によるレアアース輸出規制の強化は、単なる一時的な外交摩擦ではなく、21世紀の産業覇権を懸けた「資源地政学」の新常態です。安価な原材料に依存し、上流のリスクから目を背けてきた従来のビジネスモデルは完全に終焉を迎えました。
生き残りの鍵を握るのは、調達先の多角化、代替素材への技術シフト、そして強固なリサイクル網の確立という三位一体の戦略です。コスト至上主義の呪縛を断ち切り、サプライチェーン全体の強靭化に真っ向から投資できる企業だけが、この資源冷戦の荒波を乗り越えることができます。 (出典: 中国 レアアース 輸出 規制(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。