南鳥島開発と脱中国で動くレアアース関連株!本命と大化け銘柄2026
ハイテク産業のビタミンと称されるレアアース(希土類)。次世代モビリティや再生可能エネルギー、さらには防衛産業の心臓部を握るこの戦略物資を巡り、世界のサプライチェーンは地殻変動を迎えています。経済安全保障の重要性が叫ばれるなか、南鳥島周辺の排他的経済水域(EEZ)に眠る豊富な「レアアース泥」の商業化プロジェクトが前進し、株式市場では関連銘柄への資金流入が加速しています。
かつてのような単なる資源価格の高騰による一時的な仕手相場とは異なり、現在の潮流は「サプライチェーンの自前化」「脱中国依存」「海洋エンジニアリングの社会実装」という明確な国策を伴っています。世界的な供給制限リスクと国内資源開発の進展という歴史的転換点において、投資家が今まさに注視すべき本命銘柄と、潜在的な跳躍力を秘めた大化け候補の全貌を、現地取材と公開データを基に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:地政学的リスクの高まりを背景に、信越化学工業などのグローバル磁石サプライヤーが本命として堅調な評価を獲得している。
- 要点2:南鳥島沖の水深約6,000メートルに眠るレアアース泥の採掘実証が進み、三井海洋開発や東洋エンジニアリングなど海洋エンジニアリング企業への中長期的な資金流入が活発化している。
- 要点3:商業化には製錬インフラの整備や採掘コスト低減というハードルが残るため、採掘企業だけでなく代替材料開発やリサイクル技術を手がける企業を組み合わせた分散アプローチが極めて重要である。
【2026年最新動向】なぜ今レアアース需要が急増しているのか?地政学リスクと市場の構造変化
株式市場でレアアース関連株の2026年最新動向がこれほど熱を帯びている最大の要因は、マクロ経済の構造的な需要増と供給元の寡占という二重の圧力が極限に達している点にあります。国際エネルギー機関(IEA)の長期需給見通しによれば、脱炭素社会の実現に向けて不可欠なネオジムやディスプロシウムなどの重希土類の需要は、2040年にかけて過去の数倍規模に拡大すると試算されています。とりわけ電気自動車(EV)用駆動モーターや洋上風力発電機の発電機、先端半導体製造装置、さらには誘導ミサイルのサーボモーターに至るまで、強力な永久磁石を必要とする産業分野が同時に拡大しており、レアアース需要の急増理由は明確な実需に支えられています。
一方で、供給網の脆弱性は依然として世界の製造業のアキレス腱です。世界市場におけるレアアースの採掘シェアの約6割、製錬・分離加工シェアの約9割を握る中国は、国家安全保障を名目に鉱物資源や加工技術の輸出管理措置を段階的に強化してきました。市場関係者の記憶に新しいところでは、2023年末に打ち出された希土類磁石の製造技術輸出禁止措置に続き、高性能永久磁石の輸出許可制厳格化など、段階的なサプライチェーンの締め付けが実施されています。経済産業省関係者の取材でも「特定の資源を海外の特定一国に依存し続けるリスクは、もはや平時のコスト削減論で正当化できるレベルを超えている」との危機感が共有されており、サプライチェーンの多元化が国家規模の急務となっているのです。
こうした供給リスクに対する懸念が、株式市場における「脱中国」「代替素材」「国内資源確保」という複数の強力な投資テーマを同時に立ち上がらせる契機となっています。
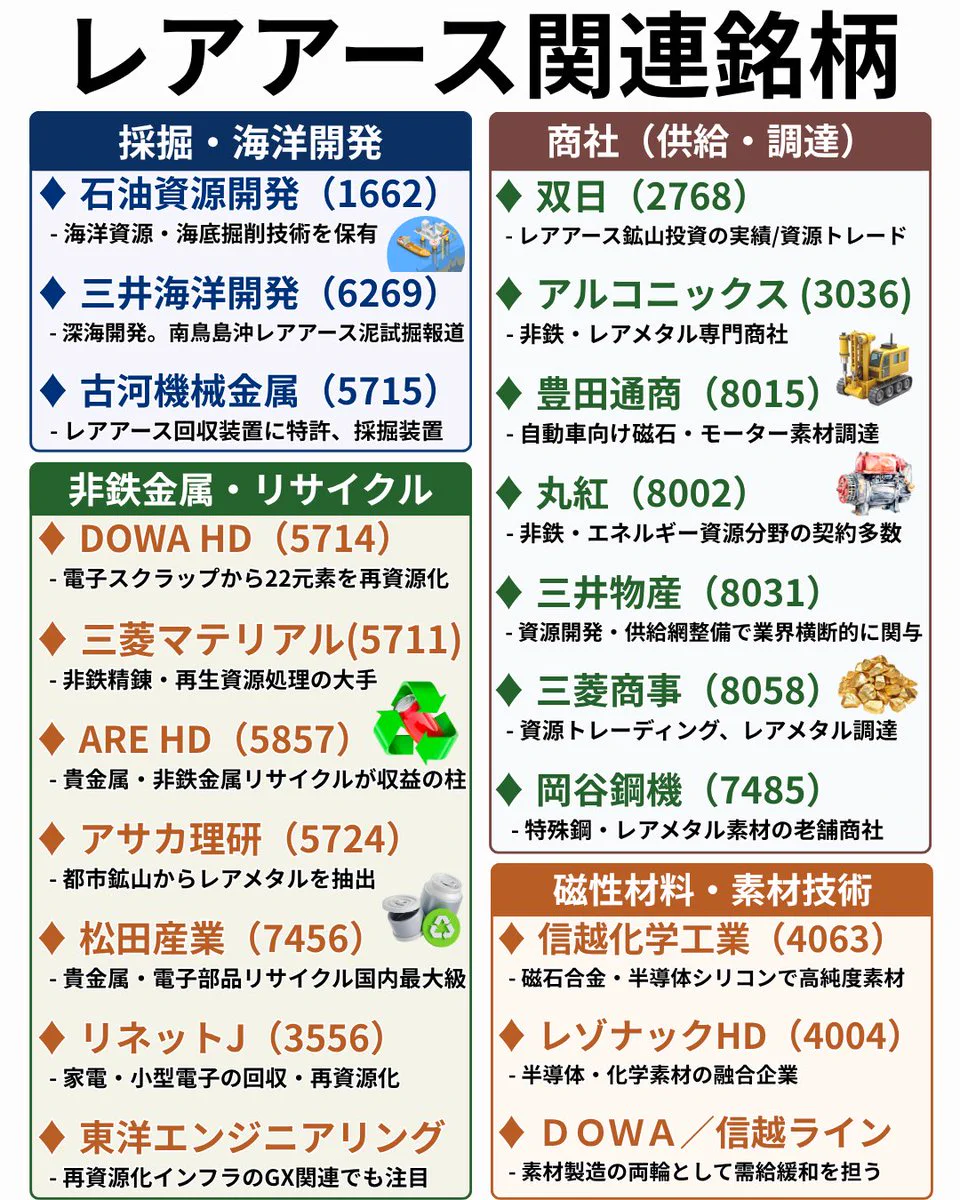
【本命 vs 大化け】投資家が注目するレアアース関連銘柄の全貌と選定基準
株式市場でいま投資家が注目するレアアース関連銘柄の本命と、将来的にテンバガー(株価10倍)を狙えるようなレアアース関連株の大化け候補は、それぞれ事業特性やリスクプロファイルが根本から異なります。中長期の安定的な成長を享受できるインフラ・素材トップ企業と、技術実証や国策予算の配分によって爆発的な株価反応を見せるテーマ先行型の企業群。それぞれの立ち位置を正確に把握することが選定の第一歩です。
| 銘柄名・コード | 事業領域・コア技術 | ポジション・市場評価 | 編集部の着眼点と投資リスク |
|---|---|---|---|
| 信越化学工業(4063) | 希土類磁石の一貫生産、高耐熱性低重希土類磁石 | 業界最高峰の利益率を誇る【王道の本命株】 | 半導体ウエハと並ぶ収益柱。原料調達先の多角化が進んでおり財務基盤も極めて盤石。 |
| 三井海洋開発(6269) | 海洋浮体式生産設備(FPSO)、深海資源揚鉱システム | 南鳥島開発の技術的支柱【大化け・中核株】 | 超深海からの揚鉱技術で世界屈指。実証試験の進捗ニュースが強力なカタリストになる。 |
| 東洋エンジニアリング(6330) | 海底資源開発プラント、泥水分離・洋上処理技術 | 海洋開発コンソーシアムの雄【出遅れ・跳躍候補】 | 揚泥後の分離・製錬前処理などエンジニアリング全般を掌握。プラント受注動向に左右。 |
| プロテリアル(旧日立金属)関連 | ネオジム磁石基本特許群、フェライト磁石代替 | 磁石技術の特許基盤【業界構造を握る存在】 | 未上場だが供給網において決定的な影響力。提携する上場素材メーカーへの波及を注視。 |
| DOWAホールディングス(5714) | 都市鉱山からのレアメタル・希土類高効率回収 | リサイクル循環経済の牽引役【実力派バリュー株】 | 製錬ノウハウを武器に回収率を向上。地政学危機時に原料調達網として真価を発揮。 |
この分類からも明らかなように、投資ポートフォリオを構築する際は「すでに確固たる収益を上げている加工・素材企業」をコアに据えつつ、「南鳥島開発の技術的節目で評価が一変する海洋開発企業」をサテライトとして組み入れる手法が王道となります。
南鳥島のレアアース泥開発が拓く国産資源の未来|海底採掘を担う中核企業群
日本国内におけるレアアース関連の議論で、最大のゲームチェンジャーとして浮上しているのが南鳥島レアアース泥開発です。東京大学の加藤泰浩教授らの研究グループが発見したこの海底鉱床は、東京都心から南東に約1,900キロメートル離れた南鳥島沖の排他的経済水域内、水深約6,000メートルという極限の深海底に位置しています。推定埋蔵量は数百年分に達するとされ、産業界で最も切望されているディスプロシウムやテルビウムといった重希土類が極めて高濃度で含まれていることが判明しています。
長らく「技術的・コスト的に引き上げは不可能」と冷ややかに見られていたこのプロジェクトですが、内閣府の戦略的イノベーション創造プログラム(SIP)の強力な主導により、状況は一変しました。地球深部探査船「ちきゅう」を用いた深海底からの泥状鉱物の連続揚泥試験が計画段階から実証フェーズへと移行したことで、株式市場の視線も「夢物語」から「具現化する国策インフラ」へとシフトしています。
ここで主役を演じるのが、三井海洋開発による海洋資源開発技術です。同社は石油・天然ガス向けの浮体式海洋石油・ガス生産貯蔵積出設備(FPSO)で世界シェア2位を誇り、深海域での係留技術やライザー管(揚泥管)を用いた流体輸送のノウハウを独占的に保有しています。さらに、洋上での泥水濃縮や分離プラントの設計を手がける東洋エンジニアリングの海底資源技術も不可欠です。水圧600気圧という過酷な深海環境から安定して泥を引き上げ、洋上で水分を分離して環境負荷なく深海に戻す一連の循環システムは、日本企業連合の高度なすり合わせ技術がなければ成立しません。
経済産業省の試算および採掘実証データによると、初期の揚鉱コストは陸上鉱山に比べて高額になるものの、品位(鉱石に含まれる有用金属の割合)の高さと放射性物質(トリウムやウラン)の含有率が陸上鉱山に比べ極めて低いという大きな強みがあります。採掘から製錬に至る環境規制コストが世界中で跳ね上がるなか、南鳥島泥は「クリーンな国産資源」としての経済合理性を着実に獲得しつつあります。

「使わない・回収する」技術が市場を席巻|代替材料企業とリサイクル技術関連株
サプライチェーンの防衛策は、資源の採掘だけにとどまりません。日本企業の真骨頂は、資源をそもそも「使わない」ための代替技術と、一度使った製品から「確実に回収する」リサイクル技術にあります。
筆頭格として挙げられるのが、信越化学工業のレアアース磁石における技術革新です。同社は磁石の結晶粒界にのみ重希土類を効率的に拡散させる技術を実用化し、耐熱性を維持したままディスプロシウムやテルビウムの使用量を従来比で大幅に削減することに成功しました。さらに、TDK(6762)やデンソー(6902)などの有力メーカーは、希土類を全く使用しない、あるいは汎用的なフェライトをベースにした高特性磁石の研究開発を推進しており、こうしたレアアース代替材料企業の動向は資源高への最強のヘッジ手段として機能しています。
同時に、株式市場で見逃せないのがレアアースリサイクル技術関連株の存在です。廃車となったEVのモーターや家電製品、工場の製造工程で発生する磁石粉末から高純度で希土類を分離・再利用する「都市鉱山」ビジネスは、法規制の後押しを受けて事業規模が急拡大しています。DOWAホールディングスや松田産業(7456)、アサカ理研(5724)といった製錬・リサイクル企業は、既存の湿式製錬ラインを応用することで、海外依存度を実質的に引き下げる役割を担っています。
さらに視野を広げると、ニッケル、コバルト、ガリウムなどのレアメタル関連銘柄の出遅れ株にも波及効果が及んでいます。特定の資源が地政学的なカードとして使われるたびに、非鉄金属セクター全体のリスクプレミアムが再評価されるため、資産効率の高い中堅リサイクル企業や鉱山開発エンジニアリング企業には、継続的な見直し買いが入りやすい素地が整っています。
【実態検証】個人投資家の熱狂と現場のリアル|ネット掲示板・SNSの声から探る過熱度
株式市場におけるレアアース相場は、時に実態を大きく超えた熱狂を生み出します。X(旧Twitter)や投資系掲示板、Yahoo!ファイナンスのスレッドを分析すると、南鳥島の実証実験に関するニュースが報じられるたびに、「日本のエネルギー安全保障が確立した」「国策銘柄を全力買い」といった極端に強気な投稿が散見されます。典型的なFOMO(取り残されることへの恐怖)による資金流入が、時価総額の小さいテーマ株の急騰劇を引き起こすケースが後を絶ちません。
しかし、取材現場から見える景色は、ネット上の熱狂とは対照的に極めて冷静です。海洋開発プロジェクトに携わる大手重工系エンジニアは、匿名を条件に次のように語っています。
「深海6,000メートルから泥を引き上げる技術そのものは、実証実験の成功によって確かな手応えを得ています。しかし、本質的な課題はその先にあります。引き上げた膨大な泥からどうやって経済的にレアアースを抽出し、誰が国内のどの製錬所で環境基準をクリアしながら精錬するのか。その地上インフラの全体設計が固まらなければ、商業プラントとしての持続的稼働は覚束ないのが偽らざる現状です」
SNS上では「泥を引き上げた=明日から利益が出る」というような短絡的な論調も見受けられますが、実際のエンジニアリング開発は数年単位の地道な試験の積み重ねです。期待先行で買われた新興銘柄が、実証実験後のニュースの空白期間に大幅な反落を余儀なくされるケースは歴史的にも繰り返されてきました。投資家コミュニティの過熱感と、現場のエンジニアが直面している課題の間には、依然として時間軸の乖離が存在することを忘れてはなりません。

一般に知られていない盲点とネットの誤解|「海底から引き上げれば即利益」のウソ
ネット上の投資情報や一部のまとめ記事には、事実誤認に基づいた楽観論が溢れています。投資判断を誤らないために、代表的な2つの誤解を正しておく必要があります。
誤解その1:「南鳥島の泥を引き上げさえすれば、すぐに莫大な利益が生まれる」
これは最も流布されている誤謬です。レアアースの価値連鎖(バリューチェーン)は、「採掘」「選鉱」「製錬・分離」「金属化」「磁石合金製造」「最終加工」という複雑な工程から成り立っています。日本がこれまで中国に依存せざるを得なかった真の理由は、採掘地がないこと以上に、「環境汚染を伴う湿式製錬および元素分離工程を国内で行うインフラが乏しい」点にありました。海底から良質な泥を引き上げても、それを環境負荷を抑えつつ処理する大規模な国内製錬所が整備されなければ、結局は製錬を海外に委託することになり、サプライチェーンの独立は完結しません。商業化フェーズの評価においては、採掘設備だけでなく「国内製錬構想」の具体化度合いを精査する必要があります。
誤解その2:「中国の輸出規制強化ニュースが出れば、すべてのレアアース株が無条件に買いである」
これも短絡的な思考停止と言わざるを得ません。輸出規制の強化は、原材料を外部調達に依存している加工メーカーにとっては「調達コストの激増」や「操業停止リスク」という致命的な打撃を意味します。同じレアアース関連銘柄であっても、代替技術を持ち価格転嫁力に優れた信越化学工業のようなトップ企業と、原料調達難で減産に追い込まれる下流の加工企業とでは、業績への影響は正反対になります。「どのレイヤーに位置する企業か」を見極めずに一括りで買い向かうのは極めて危険な行為です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
レアアース関連銘柄へのアプローチは、投資家の資金性格や時間軸によって明確に分極化されるべきです。自らの投資スタイルと合致しているかどうか、以下の基準を厳格に照らし合わせてください。
▼ レアアース関連株への投資が向いている人:
- 中長期(3〜5年以上)の保有を前提とできる人:海洋資源開発の実用化やサプライチェーンの再編は長期国家プロジェクトであり、時間の経過を味方にできる投資家こそが果実を得られます。
- 地政学ニュースを起点としたボラティリティに動じない人:外交問題や政策発表による急騰・急落をノイズとして許容し、本質的な企業価値の変化を冷静に監視できる精神的バウンダリー(心理的境界線)を持つ投資家に適しています。
- 財務健全性と代替技術を重視する人:単なる思惑株ではなく、本業で強固なキャッシュフローを稼ぎ出しながら先端材料開発を推進する優良企業を選好できる現実的な投資家に向いています。
▼ 投資を慎重に避けるべき、または見送るべき人:
- 数週間〜数ヶ月での確実な短期利益を求める人:実証実験や法整備には相応の歳月を要し、思惑だけで買われた銘柄は材料出尽くしで半値以下に急落するリスクを常に孕んでいます。
- 「資源大国日本」という情緒的ヘッドラインだけで判断してしまう人:採掘コストや製錬課題などの数字・工学的データを直視せず、ストーリー性だけでポジションを構築してしまう投資家は、調整局面での狼狽売りを余儀なくされます。
【レアアース 関連 株】に関するよくある質問(FAQ)
Q1:南鳥島周辺のレアアース泥の本格的な商業採掘はいつ頃実現する見込みですか?
A1:政府のロードマップやSIPの計画では、2020年代半ばから後半にかけて段階的な実証実験(1日あたり数百トン規模の試験揚泥)を進め、2030年以降の民間主導による本格的な商業化を目指すスケジュールが描かれています。したがって、現時点で関連企業の短期的な収益寄与を見込むのは時期尚早であり、マイルストーン達成ごとの技術評価や国家予算の割り当てが株価の主な推進力となります。
Q2:中国がレアアースの輸出を完全に停止した場合、日本の製造業は耐えられますか?
A2:2010年の尖閣諸島沖衝突事件に伴うレアアース危機以降、日本政府および産業界は10年以上にわたり調達先の多角化(オーストラリアのライナス社支援など)、重希土類フリー磁石の開発、リサイクル網の構築を進めてきました。現在でも一定の痛手は避けられないものの、当時のように産業全体が完全に麻痺するリスクは大幅に低減されています。むしろ代替素材を持つ企業にとっては、市場シェアを一気に拡大する好機に転じる側面もあります。
Q3:いまからエントリーする場合、採掘企業と磁石・素材メーカーのどちらを優先すべきですか?
A3:ポートフォリオの安定性を重視するならば、信越化学工業に代表される磁石・高機能素材メーカーを主力にするのが合理的です。これらの企業は既存事業で強固な収益を上げており、配当や自社株買いの恩恵を受けながら中長期の上昇を待つことができます。一方、三井海洋開発などのエンジニアリング企業は、南鳥島プロジェクトの進展や海洋資源開発の予算発表時に大きな株価の跳躍を見せるため、ポートフォリオの1〜2割程度を上限としてサテライト的に配分するのが実戦的な投資戦略と言えます。
まとめ:今後の動向と失敗しないための判断基準
レアアースをめぐる相場環境は、一過性の資源テーマから「経済安全保障と産業競争力の根幹を支える国家的インフラテーマ」へと完全に脱皮しました。南鳥島沖の海底資源開発という壮大なフロンティアと、地上で繰り広げられる地政学的駆け引きは、今後も関連銘柄の評価を揺さぶり続けるはずです。
投資家にとって最も重要なのは、センセーショナルなニュースの見出しに惑わされず、各企業がサプライチェーンのどの位置に存在し、真の価格決定力や代替困難な技術を保持しているかを冷徹に見極めることです。本命たる世界屈指の素材メーカーを核に据え、深海開発を牽引する海洋エンジニアリングの動向を定点観測しながら、事実と数値に基づいた確固たるスタンスで投資機会を捉えていきましょう。 (出典: レアアース 関連 株(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。