コスモエネルギー株価の行方|高配当の罠と買い時の真相を徹底解剖
国内石油元売り大手の一角を占めるコスモエネルギーホールディングス(東証プライム・銘柄コード5021)。株式市場において、同社は配当利回り4%台後半から5%台を狙える屈指のインカム銘柄として、多くの個人投資家から厚い支持を集めています。しかし、配当の魅力に惹かれてポートフォリオに組み入れたものの、原油市況の乱高下に伴う急激な株価調整に直面し、思わぬ含み損に頭を抱える投資家も後を絶ちません。
かつて株式市場の耳目を集めた旧村上ファンド系との熾烈な委任状争奪戦(プロキシーファイト)と、その後の岩谷産業による電撃的な資本参加。激動の資本再編を経て、現在の同社が掲げる強力な株主還元策は本物なのか、それとも一過性のバブルに過ぎないのか。2026年最新の開示資料や市場データ、そして投資家心理の深層から、同社株の真実と勝率を高めるアプローチを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:直近の株価急落は原油市況反落による「在庫影響」が主因であり、本業のキャッシュ創出力を示す在庫除き営業利益は底堅く推移している。
- 要点2:旧村上ファンドとの対峙を契機に導入された累進配当方針と機動的な自社株買いが、中長期的な下値支持線として強力に機能。
- 要点3:東証が要請するPBR1倍割れ脱回に向けた構造改革が進展しており、市況サイクルの一時的なボトムこそが絶好の仕込み場となる。
【2026年最新】コスモエネルギー株価下落理由と足元の業績動向を総括
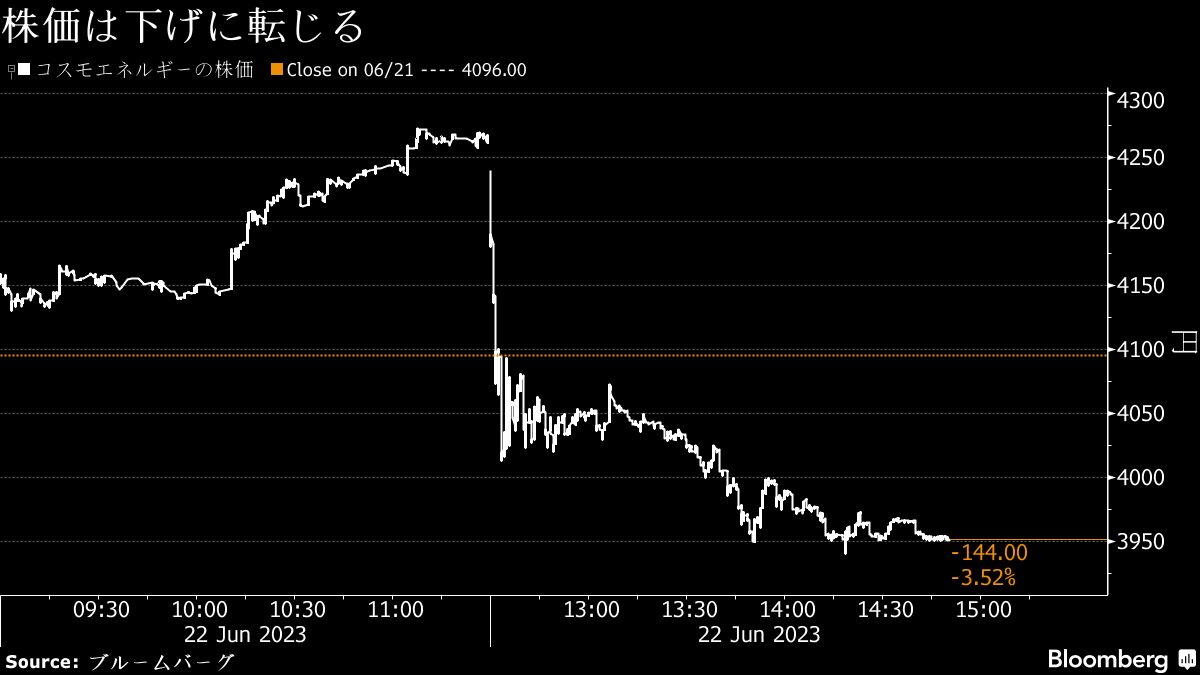
保有株の価値が突如として急落した際、投資家が最も知りたいのは「その下落が一時的なノイズなのか、それとも構造的な衰退の始まりなのか」という一点に尽きます。直近の四半期決算発表前後で見られたコスモエネルギー 株価 下落理由を紐解くと、石油業界特有の会計構造とコモディティサイクルの影響が鮮明に浮かび上がってきます。
市場を冷え込ませる最大の要因となったのは、期近のコスモエネルギー 決算速報で確認された見かけ上の純利益の急減です。石油元売各社の業績には、保有する原油在庫の帳簿価格と期末時価の差額から生じる「在庫影響」が大きく反映されます。原油価格(ドバイ原油など)が下落局面に入ると、巨額の在庫評価損が計上され、営業利益が大幅に押し下げられる会計上のメカニズムが存在します。機関投資家の機械的なアルゴリズム売りがこれに拍車をかけ、一時的な投げ売りを誘発しました。
さらに、中国経済の回復遅れやアジア市場全体での石油化学製品スプレッド(製品価格と原料価格の差)の縮小が、石油化学事業の採算を圧迫した点も見逃せません。しかし、経営陣が本質的な企業価値の指標として重視する「在庫影響を除く実質ベースの営業利益」を精査すると、国内燃料油の適正マージン確保や製油所の高稼働率に支えられ、稼ぐ力そのものが毀損したわけではない事実が確認できます。

旧村上ファンドとの攻防が生んだ「株主還元バブル」の真実と資本政策
現在の同社を語る上で避けて通れない歴史的転換点が、旧村上ファンド コスモエネルギーを巡る壮絶な攻防戦です。アクティビスト(物言う株主)として知られる旧村上ファンド系のシティインデックスイレブンスなどが20%超の株式を買い増し、洋上風力発電事業のスピンオフや大幅な自己資本圧縮を要求。一時は買収防衛策の発動を巡って法廷闘争寸前まで緊迫化しました。
この対立は、水素事業での協業を掲げる岩谷産業が旧村上ファンド側の全保有株を買い取り、筆頭株主(約20%保有)として名乗りを上げたことで電撃的な決着を見ました。しかし、この一連のドラマが同社の経営方針に与えた爪痕は極めて深く、かつ前向きな変革をもたらしました。経営陣は市場からの信任を繋ぎ止めるため、かつてない規模のコスモエネルギー 株主還元策を打ち出さざるを得なくなったのです。
現在の中期経営計画では、安定的なインカムゲインを保証する「累進配当方針(減配せず維持または増配)」が明記され、総還元性向60%以上という強気なコミットメントが掲げられています。さらに、市場の需給を引き締めるコスモエネルギー 自社株買いを断続的に実施。アクティビストの強烈なプレッシャーによって叩き起こされた資本効率への危機感が、結果として個人投資家にとって極めて有利な株主還元体制を完成させました。
【徹底比較】配当利回り・目標株価・PBR1倍割れの指標分析
客観的な企業価値を測るため、同業他社であるENEOSホールディングス(5020)や出光興産(5019)、そして市場平均との財務・バリュエーション指標を比較検証します。
| 項目・評価指標 | コスモエネルギーHD(5021) | 業界大手比較・市場水準 | 編集部の客観的評価 |
|---|---|---|---|
| 予想配当利回り | 約4.6%〜5.2% | ENEOS:約4.1% プライム平均:約2.3% | 石油元売の中でも突出して高く、インカム狙いの資金が集まりやすい水準。 |
| 実績PBR(純資産倍率) | 0.80倍〜0.95倍 | 出光:約0.82倍 東証基準:1.00倍 | 依然として「解散価値割れ」。東証の改善要請に応える追加還元余力が残る。 |
| 予想PER(株価収益率) | 7.8倍〜9.2倍 | 東証プライム平均:約15.5倍 | 利益水準に対して過小評価されており、バリュー株としての割安感が顕著。 |
| アナリストコンセンサス目標株価 | 8,200円〜8,800円水準(※株式分割考慮前換算) | 足元株価対比:+12%〜+18%の乖離 | 主要証券アナリストの強気スタンスが優勢。下値リスクより上値余地を評価。 |
上表の通り、コスモエネルギー 配当利回りは東証プライム上場企業の平均値を倍近く上回る水準を誇ります。特筆すべきは、同社が抱えるコスモエネルギー PBR1倍割れという資本課題です。東京証券取引所による「資本コストや株価を意識した経営の実現に向けた対応」への要請に対し、PBR1倍未満の企業は継続的な企業価値向上策の開示を迫られています。経営陣にとってPBR1倍の奪還は至上命題であり、自社株買いの継続や増配といった株価浮揚策が打ち出されやすい構造が維持されていることは、投資家にとって大きなアドバンテージです。

ネットの評判と5021株価掲示板が映し出す個人投資家の本音
市場の生々しいリアルを映し出すのが、Yahoo!ファイナンスなどの5021 株価掲示板や投資系SNSの投稿です。現場の声を定性的に分析すると、個人投資家の間には強烈な「期待」と「猜疑心」が同居している実態が浮き彫りになります。
コスモエネルギー ネットの評判において最も多く見られる好意的な声は、「配当利回りが高く、NISA口座で永久保有したい」「ガソリンスタンド利用時の愛着もあり、累進配当を宣言しているため暴落時でも精神的支柱になる」というインカムゲイン重視派の意見です。1株あたりのコスモエネルギー 配当金が安定的に推移している実績は、個人投資家にとって絶大な信頼感を与えています。
一方で、慎重派の書き込みには特有の警戒感が滲み出ています。「決算ごとの数字のブレが激しすぎて夜も眠れない」「岩谷産業が実質的な親会社ポジションになったことで、以前のような旧村上ファンドによる株価吊り上げ圧力が消滅したのではないか」「脱炭素(EVシフト)の流れの中で、石油精製事業はいずれ座礁資産になるのではないか」という指摘です。
ここで重要なのは、個人投資家が抱くこれらの不安が「すでに株価に織り込み済みか否か」を見極める視点です。ガソリン需要の長期的な漸減は公然の事実であり、だからこそ同社株はPER1桁台という低評価に甘んじています。掲示板で語られる不安の多くは構造的リスクの再確認に過ぎず、突発的な破綻リスクを指し示すものではありません。
株価の今後の見通しと決定的な買い時|プロが見極める参入シグナル
多くの投資家が固唾を呑んで見守るコスモエネルギー 株価 今後の見通しは、複数のポジティブなカタリスト(株価上昇の契機)と市況サイクルの交差点にあります。大手証券会社が公表する最新のコスモエネルギー 目標株価レポートを総合すると、中長期的にはPBR1倍水準への収斂を見込んだ強気シナリオが維持されています。
今後の株価を牽引する第一のエンジンは、次世代グリーンエネルギー事業への布石です。同社は風力発電事業において国内トップクラスのシェアを誇り、SAF(持続可能な航空燃料)の国内製造プラントの商用運転など、脱炭素社会を見据えたポートフォリオ変革を着実に進めています。岩谷産業との水素サプライチェーン構築も、従来の石油元売という枠組みを超えた成長ストーリーとして市場の再評価(マルチプルの切り上げ)を促す要因です。
では、個人投資家にとっての決定的なコスモエネルギー 買い時はいつ訪れるのでしょうか。プロの市場参加者が注視している参入シグナルは以下の3点に集約されます。
- 原油価格急落に伴う決算後の狼狽売り局面:在庫評価損によって四半期純利益が見かけ上赤字または大幅減益となり、掲示板が悲観論で埋め尽くされた瞬間。
- 配当利回りが節目となる5.0%に接近したタイミング:累進配当方針が敷かれているため、利回り5%近辺は強烈なインカム需要による下値抵抗線として機能しやすい。
- 大規模自社株買いの発表直後または実施中:需給バランスが構造的に改善し、下落トレンドからの転換がテクニカルに確認できる局面。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学において、投資家は「目先の損失」に対して「同額の利益」の2倍以上の心理的苦痛を感じるとされています(損失回避バイアス)。原油市況に業績が左右されるコスモエネルギー株と健全に向き合うためには、自身の投資目的とリスク許容度を冷静に照らし合わせる客観的な「境界線」が必要です。
【同社への投資をおすすめできる投資家】
・数ヶ月から数年の値動きに一喜一憂せず、年4%〜5%超の配当金を着実に再投資できる中長期インカム派。
・原油価格の周期性を理解し、「決算悪化のニュース=絶好の安値仕込み場」と感情を切り離して逆張りできる人。
・新NISAの成長投資枠を活用し、非課税メリットを最大限に享受しながら長期保有を目指す人。
【投資を慎重に見送るべき投資家】
・日々の評価損益の変動にストレスを感じやすく、株価チャートに張り付いてしまう短期トレード志向の人。
・原油市況や為替のニュースによる資産の乱高下に耐えられない、元本安定性を最優先する人。
・成長株(グロース株)のように、売上高が毎年20%以上伸びるようなダイナミックな事業拡大を期待している人。
【コスモエネルギーホールディングス株価】に関するよくある質問(FAQ)
Q1:原油価格が急落すると減配されるリスクはありませんか?
A1:同社は現在、中期経営計画において「累進配当方針」を明確に掲げています。これは利益が一時的に落ち込んでも配当水準を維持し、利益成長に応じて増配を目指す方針です。自己資本比率やキャッシュフローが健全に保たれている限り、市況悪化による単年度の減益だけで即座に減配へ舵を切る可能性は極めて低いと判断されています。
Q2:岩谷産業が筆頭株主になったことで、個人株主への還元は減らされませんか?
A2:減らされるどころか、安定的な資本関係が構築されたことで経営の予見可能性が高まりました。岩谷産業自身もコスモエネルギーからの配当金収入を重要なキャッシュ源として位置づけており、過度な資本の囲い込みよりも高水準な株主還元の維持が双方の利益に合致する構造となっています。
Q3:株式分割の予定や、単元未満株(1株投資)での購入はどう考えるべきですか?
A3:同社株は最低購入金額が数十万円規模となる局面もあり、個人投資家にとっては分散投資のハードルが存在します。株式分割が実施されれば流動性が高まり好材料となりますが、未実施の場合でも各ネット証券の単元未満株取引を活用し、株価下落局面で時間分散を図りながら1株ずつ買い下がる積立手法は非常に有効な戦略です。
まとめ:エネルギー転換期の荒波を乗り越える冷静な投資戦略
コスモエネルギーホールディングスの株価は、原油という世界最大のコモディティ市況に揺さぶられる宿命を背負っています。しかし、その激しいボラティリティのベールを一枚剥ぎ取れば、旧村上ファンドとの対話を通じて鍛え上げられた鉄壁の株主還元姿勢と、PBR1倍割れ脱回に向けた経営陣の強い意志が存在します。
市況サイクルの谷底で発生する一時的な業績の翳りを冷静に見極め、悲観のピークで高配当を享受する覚悟を持てるか否か。市場の感情に流されず、客観的な財務規律と還元利回りにアンカーを下ろした投資行動こそが、同社株から確かな果実を得るための決定的な鍵となります。 (出典: コスモ エネルギー ホールディングス 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。