通勤手当が課税される理由とは?15万円の壁と損しない最新ルール
毎月の給与明細を開いた瞬間、「通勤手当は非課税のはずなのに、なぜか課税対象として引かれている……」と首をかしげた経験はないでしょうか。あるいは、マイカー通勤を始めた途端に手取り額が思ったほど増えず、腑に落ちない違和感を抱いた方も少なくないはずです。
会社から支給される通勤交通費は「全額が非課税」と思い込みがちですが、国の税制には厳格な境界線が引かれています。特に月額15万円の上限ルールや、自動車・自転車通勤における距離ごとの細かな基準、さらには所得税だけでなく「社会保険料の算出」にまで波及する仕組みを正しく把握していないと、知らず知らずのうちに手取りを減らしてしまう事態に陥ります。最新の税制基準と現場の実情を踏まえ、損をしないための仕組みを徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:電車やバスなどの公共交通機関は月額15万円まで非課税だが、マイカーや自転車通勤は「片道距離」に応じた細かな限度額があり、超過分は所得税・住民税の課税対象になる。
- 要点2:税金上は非課税であっても、社会保険料(健康保険・厚生年金)の算定基礎には通勤手当の「全額」が含まれるため、手取り額が大きく削られる構造的なカラクリが存在する。
- 要点3:2026年の多様な働き方に対応した在宅勤務手当の実費精算ルールや、扶養控除(103万円の壁)における交通費の扱いの違いを把握すれば、想定外の手取り減少を防げる。
【疑問解消】「非課税のはずが引かれている…」通勤手当に課税される驚きの理由
「通勤手当=非課税」という図式は、半分正しく、半分は誤解を含んでいます。所得税法上、通勤手当は「職務に必要な実費弁済」という性格を持つため、一定の基準内であれば所得税や住民税が課されない特例措置が取られています。しかし、この非課税枠には法律上の上限が設けられており、限度額を1円でもオーバーした金額は、通常の基本給と同様に「給与所得」として扱われます。
給与明細を確認すると、支給欄に「非課税通勤手当」と「課税通勤手当」が明確に区分されている会社が一般的です。この「課税通勤手当」に金額が計上されている場合、その部分にはきっちりと所得税と住民税が課されています。これが「非課税のはずなのに税金が引かれている」と感じる最大の理由です。
具体的な課税計算の手順は極めて機械的です。会社が支給する通勤手当の総額から、国が定めた非課税枠を差し引き、残った金額を「総支給額(課税対象額)」に合算します。その結果、課税所得が押し上げられ、毎月の源泉徴収税額や翌年の住民税決定額に跳ね返ってくる仕組みになっています。

【2026年最新基準】国税庁の通勤手当非課税限度額一覧とマイカー通勤の盲点
国税庁が定める通勤手当の非課税ルールは、利用する交通手段によって明確に二分されています。電車やバスなどの公共交通機関を利用する場合、1か月あたりの通勤手当非課税限度額は15万円です。新幹線通勤や特急利用であっても、最も経済的かつ合理的な経路であれば月15万円までは非課税枠に収まります。ただし、グリーン料金など「ぜいたく」とみなされる運賃は全額課税対象となる点に注意が必要です。
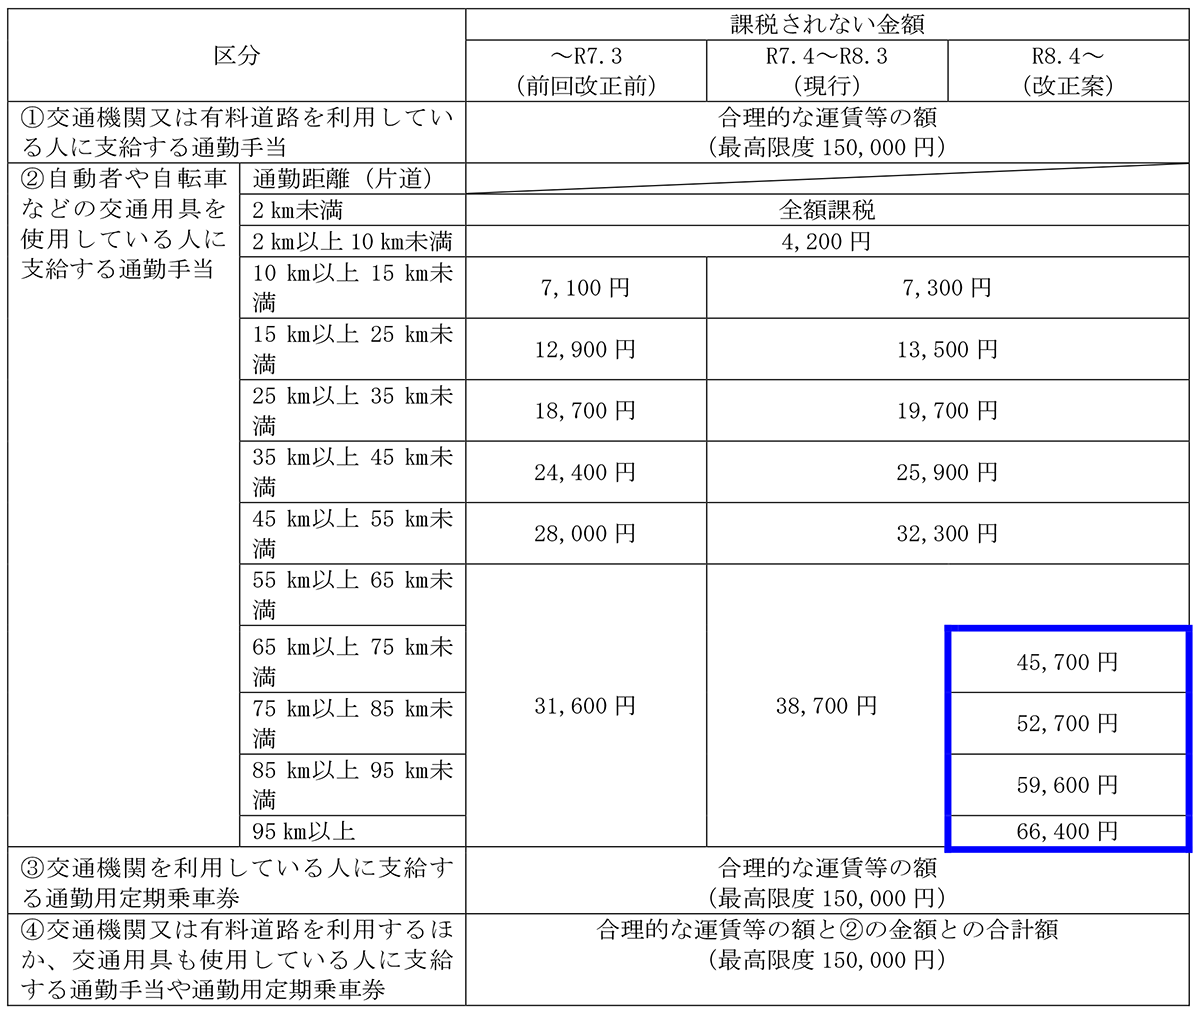
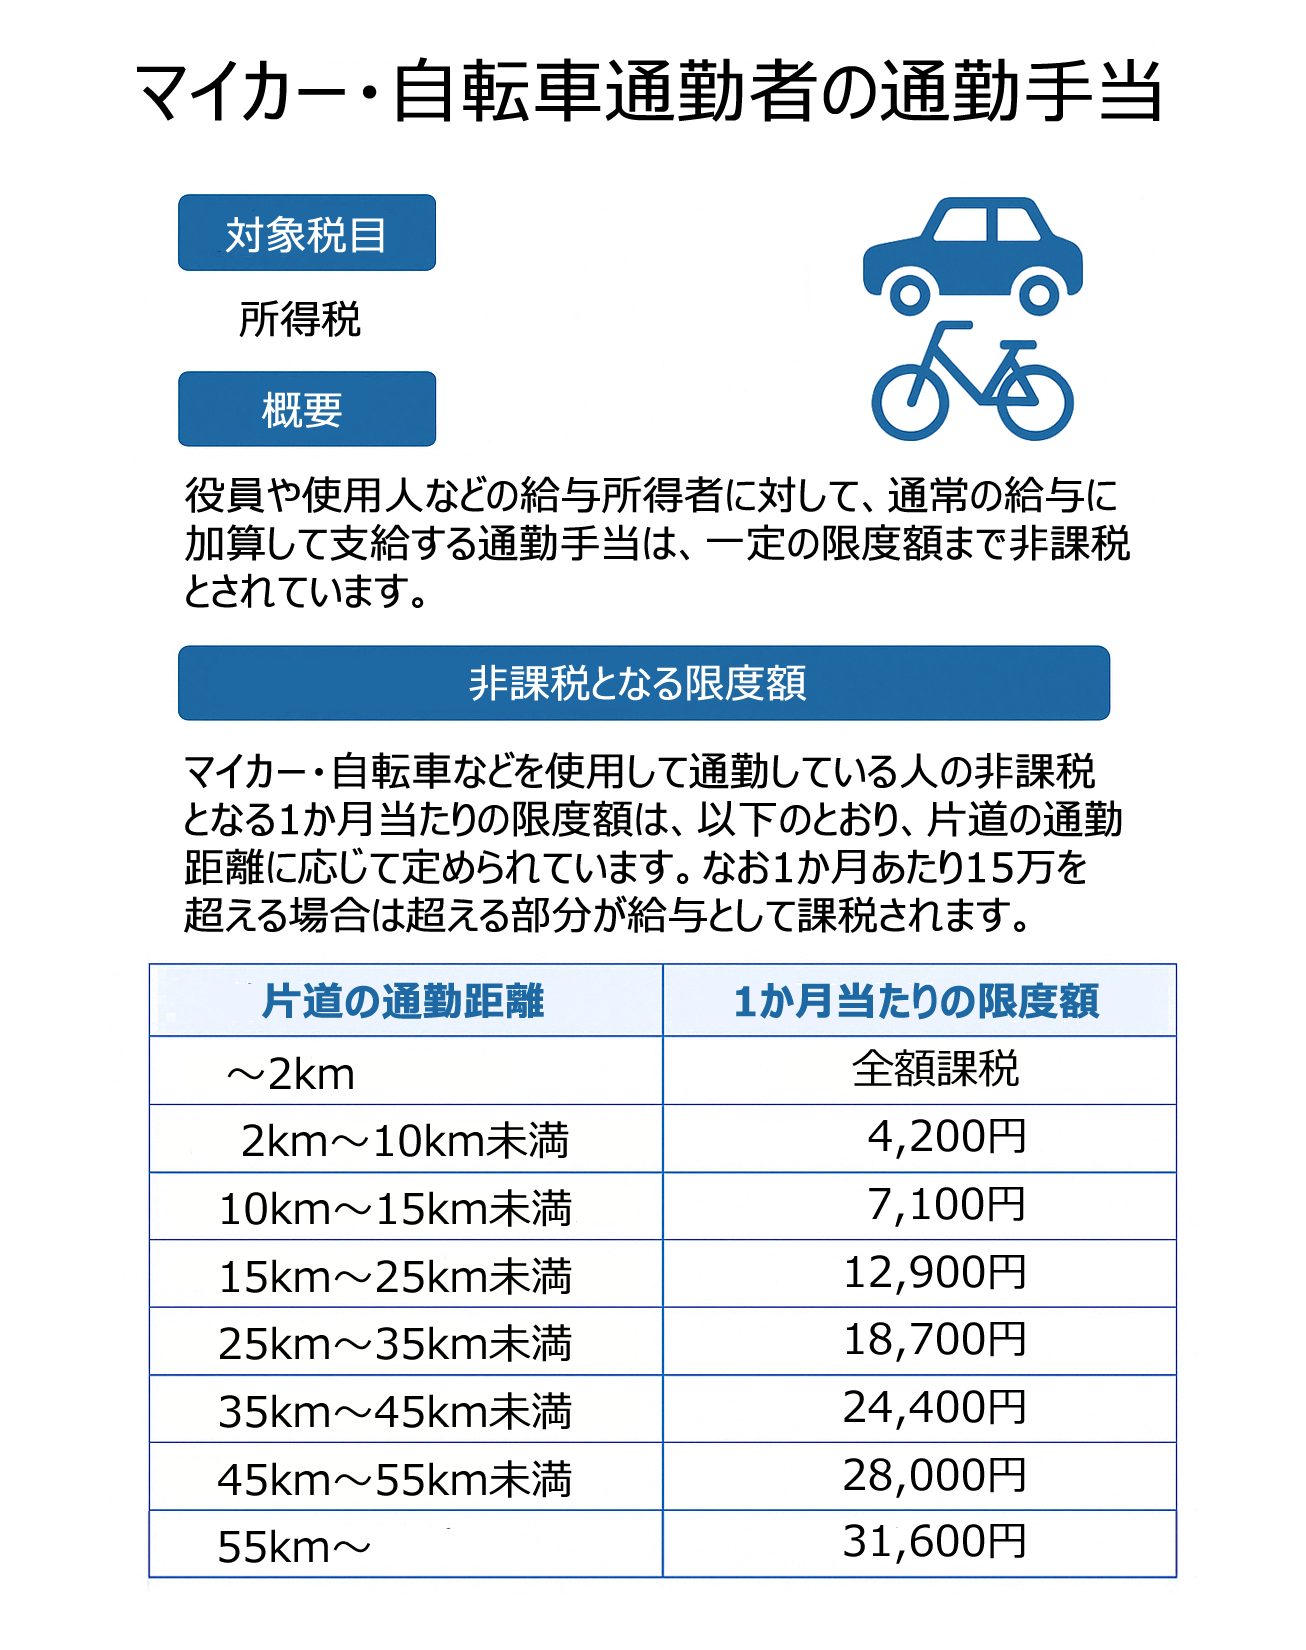
一方で、トラブルの温床になりやすいのが自動車や自転車を利用するケースです。マイカー通勤や自転車通勤では「距離に応じた定額の非課税限度額」が厳密に定められており、公共交通機関のような月15万円という枠は適用されません。片道の通勤距離が2キロメートル未満である場合、支給された手当は全額が課税対象となります。
| 通勤手段・区分 | 片道の通勤距離 | 1か月あたりの非課税限度額 | 編集部の見解・税務上の注意点 |
|---|---|---|---|
| 公共交通機関(電車・バス等) | 最も経済的かつ合理的な経路 | 最高150,000円 | 新幹線特急券は対象内だがグリーン車料金は全額課税扱い。 |
| 自動車・バイク・自転車 | 片道2km未満 | 全額課税(0円) | 少額の支給であっても非課税枠がないため100%課税される盲点。 |
| 自動車・バイク・自転車 | 片道2km以上 10km未満 | 4,200円 | 会社のガソリン現物換算支給額がこれを超えると超過分に課税。 |
| 自動車・バイク・自転車 | 片道10km以上 15km未満 | 7,100円 | 近隣市街地からの車通勤で超過課税が発生しやすいレンジ。 |
| 自動車・バイク・自転車 | 片道15km以上 25km未満 | 12,900円 | 燃料費高騰局面で社内規定が引き上げられると課税対象化が進む。 |
| 自動車・バイク・自転車 | 片道25km以上 35km未満 | 18,700円 | 高速道路利用手当を上乗せしている場合、限度額突破が起きやすい。 |
| 自動車・バイク・自転車 | 片道35km以上 45km未満 | 24,400円 | 長距離通勤者の実費負担と税制上の枠に乖離が出やすいゾーン。 |
| 自動車・バイク・自転車 | 片道45km以上 55km未満 | 28,000円 | 地方都市間の広域移動者で頻繁に確認される区分。 |
| 自動車・バイク・自転車 | 片道55km以上 | 31,600円 | どれだけ遠方から通ってもマイカー単体の非課税上限はここが頭打ち。 |
上記のように、マイカーや自転車での通勤は距離区分ごとに「上限天井」が低く抑えられています。ガソリン代の価格変動に応じて会社が支給額を優遇してくれたとしても、税法上の非課税枠を超えた部分は即座に課税対象になります。マイカー通勤者が「給料が増えていないのに税金だけ上がった」と感じる背景には、こうした基準の厳しさがあります。
【実態検証】給与明細と源泉徴収票のリアル|現場で多発する「手取り逆転」の生の声
税務の現場やSNS上では、給与明細に記載された交通費を巡る困惑の声が日常的に見受けられます。都内のIT企業から北関東の事業所へ転勤し、マイカー通勤(片道30km)へ切り替えた30代男性社員の手記には、次のような現実が記されていました。
「会社からは燃料代補助として月額2万5,000円が支給されることになり安心していました。ところが明細を見ると、非課税枠の1万8,700円を差し引いた6,300円が『課税通勤手当』に放り込まれ、課税対象給与が増加。さらに住民税の通知が来た際、前年より税負担が重くなっていて言葉を失いました」
また、確定申告や年末調整で目にする源泉徴収票にも特有のルールがあります。源泉徴収票の「支払金額」欄には、基本給や賞与、各種手当の合計が記載されますが、ここには非課税枠内の通勤手当は一切含まれません。しかし、非課税枠を超えた「課税通勤手当」は、しっかりと支払金額に合算されています。
「会社の給与規定では通勤手当が出ているのに、源泉徴収票の支払金額と手元の給与総額が一致しない」と悩む人は多いですが、それは非課税分が除外されているためです。反対に、課税通勤手当が多い人ほど源泉徴収票上の年収が形式的に膨らみ、自治体の保育料算定や所得制限のある公的給付において不利に働くという見落とされがちなリスクを抱えています。
見落とし厳禁の二大トラップ|社会保険料の算定基礎とパート「103万円の壁」
通勤手当を巡る最大の盲点は、所得税と社会保険料でルールの適用がまったく異なるという点です。税制と社会保険の管轄の違いが、従業員の手取りを削る決定的な要因になっています。
税金面では月15万円まで非課税である通勤手当ですが、健康保険や厚生年金保険、雇用保険といった社会保険の世界では「労働の対償として経常的に受ける利益」とみなされます。つまり、社会保険料の算定基礎(標準報酬月額)には、通勤手当が1円単位まで全額含まれます。
毎年4月・5月・6月に支給された給与の平均額をベースに、その年の9月から翌年8月までの標準報酬月額が決定されます(定時決定)。仮に、遠距離通勤で定期代や交通費として毎月5万円を受け取っている社員は、近隣に住んで通勤費がゼロの同僚と基本給が全く同じであっても、社会保険上は「月給が5万円高い人」として等級付けされます。結果として、毎月天引きされる健康保険料・厚生年金保険料が高額になり、可処分所得が大きく削られる構造が生じます。
さらに警戒すべきは、パート・アルバイト従事者が意識する「103万円の壁」を巡る混乱です。税法上の配偶者控除や扶養親族の要件となる「年間給与収入103万円」の判定において、非課税限度額内の通勤手当は収入に含めません。給与収入が100万円で非課税交通費が10万円支給されている場合、税法上の判定収入は100万円のまま維持され、103万円の壁を突破することはありません。
ところが、企業の社内規定による「家族手当の支給基準」や、社会保険の扶養基準(いわゆる106万円・130万円の壁)では、交通費を含む「総収入」で機械的に判定されるケースが多々あります。「所得税はかからないと聞いていたのに、健康保険の扶養から外されて自分で保険料を払う羽目になった」という悲痛な事態は、税制上の壁と社会保険上の壁を取り違えることによって引き起こされています。
在宅勤務・テレワーク時代の新常識|実費精算と通勤手当課税ルールの境界線
出社とリモートワークを組み合わせたハイブリッド勤務が定着した現代において、通勤手当の支給形態は「6か月定期代の前払い」から「出社日数に応じた実費精算」へと急速にシフトしました。この運用変更に伴い、税務上の課税判断にも新たな実務対応が求められています。
国税庁のガイドラインにおいて、出社日に応じて実際に支払った運賃を実費精算する場合、その金額が最も経済的かつ合理的な経路に基づくものであれば、1か月あたりの合算額が15万円を超えない限り原則として非課税です。しかし、会社が「在宅勤務手当」や「テレワーク手当」として月額数千円〜1万円程度を定額支給している場合は話が別です。
在宅勤務手当は、自宅の電気代や通信費の補助という名目であっても、明確な実費按分計算を行わずに一律の定額支給としている場合、税務上は「給与手当」とみなされ全額課税されます。会社側が「通勤手当を減らした代わりに在宅手当を新設した」と説明していても、給与明細上では非課税枠が消失し、所得税・住民税・社会保険料のすべての算定対象に組み込まれるため、結果的に手取りが目減りするケースが散見されます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
通勤手当の課税・非課税の境界線を理解した上で、自身の居住地や通勤手段、就業スタイルをどのように最適化すべきか。専門的見地から導き出される具体的な判断基準は以下の通りです。
通勤手当の恩恵を最大化できる人(向いている条件)
- 公共交通機関を利用し、月額15万円以内で通勤している会社員:全額が税法上の非課税枠に収まり、所得税・住民税の加算リスクを最小限に抑えられます。
- 扶養枠内で働き、非課税交通費の支給を受けているパート勤務者:103万円の枠を税制上圧迫することなく、実費を会社負担で回収できます。
- 実費精算型のテレワークで出社日数が限定されている人:無駄な定期代による社会保険料の等級押し上げを回避し、実質的な手取り比率を高められます。
通勤スタイルの見直しや慎重な判断が求められる人(要注意の条件)
- 片道2km未満でマイカー・原付・自転車通勤をしている人:少額の手当でも全額が給与課税され、税金だけ余計に引かれる非効率な状態に陥ります。
- マイカーで片道30km以上の長距離通勤をしており、会社から燃料手当を満額受給している人:非課税上限(1万8,700円〜3万1,600円)を突破した分が毎月給与所得として課税され、住民税も膨らみます。
- 社会保険料の算定基準月(4月〜6月)に長距離の通勤定期代や高額交通費が支給される人:標準報酬月額が跳ね上がり、向こう1年間の社会保険料負担が重くなります。
- 社会保険の扶養枠(130万円など)ギリギリで働いている短時間労働者:通勤手当を合算された結果、扶養限度額を超過して社会保険への自己加入を余儀なくされるリスクがあります。
【通勤 手当 課税】に関するよくある質問(FAQ)
Q1:マイカー通勤で会社の駐車場代や高速道路料金の補助が出ている場合、非課税になりますか?
A1:高速道路料金については、利用が合理的かつ経済的と認められる範囲内であれば、距離に応じた限度額とは別枠、または合算して「月額15万円」の範囲内で非課税となるケースがあります。ただし、勤務先周辺の「有料駐車場の利用料補助」は通勤手当の非課税枠には含まれず、全額が課税給与として処理されるのが税務上の原則です。
Q2:自転車通勤の場合でも非課税枠は適用されますか?徒歩通勤の手当はどうなりますか?
A2:自転車通勤であっても、片道2km以上であればマイカー通勤と同様に「距離に応じた非課税枠(例:2km以上10km未満は月4,200円)」が適用されます。一方で、完全な「徒歩通勤」に対して会社が独自の手当(近隣居住手当や健康手当など)を支給している場合は、交通用具を使用していないため非課税規定が適用されず、全額が課税対象となります。
Q3:年度途中で引っ越しをして通勤手当が増えた場合、いつから税金や社会保険料に影響しますか?
A3:所得税は手当が増額された当月の給与から即座に影響し、非課税限度額を超えた分があれば源泉徴収税額が増加します。一方、社会保険料は原則として年1回の定時決定(4〜6月の給与ベース)で見直されますが、基本給や固定手当の変動に伴い通勤手当が大幅に増え、標準報酬月額が2等級以上上がった場合は「随時改定(月額変更届)」の対象となり、変動から4か月目以降に保険料が引き上げられます。
まとめ:今後の動向と失敗しないための判断基準
通勤手当は単なる「交通費の払い戻し」にとどまらず、所得税法、住民税、さらには社会保険制度の仕組みが幾重にも交錯するデリケートな支給項目です。月額15万円という上限だけでなく、マイカーや自転車利用時の距離基準、そして在宅勤務手当との兼ね合いなど、境界線を知っているか否かで実質的な可処分所得に大きな差が生まれます。
手取り額を健全に維持するためには、まず自身の給与明細を確認し、「課税通勤手当」が発生していないかをチェックすることが出発点となります。もし基準を超過している場合は、通勤経路や利用手段の再検討、あるいはテレワーク実費精算への切り替えなど、会社の人事規定と照らし合わせながら最適な働き方を選択することが賢明です。 (出典: 通勤 手当 課税(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。