積立NISAに日本株は不要か?オルカン偏重に潜む為替の罠と最新結論
新NISAのスタートから2年余りが経過した2026年現在、投信積立の現場では「全世界株式(オルカン)やS&P500一本で十分」とする通説が定着したかのように見えます。主要ネット証券の積立設定ランキングを見ても、上位を占めるのは依然として米国や全世界のインデックスファンドです。日本国内の少子高齢化や長期デフレの記憶から、「わざわざ成長期待の薄い自国市場に投資する必要はない」という冷ややかな見方が広がったことも背景にあります。
しかし、為替相場の激動や東証による市場改革の進展を経て、投資コミュニティの空気感には明確な変化が生じています。円安の恩恵を一身に受けてきた外貨建て資産偏重ポートフォリオに対して、「もし急激な円高局面に突入した際、資産の目減りに耐えられるのか」という現実的な危機感が浮上してきたためです。本稿では、日本株不要論の根拠を検証しつつ、資産防衛の観点から日本株を組み入れるべき論理的な理由を解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:オルカンに含まれる日本株比率はわずか約5%前後に過ぎず、実質的に「外貨100%運用」となるため急激な円高局面で資産評価額が大きく削られるリスクを抱える。
- 要点2:東証による資本効率改善要請や企業の株主還元強化により、国内株式のファンダメンタルズは構造転換を遂げ、かつての「万年割安放置」から脱却しつつある。
- 要点3:生活費の支払いが日本円である以上、為替変動クッションと国内インフレ防衛を兼ねて、つみたて投資枠や成長投資枠で日本株を5〜20%組み入れる戦略は極めて合理的である。
【真相解明】新NISAで「日本株いらない」と叫ばれる3大理由の裏側
SNSやネット掲示板の投資スレッドを覗くと、「新NISAに日本株は一切不要」「オルカンか全米株式だけで完結する」という極端な言説が散見されます。投資初心者ほどこうした声に傾倒しやすい傾向がありますが、なぜこれほど強固な日本株不要論が形成されたのか、その背景には3つの構造的要因が存在します。
第1の理由は、「失われた30年」が残した根深い不信感です。バブル崩壊後の日経平均株価が長らく最高値を更新できず、低成長とデフレに甘んじてきた記憶は、現役世代の投資家心理に暗い影を落としています。対照的に、幾度のショックを乗り越えて右肩上がりの最高値を更新し続けてきた米国S&P500の圧倒的なチャートを見せつけられれば、「日本株にお金を投じるのは非効率」と直感してしまうのも無理はありません。
第2の理由は、急速に進む少子高齢化と人口減少問題です。内閣府の将来推計人口が示す通り、国内市場の縮小は避けられない事実であり、内需型企業の中長期的な成長性に疑問符がつくのは自然な市場の反応といえます。「人口動態が逆ピラミッドの国に未来はない」という悲観シナリオが、投資対象としての魅力を削ぎ落とす要因になってきました。
第3の理由は、インフルエンサーを中心とする「オルカン至上主義」の画一的な浸透です。「オルカン1本買っておけば全世界の成長を享受できるのだから、個別に日本株を買う必要はない」というシンプルで分かりやすいロジックが、YouTubeやSNSのアルゴリズムを通じて爆発的に拡散されました。その結果、リスク特性の精査を置き去りにしたまま、「日本株を外すのが現代の正解」という固定観念が定着したのです。
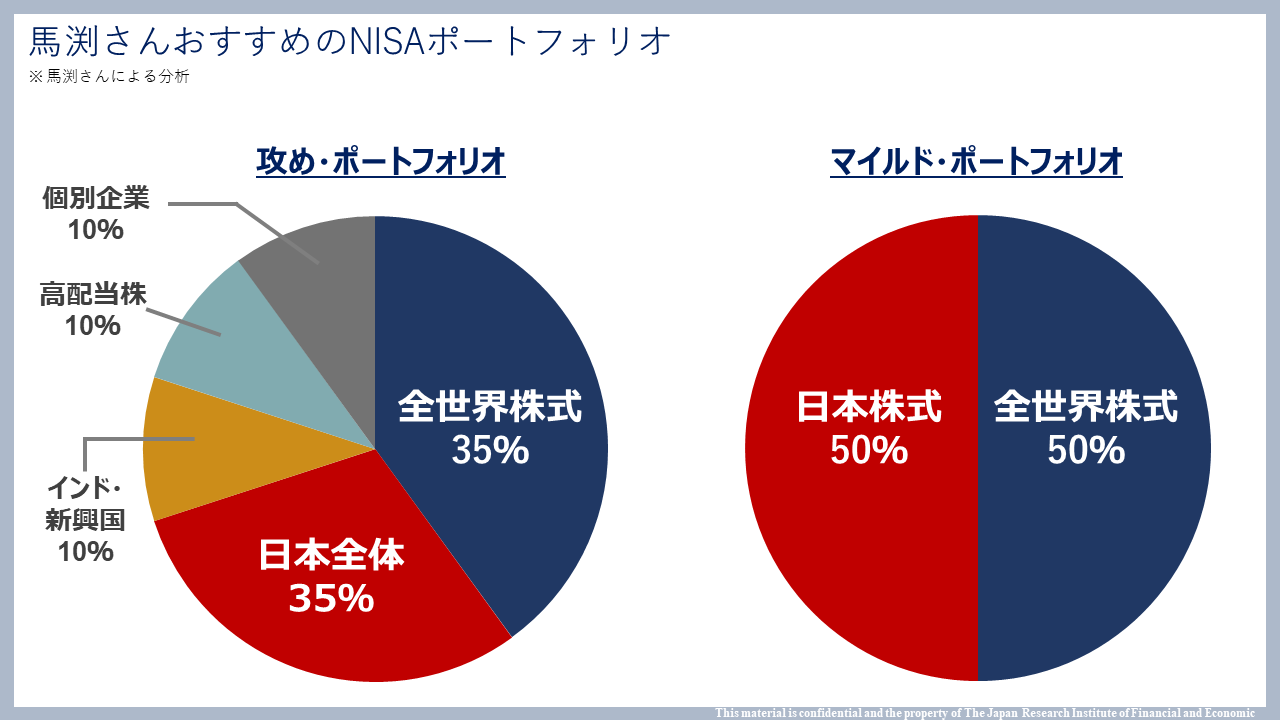
「オルカンやS&P500だけで十分」という通説の落とし穴|直面する為替リスク
「オルカンを買っているから日本株もカバーできている」という認識には、重大な盲点が存在します。MSCI ACWI(オール・カントリー・ワールド・インデックス)に連動する一般的なオルカンの国別構成比率を確認すると、米国のシェアが60%超を占める一方、日本株の組入比率はわずか5%前後にとどまります。つまり、オルカンを毎月10万円積み立てていても、日本株には月5,000円程度しか配分されておらず、資産全体の95%は外貨建て資産に晒されている計算になります。
ここで見落とされがちなのが、私たちが日々の生活を営み、将来資産を取り崩して使う通貨は「日本円」であるという冷厳な事実です。外貨建てインデックスファンドの円換算リターンは、現地の株価変動だけでなく「為替レートの変動」に直結します。2022年から2024年にかけての相場では、歴史的な円安進行が基準価額を猛烈に押し上げ、投資家は「下駄を履かせてもらったリターン」を自らの実力や指数の本来の成長と錯覚しがちでした。
仮に米国の株価が横ばい、あるいは緩やかな上昇にとどまる中で、日米の金利差縮小などを契機に為替が急激な円高方向へ反転した場合、外貨建て資産の円評価額は強烈な下方圧力を受けます。1ドル=150円台を前提に積み上げた資産は、仮に1ドル=120円まで戻るだけで、株価が無傷であっても為替要因だけで約20%のマイナスを被ります。資産形成期ならともかく、老後の取り崩し期に円高ショックが直撃した場合のダメージは甚大です。
為替ヘッジなしの外貨建て資産のみに依存する戦略は、「将来も恒常的に円安が続く」という単一シナリオに資産の命運を全額預ける賭けになりかねません。通貨の分散を図り、為替リスクを緩衝するクッションとして国内資産を一定割合保有することには、極めて明確なリスク管理上の必然性があります。
【徹底比較】TOPIX・日経平均・オルカンの運用コストと特性データ
国内株式をインデックスで組み入れる際、代表的な選択肢となるのが「TOPIX(東証株価指数)」と「日経平均株価」、そして全世界株式です。運用コストである信託報酬の低廉化は極限まで進んでおり、国内ファンドの保有コストは海外資産と比べても遜色ない水準に達しています。
| 項目・指標 | eMAXIS Slim 国内株式(TOPIX) | eMAXIS Slim 国内株式(日経平均) | eMAXIS Slim 全世界株式(オール・カントリー) |
|---|---|---|---|
| 連動対象・銘柄数 | 東証プライム中心に約2,000銘柄 | 日本を代表する225銘柄 | 全世界約2,800銘柄(日本は約5%) |
| 信託報酬(年率・税込) | 年0.143%以内 | 年0.143%以内 | 年0.05775%以内 |
| 為替変動リスク | なし(円建て資産) | なし(円建て資産) | 極めて高い(約95%が外貨) |
| 指数の算出方式 | 時価総額加重平均型 | みなし株価平均型(値がさ株偏重) | 時価総額加重平均型 |
| ポートフォリオ上の役割 | 日本市場全体の底上げ・分散重視 | 値動きの俊敏さ・大型輸出企業牽引 | 世界全体の経済成長を包括捕捉 |
データを見れば明らかなように、国内インデックスファンドの手数料水準は年0.1%台前半と、長期保有においてパフォーマンスを阻害しない極限の低水準に抑えられています。また、日経平均はファーストリテイリングや東京エレクトロンといった特定の値がさ株のウエイトが高くなりやすい構造的特徴があるため、積立投資枠で国内市場全体を網羅的に捉えるならTOPIX連動ファンドの方が分散効果が高いと評価できます。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の議論や投資家コミュニティの実態を取材すると、教科書通りの理論とは異なるリアルな葛藤が浮き彫りになります。2024年の日経平均史上最高値更新、その後の為替乱高下を経て、投資家の心理状態はどのように変化したのでしょうか。
都内のIT企業に勤務する30代男性投資家は、自らのポートフォリオ変更について次のように率直な心情を明かしています。「新NISA開始当初は周囲の勧め通りオルカン1本に毎月10万円を突っ込んでいました。しかし、2024年夏の相場急落時に、為替が円高に振れただけで含み益が一気に数百万単位で吹き飛ぶ様を目の当たりにして背筋が凍りました。画面上の数字とはいえ、円安バブルで膨らんでいた現実を突きつけられ、つみたて投資枠の一部をTOPIXへ振り分け直しました」
一方で、SNS上のコミュニティでは、依然として強い割り切りを見せる層も存在します。「オルカン派」を公言する40代女性は、「日本企業の個別改革には期待しているけれど、投信の積み立ては思考停止で世界分散したい。日本株が必要なら、つみたて投資枠ではなく成長投資枠で配当利回りの高い個別株や高配当株ETFをスポット買いする方がモチベーションが保てる」と語ります。
知恵袋やXなどの投稿を網羅的に分析すると、当初の「米国株・オルカン一強」という盲従フェーズから、「為替変動による実質ドローダウンへの耐性」を各人が真剣に問い直すフェーズへと移行していることが分かります。「日本株を完全に排除していた投資家ほど、円高局面に精神的動揺を隠せない」という現場のリアリティは、資産配分を再考する上で極めて示唆に富んでいます。
一般に知られていない盲点とネットの誤解
ネット上の情報空間には、投資判断を誤らせるいくつかの決定的な誤解が放置されています。日本株の組み入れを検討する上で、必ず押さえておくべき代表的な3つの誤解を正していきます。
第1の誤解は、「日本の人口が減るから日本企業の業績も右肩下がりになる」という短絡的な思考です。これは「日本国内のGDP」と「日本企業の企業価値」を混同しています。日経平均やTOPIXを牽引する主要企業の多くは、すでに売上高や利益の半分以上を北米、欧州、アジアなどの海外市場で稼ぎ出すグローバル企業です。日本という立地にとらわれず、世界中から富を吸い上げる収益構造を確立している企業群を、国内の人口動態だけを理由に切り捨てるのは分析として片手落ちです。
第2の誤解は、「日本株は株主を軽視し続けている」という過去の常識への固執です。東京証券取引所による「資本コストや株価を意識した経営の実現に向けた対応」の要請以降、日本の上場企業の行動様式は劇的に変化しました。PBR(株価純資産倍率)1倍割れの是正に向けた自社株買いや増配の公表件数は過去最高水準を更新し続けており、政策保有株の縮減などコーポレートガバナンス改革は実質的な果実を結び始めています。「増配・還元へのコミットメント」という観点において、日本市場はかつてない変革期を迎えています。
第3の誤解は、「国内株式を買うならインデックスより高配当ETFのほうが常に優れている」という思い込みです。成長投資枠で人気の高配当株ETF(NEXT FUNDS 日経平均高配当株50指数連動型上場投信など)は定期的な分配金が得られる魅力がある反面、つみたて投資枠のインデックスファンドのように「分配金を非課税枠内で自動再投資して複利効果を最大化する」という効率性では一歩譲ります。資産形成期における資産総額の最大化を目指すなら、低コストなTOPIXインデックスファンドの自動積立が依然として王道です。

【最適解】S&P500やオルカンと日本株を組み合わせる黄金比率ポートフォリオ
では、つみたて投資枠において、日本株は具体的にどの程度の割合で組み入れるのが適切なのでしょうか。投資家の年齢やリスク許容度、為替に対する考え方に応じた3つの実践的モデルを提示します。
モデル1:【オルカン補完型】日本株比率10%ブレンド
すでにオルカンをメインに運用している投資家向けの最も手軽な調整策です。積立額の90%をオルカン、10%を国内株式(TOPIX)に設定します。オルカンに含まれる約5%の日本株と合わせることで、ポートフォリオ全体の実質日本株比率を約15%程度まで引き上げます。世界経済の成長を取り込みつつ、外貨偏重のリスクを適度に中和できるバランス型アプローチです。
モデル2:【米日ハイブリッド型】S&P500:TOPIX=80:20
米国の圧倒的なイノベーション力を主軸に据えつつ、為替の防波堤をしっかり築きたい投資家向けです。S&P500の優れた利益成長を享受しながら、国内資産を2割確保することで、円高ショック時のポートフォリオ下落率をマイルドに抑えます。生活基盤が日本にあるビジネスパーソンにとって、精神的安定感と資産成長のバランスが最も取りやすい構成です。
モデル3:【インフレ・為替二重防衛型】三分割アプローチ
つみたて投資枠だけでなく成長投資枠も併用できる場合の高度な設計です。「オルカン(投信)50%」「S&P500(投信)30%」「国内高配当株ETFまたは個別優良株20%」のように、成長投資枠で日本の好配当株を直接保有します。円高局面では国内株からの円建て配当が生活の下支えとなり、円安インフレ局面では海外インデックスの含み益が機能する、全方位型の布陣が完成します。
【プロの結論】行動経済学から見出すべき投資の教訓と判断基準
行動経済学には、投資家が生まれ育った自国の資産を過剰に好んで保有してしまう「ホームカントリーバイアス」と呼ばれる心理現象があります。過去の日本の個人投資家は、まさにこの偏見によって国内の預貯金や日本株ばかりを保有し、世界的な株高の恩恵を取り逃してきました。
しかし、近年の動向を詳細に観察すると、真逆の病理ともいえる「逆ホームカントリーバイアス(自国市場過小評価の罠)」に陥っている投資家が急増しています。海外資産の過去実績だけを過信し、生活通貨である円の価値変動リスクを一切無視して外貨100%に身を投じる姿勢は、かつての盲目的な国内偏重と同じく、認知の歪みによって引き起こされた危うい行動です。健全なポートフォリオ管理とは、特定の国や通貨への信奉を捨て、どのようなシナリオが訪れても生き残れる構造を作ることです。
以上の力学を踏まえた、最終的な判断基準は次の通りです。
【日本株を積極的に組み入れるべき人】
- 運用期間が10〜15年未満など、資産の「取り崩し期」が視野に入っている世代
- 円高への急激な為替反転局面で、評価額の急減に耐える自信がない人
- 給与以外の国内インフレ対策(物価上昇に連動して増益する国内企業の果実)を保有したい人
【オルカン一本で日本株をあえて追加しなくてよい人】
- 20代〜30代前半で運用期間が20年以上残っており、為替の乱高下を時間で解決できる人
- 日本円の預貯金や不動産など、株式以外の円建て無リスク資産をすでに十分に保有している人
- 複数のファンドをリバランス管理するのが手間で、徹底的なシンプルさを最優先したい人
【積立nisa 日本株 必要か】に関するよくある質問(FAQ)
Q1:オルカンを毎月積み立てていますが、わざわざ日本株ファンドを別で買い足す必要はありますか?
A1:日本円の現金資産を十分に持っているなら、オルカン1本のままで大きな問題はありません。ただし、総資産の大半を外貨建て投資信託に投じている場合、オルカン内の日本株比率は約5%しかないため、急な円高で資産評価額が大きく削られる弱点があります。為替リスクを低減させたい場合は、積立額の5〜15%程度をTOPIX連動ファンドに振り分けるのが現実的な処方箋となります。
Q2:積立NISAで日本株を取り入れる場合、「日経平均」と「TOPIX」はどちらがおすすめですか?
A2:長期の分散投資という観点ではTOPIX(東証株価指数)をおすすめします。日経平均はわずか225銘柄の単純な株価平均型であり、ファーストリテイリングなど一部の巨大値がさ株の値動きに指数全体が大きく左右される偏りがあります。一方、TOPIXは約2,000銘柄を時価総額に応じて幅広く組み入れているため、日本経済全体の成長や市場改革の波を偏りなく捉えるのに適しています。
Q3:つみたて投資枠のインデックスファンドと、成長投資枠の高配当株ETFはどう使い分けるべきですか?
A3:目的によって明確に分けるのが鉄則です。資産の総額を最も効率よく増やす複利運用を狙うなら、つみたて投資枠でTOPIXなどのインデックス投信を買い、配当金を自動再投資させるのが合理的です。一方、「日々の生活で使える配当金(お小遣いや生活費の足し)を円で受け取りたい」というインカムゲイン重視の動機があるなら、成長投資枠を活用して国内高配当株ETFを購入する使い分けが極めて有効です。
まとめ:為替とインフレの二重防衛を見据えた2026年の資産形成術
投資の世界には、「絶対に正しい唯一無二のポートフォリオ」は存在しません。ネット上で声高に叫ばれる「日本株不要論」は、右肩上がりの米国市場と歴史的円安という特定の好環境が重なった時期の副産物に過ぎない側面を持っています。市場の環境が移り変わり、為替相場の振れ幅が拡大した現在において、自国の通貨と経済基盤を冷静に見つめ直すことは、退行ではなく極めて高度なリスク管理の一環です。
生活費を日本円で支払い、将来の年金を日本円で受け取る私たちにとって、国内株式は「円高時のポートフォリオ防衛」と「国内物価上昇(インフレ)のヘッジ」という決定的な二重の機能を果たします。オルカンの合理性を最大限に享受しつつも、自らの資産状況に合わせて国内株式を適量トッピングする。このしなやかな分散思考こそが、予期せぬ相場変動に振り回されず、長期にわたって資産形成を完走するための最大の鍵となります。 (出典: 積立nisa 日本株 必要か(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。