72の法則で資産が2倍になる年数は?計算式と新NISA活用術を徹底解説
📌 【この記事の重要ポイントまとめ】
- 要点1:「72 ÷ 年利回り(%)」という極めてシンプルな計算式により、複利運用で元本が2倍になる年数を瞬時に暗算できる。
- 要点2:数学的には自然対数(ln2≒0.693)を背景とし、約数が多く低〜中利回り帯(3〜8%)で誤差を相殺しやすい「72」が実用値として採用されている。
- 要点3:まとまった資金の一括投資やインフレによる資産半減期の予測に有効である反面、毎月の積立投資には適用できないという構造的盲点が存在する。
【基本構造】72の法則の計算式とは?元本2倍に必要な年数を瞬時に弾き出す方法
投資の世界で基本中の基本とされる72の法則の計算式は、驚くほど簡潔です。元本が2倍になる年数 = 72 ÷ 想定年利回り(%)
たとえば、年利3%で運用できる金融商品に資金を預けた場合、「72 ÷ 3 = 24」となり、約24年で元本が2倍に達することが分かります。逆に「10年で元本を2倍にしたい」と考えるならば、「72 ÷ 10 = 7.2」となり、年利約7.2%の運用利回りを狙う必要があると逆算できます。紙とペンすら不要で、頭の中だけで元本2倍の年数計算が完結する利便性こそが、この法則が世界中で重宝されている最大の理由です。 この計算が成立する土台には、投資の根幹をなす単利と複利の違いがあります。 単利の場合、利息は常に当初の元本に対してのみ発生します。仮に100万円を年利5%の単利で運用すると、毎年得られる利息は一律5万円です。元本を2倍(+100万円)にするには、純粋に「100万円 ÷ 5万円 = 20年」を要します。 一方、利益を元本に組み入れて再投資する複利運用では、増えた利息がさらに利息を生み出す幾何級数的な成長軌道を描きます。100万円に5%の利息がつけば翌年は105万円が運用元本となり、その次は110万2,500円へと膨らんでいくわけです。資産運用の複利効果が働くことで、年利5%の複利運用であれば「72 ÷ 5 = 14.4年」で資産は2倍に到達します。単利に比べて5年半以上も早く目標へ達するこのスピード感の差を、公式を通じて72の法則をわかりやすく実感できます。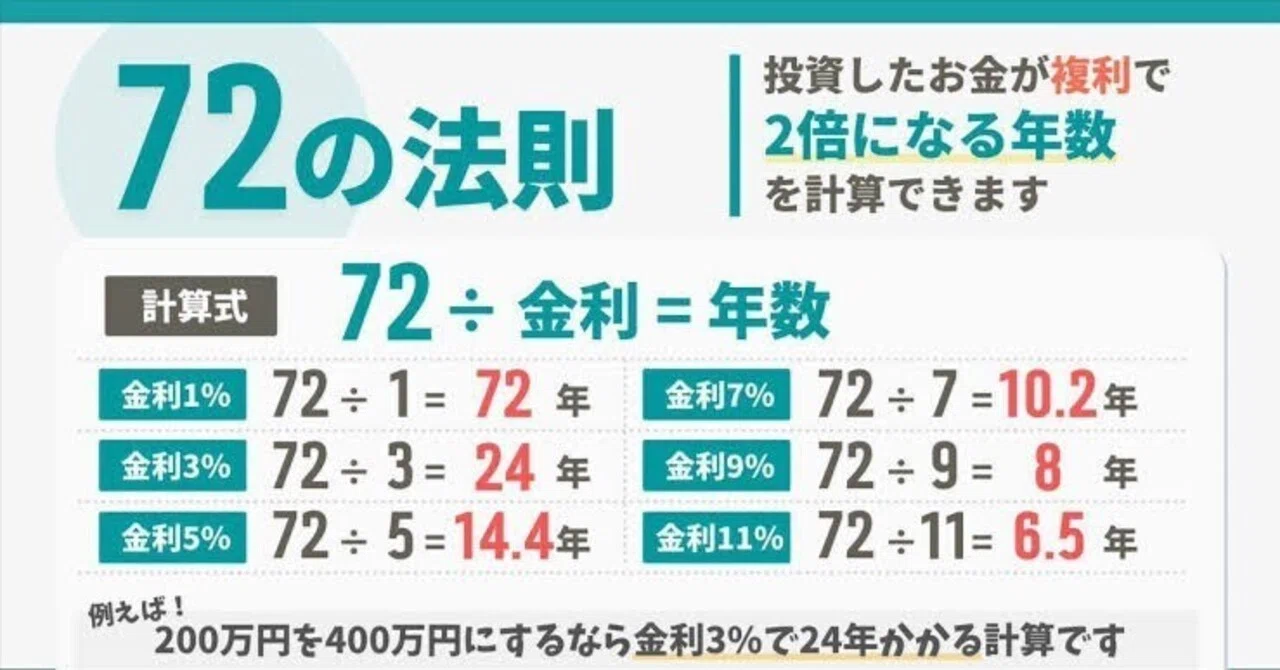
なぜ「72」なのか?数学的根拠と115の法則との決定的な比較
金融の現場で頻繁に使われる一方で、多くの人が抱く疑問が「72の法則はなぜ72なのか理由が知りたい」という点です。きりの良い「70」や「100」ではなく、なぜ72という中途半端に見える整数が使われているのでしょうか。 この疑問を解き明かす鍵は、高校数学で習う「自然対数」にあります。 複利計算において、元本が2倍になる関係式は「(1 + r)^n = 2」(rは年利回り、nは年数)と表されます。この両辺の自然対数(底がネイピア数eの対数)を取ると、以下の数式が導かれます。n × ln(1 + r) = ln(2)
ここで、右辺の「ln(2)」は約0.69315です。また、利率rが十分に小さい場合、近似式「ln(1 + r) ≒ r」が成り立ちます。したがって、n ≒ 0.693 / r となります。パーセント表記(R = r × 100)に換算すれば、理論上最も正確な分子は「69.3」となります。 それにもかかわらず、実務で「72」が選ばれるのには2つの決定的な実用上の理由が存在します。 第1に、「72」という数字が持つ並外れた約数の多さです。理論値の「69.3」や近似の「70」は暗算に向きません。70の約数は1、2、5、7、10、14、35、70しかありませんが、72は「1, 2, 3, 4, 6, 8, 9, 12, 18, 24, 36, 72」と極めて多くの整数で割り切れます。日常的な投資判断において、2%、3%、4%、6%、8%、9%といった実用的な利回りで端数を出さず即座に暗算できる利便性は計り知れません。 第2に、テイラー展開における高次項の誤差相殺です。金利が数パーセント台に上がると、「ln(1 + r) ≒ r」の近似によって生じるズレが大きくなります。分子を69.3から72へと少し引き上げることで、一般的な資産運用で一般的な3〜8%程度の利回り帯において、理論誤差が奇跡的に相殺され、真値に極めて近い結果が得られる設計になっているのです。数学史を遡れば、1494年に近代会計学の父と呼ばれるルカ・パチョーリが著書『算術・幾何・比および比例全書』の中で言及しており、実に500年以上前から実務家の間で磨き抜かれてきた知恵であることが分かります。 さらに、ファイナンスの現場では「資産が3倍になる期間」を推計する公式として72の法則と115の法則の比較がよく行われます。自然対数ln(3)は約1.0986であり、利回り帯の補正を加えた「115」を利回りで割ることで、元本が3倍になる年数が弾き出せます。【データ比較】利回り別の倍増年数一覧と新NISAシミュレーション
現実の投資環境において、想定利回りごとにどの程度の運用期間が必要となるのか。金融庁が公表している長期分散投資のデータや主要インデックスの過去実績を踏まえ、代表的な利回り水準ごとの数値データを一覧表に整理しました。| 項目・想定利回り | 詳細・数値データ(2倍/3倍) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| メガバンク普通預金(0.1%〜0.2%) | 2倍:約360年〜720年 3倍:約575年〜1150年 | 日本銀行の利上げ局面後の国内預金水準 | 金利上昇局面とはいえ、預金だけで資産を増やすことは人間の寿命の観点から物理的に不可能。 |
| 安定志向型投信(3.0%) | 2倍:約24.0年 3倍:約38.3年 | 先進国債券やバランス型投資信託の想定リターン | 元本割れリスクを抑えつつ、四半世紀スパンで手堅く倍増を狙う堅実なポートフォリオ。 |
| 全世界株式(オルカン)(5.0%) | 2倍:約14.4年 3倍:約23.0年 | インフレ調整後の長期実質期待リターン水準 | 新NISAの成長投資枠や長期投資における最も現実的かつ再現性の高いベンチマーク指標。 |
| 米国株式(S&P500指数)(7.0%) | 2倍:約10.3年 3倍:約16.4年 | 過去数十年の名目年間平均トータルリターン水準 | 約10年で2倍、16年強で3倍という驚異的なペース。投資信託の想定利回りとして人気が集中。 |
| 積極運用・ハイテク株(10.0%) | 2倍:約7.2年 3倍:約11.5年 | NASDAQ100や半導体セクター指数の好調期 | 約7年強で2倍を狙えるが、下落局面では30〜50%規模のドローダウンを耐え抜く強靭なリスク許容度が必須。 |

【盲点と誤解】積立投資との混同・インフレの脅威・借金返済の罠
極めて便利な72の法則ですが、そのシンプルさゆえに投資家の間で危険な勘違いや誤用が頻発しています。実務上、絶対に把握しておくべき3つの盲点を取り上げます。盲点1:毎月の「積立投資」にはそのまま適用できない
ネット上の投資解説やSNSで最も多く見られる致命的な誤解が、「毎月5万円ずつ新NISAで積み立てるから、年利7.2%なら10年で元本が2倍になる」という解釈です。これは明白な間違いです。 72の法則は大前提として「最初に投じたまとまった資金を、追加投入せずそのまま複利運用する(一括投資)」ケースを対象としています。積立投資の運用期間においては、最初に積み立てた資金は長期にわたって複利の恩恵を受けますが、9年目や10年目に積み立てた資金はほとんど運用期間がありません。 積立投資において「拠出した元本の合計額」が2倍になるには、72の法則よりもはるかに長い歳月が必要です。積立投資で拠出元本が2倍になる年数を推計する場合は、数学的近似値として「126の法則」を用いるのが金融工学の実務では一般的です。年利7%で積み立てる場合、積立総額が2倍になるには「126 ÷ 7 = 約18年」かかります。この時間差を認識していないと、将来の資金計画に大幅な狂いが生じかねません。盲点2:インフレによる「資産価値の半減」という残酷な鏡写し
72の法則は、資産が増える局面だけでなく、物価上昇によって現金の価値が目減りする「ステルス増税」のスピードを測る際にも全く同じ計算式が機能します。お金の価値が半分になる年数 = 72 ÷ インフレ率(%)
日銀が掲げる「インフレ率2%」が安定的に推移した場合、計算式は「72 ÷ 2 = 36年」となります。一見すると十分な時間があるように思えますが、仮に直近のように食料品やエネルギー価格を中心に年3%ペースのインフレが継続した場合、「72 ÷ 3 = 24年」で手元の1,000万円の実質購買力は500万円相当にまで半減します。インフレで資産価値が半減する恐怖に対抗するためには、最低でも物価上昇率を上回る利回りで資産を運用しなければ、実質的な資産防衛すら叶わないという厳然たる事実を物語っています。盲点3:「負の複利」が牙を剥く借金返済の恐ろしさ
複利運用が資産形成の強力なエンジンとなる一方で、借入の現場では資産を瞬く間に破滅へ追い込む凶器へと変貌します。これが72の法則における借金返済のリバース効果です。 クレジットカードのリボ払いや消費者金融のキャッシング金利は、利息制限法の上限に近い年利15.0%〜18.0%に設定されているケースが目立ちます。仮に金利18%で借金を放置した場合、「72 ÷ 18 = 4年」で借金の元金は2倍に膨れ上がります。資産を2倍にするには数十年単位の忍耐が必要であるにもかかわらず、高金利の負債はわずか4年で倍増するのです。資産運用を始める前に「高金利の負債返済が最優先」と専門家が口を揃える根拠が、ここに数字として証明されています。【実態検証】利用者の生の声と行動経済学が暴く「複利の錯覚」
数字の上では完璧に思える複利運用ですが、現場の投資家たちはどのような心理的葛藤に直面しているのでしょうか。大手掲示板やSNS、知恵袋に寄せられる個人投資家の赤裸々な告白を検証すると、理論と現実の間に横たわる深い溝が浮き彫りになります。「新NISAで全世界株式を始めて2年。72の法則では10〜14年で2倍になると聞いていたが、日々の乱高下に一喜一憂するだけで全然増えている実感が湧かない。最初の数年間はただの我慢大会だ」(30代会社員・Xへの投稿より)
こうした生の声が示す通り、複利運用の初期段階では資産の増加ペースは極めて緩慢です。元本100万円が年利5%で増えても、初年度はわずか5万円のプラスに過ぎず、日々の株価の揺らぎの中に容易にかき消されてしまいます。投資家が「爆発的な伸び」を実感できるようになるのは、運用開始から10年を過ぎ、元本の2倍、3倍へと向かう後半戦に突入してからです。 行動経済学の観点からも、この現象は「指数関数的成長バイアス(Exponential Growth Bias)」として説明されます。人間の脳は進化の過程で、物事を「足し算(線形)」で捉えるように最適化されてきました。1年で5万円増えるなら、10年で50万円、20年で100万円増えるだろうと直感的に予測してしまうのです。しかし実際の複利は「掛け算(幾何級数)」で増えるため、初期の成長を過小評価し、後半の急激な伸びを想像することができません。 さらに、将来の大きな利益よりも「現在の小さな快楽」を非合理的に高く評価してしまう「双曲割引(Hyperbolic Discounting)」の罠も重なります。「20年後に2倍になる」という果実のために、現在の消費を我慢し続けることは、人間の本能に真っ向から反する行為なのです。72の法則を知りながら途中で投資を投げ出してしまう脱落者が後を絶たない背景には、こうした進化心理学的な障壁が存在しています。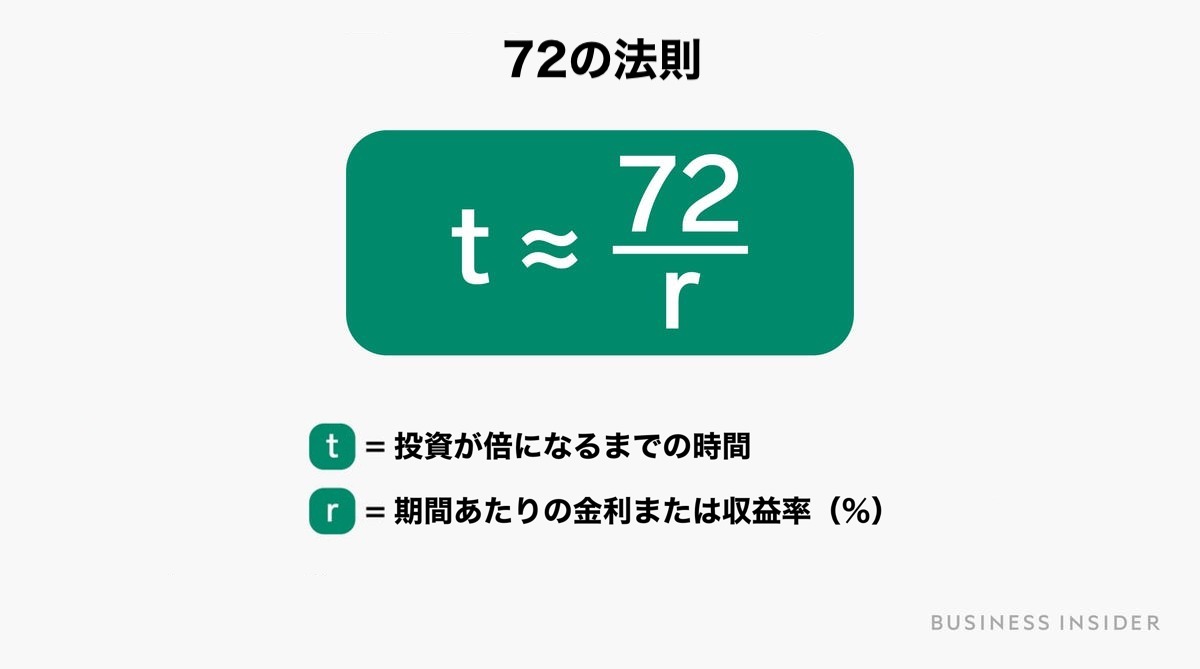
【プロの結論】新NISA時代に72の法則を武器にできる人・できない人の境界線
資産運用の現場を知り尽くしたファイナンシャルアドバイザーや編集部が下す、72の法則の実践的な活用基準は明確です。このシンプルな数式を人生設計に落とし込める人と、数字の魔力に振り回されて失敗する人の間には、決定的な境界線が存在します。72の法則を武器にできる人(向いている条件)
* 余剰資金を10年以上の超長期で放置できる人:当面使う予定のない資金を確定させ、暴落局面が来ても市場に居座り続けられる強靭な時間軸を持つ人。 * 複利の「レイトスターター性」を論理的に理解している人:最初の数年間は成果が見えにくくとも、指数関数カーブの後半に爆発的なリターンが待っていることを信じて淡々と維持できる人。 * インフレリスクを直視できている人:預金口座に現金を眠らせておくことが、実質的な購買力の毀損を招くという現実を数理的に把握している人。72の法則に振り回されて失敗する人(慎重になるべき条件)
* 積立投資の期間計算にそのまま誤用している人:前述の通り、積立投資の所要年数は72ではなく「126の法則」を基準にしなければ、将来設計が根底から破綻します。 * 倍増年数を縮めるために過度なリスクを取る人:「5年で2倍にしたいから」と、年利14.4%を求めて暗号資産やハイレバレッジ型商品に全財産を投じるような本末転倒の行動に走る人。 * 名目リターンと実質リターンを混同している人:仮に資産が名目で年5%成長して14.4年で2倍になったとしても、同期間にインフレが年3%進行していれば、実質的な購買力は微増にとどまります。インフレ率を差し引いた「実質利回り」で計算する視点が欠かせません。【72の法則】に関するよくある質問(FAQ)
読者から編集部へ多く寄せられる疑問について、実務的な観点から一問一答形式で回答します。Q1:72の法則の計算式で税金や信託報酬などのコストは考慮されていますか?
A1:考慮されていません。72の法則が弾き出すのはあくまで「グロス(税引前・手数料控除前)」の理論値です。特定口座などの課税口座で運用する場合、利益に対して約20.315%の税金がかかるため、実質利回りは額面利回りの約8割に低下します。例えば税前利回り5%の場合、手取り利回りは約4%となり、元本が2倍になる年数は「72 ÷ 4 = 18年」へと延びます。新NISAのような非課税制度を活用して初めて、72の法則の計算結果に近いスピード感を享受できます。
Q2:毎月定額を積み立てる新NISAでは、どの計算式を使えばよいですか?
A2:毎月一定額を長期で積み立てる場合は、72の代わりに「126の法則」を使用するのが実務上のベストプラクティスです。「126 ÷ 年利回り(%)」を計算することで、積立投資による拠出元本の総額が2倍に達するまでの年数を高精度で推計できます。例えば年利6%で運用しながら積み立てた場合、「126 ÷ 6 = 約21年」で投資総額と同額の運用益が生まれ、資産総額が拠出額の2倍に到達します。
Q3:72の法則のほかに、投資家が知っておくべき「倍増ルール」はありますか?
A3:代表的なものとして「115の法則(元本が3倍になる年数=115 ÷ 利回り)」と「144の法則(元本が4倍になる年数=144 ÷ 利回り)」があります。特に144の法則は「2倍のさらに2倍(72 × 2 = 144)」という直感的な掛け合わせがそのまま成立するため、20代や30代の投資家が退職時までの30〜40年間を見据えて超長期の資産推移をイメージする際に極めて有用です。 (出典: 72 の 法則(Yahoo!ニュース))
まとめ:複利を味方につけて資産形成の航路をブレずに進むために
72の法則は、複雑怪奇に見える金融マーケットの仕組みを、誰の手にも届くシンプルな道標へと変えてくれる強力な思考ツールです。「資産を2倍にするために何年かかるのか」という未来への見通しを瞬時に暗算できる力は、相場の乱高下に惑わされず、長期投資という孤独な航海をやり遂げるための羅針盤となります。 しかし、その簡便さに甘えて積立投資の計算と混同したり、インフレによる資産目減りや借金の負の複利という裏の顔を見落としてしまえば、思わぬ落とし穴にはまりかねません。 大切なのは、72というマジックナンバーを盲信するのではなく、その背景にある「時間のレバレッジ」を正しく理解することです。新NISAという非課税の防護壁を最大限に活かし、インフレに負けない適切な想定利回りを設定した上で、複利の雪だるまが転がり始めるのをじっくりと待つ。この知的な規律と忍耐を持ち得た投資家こそが、数十年後の未来に大きな果実を手にすることができるのです。
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。