個人向け国債変動10年なぜ急増?おすすめしない噂と落とし穴を解明
日本銀行が政策金利の引き上げを推し進め、日本経済が「金利のある世界」へ完全に移行した2026年、金融市場でひときわ異彩を放つ動きが見られます。メガバンクや主要ネット証券の窓口に、元本保証を求める個人投資家の資金が殺到しているのです。その中心にある金融商品こそが「個人向け国債 変動10年」です。大手証券の販売現場では募集枠が瞬く間に埋まる月も現れ、長らく預金偏重だった個人の資産形成が大きな転換点を迎えています。
しかし、加熱するブームの裏側で、マネー誌やSNSの投資コミュニティでは「個人向け国債はおすすめしない」「インフレ下では実質的な損失になる」といった警鐘も鳴らされています。なぜ安全資産の筆頭とされる商品にこれほど評価の乖離が生まれているのでしょうか。日銀の利上げ局面における最新データを基に、購入者が直面する決定的な盲点と元本割れリスクの真偽を客観的な証拠から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の追加利上げに伴い長期金利が1%台後半へ定着したことで、基準金利×0.66で算出される変動10年の適用利率が跳ね上がり、預金を上回る逃避先として資金流入が加速しています。
- 要点2:「おすすめしない」と酷評される背景には、年2〜3%台で推移するインフレ率に実質利回りが追いつかない「購買力低下リスク」と、1年間の換金制限ペナルティが存在します。
- 要点3:国が元本と下限金利0.05%を保証する構造上、名目上の元本割れリスクはゼロですが、新NISAの非課税投資枠との併用バランスを見誤ると大きな機会損失を招きます。
【2026年最新動向】なぜ今「変動10年」へ駆け込むのか?日銀利上げが変えた金利環境
長きにわたる異次元緩和が終わりを告げ、2024年からの断続的な利上げを経て、市場の長期金利(新発10年物国債利回り)は1.5%〜1.8%前後の水準で定着しました。この環境激変が、かつて「超低金利で旨味がない」と放置されていた個人向け国債の存在価値を一変させました。
財務省が定める個人向け国債の発行条件において、変動10年の適用利率は「基準金利(直近の10年利付国債落札利回り)×0.66」という計算式で半年ごとに見直されます。基準金利が0.1%程度に張り付いていた時代には最低保証の年0.05%に沈んでいましたが、長期金利の上昇に伴い、2026年現在の適用金利は年1.0%〜1.2%水準を安定して上回る展開を見せています。
財務省の入札データおよび大手金融機関の月次販売実績によると、個人向け国債の月間発行額は前年同期比で大幅な伸びを記録しています。メガバンクの定期預金金利(1年物・3年物)も引き上げられたとはいえ、半年ごとに市場金利の上昇を自動で取り込む「変動金利」の追随スピードには及びません。「今後のさらなる追加利上げの恩恵をダイレクトに享受したい」と考える預金者にとって、リスクを極限まで抑えながら利回り向上を狙える最適な退避先として映っているのが急増の背景です。

「おすすめしない」と言われる噂の真相|投資家が直面する3つの決定的落とし穴
金融リテラシーの高い投資家層や独立系ファイナンシャルプランナーの間では、「安易に個人向け国債 変動10年を主軸に据えるべきではない」という批判的な論調が根強く存在します。ネット掲示板やSNSで飛び交う「おすすめしない理由」を検証すると、感情論ではない極めて合理的な3つの構造的弱点が浮き彫りになります。
落とし穴1:インフレに負ける「ステルス資産目減り」
最大の弱点は、物価上昇に対する防衛力の限界です。日本国内の消費者物価指数(生鮮食品を除くコアCPI)は依然として前年比2%台半ばの高止まりを続けています。これに対し、変動10年の利回りは「基準金利の0.66倍」にとどまるため、どれほど金利が上がっても市場の実勢金利から約34%割り引かれた利率しか受け取れません。インフレ率が年2.5%の状況下で、額面利率が年1.2%(税引後約0.95%)であれば、実質的な購買力は毎年確実に目減りします。「名目の元本は守られても、お金の価値そのものが削られる」という現実は直視しなければなりません。
落とし穴2:中途換金ペナルティと1年間の資金拘束ルール
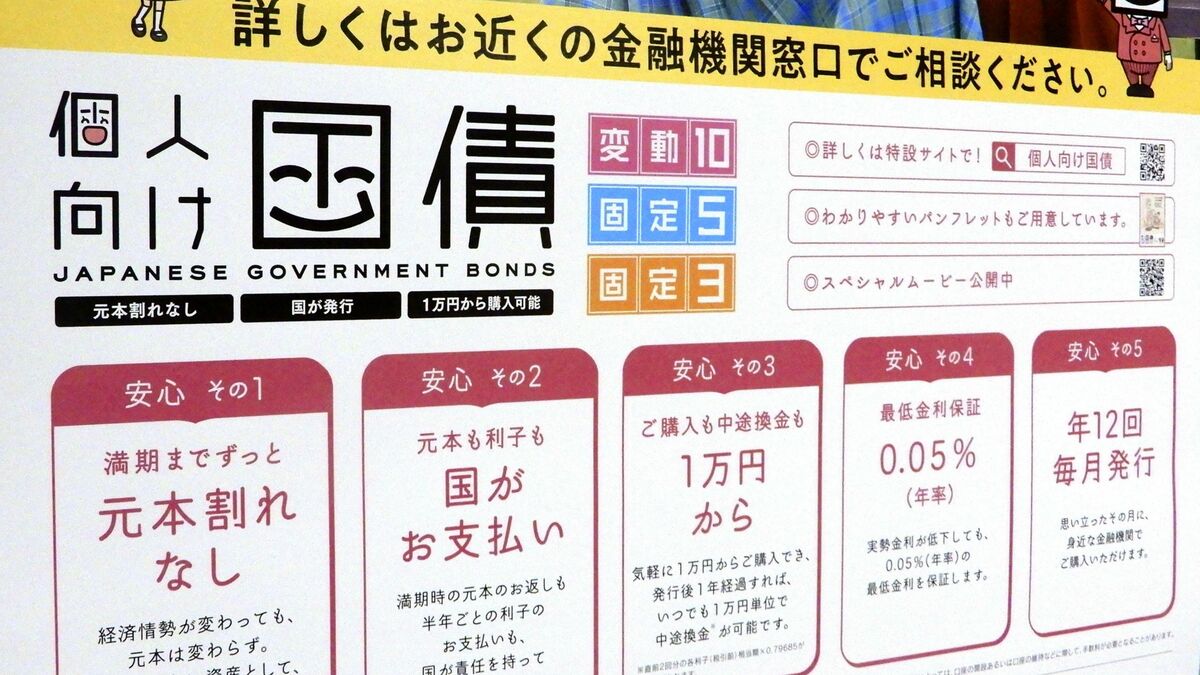
個人向け国債は発行後1年間、原則として中途換金ができません。急な医療費や住宅購入などで現金化を迫られた場合でも、発行から満1年が経過するまでは一切の解約が禁じられています。さらに、1年経過後に中途換金する際には、ペナルティとして「直前2回分の各利子(税引前)相当額×0.79685」が差し引かれます。元本そのものが削られるわけではありませんが、直近1年間で得られるはずだった利息の大半が消失する設計です。
落とし穴3:新NISAや株式投資との「機会損失」
恒久化された新NISAの成長投資枠・つみたて投資枠を使い切っていない現役世代にとって、国債にまとまった現金を固定化することは重大な機会損失になり得ます。過去の長期統計において、世界株式(MSCIオール・カントリー・ワールド・インデックスなど)の期待リターンは年5%〜7%程度と推計されています。元本変動リスクを恐れるあまり、資産の大部分を変動10年に投じる行為は、複利効果による中長期的な資産形成の果実を自ら手放しているに等しいといえます。
元本割れリスクの誤解を解く|固定3年・固定5年との比較で見えた真実
投資初心者の間で頻繁に検索されるのが「個人向け国債 変動10年の元本割れリスク」という懸念です。結論から言えば、満期保有はもちろん、1年経過後の中途換金であっても額面元本が割れることは制度上ありません。
市場で取引される一般の利付国債は、金利が上昇すると債券価格が下落するため、途中売却時に元本割れが発生します。しかし個人向け国債は、市場を通さず国が額面100円につき100円で買い取る仕組みです。差し引かれる中途換金調整額も「それまでに受け取った利息の範囲内」に収まるよう計算式が固定されているため、元本部分に損失が及ぶことは絶対にありません。また、金融機関が破綻した場合でも預金保険制度(ペイオフ1,000万円枠)の対象外であり、日本国政府が破綻しない限り全額が法的に保全されます。
では、同じ個人向け国債の中で「固定3年」「固定5年」と比較した場合、どの商品を選ぶべきなのでしょうか。決定的な違いを一覧表で整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 商品タイプ | 変動10年(半年ごと金利見直し) | 固定3年 / 固定5年(満期まで金利不変) | 利上げ局面では変動10年の一強状態 |
| 金利設定方式 | 基準金利(10年国債利回り)× 0.66 | 基準金利 - 0.03%〜0.05%前後 | 利上げが続く限り変動10年が自動追従 |
| 最低保証利率 | 年0.05%(下限完全保証) | 年0.05%(下限完全保証) | 万が一の景気後退局面でも安心の防壁 |
| 中途換金制限 | 発行後1年間不可(経過後は額面償還) | 発行後1年間不可(経過後は額面償還) | 直前2回分利子控除のみで元本毀損なし |
| インフレ耐性 | 中(利上げに追随するが割引率あり) | 極めて低(金利が固定され目減り必至) | 金利上昇トレンド下で固定型を選ぶ理由は希薄 |
【利回り計算シミュレーション】100万円・500万円・1000万円預けると利息はいくら?
実際に個人向け国債 変動10年を購入した場合、どの程度の現金を手にできるのか。仮に適用利率が年1.10%(税引前)で1年間推移したと想定し、受取利息のシミュレーションを行いました。利息には復興特別所得税を含む20.315%の申告分離課税が適用されます。
元本金額ごとの年間の手取り額は以下の通りです。
- 投資額100万円の場合:
- 税引前年間利息:11,000円
- 手取り受取利息(税引後):約8,765円(半年ごとに約4,382円)
- 投資額500万円の場合:
- 税引前年間利息:55,000円
- 手取り受取利息(税引後):約43,826円(半年ごとに約21,913円)
- 投資額1,000万円の場合:
- 税引前年間利息:110,000円
- 手取り受取利息(税引後):約87,653円(半年ごとに約43,826円)
メガバンクの普通預金金利(年0.1%〜0.2%程度)に1,000万円を預けていた場合の手取り利息は年間1万円前後にすぎません。それと比較すれば、年間約8万7,000円超のキャッシュフローを生み出す国債は、無リスク資産の置き場として極めて堅実な選択肢となります。さらに、日銀が追加利上げを実施して長期金利が2.0%に達した場合、適用利率は約1.32%へ跳ね上がり、手取り利息は年10万5,000円を超えてきます。
【実態検証】窓口・ネット証券の現場目線と利用者の生の声・口コミ
金融機関の営業現場取材およびSNSや投資コミュニティ(5ch、Yahoo!知恵袋など)のリアルな投稿を分析すると、購入層の心理は鮮明に二極化しています。
都内の大手対面証券リテール担当者は、次のように現場の熱狂を明かします。「退職金を受け取ったシニア層を中心に、『株は怖いが定期預金では物足りない』という駆け込みが毎月のように続いています。1,000万円単位で預け入れる顧客が目立ち、ペイオフ対策としてメガバンクから資金を移す動きが顕著です」。
一方、ネット上の評判と口コミを調査すると、利用者の本音が克明に浮かび上がってきます。
- 肯定的な声:「新NISAの枠を埋め切ったあとの待機資金としてこれ以上ない安定感」「金利が上がるたびに通知が来て利息が増えるのが目に見えて楽しい」「1年経てば元本保証でいつでも解約できるから、定期預金より使い勝手がいい」
- 慎重・不満の声:「1,000万円預けても手取りは月7,000円程度。スーパーの食料品値上げスピードに完敗している」「証券会社のキャンペーンをもらって1年後に解約するポイ活感覚ならいいが、長期で資産を増やすツールではない」
主要証券各社のキャンペーン比較と裏技
個人向け国債 変動10年を購入する際に見逃せないのが、証券各社が定期的に展開しているキャッシュバックキャンペーンです。SBI証券や楽天証券などの大手ネット証券、ならびに野村證券やSMBC日興証券などの対面型証券会社では、購入金額に応じて現金を還元するプログラムを恒常的に実施しています。
一般的な還元相場は、買付金額100万円ごとに1,000円〜2,000円程度(還元率0.1%〜0.2%)です。1,000万円の購入で1万円〜2万円のキャッシュバックが即座に上乗せされるため、初年度の実質利回りを大きく押し上げる効果があります。ただし、キャンペーン特典を受け取った直後に1年で中途換金することを繰り返すと、口座制限等の対象となるリスクがあるため、あくまで中期的な保有を前提に活用するのが賢明です。
【プロの結論】変動10年を選ぶべき人・避けるべき人の明確な判断基準
行動経済学の知見では、人間は「利益を得る喜び」よりも「損失を被る痛み」を約2倍強く感じる「損失回避バイアス」を持つとされます。この心理的特性に照らし合わせると、個人向け国債 変動10年は万人向けの商品ではなく、明確な資産防衛の意図を持った特定の層にこそフィットする商品です。
【太鼓判】変動10年を今すぐ選ぶべき人の条件
- 5年以内に使う予定が決まっている使途確定資金がある人:子どもの大学進学費用や住宅購入の頭金など、絶対に元本を減らせない資金の置き場として唯一無二の安全性を誇ります。
- 預金総額が1,000万円を超えている富裕層・シニア層:預金保険制度のペイオフ上限を超える余剰資金を、国の信用力で100%保全しながら利回りを得たい場合に最適です。
- 新NISAの満額投資を完了した投資中級者:ポートフォリオの安全資産(現金クッション)の利回りを底上げするツールとして極めて機能的です。
【要注意】変動10年への投資を避けるべき・慎重になるべき人の条件
- 20代〜40代でこれからの資産形成を急ぐ現役世代:新NISAの非課税投資枠が大幅に残っている状態で国債を優先するのは、将来の期待リターンを大きく損ないます。
- 1年以内に使う可能性のある生活防衛資金を投じようとしている人:1年間の換金禁止期間があるため、突発的な出費に対応できなくなるリスクがあります。
- インフレを凌駕する積極的な資産拡大を狙う人:実質リターンがマイナスになりやすいため、インフレヘッジとしては株式や現物資産に軍配が上がります。
【個人 向け 国債 変動 10 年】に関するよくある質問(FAQ)
Q1:途中で解約(中途換金)した場合、本当に元本割れすることはありませんか?
A1:はい、制度上元本割れは絶対に起こりません。発行から1年が経過すれば、日本国政府が額面100円につき100円で買い取ります。解約時に差し引かれるペナルティは「直前2回分の税引前利子相当額×0.79685」のみであり、購入した元本そのものが削られることはありません。
Q2:もし今後、日本が再びデフレに陥りマイナス金利に戻ったら利率はどうなりますか?
A2:法律により年0.05%の最低保証利率が定められています。市場金利がどれほど急落しても利率がマイナスになることはなく、0.05%を下回る利息になる心配はありません。
Q3:銀行の窓口とネット証券、どちらで購入するのがお得ですか?
A3:適用される利率や元本保証の条件は国が定めているため、どの金融機関で買っても全く同じです。ただし、ネット証券や大手証券会社が独自に実施している買付キャンペーン(キャッシュバック)の有無によって、初年度の実質手取り額に差がつきます。還元率の高い大手証券会社経由での口座開設・購入が合理的です。
Q4:新NISAの成長投資枠で個人向け国債を購入することはできますか?
A4:購入できません。新NISAの対象商品は公募株式投資信託や上場株式、ETF、REIT等に限定されており、国債を直接組み入れることは不可能です。国債を購入する場合は、特定口座または一般口座(課税口座)での保有となります。
まとめ:今後の動向と失敗しないための判断基準
日銀の金融正常化が進む2026年の日本において、個人向け国債 変動10年は「絶対に減らしたくない現金の最強の防衛拠点」としての輝きを取り戻しました。メガバンクの普通預金に無防備に寝かせているだけの資金があるならば、変動10年へのシフトはノーリスクで利回りを劇的に改善する有効な一手となります。
しかし、資産形成の主役はあくまで世界経済の成長を取り込む株式投資や投資信託です。物価上昇のスピードが加速する現代において、国債単体では資産の実質価値を守り切ることはできません。「日常の生活防衛資金は普通預金」「中期の保全資金は個人向け国債 変動10年」「将来の資産形成は新NISA」というように、自身の保有資産の役割を明確に切り分ける姿勢こそが、金利上昇時代を賢く生き抜くための決定的な羅針盤となります。 (出典: 個人 向け 国債 変動 10 年(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。