イーネットATMで損する人続出?ファミマ撤去の真相と2026年最新手数料
深夜や外出先で急に現金が必要になった際、街角のコンビニやスーパーで頼りになるのが「イーネット(E-net)ATM」です。ファミリーマートやデイリーヤマザキ、ポプラ、さらにはライフやマルエツといった食品スーパーの店頭で日常的に見かけるインフラですが、何の気なしにキャッシュカードを差し込んで数百円の手数料を引かれ、思わず画面の前でため息をついた経験を持つ人は少なくありません。
全国の金融機関で手数料改定やキャッシュレス化へのシフトが一段と進んだ2026年現在、「どこの銀行のカードを、どの時間帯に使うか」によって、手数料が完全無料になるか、1回あたり数百円のペナルティ的なコストを支払うかの二極化が極めて鮮明になっています。さらに、かつてファミマの標準装備だったイーネット端末が一部店舗から姿を消した背景には、コンビニ業界と銀行界を取り巻くシビアな収益構造の激変が隠されていました。知らぬ間に損をしないための最新防衛策を、現場の実態とともに紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:同じファミリーマート店内でも「イーネット端末」と「ゆうちょ銀行専用端末」が混在しており、利用するカード次第で手数料の有無が正反対に分かれる罠が存在する。
- 要点2:ファミマでイーネットATMの撤去や機種変更が相次いだ真相は、キャッシュレス普及による利用件数減と、1台あたり月数十万規模に及ぶ維持・警備コストの最適化にある。
- 要点3:楽天銀行や住信SBIネット銀行などの優遇プログラムを活用すれば月複数回の完全無料化が可能だが、小銭非対応や深夜の加算手数料など特有の制限には注意が必要となる。
【2026年最新】知らずに使うと損をする?イーネットATMの手数料体系と無料化の条件
コンビニATMの利便性は疑いようがありませんが、コスト感覚なしに利用すると年間で数千円規模の無駄金を垂れ流すことになります。イーネットATMは共同型ATMという性質上、カードを発行している各金融機関との提携条件によって手数料が1円単位で細かく設計されています。
最も痛烈な落とし穴となっているのが、ゆうちょ銀行のキャッシュカードを利用する場合です。ファミリーマートの店頭に設置されているからといって安心していると、平日日中の預け入れ・引き出しであっても110円、夜間や土日・休日には220円〜330円の手数料が発生します。「ファミマにあるATMだからゆうちょはいつでも無料だと思い込んでいた」と窓口やSNSで嘆く利用者は後を絶ちません。
一方で、メガバンクやネット銀行では条件付きの無料枠が整備されています。三菱UFJ銀行や三井住友銀行、みずほ銀行では、給与受取口座の指定や各行のポイントプログラム、デジタル通帳への切り替え状況に応じて月1回〜数回の手数料無料優遇が適用されます。しかし、これらのステージ条件を満たしていない一般口座の場合、平日昼間でも110円、早朝・深夜や土日祝日には220円〜330円の手数料が容赦なく引き落とされます。
これに対し、強固な強みを発揮するのがネット専業銀行です。例えば楽天銀行では「ハッピープログラム」のエントリーと資産残高・取引件数に応じて、イーネットATMを含む提携コンビニATMの利用手数料が最大月7回まで無料になります。また、住信SBIネット銀行でも「スマート認証NEO」を導入したスマートプログラム(スマプロランク)により、基本ランクから月数回〜最大20回まで手数料無料で現金の引き出しが可能です。

【比較データ】主要銀行別イーネットATM利用手数料&サービス一覧
主要金融機関のキャッシュカードをイーネットATMで利用した場合の、最新の手数料構造とサービススペックを一覧で整理しました。利用頻度の高い金融機関の数値を頭に入れておくだけで、日々の無駄な出費を確実に防ぐことができます。
| 金融機関名 | 詳細・数値データ(手数料) | 一般的な基準・無料条件 | 編集部の見解・評価 |
|---|---|---|---|
| 楽天銀行 | 基本220円〜275円(無料枠消化後) | ハッピープログラムで最大月7回無料 | 残高10万円以上や給与受取で即無料化可能。イーネット利用者にとって最も実用的。 |
| 住信SBIネット銀行 | 基本110円(無料枠消化後) | スマプロランクに応じ月5回〜20回無料 | スマホ認証導入だけで月5回無料が確定。コスト意識の高い層に最も適した選択肢。 |
| ゆうちょ銀行 | 平日:110円〜220円 土日祝:220円〜330円 | 原則として無料時間帯なし | 最も誤認が多い要注意枠。ファミマ店内でも緑のゆうちょATMを探して使うのが鉄則。 |
| メガバンク3行 (三菱UFJ・三井住友・みずほ) | 平日日中:110円〜220円 時間外:220円〜330円 | 各行のロイヤルティプログラム達成で月1〜3回無料 | 無条件での利用は厳禁。デジタル口座移行や残高条件を満たしていない場合は割高。 |
| 地方銀行・信託銀行 | 基本110円〜330円(終日有料が多い) | 地元地銀の提携協定やステージ優遇次第 | 地域提携がある一部地銀を除き、緊急時以外の出金はコスト負担が重すぎる。 |
【実態検証】なぜファミリーマートから消えた?「撤去」と「ゆうちょ化」の真相
「近所のファミマにあったイーネットATMが、いつの間にか緑色のゆうちょATMに変わっていた」「そもそもATM自体が撤去されてコピー機だけになっていた」という現場の声を耳にすることが増えました。全国津々浦々に配備されていたはずのイーネットATMが、なぜ縮小や配置転換を迫られているのでしょうか。
流通アナリストおよび金融コンサルタントへの取材によると、その背景には「ATM運用コストの重荷」と「決済インフラの構造的変化」という2つの冷酷な現実があります。
第一の要因は、ファミリーマートが進めたゆうちょ銀行との包括的提携の拡大です。ファミマは集客力強化とインバウンド対応を狙い、2018年以降、全国約1万6,000店舗超のネットワークにおいて、従来のイーネット端末から「ゆうちょATM」への置き換えを戦略的に推進しました。ゆうちょ銀行口座を持つ国内約1億2,000万の顧客基盤を取り込むため、手数料無料で引き出せる自前ブランドの端末を優先配備した結果、玉突きのようにイーネット端末が押し出されたのです。
第二の要因は、キャッシュレス決済の急速な普及に伴うATM1台あたりの採算ライン崩壊です。現金輸送車の巡回費、警備・装填コスト、通信回線維持費、そして定期的なハードウェア更新費用を合算すると、ATM1台を維持するのに毎月数十万円規模の固定コストが発生します。以前のように「1日数百人が利用して手数料収入で黒字化する」というビジネスモデルが成り立たなくなり、駅前やオフィス街の重複店舗、あるいは利用頻度の極端に低い郊外店舗を中心に、機材撤去のメスが入ることとなりました。

【見落としがちな落とし穴】硬貨小銭の非対応・深夜手数料・引き出し限度額のリアル
イーネットATMを日常的に使う上で、必ず知っておかなければならない物理的・機能的な制約がいくつか存在します。これを把握していないと、レジ直前で予期せぬトラブルに見舞われることになります。
最大の特徴であり弱点とも言えるのが、「硬貨(小銭)の入出金に完全非対応」である点です。イーネットATMは紙幣の出し入れに特化したコンパクトな筐体を採用しているため、硬貨の投入口や払出口がそもそも物理的に存在しません。「端数の小銭を口座に入金したい」「1,500円だけ口座から引き出したい」といった要望には一切応えられず、すべて千円単位(1,000円、2,000円…)での取り扱いとなります。オークションの売上金や小銭貯金の預け入れを考えている方は、銀行本体の有人店舗か、硬貨対応の駅中ATMなどを探す必要があります。
また、引き出し限度額と深夜加算の縛りも厳格です。イーネットATMの1回あたりの引き出し限度額は、紙幣搬送部の物理的上限である最大20万円(紙幣28枚まで)に設定されています。これ以上の金額を出金したい場合は複数回に分けて操作する必要があり、無料枠を使い切っている場合は操作ごとに手数料が重複して発生するリスクがあります。さらに、1日あたりの累計出金限度額は提携行側のセキュリティ設定(標準で50万円等)に依存します。
加えて、24時間営業の店舗であっても「終日いつでも使える」わけではありません。毎週日曜日夜間から月曜日の早朝(例:日曜21:00〜月曜7:00など)にかけては、提携各行のシステム定期メンテナンスにより、取り扱いが完全にストップする時間帯が発生します。さらに、深夜23時から早朝7時までの時間帯は、通常時間帯に比べて手数料が110円上乗せされる深夜追加設定が一般的であるため、「夜中にどうしても現金が必要だから」と軽い気持ちで下ろすと、1回の引き出しで330円から最大440円近くの手数料を徴収される事態に陥ります。
【独自調査】2026年最新の利用者評判とSNSで囁かれる「生の声」
実際の現場ではどのような評価が下されているのか、SNS上の投稿や金融掲示板に寄せられた最新のリアルな反響を検証しました。
ネット銀行を主力として使いこなしているデジタルリテラシー層からは、好意的な評価が目立ちます。 「楽天銀行のハッピープログラムのおかげで、近所のファミマにあるイーネットで手数料を払ったことがない。アプリで残高と無料回数を確認してから向かうのが習慣になっている」 「住信SBIネット銀行のスマホATMが便利すぎる。キャッシュカードを持ち歩かなくても、イーネットの画面に表示されたQRコードをスマホで読み取るだけでサクッと現金が出せるのは本当に助かる」 このように、スマートフォンの認証機能と連携させたキャッシュレス時代の「現金引き出しスポット」として高く評価されています。
その一方で、旧来の習慣でコンビニATMを利用している層からは、戸惑いと怒りの声が噴出しています。 「ファミマのATMでお金を下ろしたら220円も引かれていて絶句した。ゆうちょ銀行のATMだと思い込んでいたが、よく見たらイーネットだった。看板をもっと分かりやすくしてほしい」 「深夜に子どもの部活動の遠征費で急遽千円札が必要になり、スーパーのイーネットに駆け込んだが、手数料が330円もかかって大損した気分になった」 このように、「設置店舗の看板(ファミマなど)」と「ATMの運営母体(イーネット)」の同一視が、意図しない手数料負担を生み出す最大の温床となっている現実が浮き彫りになっています。
【プロの結論】経済合理性から見る「イーネットATMを使うべき人・避けるべき人」
行動経済学の観点から見れば、1回200円〜300円のATM手数料は「極めて投資効率の悪い浪費」に他なりません。年利0.1〜0.2%程度の普通預金金利の環境下において、220円の手数料を取り戻すためには、100万円を普通預金に1年以上預け入れなければならない計算になります。だからこそ、自分の利用スタイルに合わせた冷徹な割り切りが求められます。
【イーネットATMを積極的に活用すべき人】
- ネット銀行(楽天銀行・住信SBIネット銀行・PayPay銀行・auじぶん銀行など)の優遇ステージを維持している人:所定の無料回数枠内であれば、曜日や時間を気にせず最寄りのファミマやスーパーでストレスなく現金を調達できます。
- 財布を極力薄くし、スマホ完結のライフスタイルを送っている人:アプリの「スマホATM」機能に対応した金融機関を利用していれば、物理カードなしで現金引き出しが完結します。
【イーネットATMの利用を極力避けるべき人】
- ゆうちょ銀行のキャッシュカードを常用している人:イーネット端末では優遇が存在しないため、必ず「緑色のゆうちょ専用端末」を探すか、郵便局のATMに足を運ぶべきです。
- メガバンクの優遇条件(給与受取口座設定やネットバンキング契約)を満たしていない人:平日の昼休みなどであっても都度110円〜220円が差し引かれるため、自社支店のATMを活用するのが賢明です。
- 小銭の入出金や細かい硬貨両替を求めている人:構造上対応していないため、操作途中で無駄足になることが確定しています。
【イーネットATM】に関するよくある質問(FAQ)
Q1:イーネットATMとファミリーマートに置いてあるゆうちょATMは、どうやって見分ければいいですか?
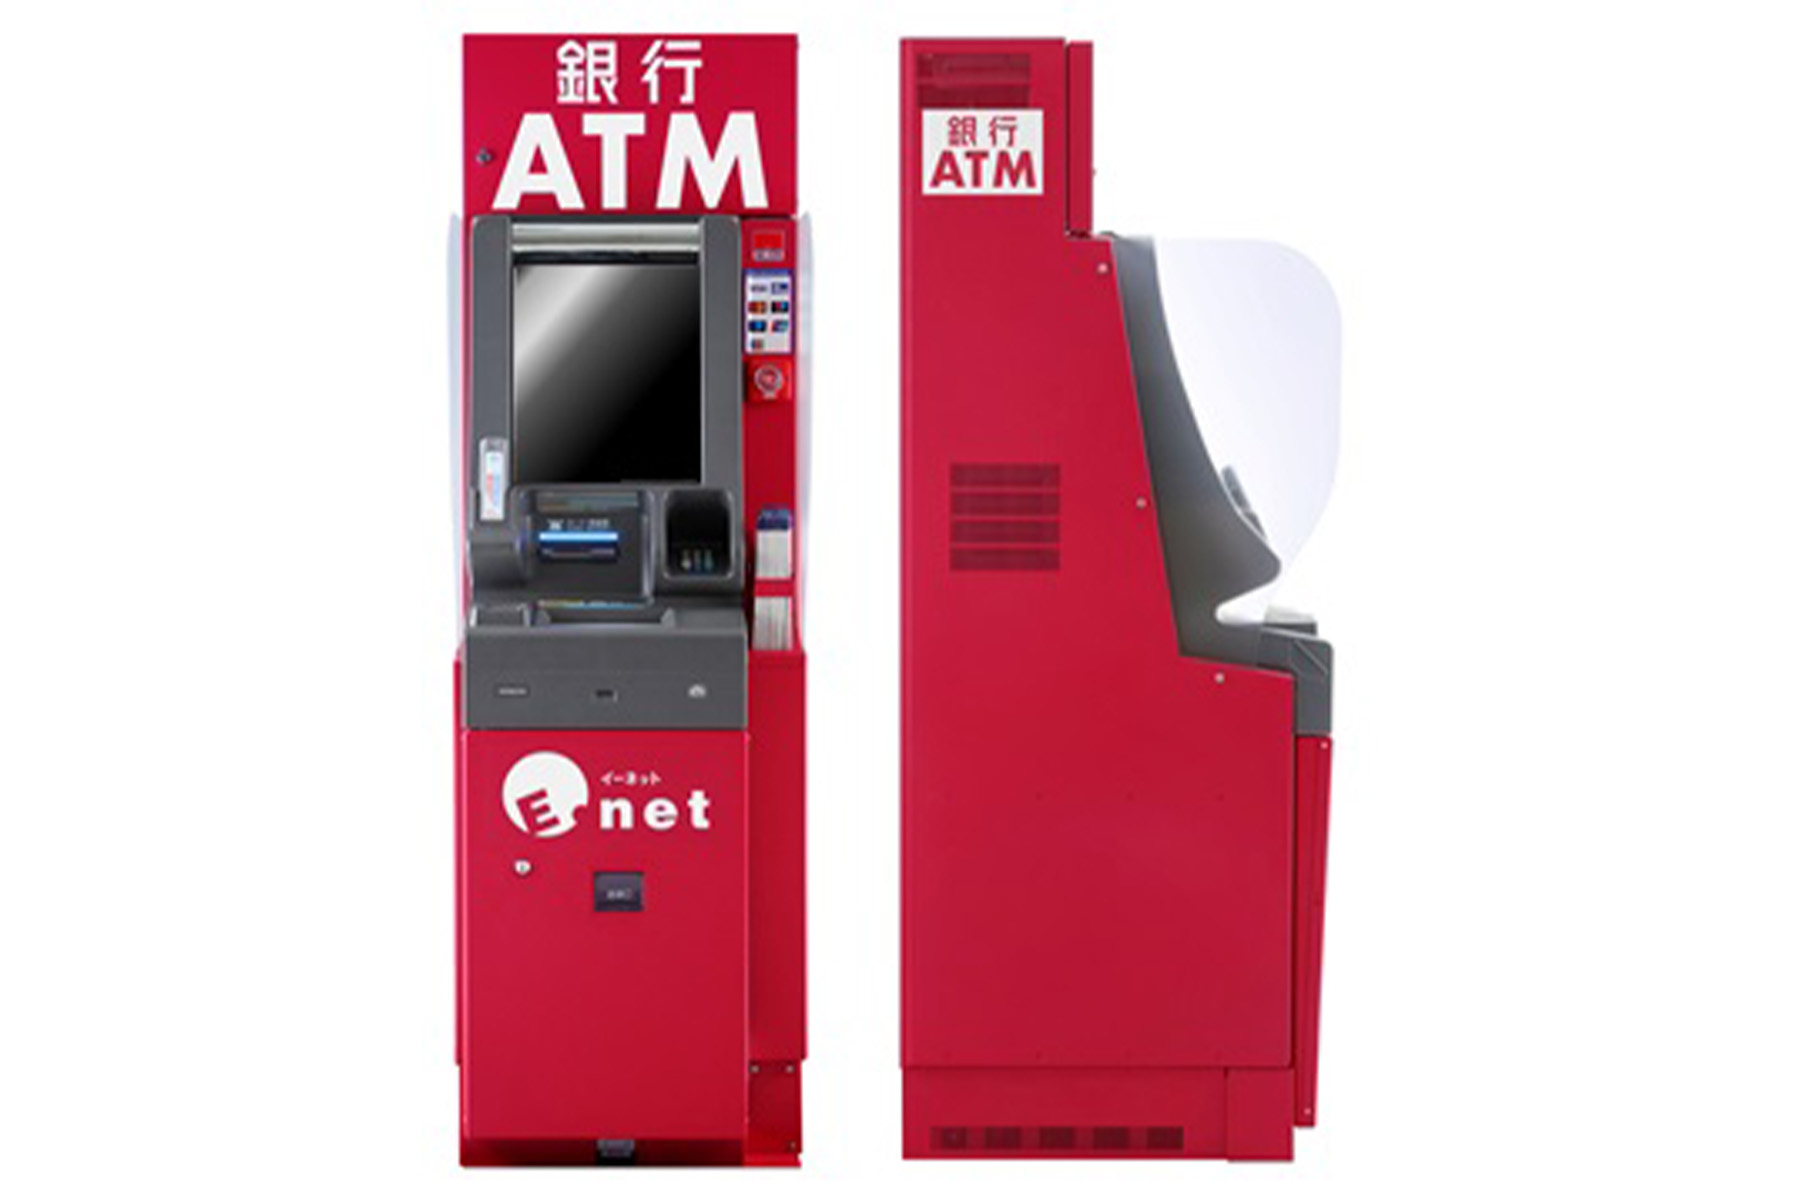
A1:外観のカラーリングと画面のロゴで明確に判別できます。イーネットATMは赤と白を基調とした「E-net」のロゴマークが筐体上部に掲げられており、画面の初期表示にもイーネットの名称が出ます。一方、ゆうちょATMはコーポレートカラーである鮮やかな緑色がベースとなっており、「JP ゆうちょ銀行」のロゴが大きく表示されています。特にゆうちょ口座をお持ちの方は、必ず緑色の端末であることを確認して利用してください。
Q2:イーネットATMで他行口座への「振込」はできますか?手数料はどうなりますか?
A2:可能です。ただし、イーネットATMで振込を行う場合、「ATM利用手数料(110円〜330円)」に加えて各金融機関所定の「振込手数料(165円〜440円程度)」が二重に発生するケースが一般的です。合計で1回の振込に500円〜700円前後のコストがかかる場合があるため、振込手続きはコンビニATMではなく、スマートフォンのバンキングアプリから直接行うことを強く推奨します。
Q3:スマホだけで現金を引き出せる「スマホATM」はイーネットでも使えますか?
A3:新型端末を中心に順次対応が進んでいます。住信SBIネット銀行、auじぶん銀行、PayPay銀行などの対応アプリを起動し、ATM画面に表示されるQRコードを読み取ることで、キャッシュカード不要で現金の預け入れ・引き出しが可能です。ただし、設置されている端末の型番や提携行の対応状況によっては一部利用できない場合があるため、事前に各銀行の公式アプリ上で「利用可能コンビニATM」の最新ステータスを確認しておくと確実です。
Q4:入金(預け入れ)をする場合でも手数料は取られますか?
A4:金融機関によって対応が大きく分かれます。ネット銀行の無料回数枠内や、三菱UFJ銀行など平日日中に自社優遇条件を満たしている場合は無料ですが、ゆうちょ銀行をはじめ多くの地方銀行では、現金を口座に入れる預け入れ操作であっても出金と同額の手数料が徴収されます。「お金を預けるだけなのに手数料を引かれた」という失敗を防ぐためにも、投入前の画面に表示される手数料案内を必ず注視してください。
まとめ:無駄なコストをゼロにする2026年流コンビニATM防衛術
コンビニエンスストアやスーパーに設置されたイーネットATMは、困ったときにいつでも現金を手にできる頼もしい社会インフラである一方、無計画に利用するユーザーから確実に手数料を回収するシビアな収益装置でもあります。
ファミマ店舗内での「イーネット」と「ゆうちょ端末」の入れ替わりや、全国的な端末撤去の動きは、コスト削減とキャッシュレス化を急ぐ金融・流通業界の必然の帰結と言えます。損をしないための鉄則は極めてシンプルです。「自分がメインで使う口座の無料条件を正確に把握すること」、そして「ゆうちょカードを使うなら緑の端末、ネット銀行を使うなら無料枠の残数確認を徹底すること」の2点に尽きます。手元のスマホで数十秒の確認作業を行う習慣こそが、日々の可処分所得を守る最も確実な防衛策となります。 (出典: イー ネット atm(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。