年金から引かれるものはなぜ多い?2026年手取り早見表と天引き基準
日本年金機構から届く年金振込通知書を開き、思わず息をのむ受給者が後を絶ちません。長年コツコツと保険料を納め続け、ようやく手にした受給権であるにもかかわらず、記された振込額は想定していた「額面」よりも明らかに目減りしているためです。「一体なぜこんなに引かれるのか」「手取りは結局いくら残るのか」という困惑と憤りは、シニア世代の家計を直撃する切実な問題となっています。
少子高齢化が一段と加速した2026年現在、社会保障費の負担構造は年々シビアさを増しています。現役時代と同様に、公的年金も「雑所得」として課税や社会保険料の天引き対象となる仕組みが存在します。本稿では、額面と手取りのギャップが生じる根本的なメカニズム、各種天引き項目の判定基準、そして手取り額を算定するための具体的シミュレーションを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金から天引きされるのは「所得税・住民税・介護保険料・国民健康保険料(75歳以上は後期高齢者医療保険料)」の最大4〜5項目であり、手取り割合は額面の約85%〜90%前後まで減少する。
- 要点2:天引き(特別徴収)は年額18万円以上の受給者が対象となり、退職翌年は現役時代の高い所得に基づいて税金や保険料が算定されるため手取りが急減する「退職2年目の落とし穴」が存在する。
- 要点3:2026年最新制度下でも、確定申告による各種所得控除の適用や振替手続きの見直しにより、天引き額を適正化して実質的な可処分所得を守る自衛策が極めて重要となる。
【額面と手取りの差】年金から引かれるものは一体なぜこんなに多いのか?天引きされる全項目の内訳
受給開始を迎えたシニアを最も当惑させるのが、額面金額と実際の振込額の乖離です。「年金は老後の生活保障なのだから税金はかからないはず」と思い込んでいるケースが少なくありませんが、日本の税制および社会保障制度において、公的年金は給与と同じく「収入」と見なされます。
原則として年金から自動的に差し引かれる項目は、大きく分けて「税金」と「社会保険料」の2系統、計4種類(細分化すると5種類)です。受給者の手元に届く前に自動的に差し引かれるこの仕組みを、行政用語で「特別徴収」と呼びます。
年金から引かれる具体的な内訳は以下の通りです。
第1に「介護保険料」です。65歳に達するとすべての国民が介護保険の「第1号被保険者」となり、自治体から個別に保険料が賦課されます。年金受給額が年額18万円以上の受給者は、原則として年金からの直接天引きが法律で義務付けられています。
第2に「国民健康保険料」または「後期高齢者医療保険料」です。65歳から74歳までの自営業者や退職者は国民健康保険料が、75歳以上のすべての受給者は後期高齢者医療制度の保険料がそれぞれ年金から差し引かれます。医療制度改革が進む2026年現在、後期高齢者支援金の拡充等に伴い、保険料率は微増傾向が続いています。
第3に「住民税(個人住民税)」です。前年中の所得(年金収入や給与収入など)をもとに各市区町村が算定し、均等割と所得割の合計額が天引きされます。現役引退直後の受給者が「初年度よりも2年目以降に手取りが激減した」と嘆く主因が、この前年所得連動ルールにあります。
第4に「所得税および復興特別所得税」です。年金額面から公的年金等控除や基礎控除などを差し引いた後の課税対象額に対し、所得税(および2037年まで継続する東日本大震災の復興特別所得税2.1%)が源泉徴収されます。
額面からこれらの合計額が容赦なく差し引かれる結果、手元に残る現金は大きく縮小します。社会保険料の段階的な引き上げが続く昨今の経済環境下では、現役時代以上に「額面ではなく手取りで生活設計を立てる視点」が欠かせません。

【2026年最新】年金手取り早見表とシミュレーション|額面別の実質手取り割合を比較
実際に年金からいくら引かれ、いくら手元に残るのかを把握するため、単身世帯(65歳以上)をモデルケースとした年金手取り早見表を整理しました。住んでいる自治体や前年の就労状況、扶養親族の有無によって微差は生じますが、受給額ごとの手取り割合の大枠を把握する確固たる指標となります。
| 項目(年金月額/年額) | 詳細・数値データ(年間天引き額と手取り月額) | 一般的な基準・相場(手取り割合) | 編集部の見解・評価 |
|---|---|---|---|
| 月額10万円 (年額120万円) | 年間天引き額:約6万〜8万円 実質手取り月額:約9.3万〜9.5万円 | 約93%〜95% | 公的年金等控除の枠内に収まり所得税・住民税は非課税。引かれるのは最低限の介護・国保料のみ。 |
| 月額15万円 (年額180万円) | 年間天引き額:約21万〜24万円 実質手取り月額:約13.0万〜13.3万円 | 約87%〜89% | 平均的な厚生年金受給水準。所得税・住民税の課税が始まり、天引きの実感が急激に強まる分岐点。 |
| 月額20万円 (年額240万円) | 年間天引き額:約33万〜38万円 実質手取り月額:約16.8万〜17.2万円 | 約84%〜86% | 累進課税と保険料算定所得の増加により手取り率は85%前後まで低下。月3万円近い天引きが発生。 |
| 月額25万円 (年額300万円) | 年間天引き額:約48万〜55万円 実質手取り月額:約20.4万〜21.0万円 | 約82%〜84% | 大企業出身者や共稼ぎ合算層。税・保険料負担が年間50万円を超え、計画的な控除活用が必須。 |
早見表のデータが如実に示している通り、年金収入が増加するにつれて手取り割合は低下する構造にあります。月額15万円の受給者であれば年間約22万円、月額20万円であれば年間約35万円前後が天引きされ、生活費として使える現実は額面から大きく目減りします。
手取り計算の基本式は「受給総額 −(所得税 + 住民税 + 介護保険料 + 健康保険料)」です。2026年最新年金制度の枠組みにおいても、マクロ経済スライドによる実質給付調整と連動して社会保険料負担は高止まりしており、額面の数字だけを信じてローン返済や賃貸契約を結ぶと致命的な資金ショートを招く恐れがあります。
天引きが始まる境界線とは?介護保険料天引き基準と税金が引かれない「非課税枠」のリアル
年金受給者の中には「天引きされる人とされない人」が存在します。この違いを決定づけているのが、法令で定められた各制度の徴収基準と非課税基準です。
まず押さえるべきは、介護保険料天引き基準です。介護保険法に基づき、老齢・退職年金、障害年金、遺族年金の受給額が「年額18万円(月額換算1万5,000円)以上」である場合、原則として特別徴収(年金からの自動天引き)の対象となります。基礎年金を満額近く受給している人であれば、ほぼ例外なくこの基準に該当します。
次に国民健康保険料や後期高齢者医療保険料の天引き条件です。こちらも年金受給額が年額18万円以上であることが大前提となりますが、加えて「介護保険料と医療保険料の合計額が、受給している年金額の2分の1を超えないこと」という防貧規定が設けられています。合算額が年金額の半分を超えてしまうケースでは、生活困窮を防ぐため天引きではなく納付書や口座振替(普通徴収)へ切り替わります。
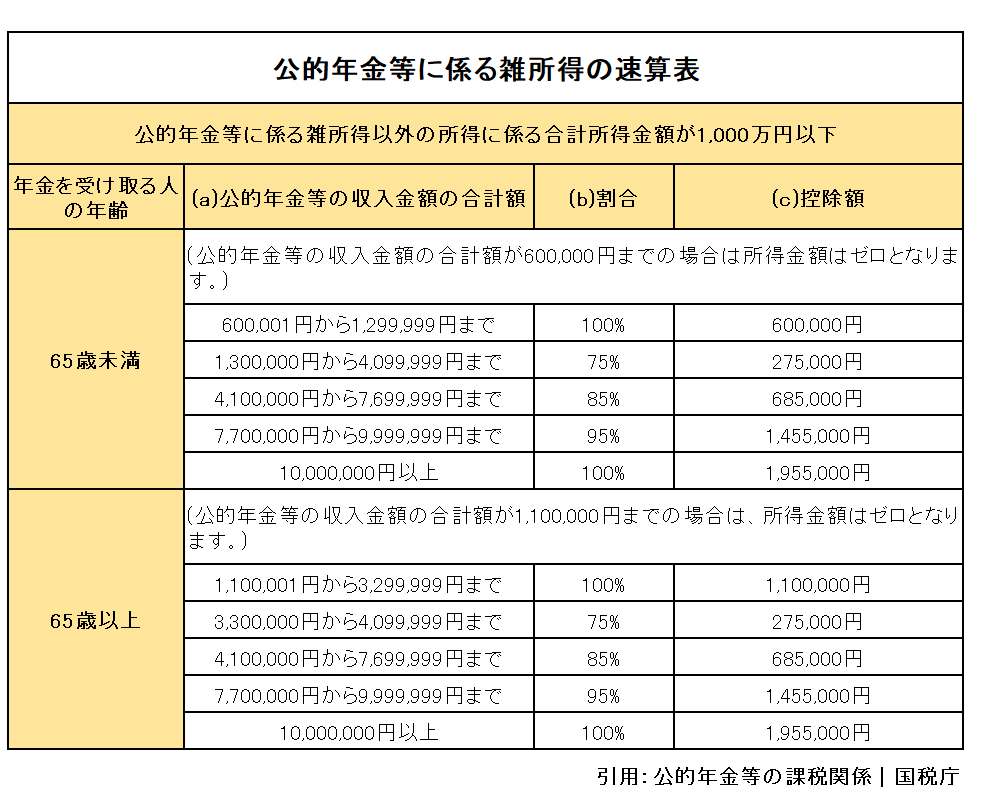
一方、税金面における最大の境界線が「年金住民税非課税」のラインです。65歳以上の年金受給者には手厚い「公的年金等控除」が用意されており、受給額が年110万円までは全額控除されます。基礎控除などと合算すると、単身世帯では年金収入が概ね「155万円以下(自治体の級地区分により148万〜155万円程度)」であれば住民税非課税世帯となります。
住民税が非課税になると、単に住民税が引かれないだけでなく、介護保険料や国民健康保険料の所得段階区分が最も低いランクに抑えられるほか、高額療養費制度の自己負担限度額が大幅に引き下げられるといった連鎖的な恩恵を受けられます。年金収入が155万円の境界線をわずかに超えた途端、税金と各種保険料の天引きが跳ね上がり、手取りが逆転する現象すら起こり得ます。
【実態検証】「通帳を見て言葉を失った」受給者のリアルな証言と年金振込通知書の見方
都内の大手製造業を65歳で完全退職し、今年66歳を迎えたAさん(男性)は、初めて本格的な天引きが行われた際のショックを次のように振り返ります。
「現役時代は給与明細を毎月確認していたので、引かれる仕組みは理解していたつもりでした。しかし、退職2年目の6月に届いた通知書を見て言葉を失いました。額面では月額約22万円あるはずなのに、振り込まれたのは18万円台前半。月3万5,000円以上、年間で40万円以上も引かれていたのです。『年金生活者にここまで容赦ないのか』と、妻と一緒に家計簿を見直すことになりました」
シニアコミュニティや知恵袋、SNS上でも、同様の悲鳴は毎年6月に急増します。この時期に受給者のもとへ日本年金機構から郵送されるのが「年金振込通知書」です。通知書の見方を正しく理解していなければ、なぜ減額されたのかを突き止めることすらできません。
年金振込通知書のチェックポイントは主に以下の4箇所です。
通知書の上部に記載されている「年金支払額(控除前)」が額面金額です。そして中段から下段にかけて「介護保険料額」「国民健康保険料額(または後期高齢者医療保険料額)」「所得税額および復興特別所得税額」「個人住民税額」がそれぞれ明記されています。これらをすべて差し引いた最下部の数字が「控除後振込額(手取り額)」となります。
特に注意を要するのが、退職直後の「退職2年目の罠」です。住民税や健康保険料は「前年1月〜12月の所得」をもとに翌年度の徴収額が決定されます。退職した初年度は前々年の所得が低ければ天引き額も抑えられますが、現役最終年の高収入が反映される2年目の6月以降、住民税と健康保険料の天引き額が跳ね上がります。この時差トラップを知らない受給者が、予期せぬ大幅減額にパニックへ陥る事例が後を絶ちません。
一般に知られていない盲点とネットの誤解|天引きの停止や徴収方法の変更は可能か
インターネット上の掲示板や動画サイトでは、「年金からの天引きは申請すれば全額止められる」「自分で納付した方がポイントが貯まって得をする」といった誤解に基づいた情報が散見されます。しかし、法的な実態は極めて厳格です。
結論として、介護保険料の天引き停止手続きは原則として不可能です。介護保険法第135条において、年額18万円以上の年金受給者は特別徴収を行うことが法的に義務付けられており、受給者本人の希望で普通徴収(納付書払いや口座振替)を選択することは認められていません。
一方で、国民健康保険料および後期高齢者医療保険料に関しては「一定の条件を満たせば年金天引きを停止し、口座振替へ変更することが可能」です。自治体の窓口へ「納付方法変更申出書」を提出し、これまでの保険料に滞納がないこと、口座振替による確実な納付が見込めることを証明できれば、年金天引きを解除できます。
特別徴収と普通徴収の違いを整理した際、変更によってどのような実利が生じるのかを慎重に見極める必要があります。単に「手取りの振込額を一時的に多く見せたい」という理由だけで口座振替に変更しても、後から口座から引き落とされるため家計全体の支出総額は変わりません。
ただし、税金面で明確なメリットが生まれる例外的な手法が存在します。それが「社会保険料控除の世帯間移転」です。妻の年金から天引きされていた後期高齢者医療保険料を口座振替に変更し、所得の高い夫の銀行口座から引き落とす形を取ると、夫の確定申告において妻の保険料全額を社会保険料控除として適用できます。これにより世帯全体の所得税・住民税を数万円単位で圧縮することが可能になります。

【専門家分析】老後マネーの心理的落とし穴と家計防衛のための境界線
年金天引きをめぐる受給者の心理的葛藤について、行動経済学および老年学の観点から分析すると、特有のバイアスが浮き彫りになります。人間は名目上の金額に意識を奪われ、実質的な可処分所得を過大評価してしまう「マネー・イリュージョン(貨幣錯覚)」に陥りやすい傾向があります。
受給前にねんきん定期便などで確認した「見込み額面」を自分の実力資産だと錯覚し、その金額をアンカー(基準)として生活水準を設定してしまうと、15%前後が天引きされた現実の手取りと直面した際に強い剥奪感や経済的ストレスを感じることになります。
さらに家族社会学の視点から深刻なのが、親子間における「経済的バウンダリー(境界線)」の崩壊です。昭和・平成の時代感覚を引きずり、「年金生活に入っても子どもや孫に援助をしてあげたい」と考える親世代は少なくありません。住宅資金の援助や孫の教育費負担を、額面の年金収入や退職金を前提に安請け合いしてしまい、天引き後の手取りでは自らの固定資産税や介護費用すら賄えなくなる破綻リスクが多発しています。
家族に対する愛情と家計の自立は明確に区別し、「自分の真の手取り額」を正確に把握した上で健全な境界線を引くことが、シニア破産を防ぐ絶対防衛ラインとなります。
【プロの結論】確定申告すべき人・そのままで良い人の判断基準
年金受給者には「確定申告不要制度(年金収入400万円以下かつ他の所得が20万円以下)」が用意されていますが、制度に甘んじて申告を放棄すると、本来戻ってくるはずの税金や軽減されるべき保険料をドブに捨てる結果になりかねません。以下の基準に照らし、自身の立ち位置を判断してください。
▼ 確定申告を絶対に行うべき人の条件:
- 年間の医療費(世帯合算)が10万円、または総所得金額等の5%を超えた人(医療費控除の適用)
- 年間数万円規模の「ふるさと納税」をワンストップ特例を使わずに行った人、または6自治体以上に寄付した人
- 自然災害や盗難、シロアリ駆除などで住宅や家財に損害を受けた人(雑損控除の適用)
- 配偶者と死別・離婚し、単身となった人(寡婦控除・ひとり親控除の申告漏れ防止)
- 日本年金機構へ「扶養親族等申告書」を提出し忘れた、あるいは控除対象配偶者の記載を漏らした人
▼ 確定申告を行わなくても損をしない人の条件:
- 収入が公的年金のみで、扶養親族等申告書を毎年不備なく提出している人
- 生命保険料控除や地震保険料控除の対象となる個人年金・保険契約を保有していない人
- 年間医療費が少額で、寄付や追加の控除項目が一切存在しない人
特に年金機構へ提出する「扶養親族等申告書」の出し忘れは致命的です。提出を怠ると配偶者控除などが一切考慮されずに所得税が源泉徴収され、天引き額が跳ね上がります。確定申告を行えば過大に天引きされた税金は還付され、連動して翌年度の住民税や介護保険料も引き下げられます。
【年金から引かれるもの】に関するよくある質問(FAQ)
Q1:年金から引かれる税金や保険料は、住んでいる地域によって金額が違うのですか?
A1:明確に異なります。所得税は全国一律ですが、住民税(一部自治体で独自超過課税あり)、国民健康保険料、そして介護保険料は各市区町村ごとに基準料率が独自に定められています。特に介護保険料は自治体ごとの高齢化率や要介護認定率、介護福祉施設の整備状況によって最大で約2倍以上の地域格差が存在します。
Q2:75歳になった月に、年金の手取り額が突然変わったのはなぜですか?
A2:75歳を迎えると、それまで加入していた国民健康保険(または会社の健康保険組合)から自動的に脱退し、「後期高齢者医療制度」へ移行するためです。移行期には保険料の徴収方法が一時的に普通徴収(納付書)へ戻り、数ヶ月後に再び年金天引きへ切り替わるなど徴収形態が変動するため、手取り額が一時的に乱れるケースがあります。
Q3:遺族年金や障害年金からも、所得税や住民税は天引きされますか?
A3:原則として引かれません。税法上、遺族年金と障害年金は「非課税所得」として定められているため、所得税および住民税が課税されることはありません。ただし、介護保険料や国民健康保険料の算定基準や天引きルールは老齢年金と異なる取り扱いがあるため、自治体の福祉窓口での確認が必要です。
Q4:天引き額を少しでも減らして手取りを増やす具体的な裏技はありますか?
A4:違法な裏技はありませんが、合法的な是正策は複数存在します。第1に扶養親族等申告書や確定申告を確実に提出し、医療費控除・社会保険料控除・生命保険料控除などを余さず適用することです。第2に、配偶者や家族の健康保険の扶養に入れないか検討すること、第3に前述の通り世帯主へ社会保険料控除をまとめることなどが実質的な節税・節約策として機能します。
まとめ:可処分所得を見極め、2026年を賢く生き抜くための防衛策
公的年金の額面と手取りの間に横たわるギャップは、制度の欠陥ではなく、日本の社会保障制度が「年金所得からも応能負担を求める」設計になっていることに起因します。所得税、住民税、介護保険料、医療保険料が幾重にも天引きされる構造は、少子高齢社会における厳然たる現実です。
重要なのは、見かけの受給額に一喜一憂するのではなく、自身の手取り割合が概ね「85%〜90%」に落ち着く現実を直視し、実質的な可処分所得をベースにした生活防衛ラインを構築することに尽きます。
手元に届く年金振込通知書の数字を丹念に追跡し、控除漏れがないかを確認して確定申告を戦略的に活用する。このリテラシーの有無が、リタイアメント期における家計の安定と心の平穏を決定づけます。額面の幻想を捨て、手取りベースの確かな経済設計へと舵を切ることが求められています。 (出典: 年金 から 引 かれる もの(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。