高額医療費制度と2026年改正の真実!自己負担限度額と得する申請法
病気や大怪我による突然の入院宣告。医師から提示される手術計画書を前に、頭をよぎるのは「一体いくらかかるのか」という切実な経済的不安です。日本の公的医療保険には、患者の過重な負担を抑える「高額療養費制度」という強固な防壁が存在します。しかし、仕組みを正しく把握していないばかりに、窓口で一時的に数十万〜百万円超の現金を用立てて疲弊するケースや、本来受け取れるはずの還付金を取りこぼしている家庭が後を絶ちません。
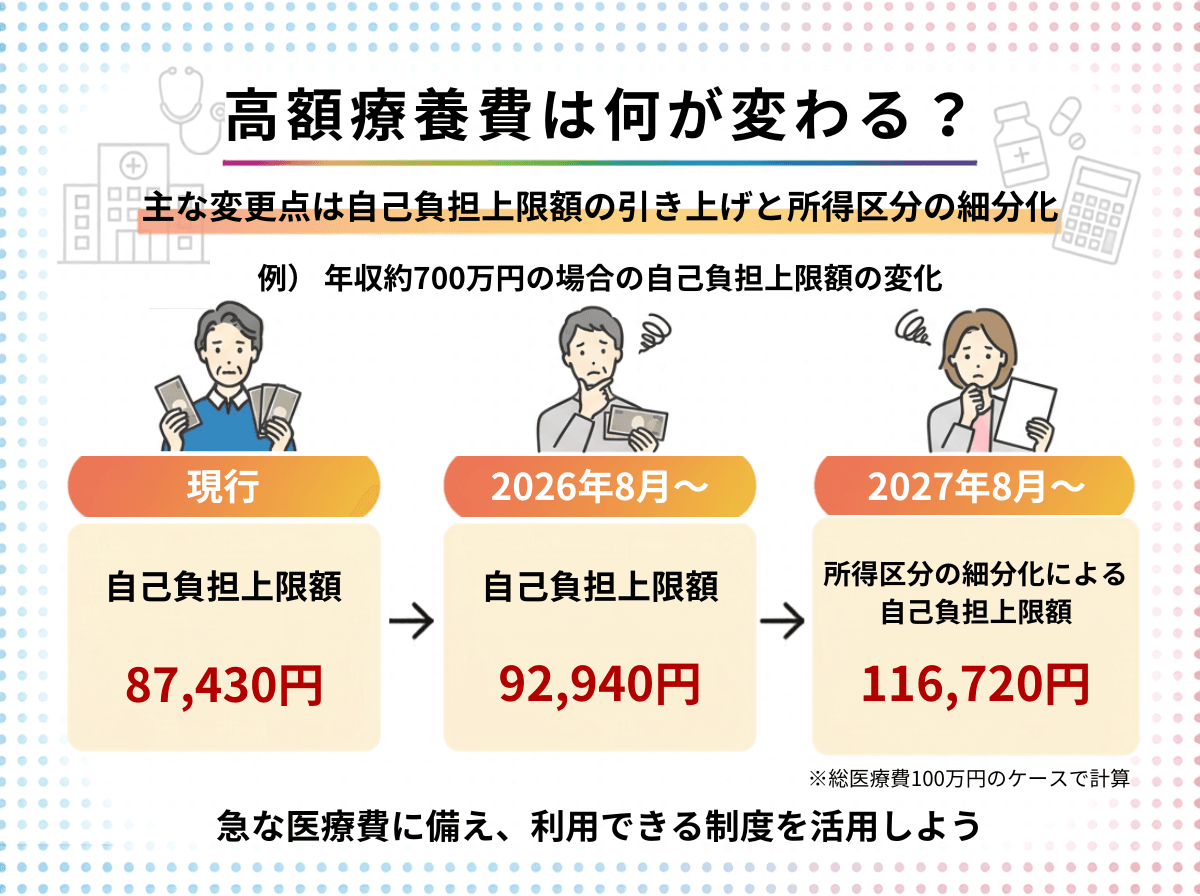
折しも2026年8月から段階的にスタートする制度見直しにより、自己負担限度額の上限引き上げや年額上限の設定など、家計を揺るがす大きな制度改正が進められています。マイナ保険証の普及に伴う手続きのデジタル化を含め、医療費の防衛術はまさに今、根本的なアップデートを迫られています。本記事では、損をしないための申請手順から最新の法改正ポイント、見落としがちな盲点まで、現場の実態データを交えて徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年8月より自己負担限度額の上限引き上げと「年間上限(53万円)」が順次導入され、特に中間層から高所得層の長期療養負担が増加傾向にあります。
- 要点2:急な入院・手術時は「マイナ保険証」の医療情報提供同意、または「限度額適用認定証」を事前提示することで、窓口支払いを自己負担上限額まで抑えられます。
- 要点3:同一世帯・同一保険内で「2万1,000円以上」の自己負担を合算できる「世帯合算」と、直近12か月で4回目以降に上限が下がる「多数回該当」の併用が家計防衛の鍵を握ります。
【2026年8月改正】高額療養費制度の自己負担限度額はどう変わる?見直しの全貌
高額療養費制度の根幹をなすのが、1か月(歴月:1日〜末日)にかかった医療費の窓口負担に対し、所得水準に応じて定められた上限を超える額を保険者が支給する「自己負担限度額」の仕組みです。厚生労働省が公表した見直し資料によると、社会保障の持続可能性確保を目的として、2026年8月より上限額の段階的引き上げが実施されます。
現行制度では、70歳未満の被保険者は年収に応じて5段階に区分されています。平均的な給与所得者(年収約370万〜770万円)の場合、総医療費が100万円かかったとしても、窓口負担(3割=30万円)の全額を支払う必要はなく、計算式「80,100円+(総医療費-267,000円)×1%」によって、最終的な自己負担額は約8万7,430円に抑えられます。しかし、2026年改正ではこの計算式および定額部分が見直され、上位所得区分を中心に負担増が計画されています。
| 適用区分(70歳未満の例) | 自己負担限度額の計算式(月額) | 4回目以降(多数回該当) | 2026年8月改正の論点・編集部検証 |
|---|---|---|---|
| 区分ア(年収約1,160万円〜) | 252,600円+(総医療費-842,000円)×1% | 140,100円 | 能力に応じた負担増として上限引き上げが最も顕著。民間保険での備えが必須。 |
| 区分イ(年収約770万〜1,160万円) | 167,400円+(総医療費-558,000円)×1% | 93,000円 | 共働きパワーカップルの世帯合算時に影響大。月額負担増への備えが重要。 |
| 区分ウ(年収約370万〜770万円) | 80,100円+(総医療費-267,000円)×1% | 44,400円 | ボリュームゾーン。月額上限の微増に伴い、新設の「年間上限53万円」の活用が焦点に。 |
| 区分エ(年収約370万円以下) | 57,600円(定額) | 44,400円 | 低所得者層への配慮は維持される見通しだが、通院が長期化した場合の管理が不可欠。 |
| 区分オ(住民税非課税) | 35,400円(定額) | 24,600円 | 据え置き基調。入院時の食事療養費標準負担額の動向に注視が必要。 |
今回の改正で特に注目すべきは、抗がん剤治療など通院が長期化する患者への配慮として検討されている「年間上限枠(53万円枠)」の新設です。月単位の区切りだけでは救いきれなかった慢性疾患患者の年間総支出にブレーキをかける措置として、実務現場からも大きな期待が寄せられています。制度の数字をそのまま鵜呑みにするのではなく、自身がどの所得区分に属し、今回の改定でいくら負担が増えるのかをあらかじめ試算しておく必要があります。

窓口で数十万円を払わない裏技|限度額適用認定証とマイナ保険証の決定的違い
急な入院や手術が決まったとき、最も避けるべきは「窓口で一度3割全額を立て替えて支払い、後から高額療養費を申請して払い戻しを受ける」という従来型の事後精算です。事後申請の場合、病院から保険者へレセプト(診療報酬明細書)が届いて審査が行われるため、還付金が指定口座に振り込まれるまでに診療月から早くても3〜4か月のタイムラグが発生します。数十万〜100万円近くの資金が数か月間ロックされることは、家計のキャッシュフローにとって致命的な打撃になりかねません。
この資金ショートを回避する手段が「限度額適用認定証」の事前利用です。事前に自身が加入している医療保険(協会けんぽ、健康保険組合、市区町村の国民健康保険など)に申請して認定証の交付を受け、病院の会計窓口に提示すれば、最初から自己負担限度額までの支払いのみで済みます。
さらに現在、実務において急速に主流化しているのが「マイナ保険証」を用いた窓口処理です。医療機関の顔認証付きカードリーダーでマイナ保険証を読み取り、「高額療養費制度を利用する(限度額情報の提供に同意する)」を選択するだけで、事前の書類申請を一切行うことなく、その場で限度額を超える支払いが免除されます。
ただし、現場取材では思わぬ落とし穴も確認されています。直近で転職したばかりの場合や、国民健康保険料に未納があるケース、あるいはオンライン資格確認システムに一時的な通信障害が生じている場合、マイナ保険証経由での限度額情報取得に失敗する事例が報告されています。予定された大手術や長期入院に臨む際は、念のため保険者発行の「限度額適用認定証」を紙でも取り寄せて持参することが、万全の防衛策と言えます。
【実態検証】知らなきゃ大損する「世帯合算」と「多数回該当」の現場リアル
「自分ひとりの医療費だけでは上限額にわずかに届かなかった」と諦めている家庭は少なくありません。しかし、現場の医療ソーシャルワーカーが口を揃えて強調するのが「世帯合算」という制度の威力です。
同一世帯内で同じ公的医療保険(同じ健康保険組合や国民健康保険など)に加入している家族であれば、同一月内に発生した自己負担額を合算して上限を超えた分を申請できます。ここで極めて重要な制約となるのが、70歳未満における「2万1,000円ルール」です。合算対象にできるのは、医療機関ごと、また同じ医療機関でも医科と歯科、入院と外来でそれぞれ自己負担額が2万1,000円以上(1か月単位)発生したケースに限られます。薬局で支払った処方箋調剤費は、処方元医療機関の診療費と合算可能ですが、コンビニ感覚で複数のクリニックにかかり、それぞれ1万数千円ずつ支払っている場合は合算対象から弾かれてしまいます。
医療現場で相談を受けたある40代会社員の手記には、制度の無理解が招いた生々しい後悔が綴られています。
「妻が急性盲腸炎で入院し窓口で6万円を支払い、同じ月に長男が部活の骨折で通院し1万9,000円かかりました。世帯で合わせれば8万円近かったため合算できると思い込んで申請窓口へ行きましたが、長男の分が2万1,000円に届いていないという理由でバッサリ切り捨てられ、1円も戻りませんでした。あと2,000円の差で数万円の支給機会を失ったショックは計り知れません」(患者家族の体験談手記より)
もう一つの強力な救済装置が「多数回該当」です。療養を受けた月を含む過去12か月間に、同一世帯で高額療養費の支給対象となった月が3回以上ある場合、4回目以降の自己負担限度額が大幅に引き下げられます。例えば平均所得層(区分ウ)の場合、通常は約8万〜9万円の限度額が、4回目以降は「一律4万4,400円」まで減額されます。抗がん剤治療や人工透析のように、年単位で高額治療が継続する患者にとって、この多数回該当は家計の破綻を防ぐ生命線となっています。

一般に知られていない盲点とネットの誤解|医療費控除との違いを暴く
ネット上の掲示板やSNSでは、「高額療養費を使った年は確定申告の医療費控除が使えない」「医療費控除があるから高額療養費は申請しなくても同じ」といった事実無根のデマが散見されます。この2つは制度の管轄も性格も完全に別物です。
高額療養費制度は、公的医療保険から「自己負担限度額を超えた現金そのものを直接給付(還付)する」仕組みです。一方、医療費控除は税務署が管轄する税制上の特例であり、「1年間(1月1日〜12月31日)に世帯で実際に支払った医療費の総額から、保険金や高額療養費などで補填された金額を差し引いた実質自己負担分を、総所得から控除して所得税・住民税を減額する」仕組みです。
したがって、高額療養費の支給を受けた上で、なお残った自己負担額(年間10万円超、または総所得の5%超)については、確定申告を行うことで医療費控除を二重に適用させることが完全に合法であり、むしろ推奨される節税・防衛スキームです。
さらに見落としてはならないのが、高額療養費制度の「対象外となる費用」です。病院から請求される明細のうち、以下の項目はどれほど高額になっても1円たりとも高額療養費の計算対象に含まれません。
- 差額ベッド代(特別療養環境室料):個室や少人数部屋を希望した際にかかる費用。1日あたり数千円から数万円に上り、全額自己負担。
- 入院時食事療養費:1食あたり定められた標準負担額(通常490円程度)。
- 先進医療の技術料:公的保険適用外の先進医療にかかる費用(陽子線治療など百万円単位になる場合も)。
- 保険外の諸費用:病衣(パジャマ)のレンタル料、診断書作成料、テレビカード代など。
「高額療養費があるから民間の医療保険は一切不要」という極論が一部のマネー論壇で語られますが、差額ベッド代や長期療養に伴う先進医療費、家族の付き添い交通費などで数百万円が消し飛ぶリスクを考慮すれば、公的保障と民間保険の役割分担を冷徹に見極める視点が不可欠です。
【現場の声と心理分析】医療崩壊不安と「家計防衛」が引き起こす共依存的リスク
医療費の増大に直面した家族の間で、近年医療ソーシャルワーカーや臨床心理士の間で深刻視されているのが、「過剰な金銭的自己犠牲による家族間の共依存問題」です。
特に70歳以上の高齢の親が入院した際、親自身の年金や預貯金から医療費を賄うべきであるにもかかわらず、「親に恥をかかせたくない」「親孝行をしなければならない」という強迫観念に駆られた子ども世代が、限度額適用認定証の手続きを躊躇し、自らの生活費や子どもの教育資金を切り崩して窓口支払いを全額肩代わりしてしまうケースが多発しています。家族社会学の視点で見れば、これは健全な自立を阻害する「心理的バウンダリー(境界線)の崩壊」にほかなりません。
70歳以上の高額療養費制度には、現役世代よりもさらに手厚い特例が設けられています。外来受療時の個人単位上限額(一般所得者で月額1万8,000円、年間上限14.4万円など)や、世帯単位での上限設定(一般所得者で月額5万7,600円)が緻密に整備されています。親の世帯分離や課税状況の確認を怠り、子ども側の世帯主保険に無批判に抱え込むことで、かえって自己負担額が跳ね上がる構造的トラップも存在します。
【プロの結論】高額医療費制度をフル活用すべき人・慎重な確認が必要な人の判断基準
医療費制度を家計の味方につけるためには、自身の状況がどちらに当てはまるかを冷静に識別する基準を持つことが極めて重要です。
【今すぐ活用・事前手続きを進めるべき人】
- 数日以上の入院や手術が予定されている人:迷わずマイナ保険証の利用確認を行うか、限度額適用認定証を即座に申請すべきです。退院時の窓口清算における資金流出を最小化できます。
- 同一世帯で慢性疾患を抱える家族が複数いる人:家族全員の領収書を毎月集約し、2万1,000円以上の支払いが重複していないか「世帯合算」の棚卸しを習慣化すべきです。
- 抗がん剤や透析治療など長期通院が見込まれる人:過去12か月の支給実績をカウントし、「多数回該当」の適用月を把握して家計キャッシュフローを再設計すべきです。
【申請や運用において慎重な確認が必要な人】
- 高齢の親を自身の健康保険の扶養に入れている人:親の所得区分が子どもの高所得区分(区分アやイ)に引きずられ、親単独で国民健康保険・後期高齢者医療制度に加入していた場合よりも上限額が大幅に上がってしまう危険性があります。世帯分離を含めた試算が必要です。
- 保険適用外の自由診療や先進医療を検討している人:高額療養費の枠組みの外にある治療費が大部分を占めるため、公的制度のみに依存した資金計画は破綻を招きます。事前の総費用見積もりが不可欠です。
【高額 医療 費】に関するよくある質問(FAQ)
Q1:高額療養費の申請期限はいつまでですか?過ぎたら無効になりますか?
A1:高額療養費の請求権は、診療を受けた月の翌月1日(窓口で自己負担額を支払った日の翌日)から起算して「2年間」で時効となります。2年以内であれば、過去にさかのぼって領収書を添付し、保険者へ事後申請することで還付を受けられます。手元に過去の高額領収書が眠っている場合は、今すぐ加入保険者へ問い合わせてください。
Q2:会社の健康保険と国民健康保険で、受けられる高額療養費の限度額に違いはありますか?
A2:国の法律で定められた基本的な「自己負担限度額の計算式」や区分設定は、協会けんぽ、健康保険組合、国民健康保険のいずれも原則として同一です。ただし、大企業などの健康保険組合や共済組合では、独自の法定外給付として「付加給付(一部還元金)」を設けているケースがあります。付加給付がある組合では、最終的な実質負担額が月額2万〜3万円程度で済むよう設計されていることが多く、国保や協会けんぽよりも手厚い防衛網が敷かれています。
Q3:月をまたいで入院した場合の計算はどうなりますか?損をすることはありますか?
A3:高額療養費は「歴月(毎月1日〜末日)」で厳格に区切って計算されます。例えば、月末の1月28日から翌月2月10日までの2週間入院した場合、医療費が1月分と2月分に分断されます。それぞれの月で計算した結果、どちらの月も自己負担限度額に届かず、合算もできずに高額療養費の恩恵を十分に受けられないというケースが生じ得ます。緊急を要さない予定手術等であれば、月の上旬から入院を開始する日程を組むことが実務上の防衛策となります。
Q4:マイナ保険証を使えば、限度額適用認定証の紙の書類は完全に不要ですか?
A4:オンライン資格確認を導入している大半の医療機関では、マイナ保険証の提示と同意のみで窓口負担の上限化が完結するため、事前の紙の認定証申請は不要です。しかし、医療機関のシステム障害時や、直近で保険証情報が切り替わったばかりのタイムラグ期間には読み取れないリスクがあります。大がかりな手術や長期入院が確実に決まっている場合は、予備として従来の紙の認定証を取得しておくことが推奨されます。
まとめ:今後の動向と失敗しないための判断基準
高額療養費制度は、病に倒れた個人と家庭の尊厳を守るためのセーフティネットです。しかし、2026年8月から段階的に進む自己負担上限の引き上げに見られるように、社会保障財政の逼迫を背景とした制度改革は今後も避けられません。「制度があるから安心」と盲信して思考停止に陥るのではなく、マイナ保険証を駆使したスマートな窓口手続き、世帯合算や多数回該当の正しい計算ロジック、そして医療費控除との確定申告連携までを一体の防衛システムとして運用する知識が求められます。
急な病魔は前触れなくやってきます。その瞬間に金銭的なパニックに陥ることなく最善の治療を選択できるよう、自身の所属区分と最新の上限ルールを把握し、いざという時の申請フローを家族間で共有しておくことが、2026年を生きるすべての生活者にとって不可欠なリテラシーです。 (出典: 高額 医療 費(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。