デンソー株価の今後はどうなる?トヨタ売出の影響と買い時を徹底解説
日本を代表する自動車部品のメガサプライヤーであるデンソー(6902)。世界的なモビリティの変革期において、堅調な業績を維持しながらも市場の関心は「現在の株価水準が適正なのか」「ここからの買い時はいつなのか」という点に集中しています。
特に市場を大きく揺らしたトヨタグループ各社による株式売出しの発表以降、需給の悪化を懸念する声と、強固な収益力や積極的な株主還元を好感する見方が交錯してきました。2026年における最新の市場データやアナリスト予想、次世代技術への投資動向を総合的に検証し、デンソーの株価が辿るシナリオを多角的な視点から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:トヨタグループによる政策保有株売出しの影響は、機動的な大規模自社株買いと資本効率の改善によって概ね市場に消化され、中長期の企業価値向上フェーズに移行。
- 要点2:みんかぶのアナリスト予想コンセンサスでは目標株価「2,124円・買い」と強気の評価が優勢で、HV(ハイブリッド車)需要の再評価とJASM出資を含む半導体戦略が下支え。
- 要点3:安定した増配基調とDOE(自己資本配当率)重視の株主還元姿勢から、押し目買いを狙う中長期インカム・キャピタル両取り投資家にとって妙味が高い局面。
【2026年最新】デンソーの業績見通しと決算発表から読み解く現在地
デンソーの業績動向を見渡す上で外せないのが、激動する世界自動車市場における適応力の高さです。各四半期の決算発表資料を振り返ると、原材料高や為替変動、サプライチェーンの混乱といった逆風を、徹底したコスト低減活動と付加価値の高い製品構成へのシフトによって跳ね返してきた足跡が見て取れます。
2026年8月下旬から9月にかけて更新された最新の財務データや市場指標(株予報Proの買い転換シグナルやみんかぶのデータなど)においても、ファンダメンタルズの底堅さが鮮明です。特に注目すべきは営業利益率の安定感であり、競合する海外メガサプライヤーが利益率の乱高下に苦しむ中、デンソーは規律あるコスト管理により高い収益体質を維持しています。
市場関係者の間でも、2027年に向けた業績予想のコンセンサスは堅調に推移しています。ガソリン車の効率化技術からハイブリッド(HV)、プラグインハイブリッド(PHEV)、そして電気自動車(EV)に至るまで、パワートレインを選ばずに高付加価値コンポーネントを供給できる「全方位体制」が、デンソーの収益基盤を強固に支える主因です。

トヨタによる株式売出しの影響とは?「系列解体」の深層と自社株買い
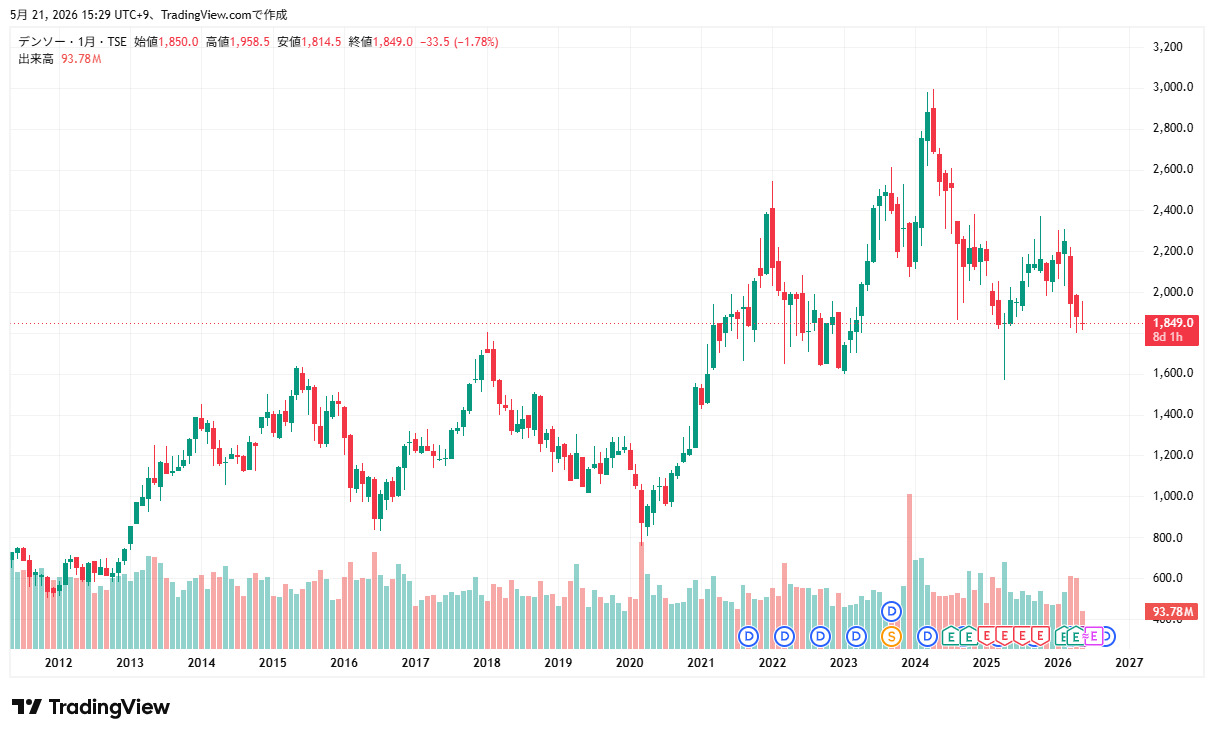
市場関係者や個人投資家が最も固唾をのんで見守ったのが、トヨタ自動車や豊田自動織機などグループ各社によるデンソー株の大規模売出しです。長年、強固な結束を誇ってきた「トヨタ系列」における持ち合い解消の動きは、一時的に株式需給の急激な緩みをもたらし、株価の調整要因となりました。
しかし、経営陣はこの資本政策の転換を単なる株式放出で終わらせませんでした。売出しの発表と軌を一にして打ち出されたのが、数千億円規模に及ぶ大規模な自社株買いの発表です。この果断な防衛策と資本効率改善アクションにより、市場に生じた短期的な余剰株式は着実に吸収され、1株当たり利益(EPS)の希薄化リスクを最小限に抑え込みました。
市場関係者の証言によると、「系列の枠組みを超えた資本の健全化は、海外の機関投資家から長年求められていた課題。デンソーにとっては資本効率(ROE)を引き上げ、独立したグローバルプレイヤーとしてガバナンスを進化させる決定的な契機となった」と評価されています。需給悪化という短期的なショックを乗り越えた今、市場の視線は過度な不安から本質的な収益力へと回帰しています。
【実態検証】デンソーの株価下落理由とネットの反応に見る投資家の本音
中長期で有望視される一方で、過去にデンソーの株価が軟調な値動きを見せた局面には明確な構造的理由が存在します。主な下落要因として市場で指摘されたのは、以下の3点です。
- 中国市場における日系完成車メーカーの苦戦:中国新興EVメーカーの台頭により、現地の主要顧客である日系各社の販売が低迷した煽りを受けたこと。
- 欧米における純粋EVシフトの減速感:急速なEV一本足打法を進めた一部市場の踊り場により、先行投資の回収懸念が一時的に取り沙汰されたこと。
- グループ株式売出しによる需給悪化懸念:巨額の浮動株発生を警戒した短期筋の売り圧力。
Yahoo!ファイナンスの掲示板やSNSといった投資家コミュニティの反応を定点観測すると、下落局面では「系列解体でトヨタとのパイプが弱まるのではないか」「EVの成長鈍化で部品メーカーの冬の時代が来る」といった悲観的な書き込みが散見されました。しかし、株価が底値を固めるにつれ、「下落したところは優良銘柄の絶好の拾い場」「HV比率の高さを見れば収益力はむしろ盤石」といった、実態価値に着目する冷静な声が多数を占めるようになっています。
EVシフトの踊り場と半導体戦略|JASM出資と車載ソフト開発の勝算
自動車産業のメガトレンドが「EV一辺倒」から「HVを含む現実的な電動化」へと軌道修正されたことは、デンソーにとって極めて有利な事業環境をもたらしました。デンソーはモーターやインバーターなどHV向けの中核部品で世界圧倒的なシェアと実績を誇っており、ハイブリッド車の需要急増がダイレクトに利益へと直結する構造を持っています。
さらに見逃せないのが、次世代の命運を握る半導体の調達・開発体制です。デンソーは台湾TSMCの日本子会社であるJASM(熊本工場)への出資に踏み切り、車載半導体の安定供給網をいち早く構築しました。車載向け半導体が慢性的に逼迫するリスクを回避するだけでなく、最先端プロセスによる競争力あるチップを確保できる体制は、同業他社に対する強固な参入障壁となっています。
加えて、クルマの価値がソフトウェアによって定義される「SDV(Software Defined Vehicle)」時代への対応も加速しています。車載ソフト開発の人員増強や組織再編を断行し、ハードウェアの製造にとどまらない「統合コックピットシステム」や「高度運転支援(ADAS)」のプラットフォーム開発において、世界トップクラスの開発スピードを維持しています。
データ比較で見る財務健全性と株式分割の過去履歴・配当利回り
投資妙味を客観的に評価するため、主要な財務データや株主還元指標を整理しました。デンソーは個人投資家の参入障壁を下げるため、過去に1株を4株に分割する株式分割を実施した履歴があり、現在もNISAなどを活用した個人マネーが流入しやすい流動性を保っています。
| 項目 | デンソーの指標データ | 東証プライム・自動車部品平均 | 編集部の見解・評価 |
|---|---|---|---|
| アナリスト予想(目標株価) | 平均目標株価 2,124円(買い優勢) | 中立〜やや強気 | みんかぶ等のプロ予想において、現行株価水準からの上値余地を評価する声が優勢。 |
| 株主還元方針・増配推移 | DOE(自己資本配当率)基準、累進的増配傾向 | 配当性向30〜35%前後が主流 | 業績の一時的な振れに左右されにくいDOE採用により、配当の安定性と持続性が際立つ。 |
| 配当利回り水準 | 約 2.8% 〜 3.4%(株価変動による) | 約2.5% 〜 3.0% | 大型優良株として十分魅力的な利回りであり、自社株買いを加えた総還元性向は極めて高い。 |
| 自己資本比率・財務健全性 | 60%前後を堅守 | 45% 〜 50% | 巨額の研究開発投資やM&Aを自前で賄える強固なバランスシートを有している。 |
| 株式流動性(過去の株式分割) | 1株→4株の分割履歴あり(単元投資額低下) | 単元20万円〜30万円超が主流 | 新NISAの成長投資枠でも買い付けやすい価格帯を維持し、個人投資家層が厚い。 |

一般に知られていない盲点とネットの誤解
ネット上の掲示板や投資コミュニティでは、時に実態と乖離した俗説が一人歩きすることがあります。デンソーを検討する上で解消しておくべき2つの誤解を取り上げます。
誤解1:「トヨタの完全な下請けであり、利益率を搾取されている」
これは明らかな事実誤認です。デンソーは売上高の半分近くをトヨタグループ向けが占めていますが、残りはステランティス、フォード、ゼネラルモーターズなど世界の名だたる自動車メーカーへ幅広く供給しています。加えて、デンソーが持つインバーターやECU(電子制御ユニット)の特許群や製造ノウハウは競合が容易に真似できないレベルにあり、価格決定権を一定程度保持しています。営業利益率が同業他社に比べて抜きん出ている事実そのものが、単なる下請けではない証拠です。
誤解2:「純粋EVの普及スピードが落ちたからデンソーは衰退する」
実態はその正反対です。純粋なバッテリーEV(BEV)のみが急拡大した場合、従来の熱マネジメントや複雑なエンジン制御技術の優位性が薄れる懸念がありました。しかし、現実の市場ではHVやPHEVの需要が世界的に再加速しています。HVは内燃機関と電動モーターの両方を極めて高度に協調制御する必要があるため、デンソーが最も技術的アドバンテージを発揮できる領域です。現在の市場環境は、デンソーにとって「稼ぎ頭の寿命が大幅に延びた」状態と言えます。
【プロの結論】今後の見通しを踏まえた投資判断|買い時と向き不向きの基準
みんかぶのコンセンサス目標株価である2,124円や株予報Proのシグナル、強固なバランスシートを総合すると、中長期的な企業価値に対して現在の株価には十分なリバウンド余地が残されています。株式売出しに伴う一時的な需給の歪みが解消されつつあるタイミングは、息の長い投資を行う上で魅力的な仕込み場となり得ます。
ただし、すべての投資家に無条件でおすすめできるわけではありません。自身の運用方針に応じた適合性の判断が欠かせません。
デンソー株が向いている投資家
- 中長期でインカムとキャピタルの双方を狙いたい人:DOEに基づく安定配当と継続的な自社株買いにより、長期保有で資産形成を目指すスタイルに最適です。
- 自動車産業の構造転換を「確固たる技術力」で勝ち抜く銘柄を選びたい人:JASM出資による半導体調達力やHV・EV全方位のポートフォリオは、産業の激変に対する強力なディフェンス力になります。
- 新NISA口座で堅実な大型株をポートフォリオの軸に据えたい人:株式分割により単元価格が抑えられており、分散投資の主力枠として組み入れやすい設計です。
デンソー株に対して慎重になるべき投資家
- 数日から数週間で急激な2倍・3倍の高騰(テンバガー)を狙う短期トレーダー:時価総額が極めて大きいメガキャップ銘柄であるため、値動きは比較的マイルドであり、短期急騰を狙う投機には不向きです。
- 自動車セクター特有の景気敏感性・為替リスクを一切取りたくない人:グローバル展開している以上、ドル円やユーロ円の為替変動、世界景気の後退懸念による株価の上下動からは逃れられません。
【デンソー 株価 今後】に関するよくある質問(FAQ)
Q1:トヨタグループの株式売出しは、今後もさらなる下落を引き起こしますか?
A1:持ち合い解消のプロセス自体は数年をかけて段階的に進められる見込みですが、初期の大規模な売出し発表時に見られたようなパニック的な急落が再現する可能性は低いと見られています。デンソー自身が積極的な自社株買いによる株数消却を進めており、需給悪化を相殺する体制が整っているためです。
Q2:デンソーの買い時はどのようなタイミングを見極めるべきですか?
A2:世界的な自動車販売台数の悲観論や、為替の急激な円高進行など、マクロ要因でセクター全体が売り込まれた局面が典型的な押し目買いの好機となります。また、配当利回りが過去のレンジの上限(3%台前半など)に近づいた局面は、下値支持線として機能しやすい傾向があります。
Q3:JASM(TSMC熊本工場)への出資はデンソーにどんな利益をもたらしますか?
A3:自動車の電動化と知能化に伴い、車載半導体の搭載数は劇的に増加しています。世界最高峰のファウンドリであるTSMCの生産ラインを優先的に確保できることは、将来の半導体不足による減産リスクをゼロに近づける決定的な競争優位性となります。
Q4:配当金は今後も増え続ける見込みがありますか?
A4:デンソーは株主還元の基本方針としてDOE(自己資本配当率)を導入しており、純利益の短期的な増減に配当が過度にい左右されにくい構造を採用しています。強固な自己資本を背景に、長期にわたって安定した増配傾向を続けており、今後も増配基調の継続が期待されています。
まとめ:激動のモビリティ変革期における賢い向き合い方
デンソーは今、トヨタグループの一員という枠組みを超え、真のグローバル・トップティアサプライヤーへと脱皮する歴史的な転換点に立っています。系列の株式売出しに端を発した株価の調整局面は、過度な懸念が先行した結果であり、冷静に財務諸表と事業戦略を紐解けば、その収益基盤と参入障壁は依然として強靭です。
HVの堅調な需要、次世代EV技術の蓄積、JASMとの半導体アライアンス、そしてSDVを見据えたソフトウェア体制の確立と、デンソーが打っている手は極めて論理的かつ前向きです。短期的な市場のノイズに惑わされず、中長期的なモビリティの未来を見据える投資家にとって、現在のデンソー株が示すバリュエーションは、資産形成の観点からじっくりと向き合う価値のある魅力的な水準に位置しています。 (出典: デンソー 株価 今後(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。