第3号被保険者とは?自己負担ゼロの罠と2026年廃止論の行方
「自分で保険料を1円も払っていないのに、将来年金がもらえる」——昭和の高度経済成長期に設計されたこの優遇制度が、2026年を迎えた現在、かつてない激変の波にさらされています。いわゆる「第3号被保険者」制度は、会社員や公務員に扶養される配偶者の年金受給権を守ってきた一方で、「不公平だ」「女性の就業を阻んでいる」という批判を長年浴び続けてきました。
政府が進める社会保険適用拡大のギアが一気に上がった2026年、現場では「手取りが逆転する年収の壁」に頭を抱えるパート労働者と、制度廃止・縮小議論の行方を注視する家庭の危機感が最高潮に達しています。なぜ保険料ゼロで年金が発生するのか、そして「第3号被保険者の廃止はいつからなのか」。本稿では、複雑怪奇な公的年金の仕組みを解剖し、後悔しないための防衛策を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:第3号被保険者は会社員・公務員の扶養配偶者を対象とし、保険料自己負担なしで老齢基礎年金の受給資格を得られる制度。
- 要点2:2026年現在の社会保険適用拡大により、企業規模要件の撤廃が進み、実質的な「第3号の段階的包囲網(縮小・フェードアウト)」が加速している。
- 要点3:将来もらえる年金額は満額でも月約6.8万円にとどまり、夫の定年退職や離婚時の手続き漏れによる無年金・未納リスクに注意が必要。
【2026年最新】第3号被保険者とは?自己負担ゼロの仕組みと国民年金3区分の違い
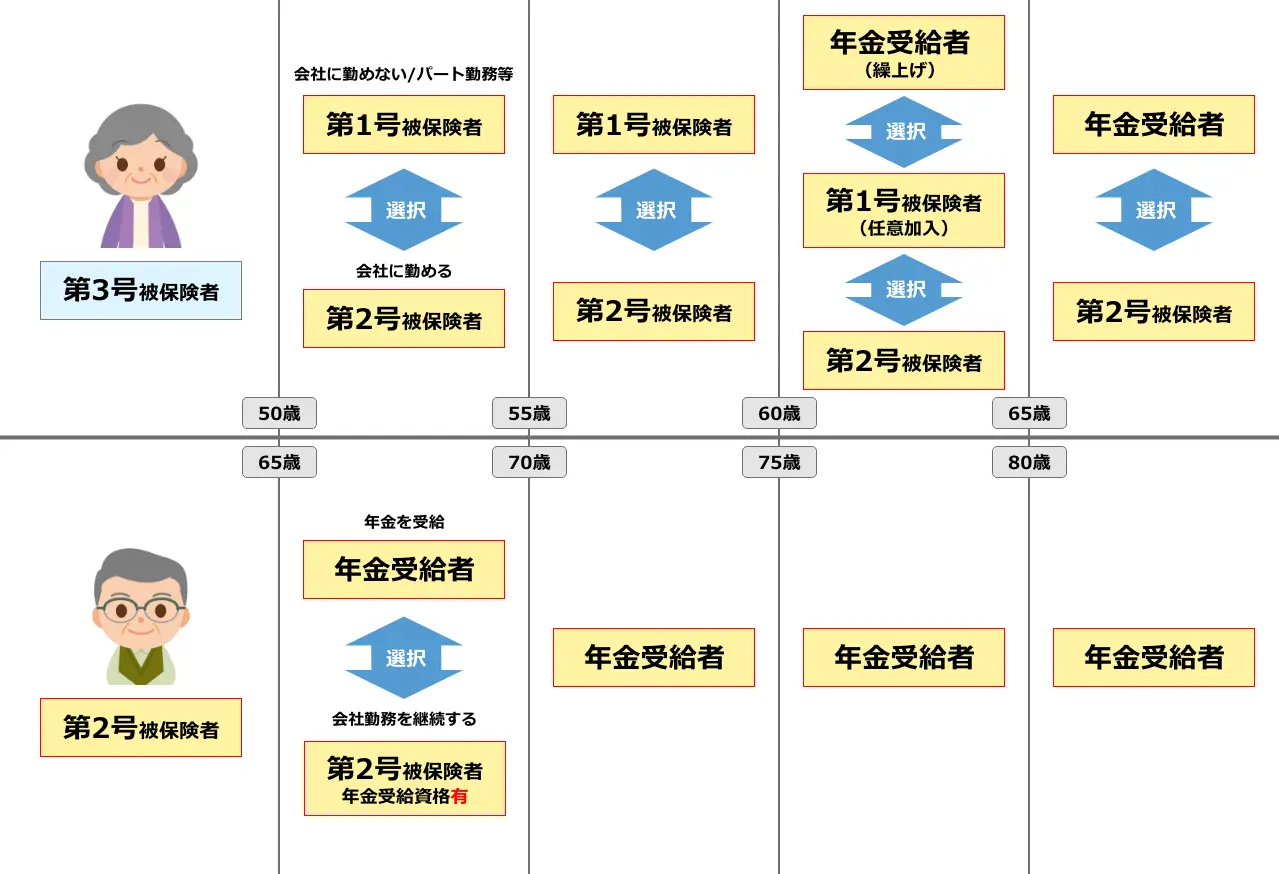
公的年金制度の基本を押さえる上で、避けて通れないのが「3つの被保険者区分」です。日本国内に住む20歳以上60歳未満のすべての人は、いずれかの種別に分類されます。
日本年金機構の規定によると、自営業者や農業者、フリーランス、学生、無職などが該当するのが「第1号被保険者」です。対して、民間企業に勤める会社員や公務員など、厚生年金保険や共済組合に加入して働く人々が「第2号被保険者」と呼ばれます。そして、この第2号被保険者に扶養されている20歳以上60歳未満の配偶者(いわゆる専業主婦・主夫やパート主婦など)が「第3号被保険者」に位置づけられています。
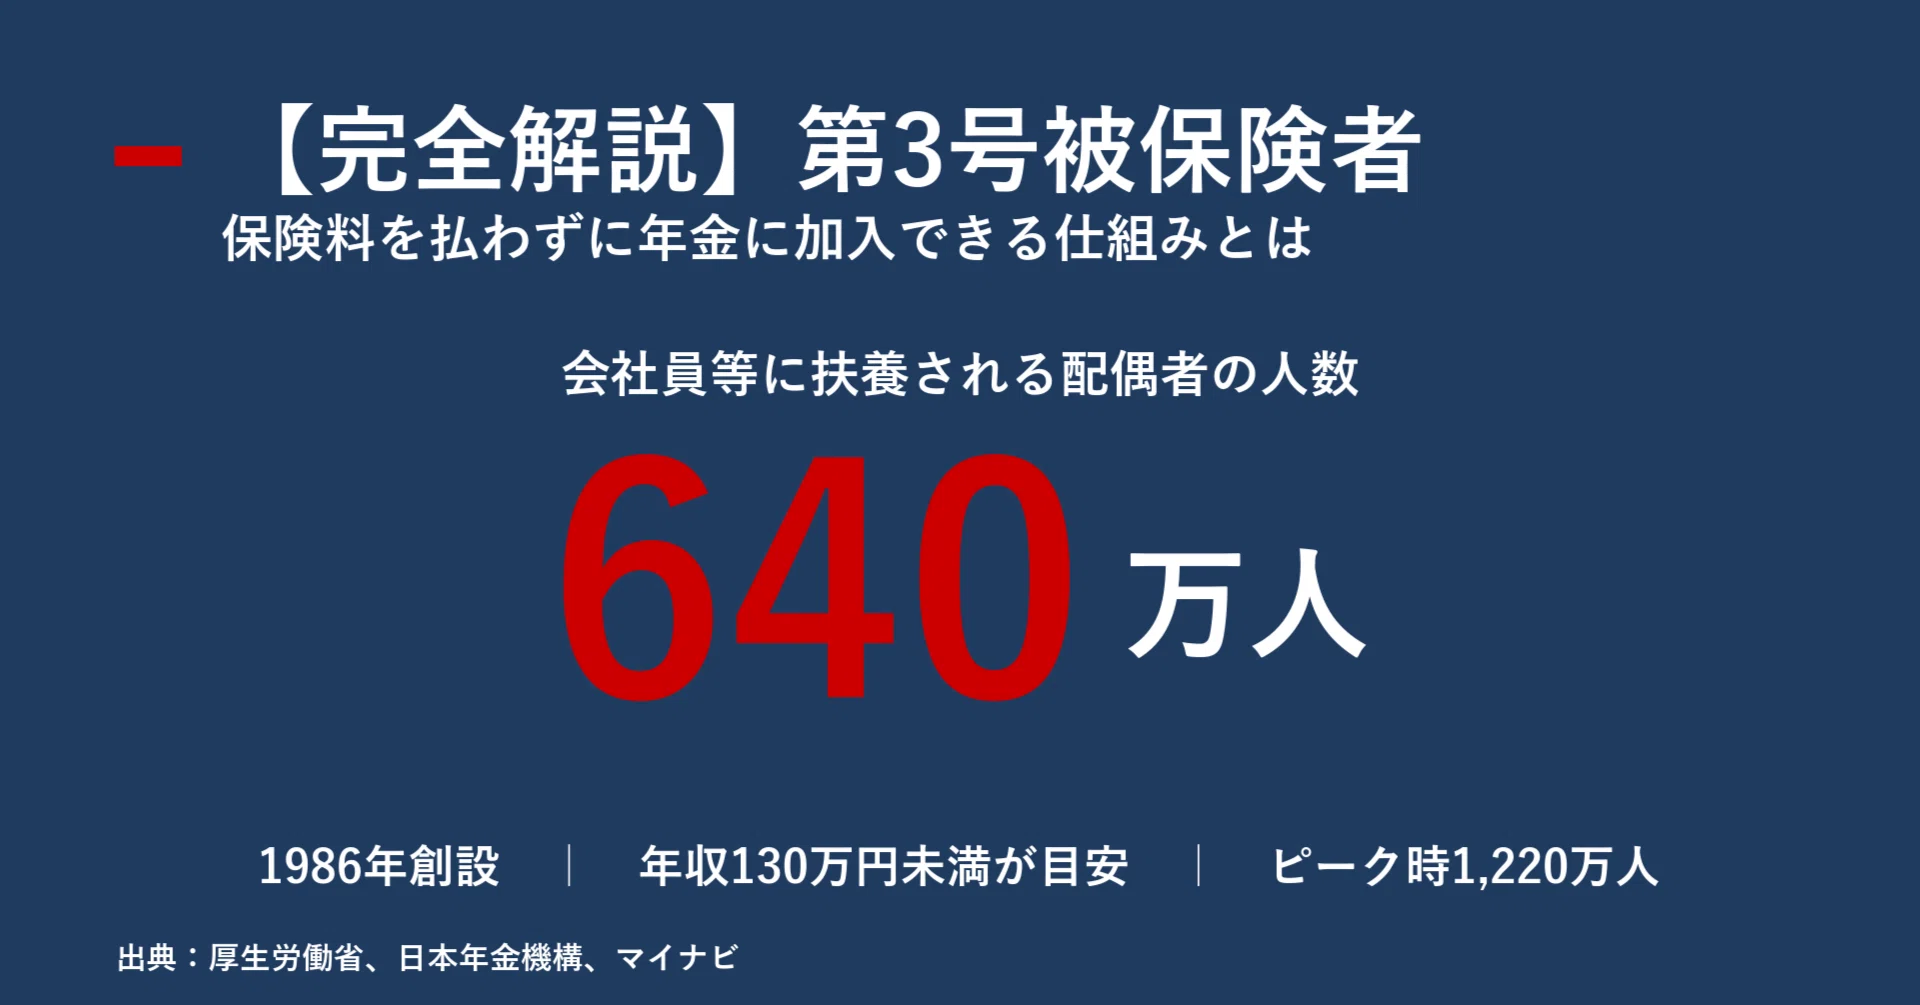
第3号被保険者として認定される条件は、大きく分けて2点です。「年間収入が130万円未満(公的年金や失業等給付を含む将来に向かっての年収見込み額)」であること、そして「配偶者の年収の2分の1未満であること」です。この基準を満たし、所定の届出を行うことで、第3号としての資格を得ることができます。
ここで多くの人が疑問を抱くのが、「なぜ自己負担ゼロで年金がもらえるのか」という点でしょう。種明かしをすれば、第3号被保険者の保険料は「免除」されているわけでも、税金から全額補填されているわけでもありません。配偶者が加入している厚生年金制度全体(第2号被保険者全体)が拠出金という形で一括負担している構造です。つまり、「夫の給与から天引きされている厚生年金保険料の中に、妻の国民年金保険料分も内包されている」という建前によって成り立っています。

【制度比較】国民年金第1号・第2号・第3号の違いと将来もらえる年金額
保険料の負担方法だけでなく、将来受け取れる年金額の設計にも決定的な違いが存在します。以下の比較表で、各区分の決定的な相違点を確認してみましょう。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 第1号被保険者 | 自営業・農業・フリーランス・無職など(20歳以上60歳未満) | 保険料は一律(月額約1.7万円台・毎年改定)を自己負担 | 納付の手間と未納リスクが常に付きまとう。将来受給は基礎年金のみ。 |
| 第2号被保険者 | 厚生年金適用事業所の会社員・公務員 | 給与の18.3%(労使折半のため自己負担は約9.15%) | 老齢基礎年金に加え「老齢厚生年金」が上乗せされ、将来の受給額は手厚い。 |
| 第3号被保険者 | 第2号被保険者に扶養される20歳以上60歳未満の配偶者 | 自己負担0円(年収130万円未満等の要件あり) | 目先の支出ゼロは魅力だが、将来受け取れるのは「基礎年金」のみという上限がある。 |
| 将来もらえる年金額 | 第3号期間満了時:老齢基礎年金のみ(満額で年約81.6万円、月約6.8万円水準) | 第2号(平均的会社員):基礎年金+厚生年金で月15万〜20万円前後 | 配偶者に先立たれた際、自身の単独年金だけでは生活維持が極めて厳しい構造。 |
上記の通り、第3号被保険者のメリットは「手出しの保険料がゼロで、将来老齢基礎年金がもらえる」という点に尽きます。しかし裏を返せば、「どれだけ長く第3号であっても、2階部分にあたる厚生年金は1円も積み上がらない」という決定的なデメリットを抱えています。
廃止はいつから?2026年社会保険適用拡大と年収の壁見直しの決定的な現場データ
「第3号被保険者はいつ廃止されるのか?」——この問いは、ネット上やパート現場で最も頻繁に飛び交う疑問の一つです。結論から言えば、2026年現在、制度そのものが法律で明日いきなりゼロになるという「即時全廃」の形は取られていません。その代わりに行われているのが、外堀を完全に埋める「事実上の包囲網(段階的解消)」です。
厚生労働省の審議会や2025年の制度改正プロセスを経て、政府は「社会保険適用拡大」の対象を段階的に広げてきました。かつては従業員501人以上の大企業に限られていた厚生年金の適用条件は、51人以上の企業へと引き下げられ、2026年には企業規模要件の撤廃に向けた見直しが加速しています。現在、以下の条件を満たす短時間労働者は、本人の意思にかかわらず第3号から外れ、勤務先の厚生年金(第2号)に加入する義務が生じます。
・週の所定労働時間が20時間以上であること
・月額賃金が8.8万円以上(年収約106万円以上)であること
・2か月を超える雇用の見込みがあること
・学生でないこと
これがいわゆる「106万円の壁」の正体です。そして、小規模事業所で働く人に対しても、依然として「130万円の壁」が立ちはだかります。年収が130万円に達した瞬間、配偶者の扶養から外れ、自分で国民年金(第1号)や国民健康保険の保険料を納めるか、勤務先で社会保険(第2号)に加入しなければなりません。
報道関係者や政策通の証言によれば、「第3号を一気に法律で廃止すれば、数十万人単位の主婦層からの反発が必至。だからこそ、社会保険の加入基準を引き下げることで、結果として第3号の枠内に留まれる人を極限まで減らしていく実質的フェードアウト政策が採られている」というのが霞が関の一致した見立てです。
【実態検証】利用者の生の声と現場目線で見えたリアル
制度が狭まる中で、実際の現場ではどのような混乱と葛藤が起きているのでしょうか。SNSや大手コミュニティサイト、パート労働者の相談窓口には、切実な生の声が日々寄せられています。
都内の食品スーパーで週4日勤務する40代女性は、取材に対してこう胸の内を明かします。
「時給が上がったのはありがたいのですが、計算すると106万円を超えてしまう。会社から『社保に入って週30時間働くか、シフトを削って壁の手前に抑えるか選んでほしい』と言われました。夫の扶養内で手取りを守りたいのに、働く時間を減らさざるを得ないのは本末転倒だと感じます」
知恵袋やX(旧Twitter)上でも、「社会保険料を引かれたら、月の手取りが1万5000円近く減ってしまった」「年収130万円の手前で仕事を断る同僚が多くて、11月や12月は人手不足でシフトが崩壊する」といった不満が日常茶飯事となっています。目先の手取り減少を極端に嫌い、「就業調整」を行う働き手が後を絶ちません。
しかし一方で、実際に第2号(厚生年金)へと切り替えた層からは、異なる意見も聞こえ始めます。
「最初は手取りが減ってショックでしたが、傷病手当金や出産手当金の対象になり、将来の年金試算額が月4万円以上増えることを知って安心しました。何より、夫の収入だけに依存しているという後ろめたさが消えたのは精神的に大きいです」
このように、目先の「キャッシュフローの減少」を恐れる心理と、長期的な「セーフティネットの獲得」を評価する視点の間で、現場の主婦・主夫層は激しく揺れ動いています。
一般に知られていない盲点とネットの誤解|定年退職・離婚・切り替え手続き
第3号被保険者には、ネット上の噂や誤認が放置されがちな重大な落とし穴がいくつも存在します。特に注意すべきは「扶養から外れる条件」と「届出の提出先」です。
盲点1:夫が60歳で定年退職した場合の「第1号への強制移行」
多くの家庭が見落とし、後から未納通知に青ざめるのが「配偶者の定年退職」です。例えば、夫が60歳で会社を定年退職し、妻が54歳だった場合。夫は厚生年金の被保険者資格を失う(再雇用で加入し続ける場合を除く)ため、妻は第2号の扶養から外れ、自動的に「第1号被保険者」へ切り替える義務が生じます。
第3号の資格喪失手続きは自動的には完了しません。夫の会社任せにせず、妻自身が市区町村の年金窓口へ行き、国民年金第1号への種別変更届を提出する必要があります。これを怠ると、最悪の場合「未納期間」となり、将来もらえる年金額が減額されたり、障害年金が受け取れなくなったりする恐れがあります。
盲点2:離婚時の「年金分割制度」の真実
「離婚すれば夫の厚生年金を半分もらえる」という言説がネット上で広く信じられていますが、ここにも正確な理解が必要です。分割されるのは「婚姻期間中の夫の厚生年金記録(報酬比例部分)」のみであり、夫が受け取る年金の全額が半分になるわけではありません。
第3号被保険者であった期間については、相手の合意がなくても請求できる「3号分割制度」が適用されますが、婚姻前の期間や将来退職後に発生する年金まではカバーされません。「離婚しても夫の年金で安泰」という甘い見通しは極めて危険です。
盲点3:手続きのルートと届出の提出先
第3号被保険者に関する各種申請(第3号被保険者関係届)の窓口は、どこにあるのでしょうか。
新しく第3号に加入する場合や配偶者が転職した場合は、「配偶者の勤務先事業主」を通じて日本年金機構(所轄の年金事務所)へ書類を提出します。市区町村の窓口ではありません。
一方、収入超過や離婚、配偶者の退職によって第3号の資格を失い、第1号になる場合は、「住所地の市区町村役場(国民年金担当窓口)」で本人が切り替え手続きを行う必要があります。この「入り口と出口で窓口が異なる」点が、手続き漏れを誘発する温床となっています。
【専門家視点】昭和の家族モデルから自立へ|社会構造と心理的リスクの分析
家族社会学の観点から見れば、第3号被保険者制度は1985(昭和60)年の年金法改正において、「夫が外で働き、妻が家を守る」という専業主婦世帯を標準家族と見なして創設された歴史的産物です。当時は主婦の内助の功を評価する先進的な福祉策でしたが、共働き世帯が専業主婦世帯の2倍以上に達した現代において、その構造的ひずみは隠せなくなっています。
心理学的な側面から見ると、第3号制度は時に家庭内における「経済的共依存」を固定化させるリスクを孕んでいます。家計の主導権を完全に配偶者に委ねることで、自分の年金記録や老後資金の現実から目を背けてしまう「心理的回避」が発生しやすいのです。夫婦間で健全なパートナーシップを築くためには、互いの経済的自立を意識し、健全な「心理的バウンダリー(境界線)」を保つことが欠かせません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
現状の制度環境を踏まえ、第3号被保険者として留まり続けるべき人と、早期に自ら社会保険へ加入(第2号へシフト)すべき人の境界線は明確です。
▼第3号被保険者を維持すべき人:
・未就学児の育児や重度の家族介護を担っており、物理的に週20時間以上の労働が困難な人
・配偶者の収入が極めて潤沢であり、かつ私的年金や個人資産で老後資金の防衛が完結している人
・自身の健康上の理由から、短時間・低負荷の就労にとどめる必要がある人
▼早期に厚生年金(第2号)への切り替えを検討すべき人:
・子育てが一段落し、労働時間を延ばす余力がある人
・将来の老後資金に不安があり、月6万円台の基礎年金だけでは生活破綻のリスクが高い人
・病気やケガによる休業リスクに備え、傷病手当金などの所得保障を確保したい人
・キャリアの中断を解消し、長期的な生涯賃金を底上げしたい人
「手取りが数万円減るから」という目先の損得勘定だけで就業調整を続けることは、将来受け取る数十万円単位の年金上乗せ分と傷病時の保障を放棄していることと同義です。2026年以降の社会において、第3号被保険者は「恒久的なシェルター」ではなく、「一時的な待避所」として捉え直す必要があります。
【第 三 号 被 保険 者 と は】に関するよくある質問(FAQ)
Q1:パートの年収が繁忙期の一時的な残業で130万円を超えたら、即座に第3号から外れますか?
A1:一時的な事情による増収であれば、直ちに扶養から外されるとは限りません。政府の「年収の壁・支援強化パッケージ」により、事業主が「一時的な収入変動である」旨の証明書を提出することで、連続2年までは引き続き配偶者の扶養(第3号)に留まることが可能な特例措置が運用されています。ただし、恒久的な時給アップや契約労働時間の増加による超過は対象外となるため、勤務先の社会保険担当者への事前確認が不可欠です。
Q2:会社員の夫が60歳で定年退職し、再雇用されずに年金生活に入ります。妻が56歳の場合、手続きはどうなりますか?
A2:夫が厚生年金被保険者(第2号)でなくなるため、妻は第3号被保険者の資格を喪失します。妻自身が60歳に達するまでの残り4年間は、国民年金「第1号被保険者」として自分で毎月の保険料を納める義務が生じます。退職後14日以内に、お住まいの市区町村窓口で第3号から第1号への種別変更手続きを行ってください。
Q3:離婚した場合、相手の年金を半分分けてもらう手続きはどこで行いますか?
A3:年金事務所(日本年金機構)で「年金分割の請求手続」を行います。婚姻期間中の第3号被保険者期間については、元配偶者の合意がなくても請求できる「3号分割」が適用されます。ただし、請求期限は原則として「離婚が成立した日の翌日から起算して2年以内」と法律で厳格に定められています。期限を1日でも過ぎると権利が消滅するため、離婚成立後は速やかに手続きを進める必要があります。
まとめ:今後の動向と失敗しないための判断基準
第3号被保険者制度は、高度経済成長期の日本社会を支えた功労者である一方、少子高齢化と共働きが標準となった現代においては、構造的な寿命を迎えつつあります。2026年の法制度改定や適用拡大の流れが示す通り、国は「扶養の壁」を意識させずに誰もが厚生年金に加入できる環境作りへと舵を切っています。
「自己負担ゼロ」という甘美な言葉の裏には、老齢基礎年金のみという給付水準の低さや、制度改正による手取り急減の脆弱性が潜んでいます。重要なのは、目先の106万・130万円という数字に振り回されて思考停止に陥るのではなく、家族全体のライフプランと老後の受給額を見据えた「長期的な出口戦略」を描くことです。自分自身の保障とキャリアを守るため、今一度働き方と年金加入のバランスを主体的に見直す時期が来ています。 (出典: 第 三 号 被 保険 者 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。