個人向け国債の金利上昇は本物か?変動10年の推移と買い時を徹底検証
日本銀行による長年のマイナス金利政策が幕を閉じ、段階的な利上げ路線へと舵が切られたことで、国内のマネー環境はかつてない地殻変動を迎えています。長らく「超低金利の冬の時代」に置かれていた預貯金の利率がじわりと動き出す中、メガバンクの普通預金や定期預金に預けっぱなしだった個人の余剰資金の新たな受け皿として、財務省の発行する「個人向け国債」が脚光を浴びています。
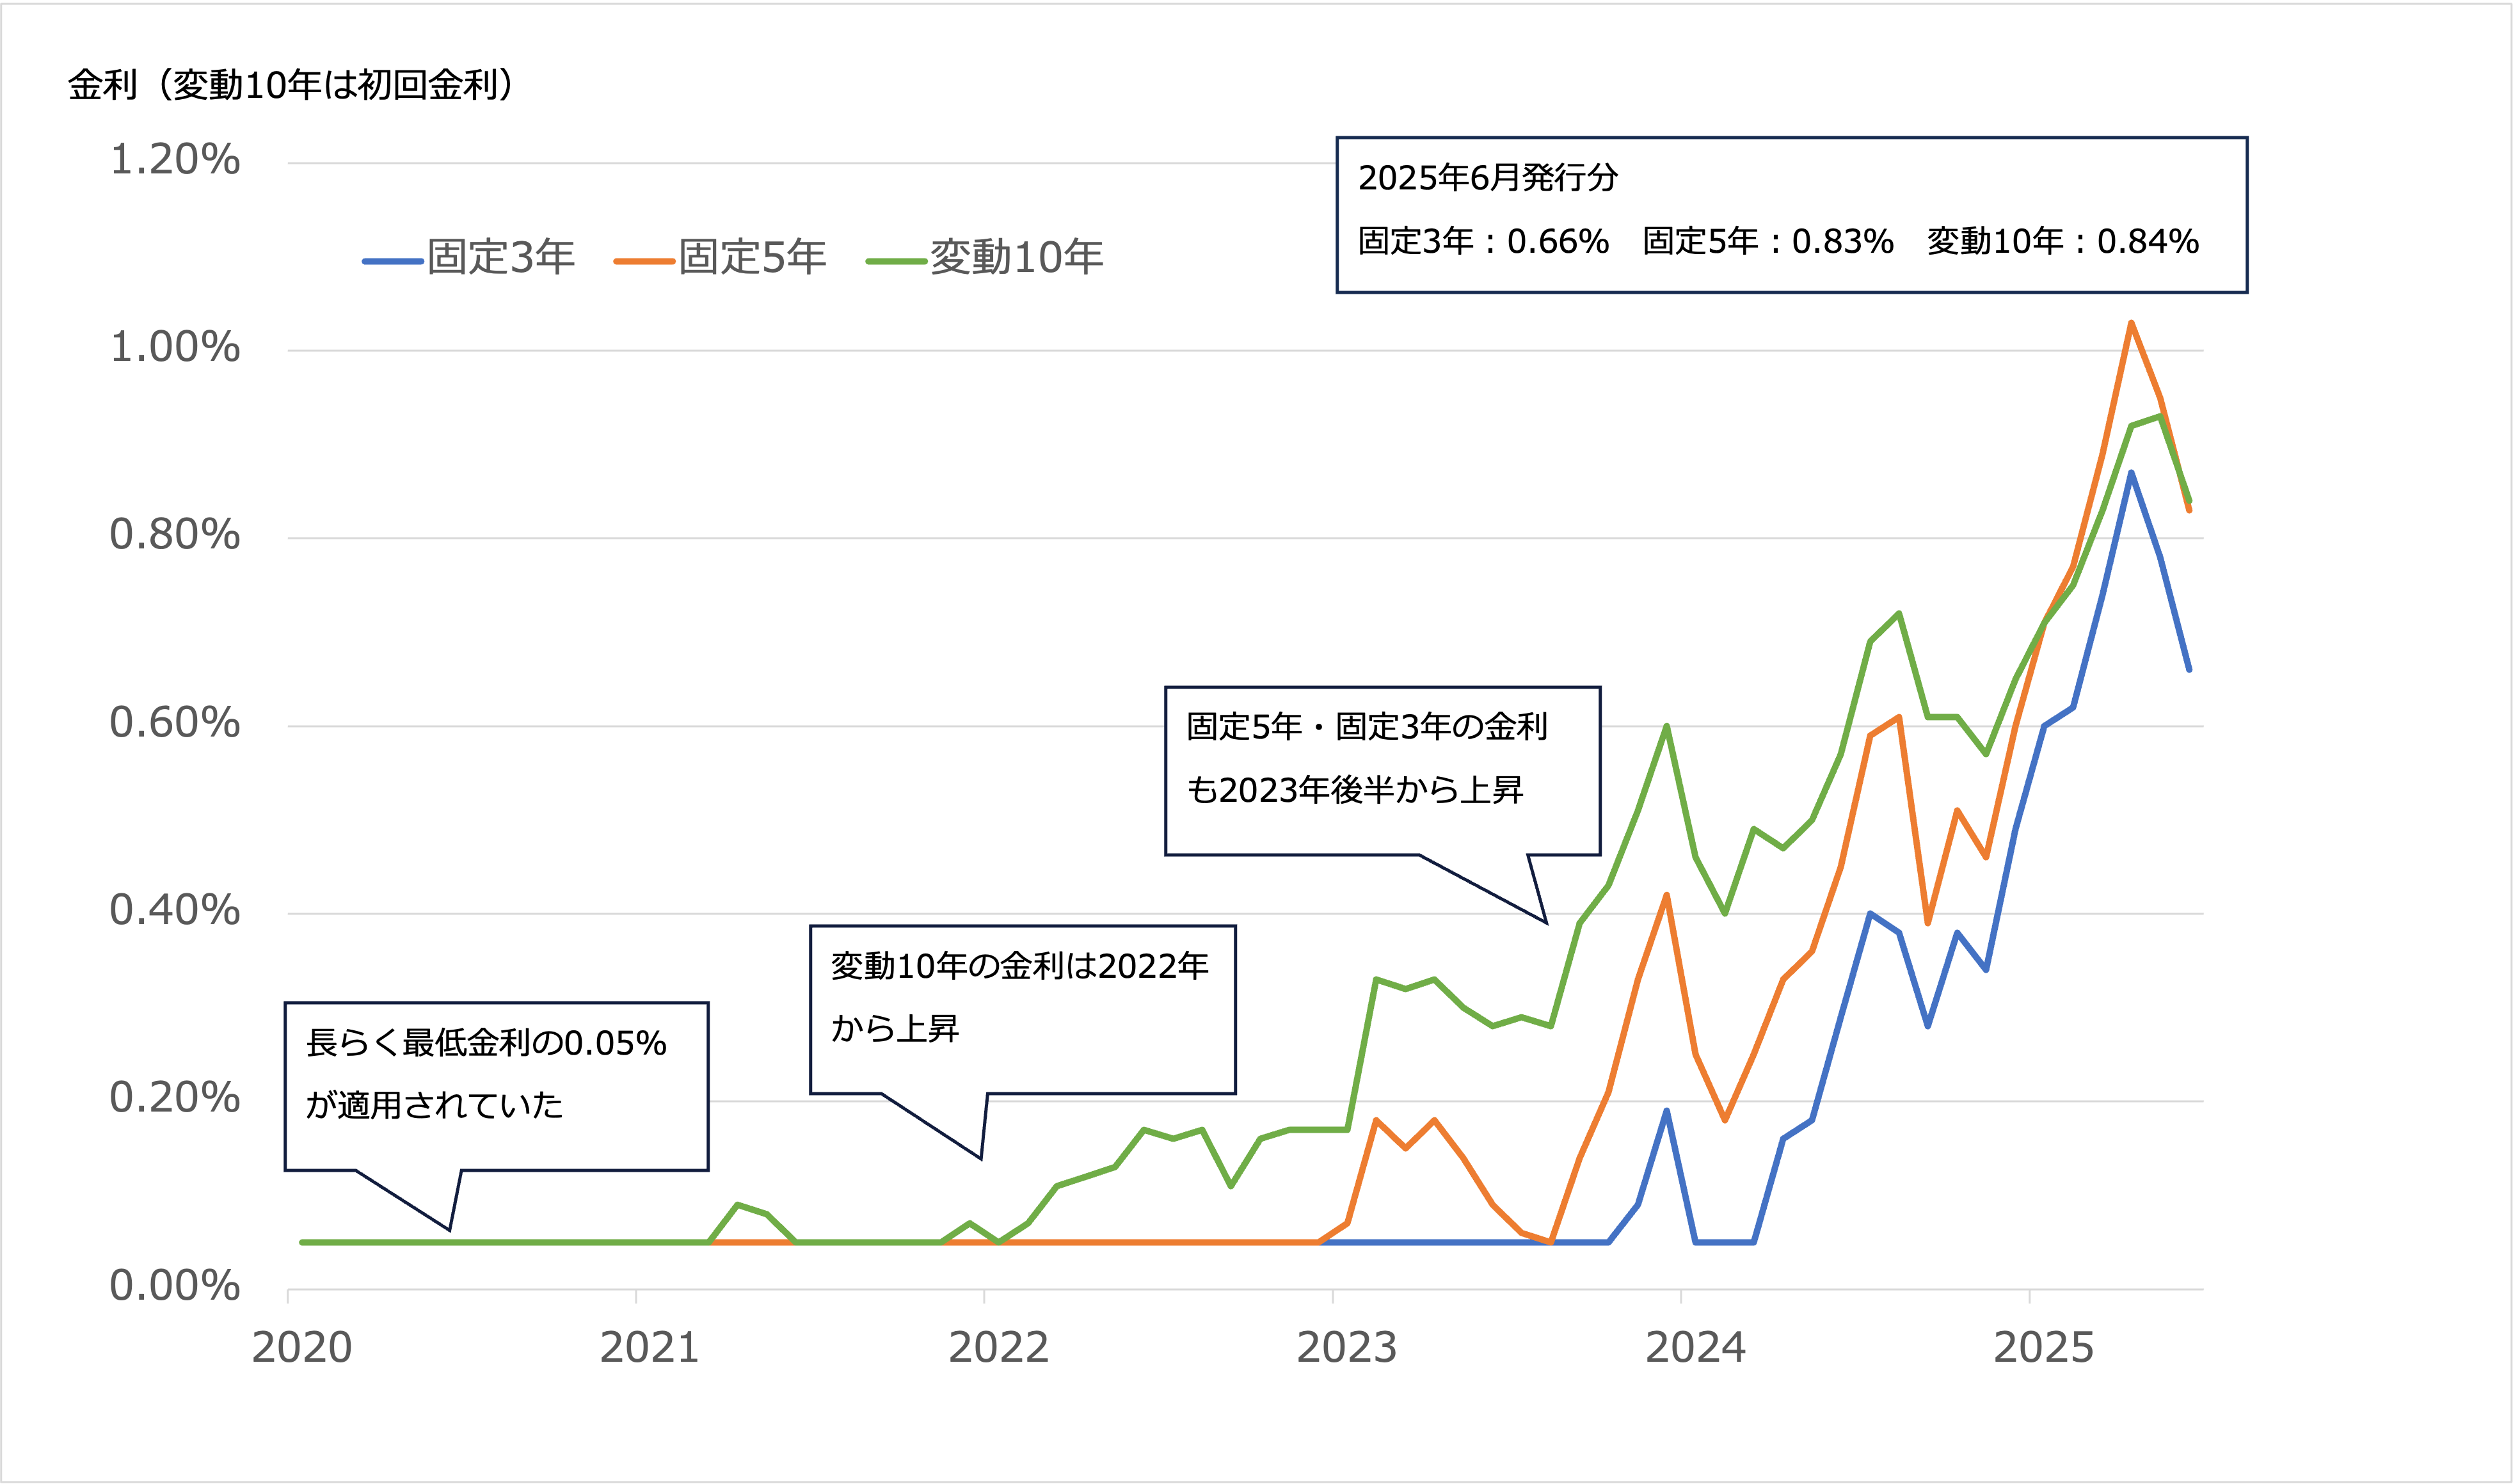
かつては最低保証金利である年0.05%に張り付いていた利回りも、足元では目を見張る水準へと回復を見せています。物価高が家計を圧迫する2026年の現在、資産価値をインフレから守る防衛手段として「個人向け国債の金利」はどう評価すべきなのか。定期預金との損得勘定、元本割れリスクの有無、そして後悔しない「買い時」の判断基準に至るまで、金融市場の第一線で取材を重ねる編集部が徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ方針を背景に長期金利が上昇し、個人向け国債「変動10年」の利率はかつての0.05%から大幅に回復している。
- 要点2:元本割れリスクは名目上ゼロであり、1年経過後はペナルティ(直前2回分の利子相当額×0.79685)のみで額面での中途換金が可能。
- 要点3:今後のさらなる利上げ局面を考慮すると「変動10年」を時間分散で買い進めるのが最も合理的であり、ネット証券のキャンペーン活用がお得度を高める。
【2026年最新】個人向け国債の金利が上昇傾向にある真相と発行条件
財務省が毎月募集を行っている個人向け国債の利率が跳ね上がっている背景には、日銀が進める金融正常化(政策金利の引き上げ)があります。金融機関の関係筋が「預金者の関心はリスク資産から確実な金利収入へと回帰しつつある」と語る通り、安全資産をめぐる資金移動が加速しています。
個人向け国債には「変動10年」「固定5年」「固定3年」の3タイプが存在しますが、金利上昇の恩恵をダイレクトに受けているのが「変動10年」です。その適用利率は、市場の10年物国債利回り(基準金利)に「0.66」を掛け合わせた値として決定されます。市場金利が上がれば半年ごとに受け取る利息も自動的に引き上げられる設計になっており、インフレと金利上昇が同時進行する経済下で極めて有利な特性を持っています。
さらに見逃せないのが、法律によって定められた最低保証金利0.05%(年率)のセーフティネットです。万が一、将来再び想定外のショックで金利が急低下しても、利回りが0.05%を下回ることはありません。財務省の公式資料にも明記されているこの仕組みこそが、下値を鉄壁にガードしながら上値の上昇トレンドだけを取り込む「非対称な有利さ」を担保しています。

個人向け国債「変動10年」の金利推移とシミュレーション利回り
金利が低迷していた時期と現在では、得られるリターンにどれほどの差が生まれているのでしょうか。過去から2026年に至る金利推移を振り返ると、その落差は歴然です。2020年代前半までは、市場金利に0.66を掛けても計算結果が0.05%を下回っていたため、何年にもわたって「最低保証金利0.05%」が適用され続けていました。しかし、日銀の政策修正に伴い長期金利が1%台に乗ると、変動10年の初回適用利率は一気に0.6%〜0.8%超へと急騰しました。
具体的な元本額をもとに、年利0.70%(税引前)で運用できた場合の年間利回りを試算(シミュレーション)してみます。なお、受取利息には一律20.315%(所得税・復興特別所得税15.315%、住民税5%)が源泉徴収されます。
【元本別・年間受取利息の試算(年0.70%想定)】
・元本100万円:税引前 7,000円/税引後 約5,578円
・元本500万円:税引前 35,000円/税引後 約27,890円
・元本1,000万円:税引前 70,000円/税引後 約55,780円
かつて0.05%時代には1,000万円を預けても年間約3,984円(税引後)しか手元に残らなかったことを思えば、受け取れるインカムゲインは10倍以上に膨らんでいます。「無リスクの置き場としてここまで手取りが増えるなら十分実用に耐える」という家計層の実感が、購入申し込みの急増を裏付けています。
【徹底比較】定期預金と個人向け国債はどっちがお得?リスクとリターン
多くの生活者が直面する最大の疑問が、「銀行の定期預金と個人向け国債のどちらにお金を預けるべきか」という点です。金融庁やメガバンクが金利を引き上げる中、それぞれの特性を網羅的に比較した客観データから優劣を整理します。
| 項目 | 個人向け国債(変動10年) | メガバンク定期預金(5年・10年) | 編集部の見解・評価 |
|---|---|---|---|
| 適用利率の追従性 | 半年ごとに市場金利に連動して改定 | 預入時の固定金利が満期まで適用 | 国債が圧倒的に優位。利上げ局面で固定預金は実質目減りする。 |
| 元本保証の仕組み | 日本国政府が額面金額の償還を保証 | 預金保険機構(ペイオフ1金融機関1,000万円+利息) | 1,000万円超の多額資金を1口座で安全運用するなら国債が簡便。 |
| 中途解約の条件 | 第2回利子支払日(発行後1年)から可能 | 原則いつでも解約可能 | 急な出費への流動性は定期預金が勝るが、1年間寝かせられるなら国債。 |
| 中途解約時のペナルティ | 直前2回分の各利子相当額×0.79685を差引 | 中途解約利率(普通預金並み)へ遡及引き下げ | どちらも元本割れはしない。国債は過去の利益を一部返すだけ。 |
| 付加的なメリット | 主要証券各社の現金還元キャンペーンあり | 提唱サービス連携やポイント付与など一部のみ | 証券会社の購入キャンペーンを併用することで実質利回りを底上げ可能。 |
結論として、向こう数年でさらなる利上げが予想される市場環境においては、「変動10年」が定期預金を明確に上回る選択肢となります。定期預金で金利を長期固定してしまうと、その後に銀行が金利を引き上げても恩恵を受けられず、実質的な「機会損失」を抱えることになるからです。
【実態検証】投資家の生の声とキャンペーン比較で見えたリアル
SNSや大手コミュニティ、投資座談会で飛び交う一般投資家のリアルな声を拾うと、以前の冷淡なムードから一変した熱気が確認できます。「新NISAのオルカンやS&P500を満額埋めた後の無リスク資産置き場として、個人向け国債一択になった」「普通預金に数百万円置くくらいなら、毎月国債を積み立てる方が賢い」といった意見が主流を占めています。
現場の実態として特に注目されているのが、ネット証券各社が展開する購入キャンペーンの存在です。SBI証券や楽天証券、マネックス証券、大和コネクト証券などの主要取扱機関では、毎月の国債募集期間に合わせて「キャッシュバックキャンペーン」が定常化しています。購入金額50万円〜100万円ごとに現金が還元され、数千万円単位の大口になれば十数万円相当のキャッシュバックが得られるケースも珍しくありません。
「大手メガバンクの店頭窓口で勧められてそのまま買ったが、ネット証券で買えばキャッシュバックがあったことを後から知って激しく後悔した」という投資ブロガーの手記も散見されます。窓口での対面相談にこだわらないのであれば、ネット証券を通じてエントリーし、初年度の実質利回りをブーストさせるのが現代のスタンダードな戦術です。
一般に知られていない盲点とネットの誤解|元本割れリスクと中途換金ペナルティ
ネット上のQ&Aサイトや知恵袋などでは、国債に対する初歩的な誤解や根拠のない不安が今なお流布しています。ここでは取材で判明した「3大誤解」の真相を暴きます。
誤解①:「国債は金利が上がると価格が暴落して元本割れするのではないか?」
これは一般の市場で売買される「新発国債・既発国債(公募利付国債)」の仕組みと混同した典型的な間違いです。市場流通する一般国債は金利上昇時に債券価格が下落するため、途中売却で元本割れが発生します。しかし、「個人向け国債」は市場で売買される商品ではなく、国が額面(100円につき100円)で買い取ることを法律で義務付けています。発行体が日本国政府である以上、国が破綻しない限り名目元本割れは絶対に起きません。
誤解②:「中途換金ペナルティで元本が削られて損をするのではないか?」
発行から1年が経過すれば、いつでも1万円単位で中途換金が可能です。その際、「直前2回分の各利子(税引前)相当額 × 0.79685」が差し引かれますが、これは「直近1年間に受け取った利息を返還する」だけの計算式です。どれだけ早期に解約しても投資した元本そのものが毀損されることはなく、最低でも投資元本全額が必ず手元に戻ります。
誤解③:「10年間資金が完全にロックされるのではないか?」
名前に「10年」と付いているため長期固定を連想しがちですが、実質的には「1年間の据置期間さえ過ぎれば、いつでもペナルティ軽微で換金できる自由度の高い貯蓄型商品」です。この流動性の高さを正しく認識していない人が依然として多いのが実情です。

【プロの結論】資産防衛の心理学とおすすめできる人・慎重になるべき人の判断基準
行動経済学の観点から見ると、人間は「得をすること」よりも「損をすること」に約2倍の精神的苦痛を感じる(プロスペクト理論の損失回避性)とされています。株式市場が高値圏で乱高下を繰り返す中、元本保証のないリスク資産だけに全財産を投じることは、投資初心者に過度なストレスを与え、狼狽売り(安値での投げ売り)を誘発する温床となります。
個人向け国債は、ポートフォリオにおける「メンタルアカウンティング(心の会計)の絶対防衛ライン」として機能します。どれほど世界経済が揺らごうとも、元本が1円も減らず、半年ごとに着実に現金収入を生み出す基盤があるからこそ、新NISAなどでのリスクテイクが健全に持続できるのです。
【個人向け国債が強くおすすめできる人】
・数年以内に使う予定がある(教育資金、住宅購入の頭金、納税資金など)まとまったお金の置き場を探している人
・預金保険の1,000万円上限を超えており、銀行破綻時のリスクを分散させたい人
・新NISAを既に活用しており、現金比率(ディフェンシブ資産)を高めたい投資家
・利上げ局面の恩恵を取りこぼさず、確実に金利上昇に追従したい人
【購入に慎重になるべき人・向いていない人】
・1年未満で使うことが確定している資金を預けたい人(1年間は換金不可のため普通預金が無難)
・株式並みの年利3〜7%といった高いキャピタルゲインを期待している人
・年間数%以上の激しいインフレに対して、利回り単体で完全に打ち勝ちたい人(インフレ率が国債金利を上回れば、実質購買力は低下するため株式や不動産との併用が必須)
「買い時はいつか」という問いに対する金融工学的な回答は明白です。変動10年は将来の金利上昇に合わせて利率が自動改定されるため、「金利が上がりきるのを待ってから買う」必要は一切ありません。余剰資金があるなら、今すぐ買い始めて金利上昇の階段を共に上がっていく「時間分散(分割購入)」が最も合理的です。
【個人向け国債の金利】に関するよくある質問(FAQ)
Q1:もし将来、日本が再びデフレに戻って利下げされたら利息はどうなりますか?
A1:変動10年の利率は市場金利に連動して下がりますが、どれだけ市場金利が暴落・マイナス化しても年0.05%の「最低保証金利」が適用されます。銀行預金のようにゼロ近くまで沈むことはあっても、0.05%を下回ることは法的にありません。
Q2:固定3年や固定5年と迷っています。変動10年を選ぶべき理由は?
A2:日銀が政策金利を引き上げるフェーズでは、固定金利を選んでしまうと将来の金利上昇メリットを放棄することになります。途中解約のペナルティもほぼ同等であるため、現在の経済環境では半年ごとに利率が見直される「変動10年」を選ぶのが定石です。
Q3:購入する窓口はどこが最も有利ですか?
A3:どの金融機関で購入しても国債自体の発行条件や利回りは寸分違わず同一ですが、SBI証券や楽天証券などの大手ネット証券を選ぶのが最もお得です。購入金額に応じた現金還元キャンペーンが頻繁に開催されており、銀行窓口で購入するよりもキャッシュバックの分だけ実質手取りが多くなります。
まとめ:2026年の金利ある世界を生き抜く賢い資産選択
長年にわたる「ゼロ金利の呪縛」から解き放たれ、日本経済は「金利ある世界」を取り戻しました。メガバンクの金庫に無防備にお金を眠らせておくこと自体が、インフレ下では実質的な資産の目減りを招くリスキーな行為となりつつあります。
財務省の個人向け国債「変動10年」は、国家による元本保証という最高峰の安全性を堅持しながら、世の中の金利上昇にしっかり食らいつく機動性を備えています。虎の子の防衛資金を守りながら、無理のない範囲で金利の果実を収穫していく――。キャンペーンを賢く見極め、時間分散を意識しながらポートフォリオの強固なアンカー(錨)として組み入れることが、2026年を賢明に生き抜く家計の最適解と言えます。 (出典: 個人 向け 国債 金利(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。