130万の壁で手取り急減?2026年制度改正と損しない働き方
最低賃金の引き上げが全国で進むなか、パートやアルバイトで働く現場から悲痛な叫びが上がっています。時給が上がったことで、皮肉にも労働時間を減らさなければならず、年末が近づくたびにシフトを削る「就労調整」が各地で常態化しているためです。
なかでも多くの働き手を悩ませているのが、配偶者などの健康保険や年金の扶養から外れる境界線、いわゆる「130万の壁」です。制度の仕組みを正確に把握していないと、わずか数千円多く稼いだだけで手取り収入が年間十数万円から二十数万円も吹き飛ぶ事態に陥ります。2026年を迎え、年金制度抜本改革の議論が佳境を迎える今、私たちが取るべき自衛策と賢い働き方の境界線を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収130万円に達すると配偶者の社会保険上の扶養から完全に外れ、自身で年間約20万〜27万円の保険料を負担するため大幅な手取り激減が発生する。
- 要点2:106万の壁との違いは「勤務先規模に関係なく全労働者に一律適用される点」であり、月収基準(10万8,334円未満)や交通費の算入ルールにも注意が必要となる。
- 要点3:2026年の制度改正議論により壁自体の撤廃・見直しが進むなか、手取り逆転を回避するには「129万円以下に抑える」か「160万円以上を目指してキャリアを広げる」かの明確な二者択一が求められる。
【真相解明】130万の壁を超えると手取りはいくら減る?大損の仕組みを暴く
「少しシフトを増やして年収131万円になったら、手元に残るお金が去年より20万円以上も減ってしまった」――こうした相談がファイナンシャルプランナーや税理士のもとに後を絶ちません。これこそが、俗に「働き損ゾーン」と呼ばれる手取り逆転現象の正体です。
130万円という境界線は、税金ではなく130万の壁 社会保険上の扶養を失う基準を指します。年収が130万円未満であれば、配偶者が加入する被用者保険(健康保険・厚生年金)の被扶養者(国民年金第3号被保険者)として扱われるため、自身で健康保険料や年金保険料を支払う義務はありません。保険料負担ゼロのまま、将来の基礎年金受給権と現行の医療給付が保障されている状態です。
しかし、年収が130万円に達した瞬間、この扶養の傘から強制的に外されます。勤務先で社会保険に加入できない場合は、自ら居住地の自治体で国民健康保険および国民年金へ加入しなければなりません。国民年金保険料だけでも月額1万7,000円前後(年額約20万円)に上り、さらに前年所得に応じた国民健康保険料が加算されます。結果として、130万の壁 超えたらいくら引かれるのかという問いへの現実的な回答は、「年間で約20万円から27万円前後の手取り減少」となります。
額面で130万円を稼いだ人の実際の手取り額が約103万円前後にまで急激に落ち込む一方、129万円に抑えて働いていた人の手取りは約124万円前後を維持します。つまり、額面で1万〜2万円余分に稼いだ結果、パート 働き損 理由の根幹である「20万円以上の手取り逆転」という理不尽な崖から突き落とされるのが、この制度の恐ろしさです。
106万の壁と130万の壁の違いとは?社会保険上の扶養から外れる条件を整理
現場の混乱を招いている大きな要因が、メディアで頻繁に取り沙汰される「106万の壁」との混同です。両者の性質は似て非なるものであり、適用される基準を正確に切り分けて理解しておく必要があります。
いわゆる「106万円の壁」は、特定の条件を満たす事業所で働く短時間労働者が、勤務先の厚生年金 健康保険 加入条件に合致することによって発生する壁です。具体的には、以下の要件をすべて満たした場合に社会保険への加入が義務付けられます。
- 週の所定労働時間が20時間以上であること
- 月額賃金が8万8,000円以上(年収約106万円以上)であること
- 2か月を超える雇用の見込みがあること
- 学生でないこと(休学中や夜間部等を除く)
- 従業員数51人以上の企業(※段階的拡大中)に勤務していること
一方で「130万の壁」には、企業規模の限定が一切ありません。従業員数数名の個人商店や小規模クリニック、飲食店などで働いていようと、あらゆるパート・アルバイト労働者に一律で立ちはだかります。106万の壁と130万の壁の違いを簡潔に表現するならば、「大企業・中堅企業で社会保険に加入させられる基準」が106万円であり、「企業規模を問わず、家族の扶養から完全に追い出される最終防衛ライン」が130万円です。
さらに見落としがちな盲点として、交通費の扱いの差異が挙げられます。106万円の壁(月額8万8,000円判定)では通勤手当や精皆勤手当、家族手当は除外して計算されますが、130万円の壁の判定においては「通勤手当等の非課税交通費も含めた総支給額」で判定する健康保険組合が大半を占めます。遠方から交通費を支給されて通勤しているパート従業員は、基本給ベースで130万円に達していなくとも、交通費合算で壁を突破して扶養取り消しを宣告されるケースがあるため、細心の注意を払わなければなりません。
【徹底比較】手取りシミュレーション表で見る「働き損」ゾーンと逆転ライン
実際に年収額が変わることで、税金や社会保険料の負担、そして最終的な手取り額はどう推移するのでしょうか。配偶者(会社員・年収500万円)の扶養に入っているパート勤務者(40歳以上、介護保険料対象)をモデルケースとし、試算データを以下の比較表にまとめました。
| 年収区分(総支給額) | 社会保険料負担の有無 | 概算年間手取り額 | 編集部の実態分析・評価 |
|---|---|---|---|
| 年収 103万円 | なし(扶養内) | 約103万円 | 所得税・住民税の非課税または最小限。手取り率はほぼ100%をキープ。 |
| 年収 129万円 | なし(扶養内上限) | 約124万円 | 扶養内で最も効率よく手取りを最大化できる「安全限界値」。所得税等で約5万円減。 |
| 年収 130万円 | あり(自身で加入) | 約103万円〜105万円 | 【激減ゾーン】社会保険料が年約20万〜25万円発生。129万円時より手取りが約20万円下がる。 |
| 年収 140万円 | あり(自身で加入) | 約112万円 | まだ129万円稼いでいたときの手取り水準(124万円)に届かず、働き損が継続。 |
| 年収 160万円 | あり(自身で加入) | 約126万円〜128万円 | 【損益分岐点】年収129万円の手取りをようやくクリア。ここを超えると働いた分だけ手元に残る。 |
この試算表が如実に示す通り、額面年収が130万円に達した瞬間、130万の壁 手取り逆転の崖が現れます。手取り額は一気に103万円台に落ち込み、年収129万円で働いていた頃と比べて労働時間は増えているのに手取りが20万円近く目減りします。
この「働き損」を抜け出し、以前の手取り(124万円前後)を取り戻すための損益分岐点は年収155万〜160万円程度です。つまり、壁を超える覚悟を決めるなら、中途半端に135万円や140万円で着地させるのではなく、一気に160万円以上稼ぎ切る働き方にシフトしなければ、時間と労力を社会保険料の支払いに吸い取られる結果になります。

【実態検証】「シフトを削るしかない」現場の悲痛な声と2年特例の落とし穴
取材班が都内の大手スーパーや物流拠点で働くパート勤務者に聞き取り調査を行ったところ、誰もが口を揃えて語ったのは「働きたいのに働けない」という強烈な葛藤でした。
郊外の食品スーパーに10年勤める40代女性は、疲弊した表情でこう明かします。「時給が改定されて1,150円に上がった時は喜びましたが、すぐに店長から『このままだと11月で130万円超えちゃうから、12月はシフトを週2日に減らしてね』と言われました。年末の繁忙期で人手不足なのに、みんな一斉にシフトを削るため、職場は毎年大混乱です。稼ぎたい意欲はあるのに、制度のせいでブレーキを踏まされるのは本当に悔しいです」
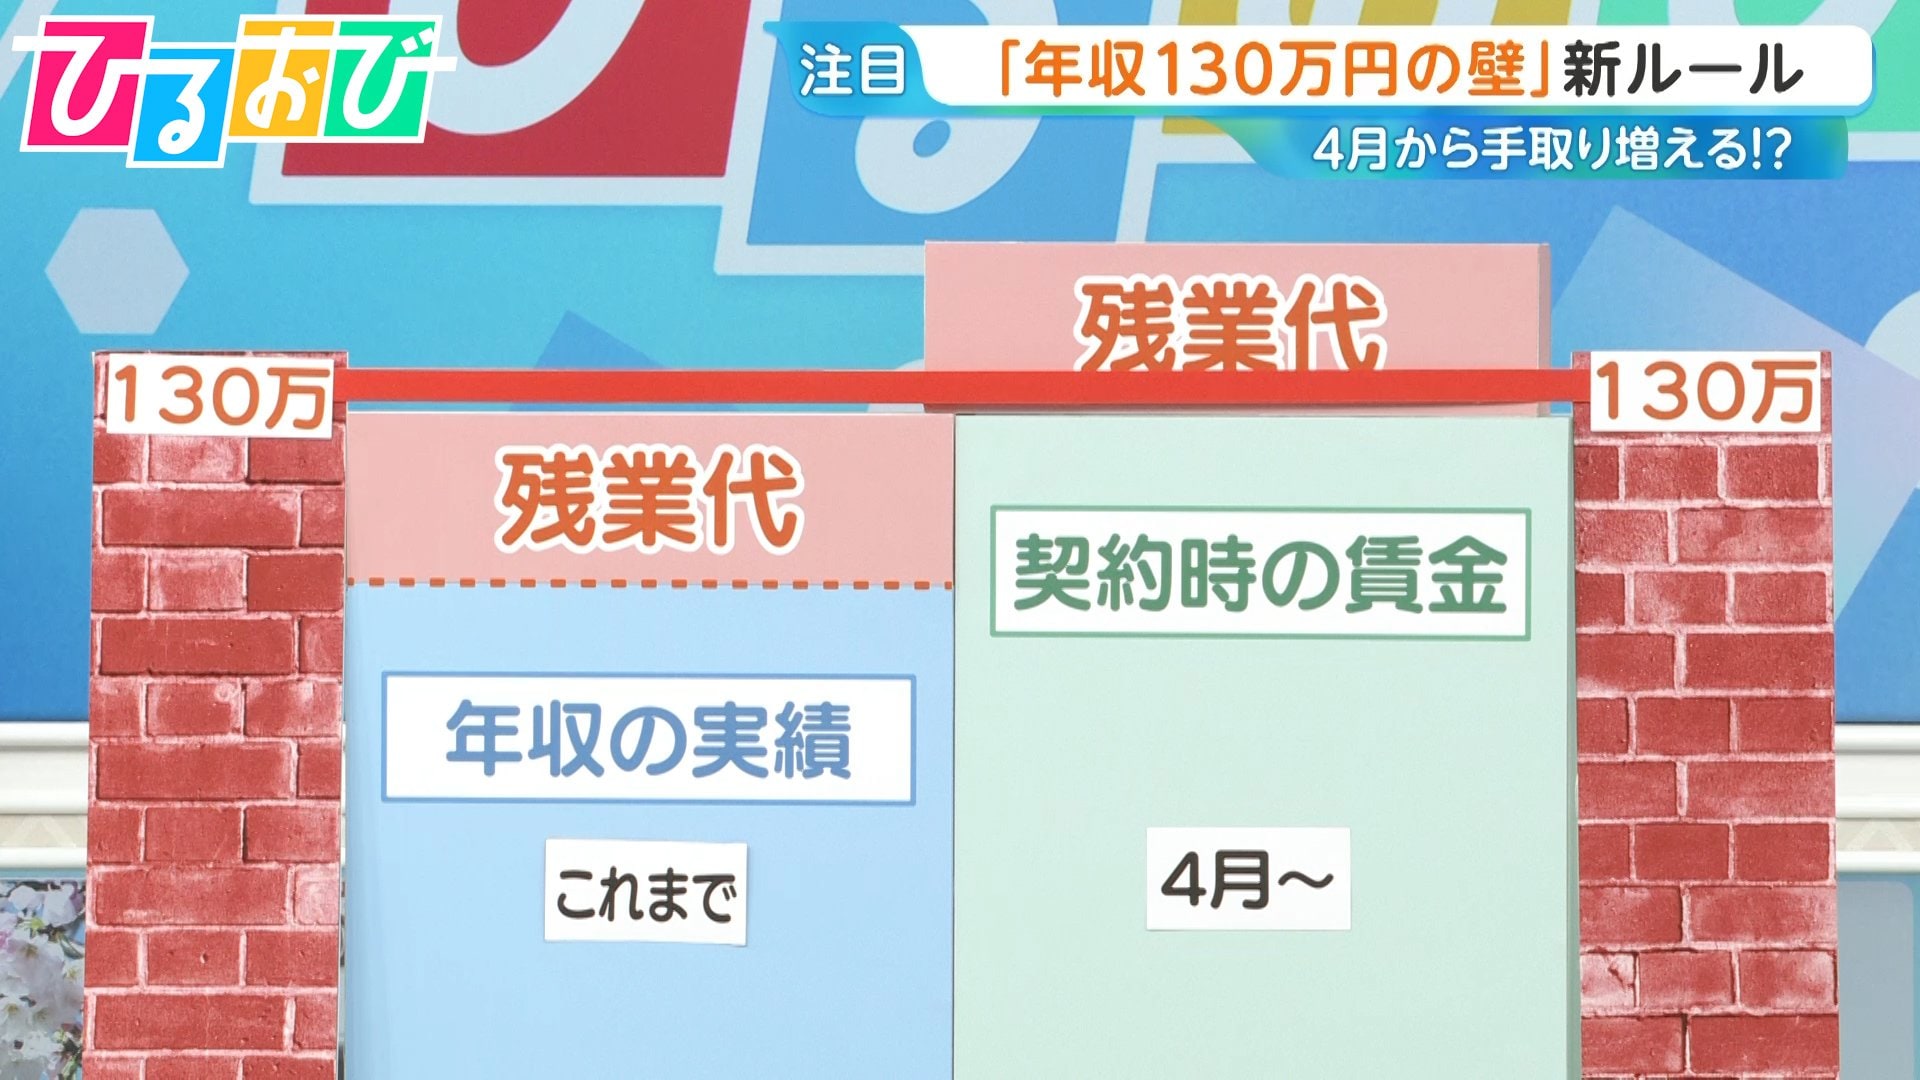
こうした現場の歪みを緩和するため、政府は「年収の壁・支援強化パッケージ」を打ち出しました。その柱の一つが130万の壁 繁忙期の一時的増収特例です。人手不足による繁忙期の残業など、一時的に収入が増加して年収130万円を超えてしまった場合でも、事業主が「一時的な事情である」旨を証明書に記載して健保組合等へ提出すれば、原則として連続2年間までは扶養に留まることができるという時限措置です。
しかし、この特例を「万能の救済策」と過信するのは極めて危険です。第一に、これはあくまで突発的な人手不足や繁忙に対応するための例外規定であり、基本給そのものが恒常的に引き上げられて130万円を超えるケースや、契約労働時間が最初から週30時間を超えているような場合は対象外と判断されます。第二に、最終的に特例を認めるかどうかの裁量は各健康保険組合に委ねられており、厳格な審査基準を持つ健保組合では申請が却下され、過去に遡って扶養から除外された事例すら報告されています。知恵袋やSNS上でも「健保に問い合わせたら『うちの組合では証明書だけでは通らない可能性がある』と冷たく返された」という体験談が散見され、現場レベルでは十分に機能していない実態が浮き彫りになっています。
一般に知られていない盲点とネットの誤解|税金の壁と社会保険の決定的な違い
インターネット上の掲示板やSNSでは、「130万円を超えても配偶者控除があるから大丈夫」「年末調整で調整すれば取り戻せる」といった致命的な誤解が頻繁に拡散されています。損を防ぐためには、税金と社会保険の決定的なルールの違いを解体して把握しなければなりません。
まず押さえるべきは、税制上の優遇措置である配偶者控除 配偶者特別控除と、社会保険上の扶養は「完全に別個の法体系で動いている」という事実です。パート本人の年収が103万円を超えると本人の所得税が発生し始め、配偶者側の配偶者控除(最大38万円控除)から外れます。しかし、税金には「配偶者特別控除」が用意されており、パート本人の年収が約150万円までは満額(38万円)の控除が維持され、その後も201万6,000円までは段階的に控除額が減っていく仕組みになっています。つまり、税制上のパート 扶養控除に関しては、103万円や130万円を少し超えたところで手取りが逆転することは絶対にありません。
一方で、社会保険にはこのような緩やかなクッション(段階的控除)が一切存在しません。1円でも基準を超えれば「ゼロか百か」で全額自己負担を強いられます。これが手取り急減を引き起こす真犯人です。
さらに警戒すべきは、社会保険上の扶養判定が「過去の実績」ではなく「将来の見込み」で行われる点です。健康保険組合における130万の壁 月収いくらまでという実務上の審査基準は、「月収10万8,334円未満(年換算で130万円)」です。仮に年間累計額がまだ80万円程度であっても、3か月連続で月収が11万円を超えたり、雇用契約変更によって月額給与が10万8,334円以上に見直されたりした場合、健保組合の定期検認(被扶養者資格の再確認調査)によって「見込み年収が130万円を超えた」と判断され、その場で扶養から抹消されるリスクがあります。「12月までのトータルで帳尻を合わせれば良い」という税金の確定申告的な発想を持ち込むと、手痛いしっぺ返しを食らうことになります。

【プロの結論】昭和型家族モデルの限界と「超えて働く」ための判断基準
なぜ日本社会はこれほどまでに「130万の壁」に縛られ続けているのでしょうか。家族社会学および労働経済学の視点から構造を読み解くと、高度経済成長期に確立された「夫が外で稼ぎ、妻が家事・育児を一手に担いながら家計補助的にパートをする」という昭和型雇用慣行と税・社会保障システムが、令和の労働市場と完全に乖離している構造的疲弊が見えてきます。
かつての第3号被保険者制度は、専業主婦の年金権を確立するための福祉的措置でした。しかし共働きが世帯の主流となった現代において、この仕組みは既婚女性の労働供給を抑制し、家庭内アンペイドワーク(無償の家事労働)に固定化させる「就労調整の足枷」へと変貌してしまいました。心理学的にも、「扶養枠に収まることが家計を守ることだ」という思い込みが家族間のアンコンシャス・バイアス(無意識の偏見)を強化し、妻側の経済的自立やキャリア形成の心理的境界線を阻害する要因となっています。
これらを踏まえた上で、私たちはどのように身の振り方を判断すべきでしょうか。編集部が提唱する「向いている人・慎重になるべき人の判断基準」は以下の通りです。
▼ 130万円未満を死守すべき人(現状維持が合理的なケース):
- 未就学児の育児や家族の介護があり、週20時間以上の勤務時間を物理的に確保できない人
- 配偶者の勤務先から支給される「家族手当(配偶者手当)」の支給基準が年収130万円に設定されており、扶養を外れると世帯収入が直接的に削られる人
- 年収160万円以上までシフトを伸ばせる見込みがなく、135万〜140万円付近で労働時間が頭打ちになる人
▼ 130万の壁を突破して働くべき人(自立と中長期の得を取るケース):
- 子どもが成長して手がかからなくなり、週30時間以上のフルタイムに近い勤務が可能な人
- 自身の厚生年金に加入することで、将来受け取る公的年金額(厚生年金+基礎年金)を手厚くし、老後破綻リスクを低減させたい人
- 病気休業時の傷病手当金や出産手当金など、万一の際のセーフティネットを自前の社会保険で強固にしたい人
- 将来的な正社員登用やマネジメント層への昇進を視野に入れ、職務経験を積みたい人
2026年以降の制度改正を見据えた年収の壁の対策と乗り越え方
社会保障審議会等で進められてきた議論により、年収の壁 制度改正 2026年を巡る包囲網は急速に狭まっています。政府は社会保険の適用拡大をさらに推し進め、企業規模要件(50人超の枠組み)の完全撤廃や、週所定労働時間要件(現行20時間以上)の緩和を視野に入れた法改正スケジュールを描いています。つまり、「制度の隙間に留まって扶養の恩恵を受け続ける」という選択肢自体が、近い将来に構造上消滅していく運命にあります。
この激動期を乗り切るための年収の壁 対策と乗り越え方として、労働者と企業双方が取り組むべき具体策を整理します。
まずは勤務先が「キャリアアップ助成金(社会保険適用時処遇改善コース)」を導入しているかの確認です。政府は、短時間労働者が新たに社会保険へ加入する際、手取り減少を補填するために賃上げや手当支給を行った企業に対し、労働者1人あたり最大50万円を助成する制度を用意しています。このコースを活用している企業であれば、社会保険に加入しても「手取り補填手当」が支給されるため、手取り逆転をほとんど経験することなくスムーズに社会保険へ移行できます。
次に、社会保険料の支払いを単なる「掛け捨ての税金」と捉えず、「将来への資産形成と保険加入」として捉え直す視点の転換です。厚生年金に加入すると、支払った保険料と同額を企業側が折半で負担してくれます。これは見方を変えれば、会社から給与とは別に上乗せ支援を受けている状態です。将来受け取る年金受給額が終身で手厚くなるだけでなく、障害を負った際の「障害厚生年金」の保障範囲も大幅に広がります。
壁の手前で怯えて労働時間を削り続けるのか、それとも制度改革の波を捉えて年収160万円、200万円とステップアップを目指すのか。2026年は、すべての働くパート・アルバイト従事者が自身のキャリアと家族のライフプランを再定義すべき決定的な転換点となっています。
【130万の壁】に関するよくある質問(FAQ)
Q1:130万の壁は「月収いくらまで」なら超えずに済みますか?
A1:健康保険の扶養判定では、年換算で130万円未満であることが求められるため、月収基準では「10万8,334円未満」が目安となります。注意点として、税金と異なり「交通費(通勤手当)」も収入に含まれる組合が多いため、基本給と交通費の合算額がこのラインを下回っているか毎月確認する必要があります。
Q2:繁忙期の残業で一時的に130万円を超えた場合、即座に扶養から外れますか?
A2:政府の「一時的増収の特例」が適用されれば、事業主が人手不足等による一時的な増収であることを証明することで、連続2年までは扶養を維持できる可能性があります。ただし、基本給の恒常的な昇給による増収は対象外であり、最終的な判断権は配偶者の加入する健康保険組合にあるため、事前に勤務先および組合への確認が必須です。
Q3:夫の会社の扶養手当(家族手当)にも影響がありますか?
A3:大いに影響する可能性があります。多くの企業が独自に設けている家族手当や配偶者手当の支給要件として、「税法上の扶養(103万円以下)」または「社会保険上の扶養(130万円未満)」を条件に設定しているケースが目立ちます。パート年収が130万円を超えて扶養から外れた場合、夫の給与から月1万〜2万円前後の手当が一挙に打ち切られるケースもあるため、夫の勤務先の就業規則を必ず事前に確認してください。
まとめ:手取り減少を恐れずに自立したキャリアを築くための判断指針
「130万の壁」は、放置すれば手取りを20万円以上も吹き飛ばす危険な制度的トラップであると同時に、これまでの働き方を見直すための重要なシグナルでもあります。
短期的な目線だけで見れば、シフトを調整して年収129万円以内に踏みとどまる戦略も、家計を守るひとつの現実的な自衛策です。しかし、2026年以降の社会保険適用拡大の趨勢を考慮すれば、壁そのものに依存できる期間はそう長くありません。目先の手取り減少のみに囚われず、将来の年金受給権の強化やキャリアアップの可能性を天秤にかけ、世帯全体にとって真に有利な働き方を主体的に選び取ることが求められています。 (出典: 130 万 の 壁(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。