キオクシア株価の今後はどうなる?2026年最新の業績と買い時を徹底解剖
東芝のメモリ事業分離から幾度の曲折を経て株式市場へ登場したキオクシアホールディングス。生成AIの爆発的普及に伴うデータセンター向けストレージ需要と、世界的な半導体サイクルの大波が交錯する中、市場関係者や個人投資家からの注目度はかつてない高まりを見せています。
過去の市況急減速による巨額赤字から見事なV字回復を果たした背景には何があるのか、そして米ウエスタンデジタル(WD)との提携・統合構想や熾烈を極めるNAND型フラッシュメモリ市場の覇権争いは株価にどう作用するのか。公式発表資料や証券各社のアナリストレポート、市場関係者への取材をもとに、2026年最新の現在地と将来シナリオを徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生成AIの計算インフラ拡大に伴うエンタープライズSSDの特需と価格反発により、過去の構造的赤字を脱して業績は急回復基調にある。
- 要点2:ウエスタンデジタルとの製造協業継続や次世代3D NANDの量産が強みとなる一方、DRAMを持たない専業特有の業績変動リスクは依然として残る。
- 要点3:アナリストの目標株価は上値を模索する評価が目立つものの、設備投資優先による配当利回りの水準やシリコンサイクルの下降局面を見据えた慎重なエントリー設計が不可欠である。
【2026年最新】キオクシアの株価動向と市場が下した目標株価のリアル
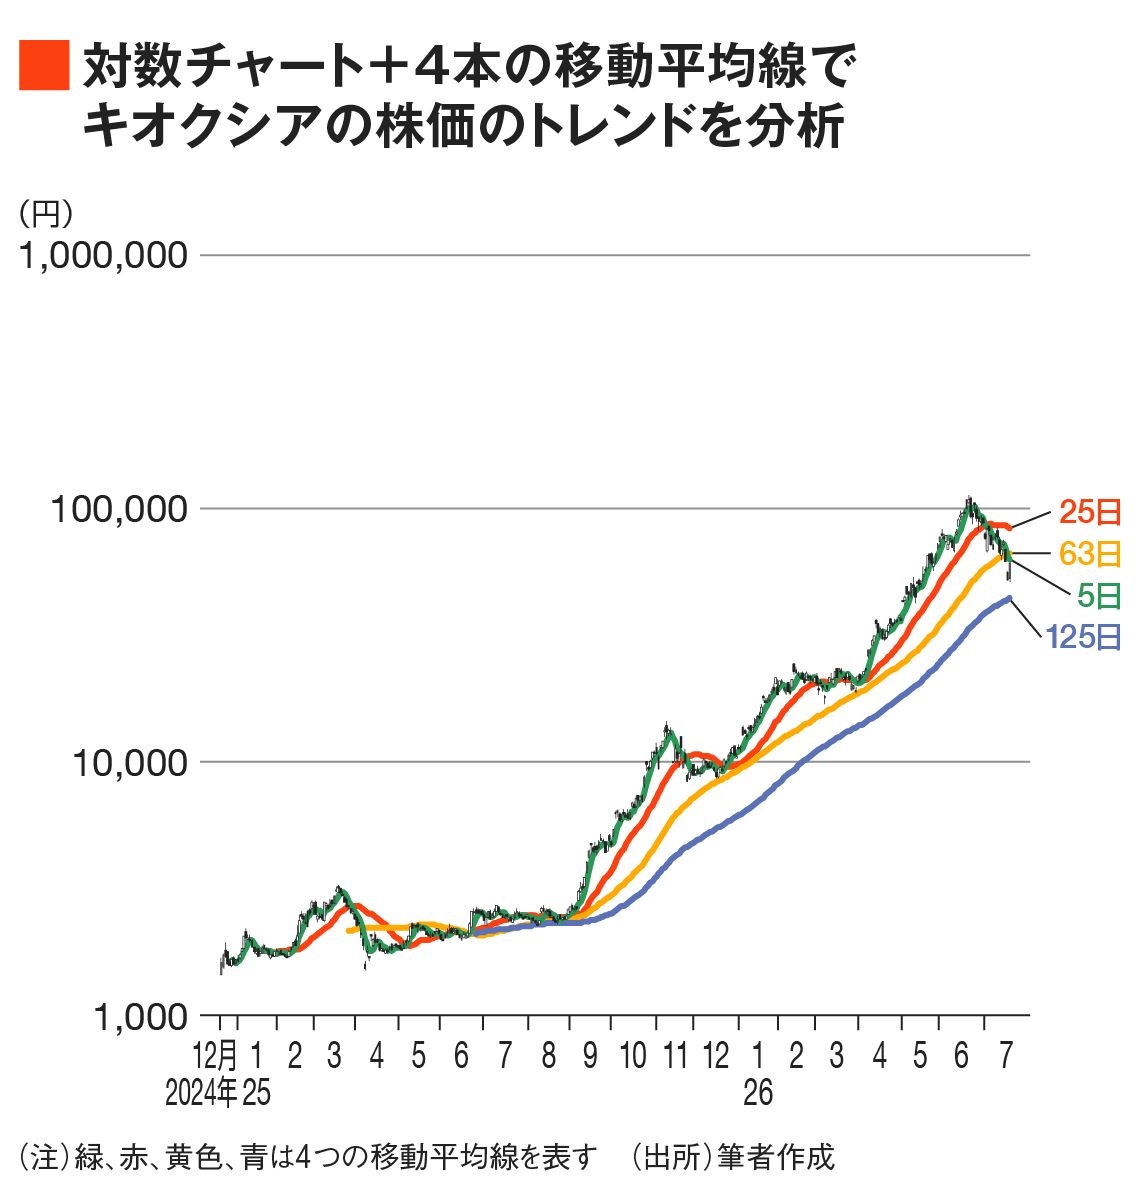
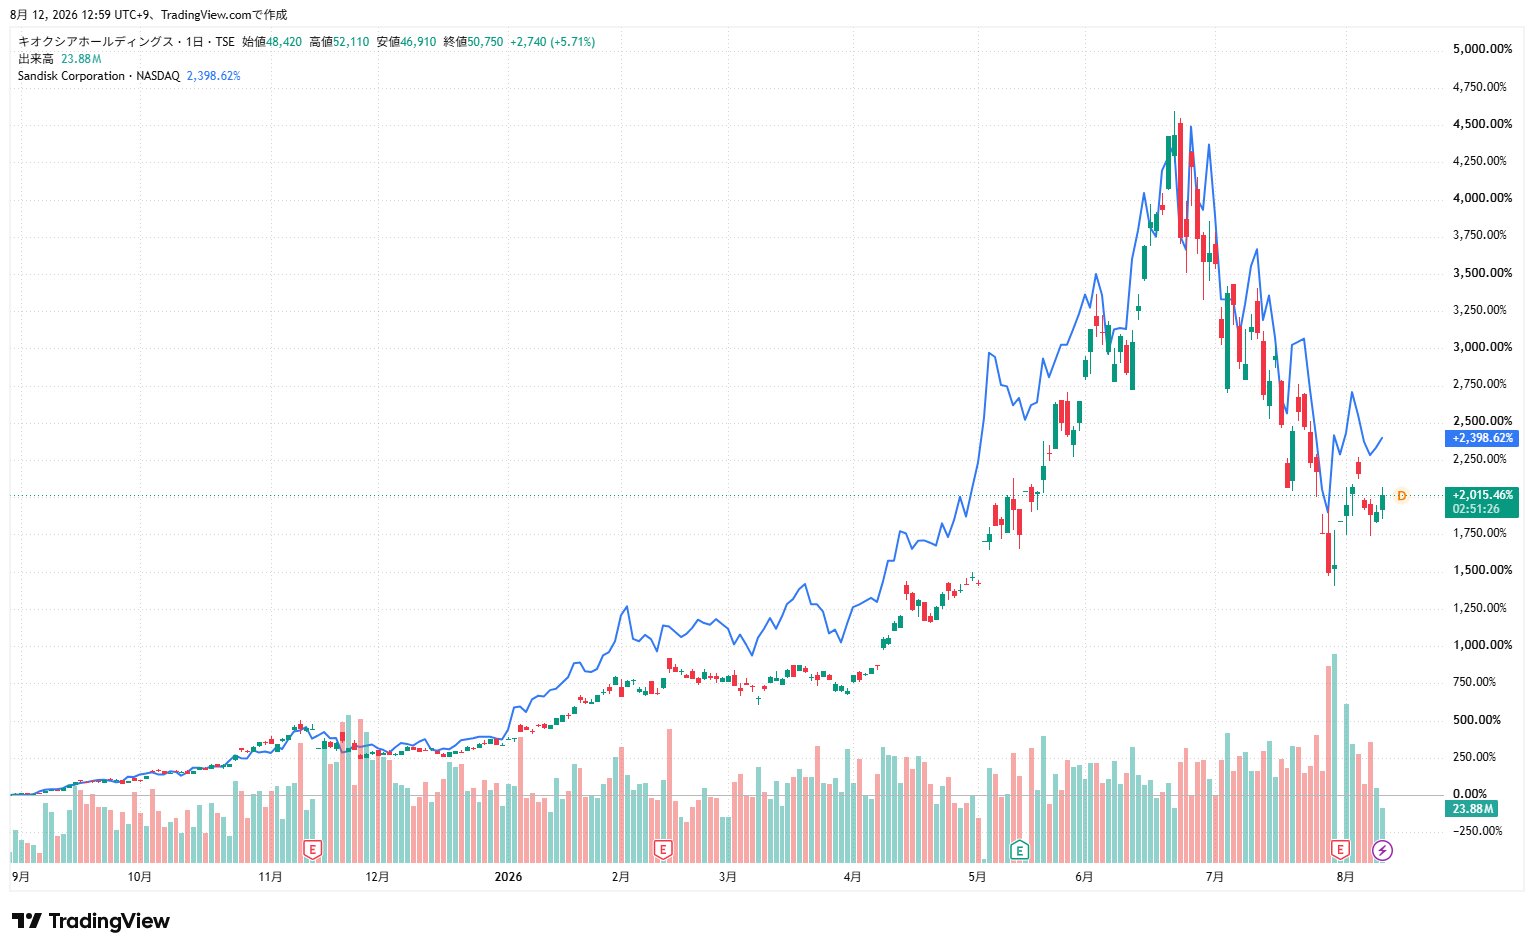
新規上場(IPO)のプロセスにおいて、市況悪化による延期を乗り越えて市場に上場を果たしたキオクシア。上場時の公開価格や初値形成を経て、市場の評価は「市況循環株」としての警戒感と「AIストレージ関連の本命」としての期待感の間で激しく揺れ動いてきました。
2026年現在、主要証券各社のアナリストが提示するキオクシアの目標株価は、強気シナリオと中立シナリオで評価が分かれています。国内大手証券の最新リサーチでは、データセンター向け大容量SSDの出荷単価上昇と出荷数量の拡大を織り込み、公開価格を大幅に上回る水準をターゲットに設定する動きが主流です。一方で、外資系投資銀行の一部は、後述する競合他社との巨額投資競争や市況のピークアウト時期を警戒し、やや慎重なレーティングを付与しています。
市場参加者が特に注視しているのは、足元の株価純資産倍率(PBR)と株価収益率(PER)の水準です。メモリ業界は赤字と黒字を極端に繰り返すため、過去の業績のみを基準とした指標判断は機能しにくい特性を持ちます。2026年最新の市場評価においては、底入れ後の収益力拡大ペースと、三重県四日市工場および岩手県北上工場の稼働率がどこまで高水準を維持できるかが、目標株価達成の鍵を握っています。
業績推移の裏側|歴史的赤字の理由と劇的な黒字転換をもたらした要因
キオクシアのこれまでの歩みを振り返る上で避けて通れないのが、2023年度前後に直面した深刻な業績悪化です。同社が数千億円規模の営業赤字に転落した最大の理由は、パンデミック特需の反動によるパソコン・スマートフォン向けの出荷急減と、サプライチェーン全体で積み上がった未曾有の在庫調整でした。市況価格の急落に伴い、棚卸資産の評価損を計上せざるを得ず、固定費負担が重くのしかかりました。
しかし、近年のキオクシアの業績推移は目覚ましいV字回復の軌跡を描いています。この鮮やかな反転攻勢を主導した要因は、主に以下の3点に集約されます。
第1に、徹底した生産調整による需給バランスの正常化です。四日市工場と北上工場におけるウェーハ投入量の絞り込みが功を奏し、市場に滞留していた過剰在庫が一掃されました。
第2に、生成AIモデルの学習から推論フェーズへの移行に伴う、超大容量ストレージ(エンタープライズSSD)需要の急激な立ち上がりです。従来のAIサーバーではHBM(広帯域メモリ)を主軸とするDRAMばかりが注目されていましたが、推論処理で扱うデータセットの肥大化に伴い、低消費電力かつ大容量なQLC(クアッドレベルセル)NANDフラッシュ需要が急増しました。
第3に、市況回復に伴う契約価格の引き上げ成功です。損益分岐点を大きく下回っていた取引単価が是正され、製品ミックスの高度化が進んだことで、売上総利益率が飛躍的に改善しました。関係者の間でも「過去の赤字局面での痛烈な減産判断が、結果として現在の強靭な利益体質を生み出した」との見方が定着しています。
【客観データ検証】主要半導体メモリ各社の業績・財務・指標徹底比較
メモリ業界におけるキオクシアの立ち位置を客観的に把握するため、競合する世界大手3社との最新財務・事業構造データを比較検証します。
| 企業名 | 主力メモリ製品と強み | 営業利益率動向(回復期) | 2026年の戦略的焦点 |
|---|---|---|---|
| キオクシア | NAND専業、BiCS FLASH技術、WDとの共同投資 | 大幅改善(15〜25%レンジへ回復) | 北上第2工場(K2)の本格立ち上げ、AI SSD拡販 |
| サムスン電子 | DRAM・NAND両輪で世界最大手、包括的製造力 | 高水準(DRAMの収益が牽引) | 次世代HBMでの巻き返し、最先端300層超NAND量産 |
| SKハイニックス | HBM市場で先行優位、ソリダイム買収でSSD強化 | 極めて高い(HBMの利益率が突出) | HBM4開発のリード維持、QLC大容量SSDのシェア拡大 |
| マイクロン | DRAMとNAND双方を展開、米政府補助金を活用 | 順調に改善(AIサーバー向け出荷増) | 米国内新工場の建設推進、最先端プロセス移行 |
データが物語る通り、キオクシアの最大の武器はNAND型フラッシュメモリの発明元としての卓越した積層技術(BiCS FLASH)と、パートナーであるウエスタンデジタルとの折半投資による設備投資負担の低減モデルです。一方で、DRAM市場のプレミアム利益を享受できる上位2社と比較すると、メモリ市況全体の影響をダイレクトに受けやすい収益構造であることが浮き彫りとなります。
噂の真偽を徹底検証|ウエスタンデジタル統合の行方と中国リスクの深層
株式市場で長年にわたり燻り続けているのが、キオクシアとウエスタンデジタルの経営統合を巡る動向です。米メディアや国内報道で「統合合意間近」と報じられては白紙撤回に近い調整難航を繰り返してきた経緯から、ネット上では様々な臆測が飛び交っています。
統合交渉が難航を極めた直接的な引き金は、キオクシアに間接出資する韓国SKハイニックスの同意が得られなかった点や、中国当局による独占禁止法審査の承認取得リスクでした。特に米中対立の激化に伴い、両社の統合が実現した場合、中国市場において巨大なシェアを持つメモリ連合が誕生するため、中国国家市場監督管理総局(SAMR)が承認を遅延・棄却する懸念は常に横たわっていました。
しかし、製造現場の実態に目を向けると、資本統合の有無にかかわらず、両社の関係は運命共同体です。四日市工場と北上工場の製造設備は両社の合弁契約に基づいて共同で整備・運営されており、研究開発や設備投資の負担を分け合う体制は盤石です。資本面の複雑な合流を無理に急ぐよりも、独立上場を維持しながら実質的なアライアンス効果を最大化する現状のスキームこそが、地政学リスクを回避しつつ競争力を担保する現実解であると市場は再評価しつつあります。
【実態検証】市場の評判と個人投資家の本音|買い時はいつ訪れるのか
投資家コミュニティやSNS上におけるキオクシアの評価は、期待と警戒が入り混じった複雑な様相を呈しています。掲示板や専門フォーラムに寄せられる声から見えてくるのは、「成長テーマとしての魅力は理解しつつも、エントリータイミングに悩む」という生々しい葛藤です。
「AI需要の恩恵は本物だが、半導体株特有の激しいボラティリティに巻き込まれるのが怖い」「配当利回りが限定的であるため、キャピタルゲイン狙いにならざるを得ない」といった指摘が多く見られます。実際、キオクシアの配当金利回りは、最先端微細化投資や次世代工場棟への設備投資が優先されるフェーズにあるため、高配当銘柄として位置づけることはできません。中長期的な株主還元方針としてはフリーキャッシュフローの創出に応じた配当や自社株買いが期待されるものの、当面は事業成長への再投資が中心軸です。
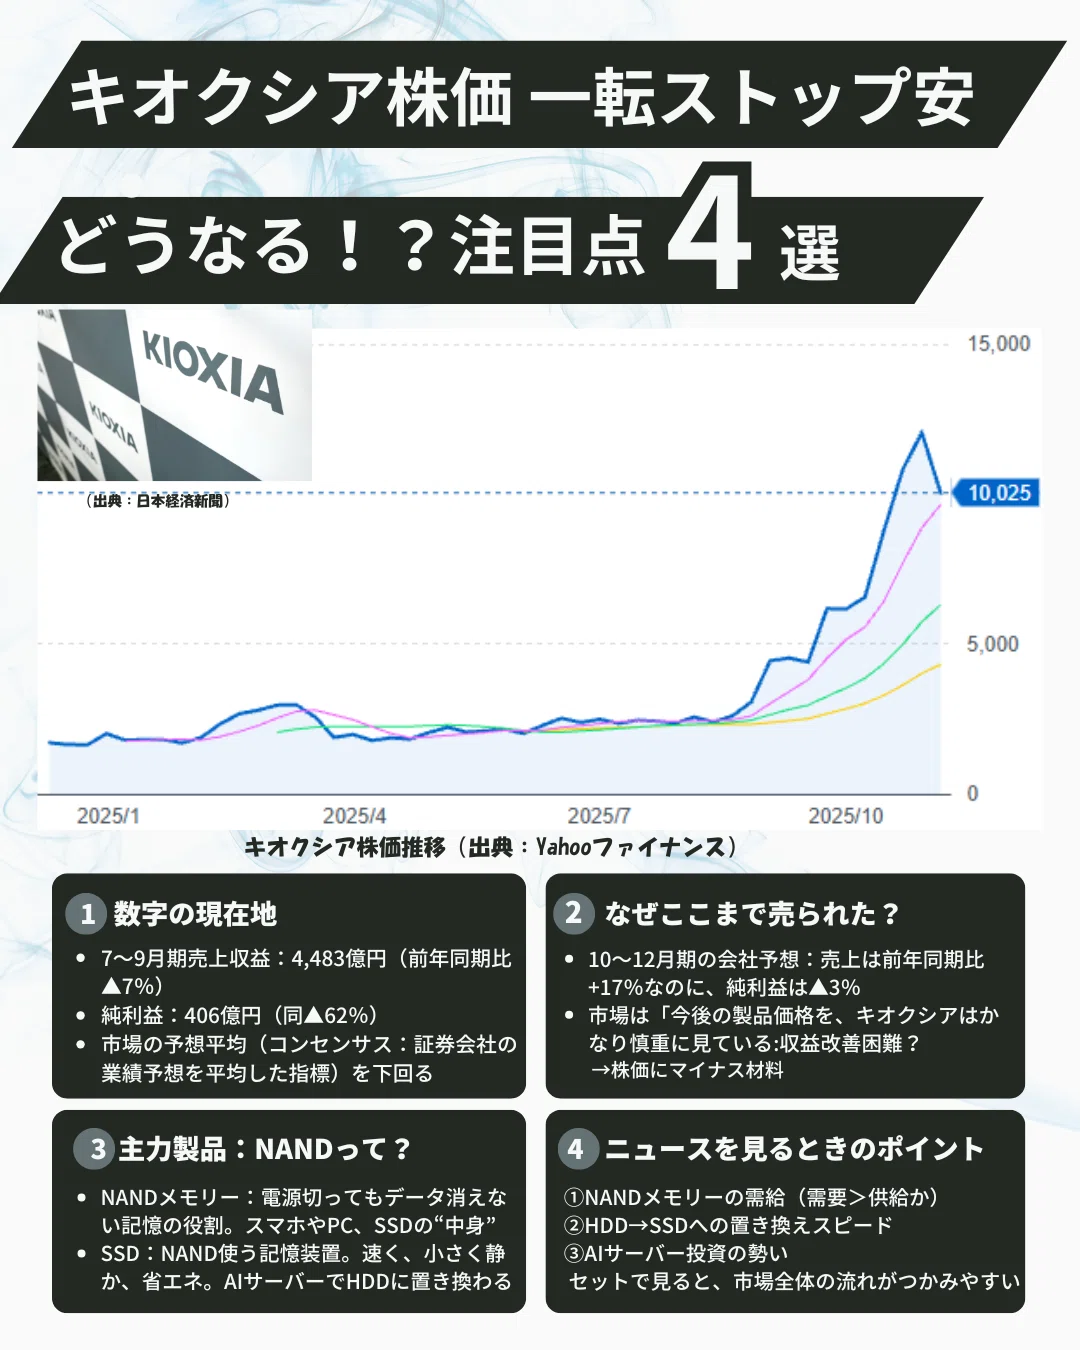
では、具体的な「買い時」をどう判断すべきでしょうか。半導体メモリ銘柄の投資において定石とされるのは、業績が最高益を叩き出している陶酔期ではなく、市況回復の初期から中盤にかけて生じる「一時的な調整局面」を拾う戦略です。特に四半期決算発表後のガイダンスに対する過度な市場の失望売りや、大口株主による売却懸念が一時的に株価を押し下げた局面は、中長期スタンスの投資家にとって格好の仕込み場となってきた歴史があります。
一般に知られていない盲点|NAND特化型モデルが抱える構造的リスク
華やかなAI関連銘柄としての側面に隠れがちですが、キオクシアの事業モデルには投資家が直視すべき構造的リスクが存在します。その最たるものが、「NAND専業」というビジネスモデルの脆さです。
競合のサムスン電子やSKハイニックスは、スマートフォンやPC向けの標準型DRAM、さらにはAI向けに高単価で取引されるHBMを展開しており、NANDが不調な時期でもDRAM事業で巨額のキャッシュを稼ぎ出すポートフォリオを構築しています。対照的にキオクシアは、売上の大半をNAND型フラッシュメモリに依存しているため、半導体市況のサイクリカルな変動がダイレクトに営業損益を揺さぶります。
さらに、見逃せないのが中国メーカー(長江存儲科技:YMTCなど)の台頭です。米国の規制により最先端の製造装置調達に制約を抱えているとはいえ、中国国内市場での自国製メモリ採用シフト(内製化)は急速に進んでいます。コモディティ領域における低価格攻勢が強まれば、標準的なメモリ製品の利益率が圧迫されるリスクは排除できません。キオクシアが長期的な競争優位を維持するためには、汎用品の価格競争から脱却し、エンタープライズSSDを中心とする高付加価値領域の比率をどれだけ高められるかが決定打となります。
【プロの結論】投資判断基準|買うべき投資家と慎重になるべき投資家の条件
行動経済学や投資心理学の知見に照らすと、半導体株投資で失敗する最大の要因は「好業績のニュースに惹かれてピークで飛びつき、市況調整の恐怖に耐えかねて底値で手放す」というサイクルの罠に陥ることです。キオクシア株との向き合い方には、明確な適性の見極めが求められます。
キオクシア株の購入が適している投資家のプロファイル
- 中長期のキャピタルゲインを追求できる人:AI社会の進展に伴うデータストレージ需要の構造的増加を確信し、2〜3年のタイムホライズンで保有できる投資家。
- 株価のボラティリティを許容できる人:四半期ごとのメモリスポット価格の変動や、アナリスト予想の修正による20〜30%規模の価格調整を動揺せずに受け止められる投資家。
- 時間分散(分割購入)を徹底できる人:一括で全資金を投入するのではなく、市況の調整局面に合わせて複数回に分けてポジションを構築できる規律を持つ投資家。
エントリーに慎重になるべき投資家のプロファイル
- 安定したインカムゲイン(高配当)を目的とする人:現在のキオクシアは巨額の設備投資を必要とする成長投資フェーズにあり、高利回りを期待するポートフォリオには馴染みません。
- 短期的な評価損に耐えられない人:シリコンサイクルの波は予測が難しく、エントリー直後に想定外の市況軟化局面を迎えた場合、メンタルを大きく削られるリスクがあります。
【キオクシア 株価 今後】に関するよくある質問(FAQ)
Q1:キオクシアの目標株価はアナリストからどのように評価されていますか?
A1:証券各社のアナリスト評価は、データセンター向け大容量SSDの需要拡大を評価する強気派と、シリコンサイクルの変動や設備投資負担を警戒する中立派に分かれています。総じて、AI需要の恩恵による収益改善を前提とした水準設定が目立ちますが、四半期ごとの契約価格動向によって目標株価は見直される傾向にあります。
Q2:キオクシアの配当金や株主還元方針はどうなっていますか?
A2:同社は北上工場などの設備投資や次世代メモリ技術の開発に多額の資金を投入する成長フェーズにあるため、配当金利回りは市場平均と比較して控えめな水準にとどまる傾向があります。当面はインカムゲイン狙いではなく、事業拡大と業績改善に伴うキャピタルゲインを主目的とした銘柄と捉えるのが適切です。
Q3:ウエスタンデジタルとの統合が再燃・破談した場合の影響はどうなりますか?
A3:資本統合の議論が浮上すると株価には思惑買いが集まりやすく、破談報道が出ると一時的な失望売りを招く傾向があります。しかし、製造拠点である四日市・北上工場での共同運営関係は契約に基づき盤石に機能しているため、統合が実現しなくとも工場の稼働や製品供給に即座に致命的な悪影響が及ぶリスクは限定的です。
まとめ:今後の動向と失敗しないための判断基準
キオクシアの株価の行方を占う上で最も重要なのは、AI需要という「構造的な追い風」と、半導体メモリ特有の「周期的なシリコンサイクル」の双方を正しく見極めるバランス感覚です。大容量エンタープライズSSDの需要急増は同社にとって歴史的な好機であり、黒字転換を果たした収益力は本物と言えます。
しかし、NANDフラッシュ専業ならではの業績変動リスクや競合との技術競争は今後も継続します。一過性の過熱感に惑わされることなく、四半期決算で示される出荷単価と稼働率の推移、そして設備投資計画の進捗を丹念に確認しながら、冷静な判断で投資機会を捉えることが賢明な戦略となります。 (出典: キオクシア 株価 今後(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。