遺族厚生年金の受給額早見表!年収別の試算と2026年法改正の全貌
家族の大黒柱やパートナーに万が一の事態が起きた際、残された遺族の生活再建を支える最後の砦が「遺族厚生年金」です。しかし、日本年金機構の窓口やファイナンシャルプランナーへの相談現場では、「夫が亡くなったら一体いくら振り込まれるのか」「年収や家族構成でなぜここまで手取り額が変わるのか」と戸惑う声が後を絶ちません。
折しも2026年は、公的年金制度の財政検証を踏まえた制度改革の議論が具体化し、「遺族年金が5年で打ち切られるのではないか」という不安や誤解がSNSを中心に拡大しました。残された家族が受け取れる実際の金額、共働き世帯が直面するシビアな給付調整、そして2026年の法改正論議の真相まで、公的統計と現場取材の知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:遺族厚生年金の基本受給額は「死亡した人の老齢厚生年金(報酬比例部分)の4分の3」であり、年収と厚生年金加入月数で厳格に決まる。
- 要点2:「5年で全員打ち切り」は明白なデマであり、見直し対象は「子のない配偶者」に限定され、長期の経過措置が講じられる見通しである。
- 要点3:共働き世帯は「自身の老齢厚生年金が全額優先支給」されるため、期待していた受給額から大幅に減額される併給調整の壁が存在する。
【年収別・早見表】遺族厚生年金はいくらもらえる?年収300万〜1000万円の支給額一覧
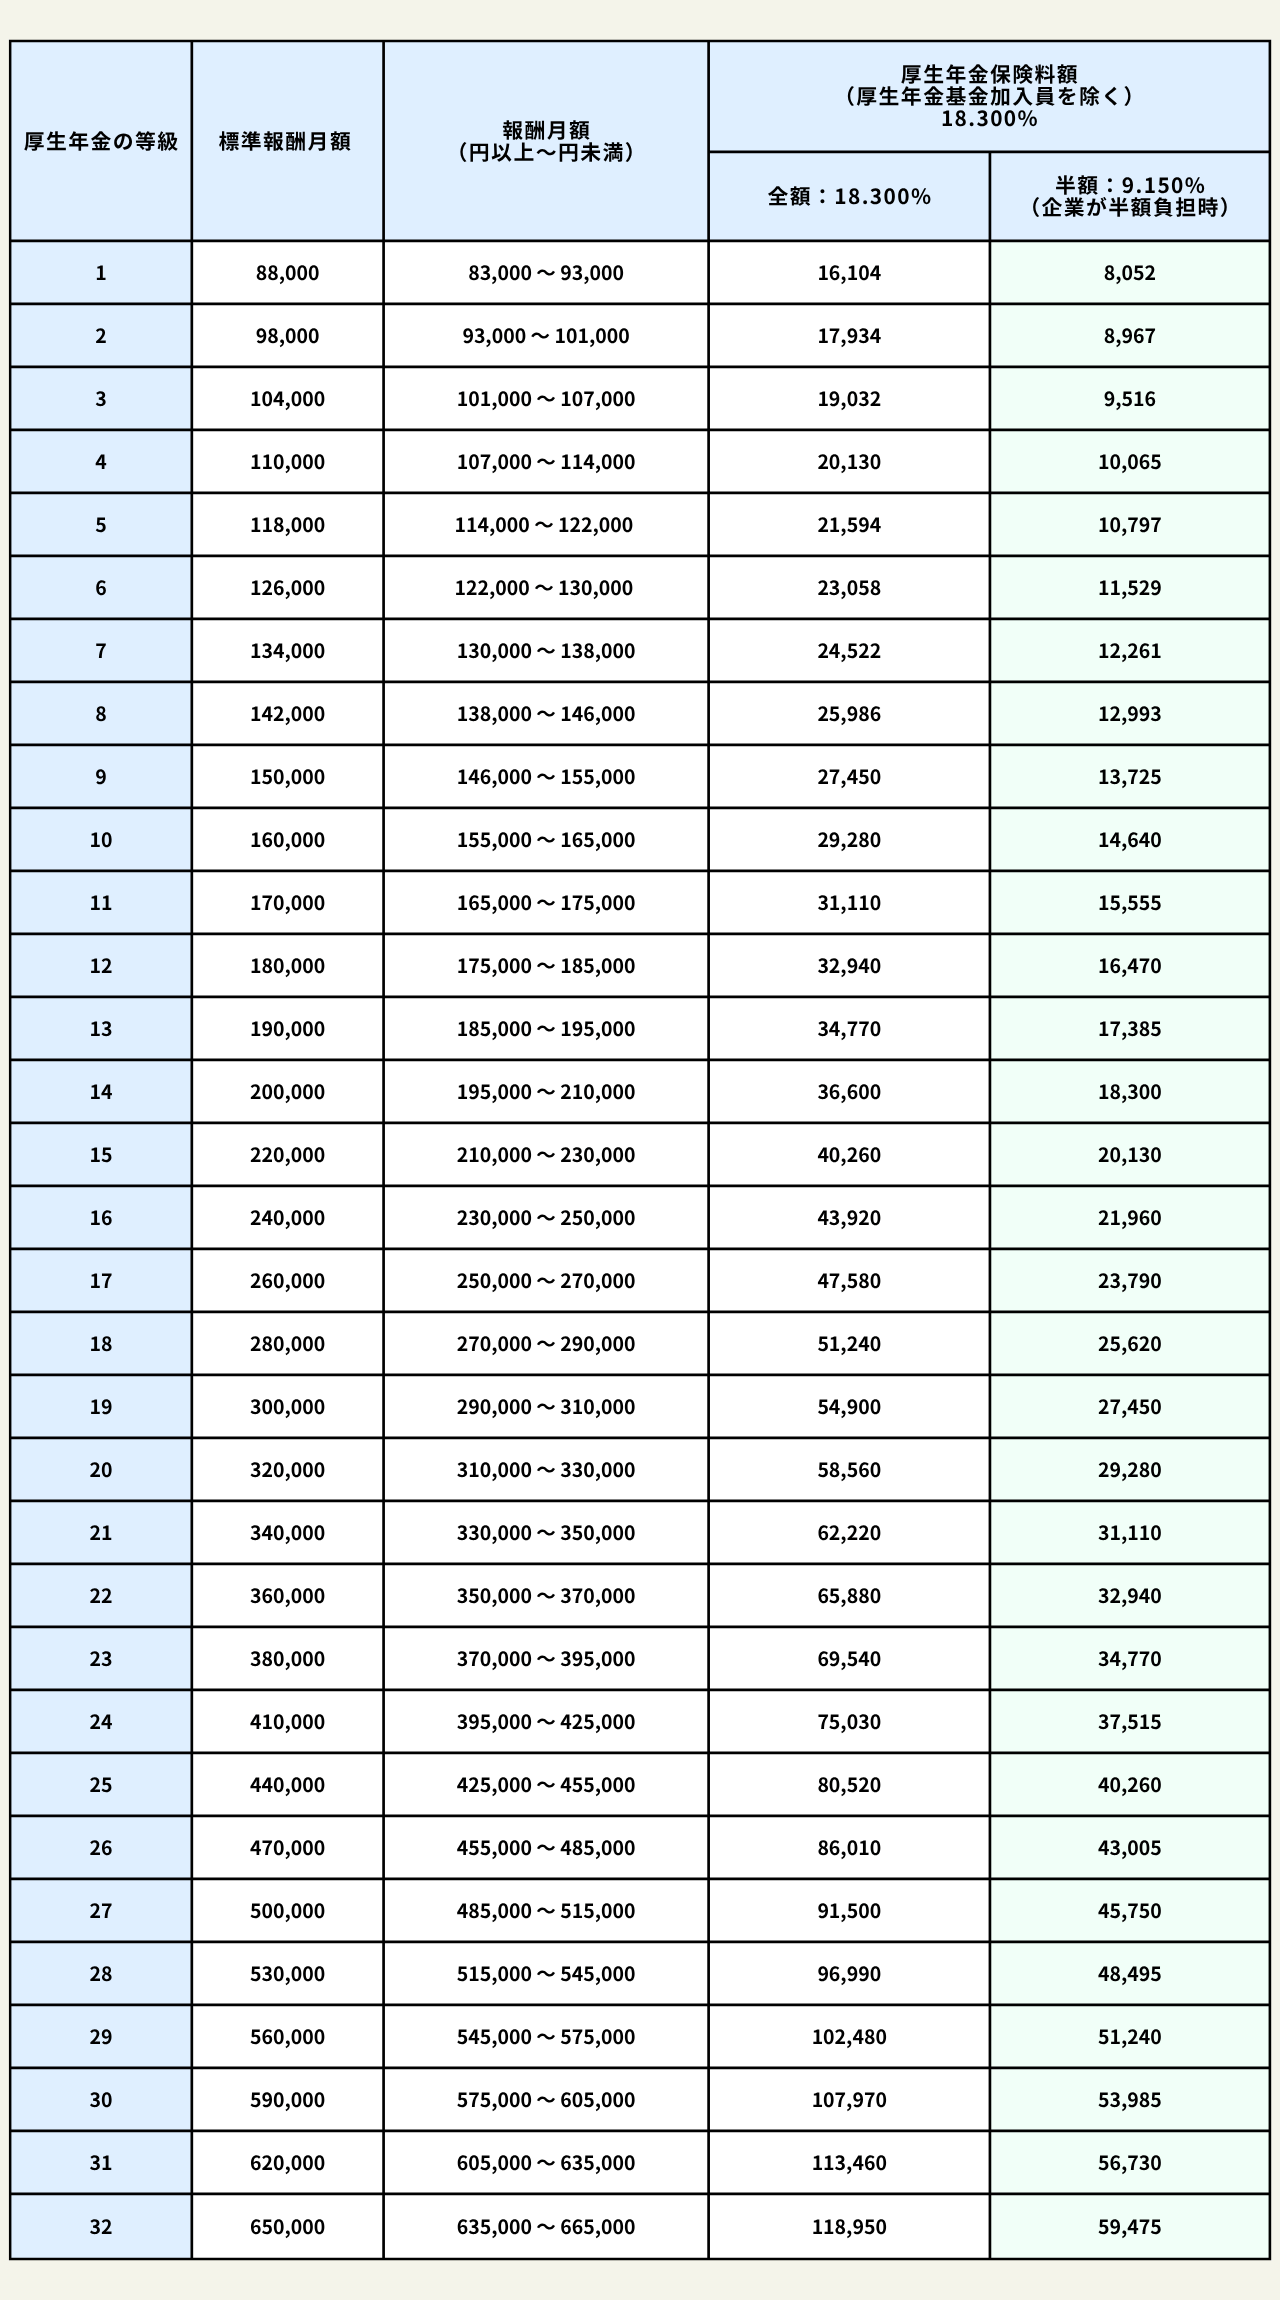
遺族厚生年金の受給額を把握する第一歩は、その骨格となる遺族厚生年金の計算方法を知ることです。原則として、亡くなった方が本来受け取るはずだった「老齢厚生年金の報酬比例部分の4分の3」が支給されます。
在職中や若くして亡くなった場合、加入期間が短くても最低300月(25年)加入していたものとみなして計算する「短期要件の特例」が適用されます。これにより、20代や30代の現役世代であっても一定水準の保障が確保される仕組みです。
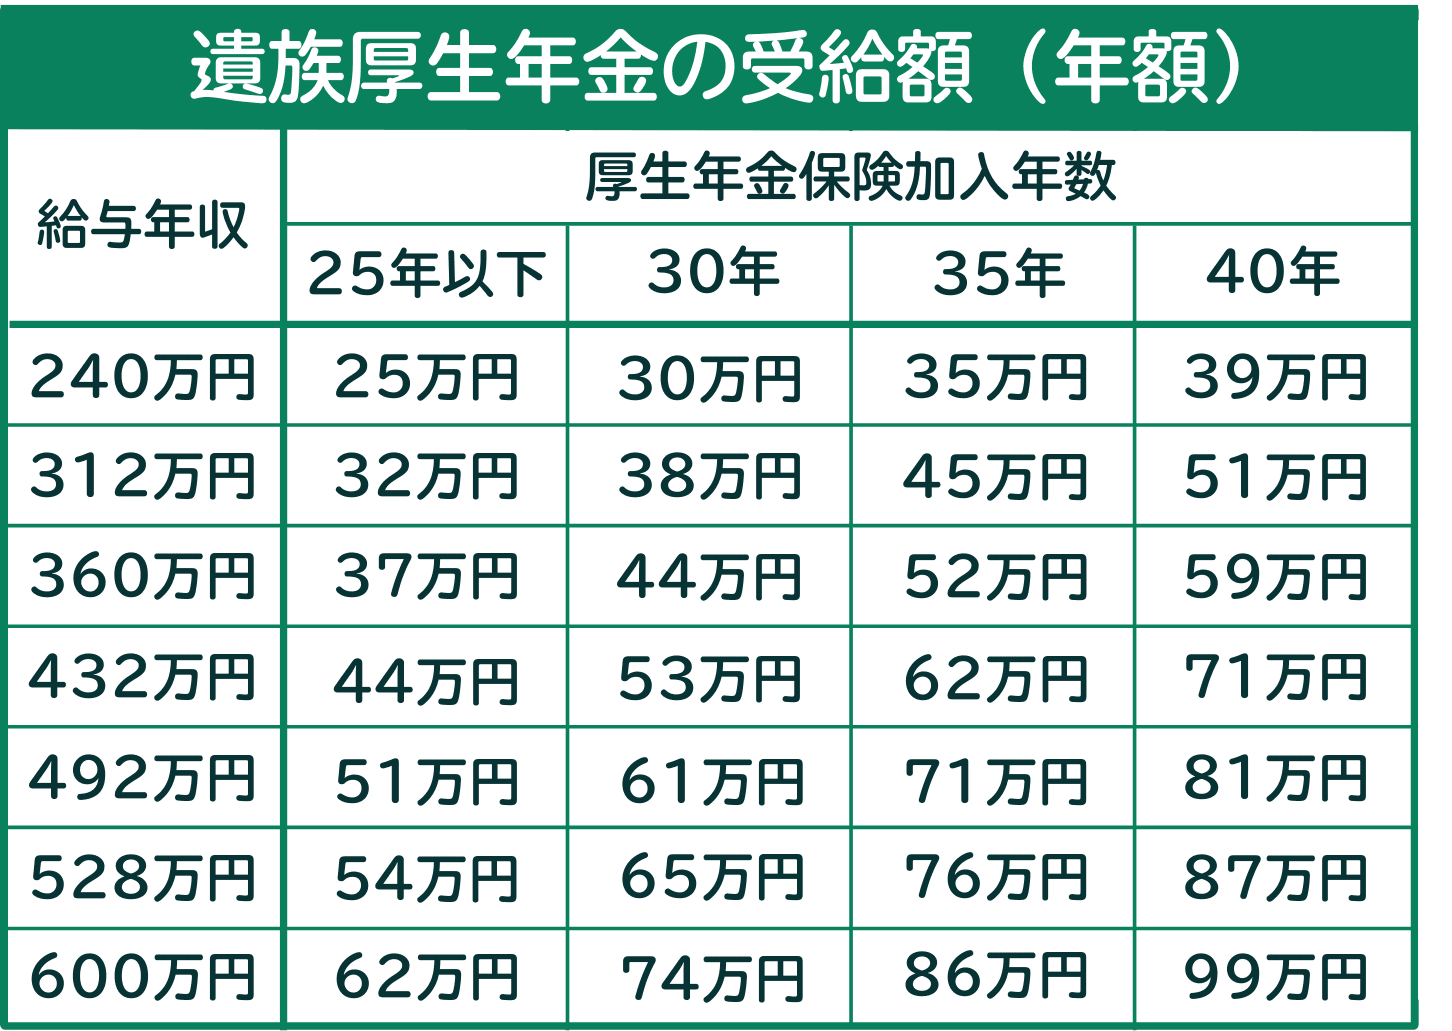
以下は、夫(平均標準報酬月額+賞与を年収換算)が厚生年金に加入しており、妻が遺族厚生年金を受け取る場合の概算一覧です。厚生年金加入期間が25年(300月みなし適用含む)および35年(420月)のケースで試算しています。
| 生前の平均年収 | 遺族厚生年金(年額・加入25年) | 遺族厚生年金(年額・加入35年) | 月額換算(35年加入時) |
|---|---|---|---|
| 年収300万円 | 約30.8万円 | 約43.2万円 | 約3.6万円 |
| 年収400万円 | 約41.1万円 | 約57.6万円 | 約4.8万円 |
| 年収500万円 | 約51.4万円 | 約72.0万円 | 約6.0万円 |
| 年収600万円 | 約61.7万円 | 約86.4万円 | 約7.2万円 |
| 年収700万円 | 約72.0万円 | 約100.8万円 | 約8.4万円 |
| 年収800万円 | 約82.2万円 | 約115.1万円 | 約9.6万円 |
| 年収1000万円 | 約98.5万円(上限頭打ち) | 約138.0万円(上限考慮) | 約11.5万円 |
※上表は2003年4月以降の給付乗率(5.481/1000)を用いて算定した標準的な概算値です。標準報酬月額の上限(65万円)があるため、年収1000万円以上の高所得層は給付額の伸びが緩やかになります。
【受給額激変の真相】年収と家族構成で支給額が変わる決定的な理由とは
「同じ年収だった同僚の遺族は月15万円以上もらっているのに、我が家は月6万円足らずだった」――このような相談が窓口で頻発する背景には、公的年金の2階建て構造に起因する明確なカラクリがあります。受給額を決定づける要因は、故人の稼ぎだけではありません。決定的な差を生み出すのは、「遺族基礎年金との違い」および「子どもの有無」です。
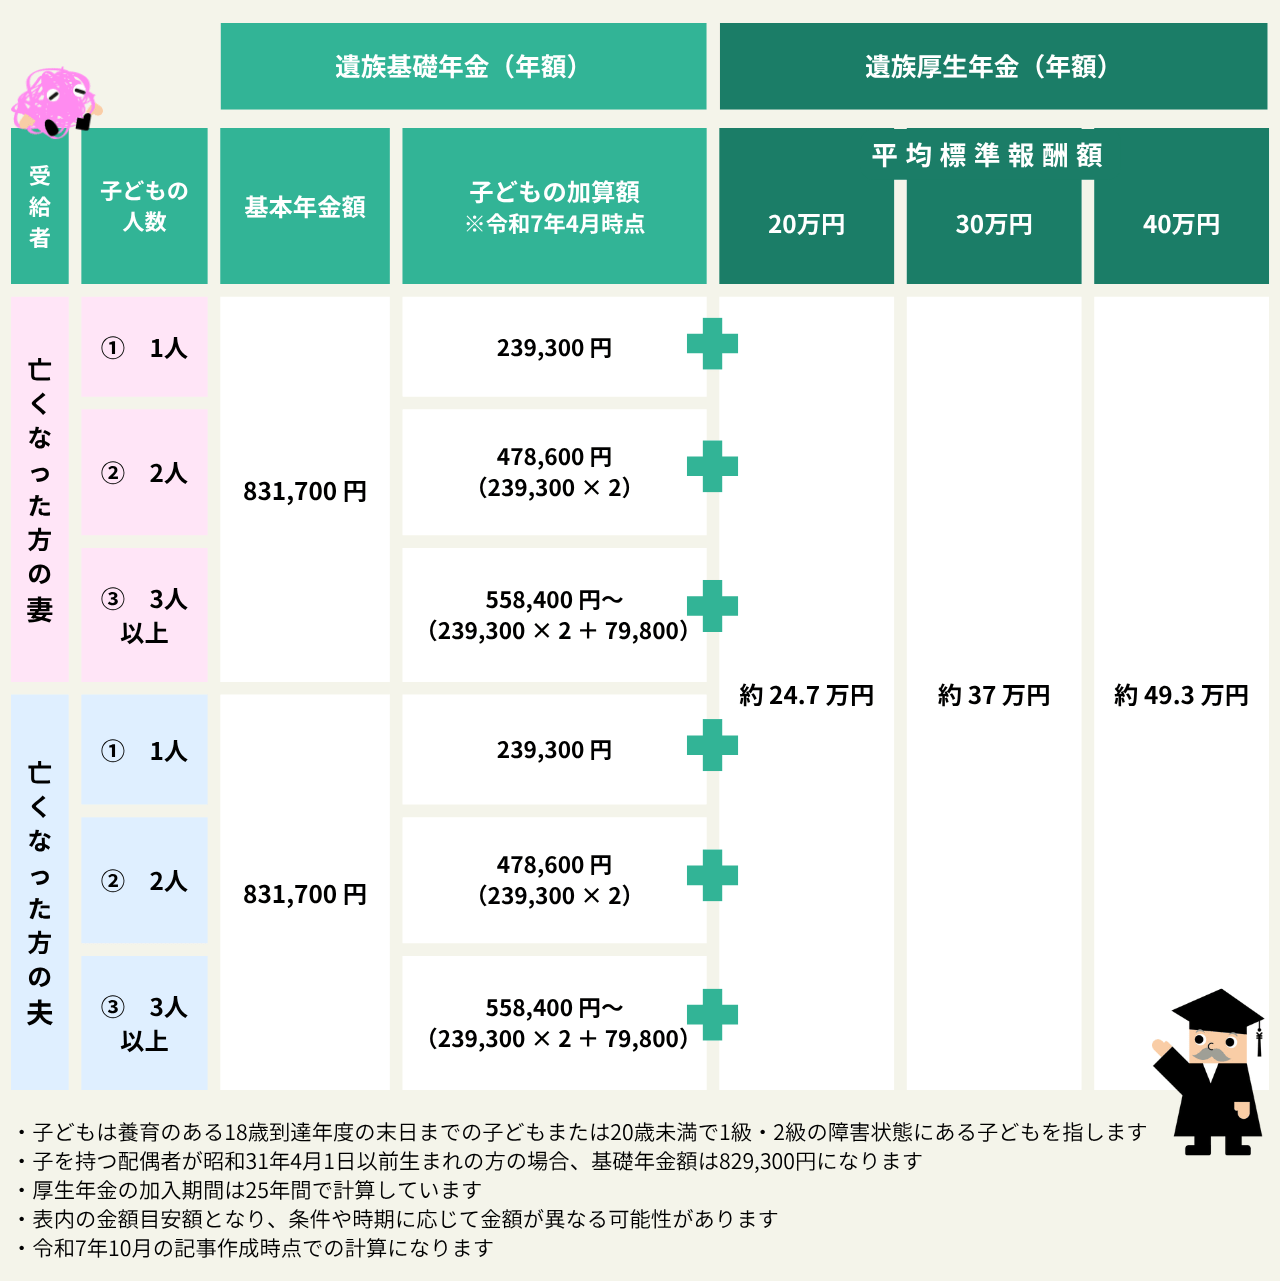
1階部分にあたる「遺族基礎年金」は、18歳到達年度の末日(3月31日)を経過していない子ども(または20歳未満で障害等級1・2級の子)がいる配偶者、あるいは子自身にしか支給されません。子がいない家庭や、すでに子どもが独立している世帯には1円も支払われないのです。
2026年現在の水準において、高校生以下の子どもが1人いる家庭では、遺族基礎年金の基本額(年額約81.6万円)に子の加算額(第1子・第2子は各約23.4万円)が上乗せされ、基礎年金だけで年額約105万円(月額約8.7万円)が支給されます。この基礎年金に、先ほどの遺族厚生年金がまるまる加算されるため、手厚い保障となります。
一方、子がいない場合や子が高校を卒業した世帯には、別の救済装置として「中高齢寡婦加算」が用意されています。夫が死亡した時点で40歳以上65歳未満であり、生計を同じくする子がいない妻(あるいは子が18歳を迎えて遺族基礎年金が打ち切られた妻)には、遺族厚生年金に加えて年額約61.2万円(月額約5.1万円)が65歳になるまで加算されます。
さらに、昭和31年(1956年)4月1日以前生まれの妻が65歳に達して自身の老齢基礎年金を受けるようになった後も、加算額が急減しないよう支給されるのが経過的寡婦加算です。生年月日に応じて段階的に引き下げられますが、対象世代の生活水準を守る重要な経過措置として機能し続けています。
また、家計のキャッシュフローを計算する上で見落としてはならないのが税務面です。遺族厚生年金は全額非課税であり、所得税や住民税の課税対象になりません。額面がそのまま手取りとなるため、一般的な給与所得や雑所得に換算すると、見た目の金額以上の購買力を持ちます。
【2026年法改正の全貌】「5年打ち切り」は本当か?制度改定の経緯と誤解を暴く
2024年の社会保障審議会・年金部会における議論がメディアで報じられて以来、ネット掲示板やSNSでは「遺族年金が5年で全額打ち切られる」「国が高齢遺族を切り捨てようとしている」といった極端な言説が飛び交いました。この遺族厚生年金の5年打ち切り真相について、厚生労働省の検討会資料と実際の法案趣旨を紐解くと、流布された情報とは異なる実態が浮かび上がります。
そもそも現行制度において「5年間の有期給付」となっているのは、「夫が死亡した時点で30歳未満かつ子のない妻」のみです。若年層であれば再就職や再婚による自立が比較的容易であるという前提に基づき、昭和の時代から5年限定の取り扱いとされていました。
今回の遺族厚生年金 2026年法改正論議の核心は、「男女間の不平等是正」と「現役世代の就労構造の変化」への適応です。現行法では、妻を亡くした夫は「55歳以上」でなければ受給権が発生せず、受給開始も「60歳」からという厳しい制約が課されていました。法改正ではこのジェンダーギャップを是正し、男性であっても妻を亡くした際に同等の保障を受けられるよう平準化が進められています。
その見返りとして議論の俎上に載ったのが、「子のない配偶者」に対する給付の見直しです。具体的には、子のない20代〜50代の配偶者について、男女問わず「原則5年間の有期給付」へ統一していく案が示されました。しかし、これが「全世代一律で5年打ち切りになる」と歪曲されて世間に伝わってしまったのが騒動の本質です。
制度改定における絶対的な前提として、以下のポイントが確立されています。
- すでに遺族年金を受給している人:権利が遡って奪われることはなく、終身受給権はそのまま維持される。
- 現在40代・50代以上の世代:長年の人生設計を狂わせないため、20年〜25年規模の長大な経過措置が敷かれ、激変緩和が講じられる。
- 18歳以下の子がいる世帯:今回の見直し議論の対象外であり、従前どおり手厚い保障が継続する。
「明日から年金がもらえなくなる」という言説は明白な誤解ですが、今後新たに受給権を得る「子のない現役世代」にとっては、遺族年金だけに依存したライフプランが通用しなくなる転換点であることは間違いありません。
【共働き夫婦の落とし穴】妻の受給額はどうなる?「もらい得・もらい損」の実態
共働きが標準となった現代において、最もトラブルと不満が生じやすいのが遺族厚生年金における共働き妻の受給額です。「夫婦そろって長年厚生年金保険料を納めてきたのだから、夫の遺族年金と自分の老齢年金の両方を全額もらえるはずだ」という期待は、受給手続きの段階で無情にも打ち砕かれます。
公的年金には「一人一年金の原則」があり、65歳以降は併給調整が行われます。具体的には、受給権者自身の老齢厚生年金が最優先で全額支給され、夫の遺族厚生年金の額がそれを上回っている場合にのみ、「差額」が支給されるルール(先発・差額支給方式)が適用されます。
たとえば、夫の遺族厚生年金が月額8万円、妻自身の老齢厚生年金が月額7万円の場合、実際に上乗せされる遺族厚生年金はわずか月額1万円にすぎません。もし妻自身の老齢厚生年金が月額9万円であれば、夫の遺族厚生年金は全額支給停止(実質ゼロ円)となります。
この仕組みに対し、現場では「真面目に働いて高い保険料を払ってきた妻ほど、遺族年金を一円も受け取れず損をしている」という強い不公平感が生じています。制度論としては「自身で十分な稼ぎと年金を得ている自立した個人には、他者の死亡に伴う所得保障を重複して手厚くする必要はない」という社会保障の思想に基づいているものの、家計防衛の観点からは大きな盲点となっています。
【実態検証】相談窓口に寄せられる生の声と受給要件の意外な落とし穴
東京都内の年金事務所で年金相談員を務める社会保険労務士は、近年の相談現場のリアルを次のように明かします。
「ねんきん定期便に記載されている老齢年金の見込み額を見て、『万が一の時もこの75%がすぐ振り込まれる』と思い込んでいる方が非常に多いです。しかし、窓口で日本年金機構の遺族年金試算を実際に行うと、自身の厚生年金との相殺や子の年齢制限によって、想定していた金額の半分以下、あるいはゼロになると知って呆然とされる遺族が後を絶ちません」
さらに深刻なのが、遺族厚生年金の受給要件を満たせずに給付そのものを拒絶される「制度の落とし穴」です。押さえておくべき核心は以下の3点に集約されます。
| 要件項目 | クリアすべき基準・現場の実態 | 注意すべき盲点 |
|---|---|---|
| 保険料納付要件 | 死亡日の前日時点で、全被保険者期間の3分の2以上が納付済または免除であること。または直近1年間に未納がないこと。 | 脱サラや転職時に国民年金への切り替えを放置し、未納のまま事故等で死亡すると1円も受給できない。 |
| 生計維持関係 | 同居または定期的な生活費の送金があり、受給者の年収が前年850万円未満(所得655.5万円未満)であること。 | 共働きの妻(または夫)が高年収で850万円を超えていると、受給資格そのものが消失する。 |
| 失権事由 (いつまでもらえるか) | 一度権利を得れば原則として終身もらえるが、再婚(事実婚含む)や養子縁組をした瞬間に全額失権する。 | 再婚相手と死別・離別しても、前の夫の遺族厚生年金が復活することは一切ない。 |
特に近年増加している事実婚・内縁関係のカップルの場合、住民票上の世帯同一性や、共有名義の光熱費引き落とし通帳など、「生計維持関係を客観的に立証する証拠書類」のハードルが極めて高く、申請に数カ月を要するケースが頻発しています。
【プロの結論】昭和型「専業主婦モデル」の終焉と賢い生活防衛の判断基準
家族社会学の観点から見れば、現行の遺族年金制度は「終身雇用で働く企業戦士の夫」と「家事育児に専念し経済的自立手段を持たない妻」という、昭和高度経済成長期の家族像を前提に設計された遺物です。妻が経済的に自立できない構造下では手厚い保護が必然でしたが、共働き世帯が専業主婦世帯の2倍以上に達した現代社会において、その制度的整合性は限界を迎えています。
国が制度改革を通じて発信しているシグナルは明確です。「配偶者の死亡を機に、公的給付だけで生涯の生活を維持するモデルは維持できない。現役世代は男女ともに就労による自立を図るべきである」という思想への転換です。
この激動の制度転換期において、公的年金に依存すべきか、独自に対策を打つべきかの判断基準は以下の通り整理できます。
【公的年金を基軸に据えてよい家庭(比較的安心な層)】
・末子がまだ未就学児〜小学生であり、遺族基礎年金の受給期間が長期に残されている世帯
・すでに60歳を超えており、制度改正の激変緩和措置によって従前通りの受給が約束されている世代
・持ち家(団体信用生命保険完備)があり、住居費負担がゼロになる見通しが立っている家庭
【公的年金をアテにできず、今すぐ民間保険・資産防衛が必要な家庭(要注意層)】
・子どもがいない、あるいはすでに中高生〜大学生で、基礎年金が数年以内に切れる共働き夫婦
・妻自身が正社員としてキャリアを築いており、将来の差額支給で遺族厚生年金がほぼゼロになる世帯
・賃貸住まいで、世帯主死亡後も高額な家賃支払いが生涯にわたって継続する家庭
・年収850万円ラインの近傍におり、ちょっとした残業や昇給で受給資格そのものを失うリスクがある高所得層
【遺族厚生年金 金額 早見表】に関するよくある質問(FAQ)
Q1:夫が自営業(第1号被保険者)だった場合、遺族厚生年金の早見表は使えますか?
A1:使えません。遺族厚生年金は会社員や公務員など「厚生年金保険」に加入していた方の遺族に支給される制度です。自営業やフリーランスが亡くなった場合、支給されるのは「遺族基礎年金」のみとなり、18歳以下の子がいない配偶者には公的年金からの給付は一切ありません(独自の寡婦年金や死亡一時金を除く)。
Q2:遺族厚生年金を受け取ると、翌年の健康保険料や介護保険料は上がりますか?
A2:上がりません。遺族厚生年金は法律上「非課税所得」と規定されています。所得税や住民税が課税されないだけでなく、国民健康保険料や介護保険料の算定基準となる合計所得金額にも算入されないため、保険料が高騰する心配はありません。
Q3:共働き夫婦で夫が亡くなった場合、自分の年金と夫の年金、どちらか一方を選ばなければならないのですか?
A3:選択制ではなく「併給調整ルール」に従います。65歳以降はまずご自身の老齢厚生年金が全額支給され、夫の遺族厚生年金の額が上回っている場合のみ、その差額が支給されます。両方を満額受け取ることも、自身の年金を放棄して遺族厚生年金だけを満額受け取ることもできません。
Q4:日本年金機構の「ねんきんネット」で遺族厚生年金の試算はできますか?
A4:ねんきんネット上で直接「遺族年金の見込み額」をシミュレーションする機能は提供されていません。ただし、亡くなった方のねんきん定期便に記載されている「これまでの加入実績に応じた老齢厚生年金額」を確認し、その額を4分の3にすることで、ある程度の概算を割り出すことは可能です。正確な試算が必要な場合は年金事務所窓口での相談が推奨されます。
Q5:妻が死亡した場合、夫も遺族厚生年金を受け取ることはできますか?
A5:要件を満たせば受給可能です。ただし現行制度では、妻死亡時に夫が「55歳以上」である必要があり、実際の支給開始は「60歳」からとなります(遺族基礎年金を併せて受給できる場合を除く)。なお、この男女差については法改正によって段階的に解消される方向で議論が進んでいます。
まとめ:今後の動向と失敗しないための判断基準
遺族厚生年金は、遺された家族の生活を底支えする強力なセーフティネットであることに変わりはありません。しかし、その受給額は「生前の年収」だけでなく、「子どもの年齢」「受給権者自身のキャリアと厚生年金加入歴」、そして「時代の法改正」によって天と地ほどの開きが生じます。
ネット上の「5年で全額打ち切り」といった極端な言説に踊らされる必要はありませんが、国が専業主婦モデルからの脱却と自立を促している潮流は不可逆です。「夫に万が一のことがあっても、遺族年金があるから生活は何とかなる」という昭和の常識は、もはや通用しません。
まずは夫婦それぞれのねんきん定期便を突き合わせ、自分たちが「手厚い給付を受けられる世帯」なのか、それとも「併給調整や年齢制限で受給額が削られる世帯」なのかを冷静に見極めること。不足する生活費を公的保障だけに委ねず、民間保険の適切な見直しやNISA等を活用した自己資産の形成で補完しておくことこそが、予測不能な時代を生き抜く最も確実な防衛策です。 (出典: 遺族厚生年金 金額 早見表(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。