被扶養者から外れる基準と落とし穴|2026年最新の社会保険と130万の壁
会社員の配偶者や親を扶養に入れている世帯において、毎年秋口から年末にかけて切実な問題となるのが健康保険の「被扶養者」資格の判定だ。2026年現在、短時間労働者に対する社会保険の適用拡大が一段と進展し、制度の過渡期にある今、「うっかり収入制限を超えて扶養から外され、過去に遡って数十万円の医療費や保険料を一括請求された」という痛ましいトラブルが多発している。
税金上の扶養と健康保険の扶養は、根拠となる法律も運用の思想もまったく異なる別物だ。しかし、両者を混同したままネット上の曖昧な知識でシフトを組んだ結果、家計を守るはずが手取り収入を激減させてしまうケースが後を絶たない。健康保険の被扶養者から外れる決定的な境界線、見落としがちな交通費や給付金の計算ルール、そして家族関係や住まいによって分かれる厳格な認定要件の真実を現場視点から解き明かす。
📌 【この記事の重要ポイントまとめ】
- 要点1:被扶養者認定の年収上限130万円は「過去の実績」ではなく「将来の見込み」で判定され、非課税交通費も合算される。
- 要点2:別居の親は「仕送り額が本人の収入以上」であることが必須条件となり、失業手当の日額3,612円超も脱落要因になる。
- 要点3:2026年の法改正動向により扶養内の働き控えは限界を迎えつつあり、自ら厚生年金に加入するキャリア戦略が有利になりつつある。
【決定的な理由】健康保険の被扶養者から外れる基準と130万円の壁の真相
健康保険における被扶養者から外れてしまう最大の原因は、言うまでもなく年間収入の見込みが130万円以上(60歳以上や障害厚生年金受給要件に該当する場合は180万円以上)に達することだ。しかし、この「130万円」という数字の解釈を巡って、現場では致命的な誤解が定着している。
税金(所得税)の計算であれば、1月1日から12月31日までの1年間に確定した給与所得控除後の金額で判断される。対照的に、健康保険の被扶養者認定基準は「その時点から向こう1年間に得られる見込み年収」で判定を下す。つまり、過去1年間の収入がゼロであったとしても、ある月から月額10万8,334円(130万円÷12か月)を超える雇用契約を結んだり、その基準を超える給与が連続して支給されたりした段階で、原則として被扶養者の条件を満たさなくなるのだ。
さらに見過ごせないのが日額換算の概念である。雇用保険の基本手当(失業手当)や健康保険の傷病手当金を受給している場合、日額3,612円以上(130万円÷360日)を受け取っている期間は、被扶養者として認定されない。税金上の扶養では非課税扱いとなるこれらの公的手当が、社会保険ではすべて「自活のための収入」とみなされる点が、多くの加入者を混乱に陥れる原因となっている。
一時的な残業増などによる収入超過については、事業主が人手不足を証明することで連続2年まで扶養内に留まれる特例措置(いわゆる支援パッケージ)が講じられてきたものの、恒常的な昇給や契約時間の延長には適用されない。勤務実績と給与明細の数字は冷徹にチェックされているのが実態だ。
【税法との決定打】被扶養者と扶養親族の違いと年収上限・交通費の落とし穴
給与計算の現場で最も相談が多いトラブルの一つが、「所得税の扶養に入っているのだから、健康保険も扶養のままで問題ないはず」という思い込みだ。税法上の「扶養親族」と、社会保険法(健康保険法)上の「被扶養者」は、目的も基準も明確に区別されている。
決定的な違いは通勤手当(交通費)の扱いにある。所得税法上、電車やバスなどの交通機関を利用する従業員に支給される通勤手当は、月15万円を上限として非課税となり、年収計算から完全に除外される。ところが、健康保険の被扶養者認定における「収入」には、日常生活を営むためのあらゆる現金収入が含まれるため、会社から支給される非課税交通費も全額収入としてカウントしなければならない。
パート給与が月額10万5,000円で年収126万円に収まっていても、毎月8,000円の定期代が支給されていれば、健康保険上の年収は135万6,000円となり、130万円の年収上限を軽々と突破してしまう。これが「税金はかからないのに保険証を没収された」と嘆く当事者たちの盲点だ。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年収の基準額 | 年130万円未満(月額108,334円未満) ※60歳以上や障害者は180万円未満 | 税法上の扶養親族は合計所得48万円以下(給与のみなら103万円以下) | 基準となる枠組みが根本から異なる。税金がセーフでも社保はアウトになる典型的な要因。 |
| 交通費の算入 | 全額収入に含める(非課税枠の考慮なし) | 所得税・住民税では月15万円まで非課税控除 | 遠距離通勤者ほど不利になる構造。給与本体が低くても交通費で枠を超える事故が続出している。 |
| 非課税給付の扱い | 失業給付、傷病手当金、遺族年金等もすべて収入換算 | 税法上は全額非課税のため申告不要 | 生活維持のための現金給付は社保では「自活能力あり」と判断される。申告漏れが最も多い。 |
| 判定の時期 | 見込みが発生した時点から将来に向かって随時 | 毎年1月1日〜12月31日の確定実績(過去) | 「年末にシフトを減らせば帳尻が合う」は社保では通用しない。月額ベースの監視が必須。 |
【同居・別居の境界線】被扶養者の同居要件詳細まとめと親・親族の判定基準
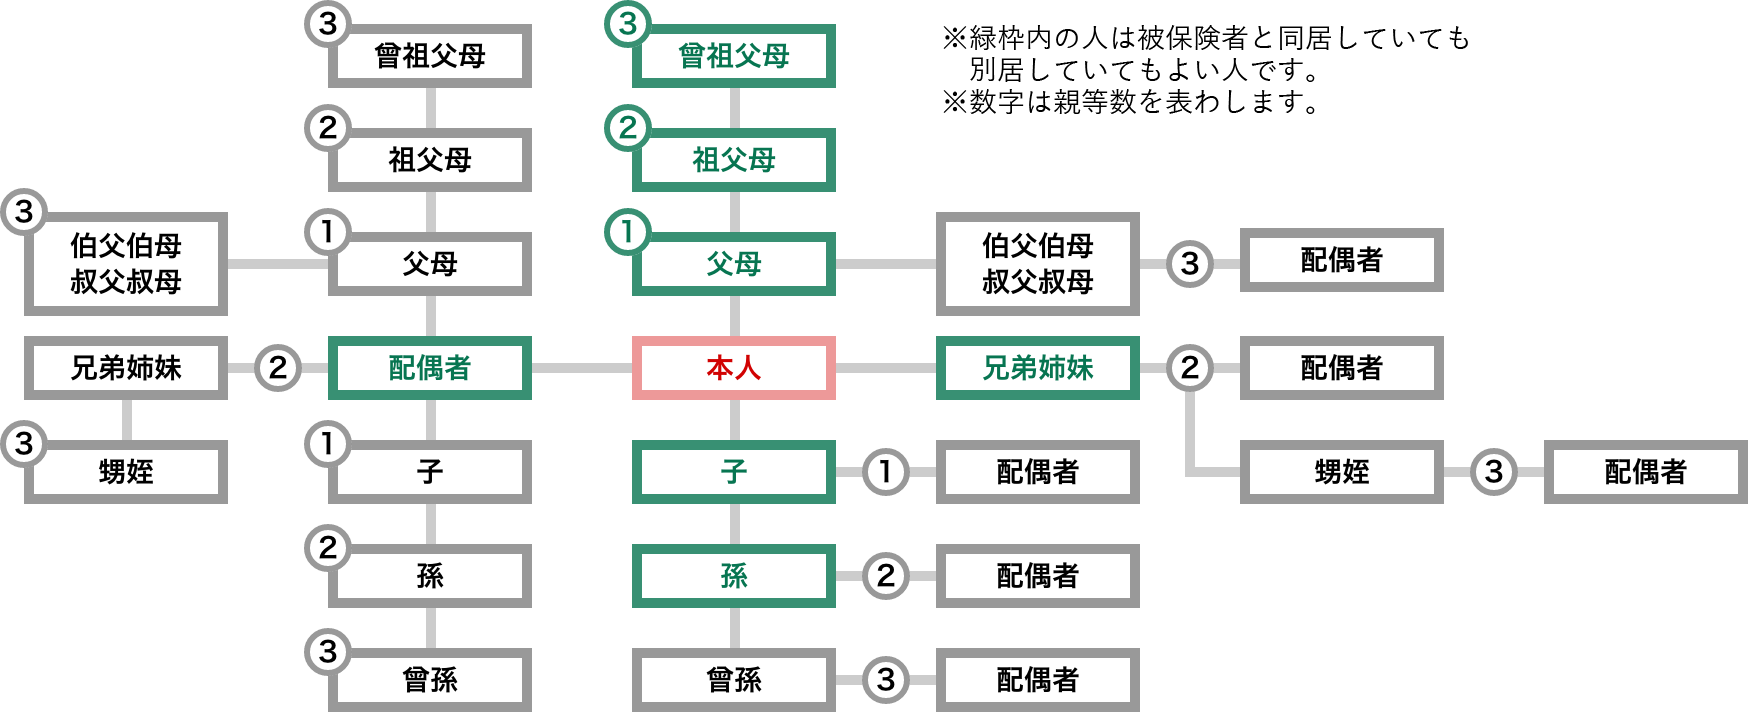
家族の扶養を考える上で、年収と同じく厳格なハードルとなるのが「同居要件」だ。健康保険法第3条第7項では、被保険者の親族が被扶養者になれる条件として、続柄によって「同一の世帯に属していること(同居)」を必須とするグループと、別居であっても認められるグループを明確に分けている。
具体的には、配偶者、子、孫、兄弟姉妹、および直系尊属(実父母や祖父母)は、別居していても生活費の仕送りがあれば被扶養者として認定可能だ。一方で、義理の父母(配偶者の両親)や叔父・叔母、甥・姪といった三親等以内の親族は、「同一世帯で同居し、家計を共にしていること」が絶対条件となる。二世帯住宅であっても玄関が分かれ住民票上の世帯が分離されている場合、健保組合の審査で同居と認められないケースがあるため注意を要する。
別居している実親を扶養に入れる場合、生計維持の証明は年々厳しさを増している。協会けんぽや多くの健康保険組合における共通ルールは、「被保険者からの送金額 > 対象者本人の収入」という不等式が成立していることだ。例えば、母親の公的年金収入が月額8万円(年96万円)ある場合、被保険者である子が毎月8万円を超える仕送りを証明できなければ、扶養の申請は容赦なく却下される。
さらに、手渡しでの生活費支援は一切証拠能力を持たない。銀行振込の控えや通帳のコピーなど、「毎月定期的に、送金人名義から扶養対象者名義の口座へお金が動いている客観的な金融履歴」が1年分求められる。一時的な金銭の援助や数か月分のまとめ払いは仕送りと認められないのが鉄則だ。
【実態検証】パート現場で起きる「働き損」の叫びと失業手当の思わぬ落とし穴
全国のスーパーや飲食店、コールセンターの現場では、毎年秋口になると「シフトに入れない」というパートタイマーの相談が殺到する。いわゆる「働き損」問題だ。SNSや相談窓口には、制度の狭間で手取りを大きく減らした当事者たちの切実な証言が寄せられている。
大手チェーンで週4日働いていた40代女性は、店長から頼まれて数か月間残業を引き受けた結果、年間の総支給額が132万円に達してしまった。会社側の健康保険には入れない契約だったため、扶養から外された彼女に待っていたのは、居住する自治体の国民健康保険税と国民年金保険料の請求書だった。年間にして約28万円の自己負担が発生し、132万円稼いだにもかかわらず、手取り収入は130万円未満に抑えていた前年よりも15万円近く落ち込むという逆転現象を経験した。
もう一つの落とし穴が、会社を退職した後の雇用保険(失業手当)受給に伴う扶養資格の喪失だ。退職後に「失業手当をもらいながら、配偶者の扶養に入ってゆっくり次の仕事を探そう」と考える人は多い。しかし、ハローワークから支給される基本手当日額が3,612円を超えた瞬間、受給期間中は被扶養者の身分を失う。
受給前の待期期間や給付制限期間中は扶養に入ることが認められるが、受給が始まった段階で速やかに扶養削除の届出を出し、自ら国民健康保険に切り替えなければならない。そして受給が終了した後に、再び被扶養者の追加手続きを行うという二度手間が発生する。この手続きを怠り、手当を受給しながら夫の保険証を使い続けた結果、受給開始日まで遡って保険証を剥奪され、その間に病院にかかった医療費の全額(本来の自己負担3割を除く健保負担7割分)を即時返還させられた事例が全国で頻発している。
一般に知られていない盲点とネットの誤解|現況確認審査の流れと遡及取消の恐怖
ネット上の掲示板やSNSでは、「数万円オーバーした程度なら会社や健保にはバレない」「年末調整さえ出していれば大丈夫」といった無責任な言説が散見される。しかし、これは現在のデジタル化された社会保険行政の実態を知らない危険な誤認だ。
日本年金機構や全国健康保険協会(協会けんぽ)、各健康保険組合は、年に1回「被扶養者資格の再確認(検認・現況確認)」を秋から初冬にかけて集中的に実施している。事業主経由で届く調査票に対し、課税証明書や直近3か月分の給与明細、年金振込通知書の添付を義務付け、マイナンバーによる地方税情報の照会とも連動させて収入の齟齬を徹底的に洗い出している。
審査の流れにおいて基準オーバーが判明した場合、最も恐ろしいのは「遡及(そきゅう)取消」の処分だ。判明したその日ではなく、超過した月の給与支給日や雇用契約変更の日に遡って資格が抹消される。例えば、1年前に遡って被扶養者資格を取り消された場合、次のような制裁が同時に降りかかる。
- 過去1年間に家族全員が健康保険証を使って受診した医療費の「保険者負担分(7割)」を現金で一括返還。
- 過去に遡って国民健康保険、または勤務先の社会保険への加入を余儀なくされ、過去1年分の保険料を追徴。
- 国民年金第3号被保険者の資格も同時に喪失するため、国民年金第1号の保険料(月額約1万7,000円超×遡及月数)が未納扱いとなり追納を求められる。
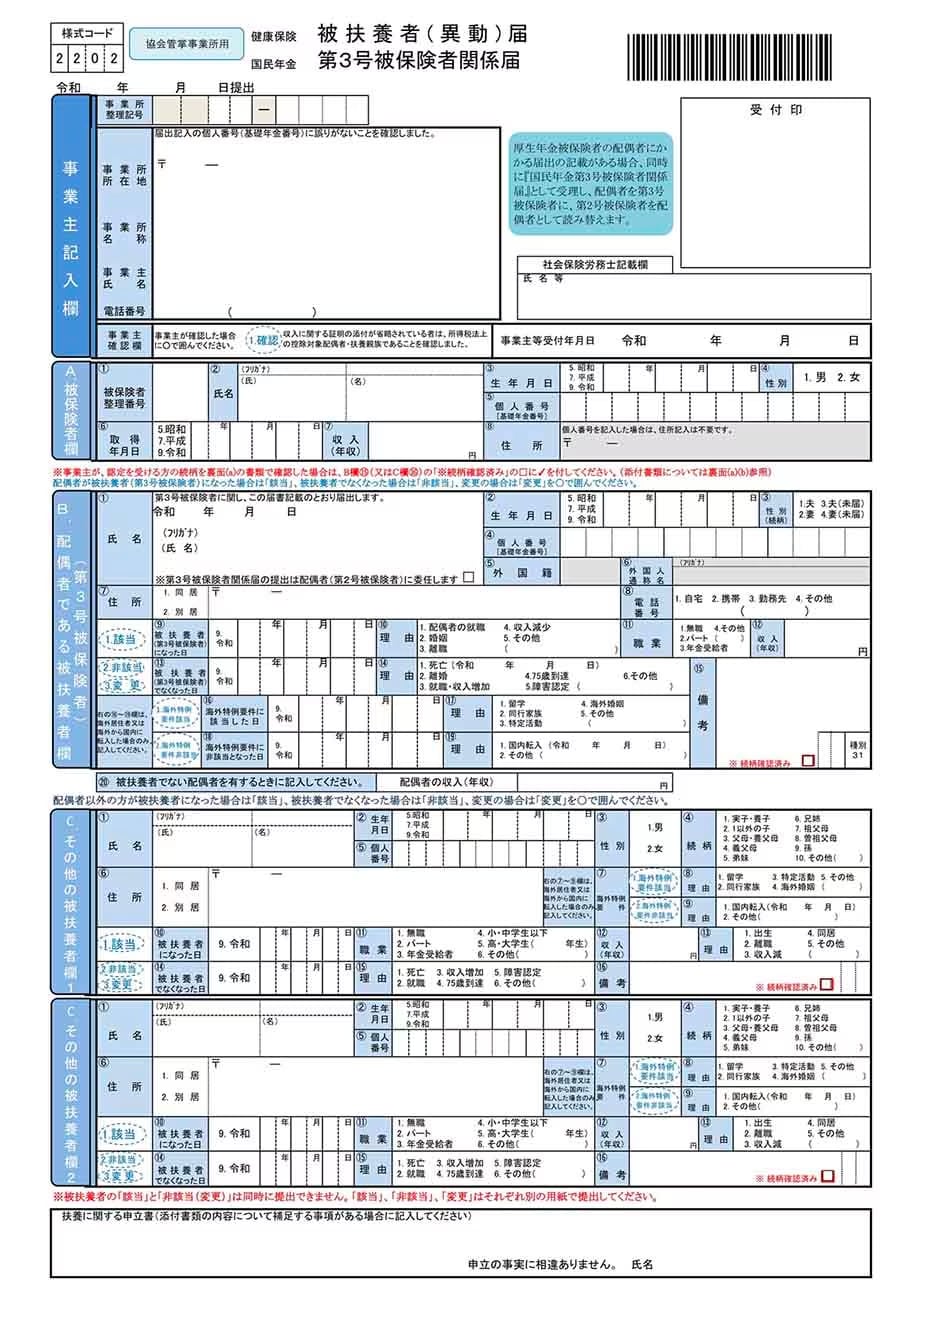
会社側も、事実発生から5日以内に「健康保険被扶養者(異動)届」を年金事務所や健保組合に提出する義務を負っている。扶養から外れる条件を満たしていることを知りながら申告を放置することは、不正受給とみなされかねない重大なコンプライアンス違反となる。

【2026年最新】社会保険適用拡大の激震と「自立の壁」をどう越えるか
2026年の年金・社会保険を取り巻く環境は、かつてない大転換期を迎えている。短時間労働者に対する社会保険(厚生年金・健康保険)の適用拡大は段階的な強化が続き、従業員数51人以上の企業における「週20時間以上勤務・月収8.8万円以上」の基準から、さらに企業規模要件の撤廃や撤廃スケジュールの具体化が急速に進展している。
これにより、「年収130万円未満だから夫の扶養に入れる」と考えていたパート労働者であっても、自身が週20時間以上シフトに入るだけで、勤務先の社会保険へ強制加入となる場面が急増している。130万円の壁を気にする以前に、「106万円の壁(実質的な週所定労働時間20時間の壁)」によって、否応なしに扶養から外れる構造が定着した。
【プロの結論】昭和型「扶養共依存」の終焉と賢い選択基準
日本の家族社会学を振り返れば、健康保険の被扶養者制度や第3号被保険者制度は、昭和期の高度経済成長を支えた「企業戦士の夫と専業主婦の妻」という単一の家族モデルを前提に設計された産物だ。夫の会社が家族全体の生活基盤を丸抱えする代わりに、妻は扶養枠の中に留まって低賃金補助労働と無償の家事・育児・介護を担うという、制度的な相互依存関係が長年固定化されてきた。
しかし、単身世帯の急増、共働き世帯の一般化、そして平均寿命の延伸に伴い、この「扶養に収まり続ける安心感」は将来への大きなリスクへと変質している。目先の手取り数万円を守るために就労調整を続けた結果、将来受け取れる公的年金が老齢基礎年金(月額約6万8,000円程度)のみとなり、高齢期における経済的困窮や、死別・離婚時の生活破綻を招く現実が可視化されてきたためだ。
現在の制度環境において、被扶養者という枠組みに留まるべきか、脱却すべきかの判断基準は極めて明確である。
【被扶養者に留まることが合理的なケース】
育児や重度の介護を抱え、物理的に週20時間以上の就労が困難な人。または扶養者の退職や自らの年金受給までの期間がごくわずかであり、短期的な家計維持を最優先せざるを得ない世帯。
【速やかに扶養を抜けて自ら社会保険に加入すべきケース】
心身ともに健康で、シフトを増やせる余力がある人。将来の年金受給額を増やしたい人、傷病手当金や出産手当金といった「働けなくなった際の所得保障」を自ら確保したい人。2026年以降は、年間150万〜160万円以上を稼ぎ出す働き方へシフトした方が、目先の保険料自己負担を差し引いても手取り額の総額と将来の厚生年金受給権を両立でき、世帯トータルでの経済的安全保障は格段に強固になる。
【被扶養者】に関するよくある質問(FAQ)
Q1:非課税交通費を含めて130万円を数千円オーバーしそうです。会社側に頼んで交通費を減額してもらうことはできますか?
A1:就業規則や賃金規程に定められた交通費の支給基準を、個人の扶養維持のために意図的に減額・変更することは労働契約上認められません。実態として支給されている現金給付が基準であるため、交通費を含めた総受給額が基準内に収まるよう、勤務日数やシフト自体を調整する必要があります。
Q2:主たる生計維持者である夫が転職・退職した場合、扶養に入っている妻や子どもの保険証はどうなりますか?
A2:夫が資格を失った瞬間に、被扶養者全員の資格も連動して消滅します。夫が次の会社に転職して新たな社保に入る場合はその会社で再度被扶養者認定の手続きを行い、自営業や無職になる場合は世帯全員で国民健康保険へ切り替える手続き(自治体窓口で14日以内)を行わなければなりません。手続きが完了するまでは手元の保険証を使用できません。
Q3:フリマアプリでの不用品売却益や株式配当金は、被扶養者の収入認定に含まれますか?
A3:生活用動産の不用品処分(衣服や家財の売却など)による一時的な利益は原則として収入に含まれません。しかし、転売目的の継続的な売買による事業所得や、株式配当金・不動産賃貸収入などは、健保組合の規定によって「経費を差し引く前の総収入」を合算対象とすることが多いため、加入中の健保組合への事前確認が不可欠です。
Q4:2026年現在、いわゆる「第3号被保険者制度(主婦の年金免除)」は即座に廃止されるのですか?
A4:直ちに一括廃止されるわけではありません。ただし、短時間労働者への社会保険適用拡大によって「週20時間以上勤務」する労働者が自動的に第2号被保険者(自ら厚生年金に加入)へ移行するため、実質的に第3号の対象者は段階的に縮小しています。制度自体の見直し論議も加速しており、将来的な縮小・再編を見据えたキャリア設計が求められます。
まとめ:制度の激変期を生き抜くための賢い選択
健康保険の被扶養者資格は、正しく理解して活用すれば家計の固定費を大きく抑えられるセーフティネットである一方、仕組みの理解が曖昧なままでは遡及返還や手取り激減という手痛い打撃を受ける両刃の剣だ。
「交通費を含めた将来見込み年収の監視」「別居家族に対する継続的な送金履歴の確保」「給付金受給時の確実な届出」という3つの鉄則を守ることは、現代の家計防衛において不可欠なリテラシーと言える。そして何より、2026年という社会保険の大きな転換点において、目先の「扶養の枠」に縛られて労働を制限する生き方が、本当に将来の自分と家族を守る選択なのかを問い直す時期が来ている。
扶養を維持するための防衛策を正確に講じつつも、枠にとらわれずに社会保険へ加入して稼ぐ力と保障を高める道筋を比較検討することこそが、変化の激しい時代に最も後悔のない家計戦略につながるはずだ。 (出典: 被 扶養 者(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。