年収320万の手取りと生活費の全貌|一人暮らしがきつい噂の真相
求人票や給与辞令に記された「年収320万円」という数字を見て、実際に自分の銀行口座へ振り込まれる金額がどれほどなのか、不安を抱く人は少なくありません。物価高が家計を直撃する2026年現在、額面の金額と手元に残る可処分所得との間には、想像以上にシビアな乖離が存在します。
税金や社会保険料が差し引かれた後、実際に使えるお金はいくらになるのか。「一人暮らしはきつい」と囁かれる背景にはどのような支出構造があるのか。国税庁や厚生労働省の統計データ、現場取材で得られたリアルな家計状況をもとに、生活の実態と防衛策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収320万円の年間手取り額は約250万〜255万円、ボーナスなしの場合の手取り月収は約21万円が目安。
- 要点2:家賃相場の上昇と物価高により、都市部での一人暮らしは固定費の圧迫を受けやすく「きつい」と感じる構造が鮮明。
- 要点3:固定費の適正化や実家暮らしでの蓄財、20代・30代の市場価値を見据えた年収アップ戦略が将来の格差を分ける。
額面320万のリアルな手取り額|税金と社会保険料の計算内訳
給与明細を開いた瞬間、多くの人が「これほど引かれるのか」と息を呑みます。年収320万円(独身・扶養家族なし)の場合、年間の額面給与から差し引かれる法定控除額は合計で約65万〜70万円にのぼります。その結果、手元に残る年間手取り額は約250万〜255万円となり、可処分所得の割合は額面の約78%〜80%程度にとどまります。
控除の大きな柱となるのが社会保険料の計算内訳です。健康保険料(約15.8万円)、厚生年金保険料(約29.3万円)、雇用保険料(約1.9万円)が毎月の給与や賞与から天引きされ、社会保険料の合計だけで年間約47万円に達します。40歳以上の場合はここに介護保険料が加わるため、手取りはさらに目減りします。
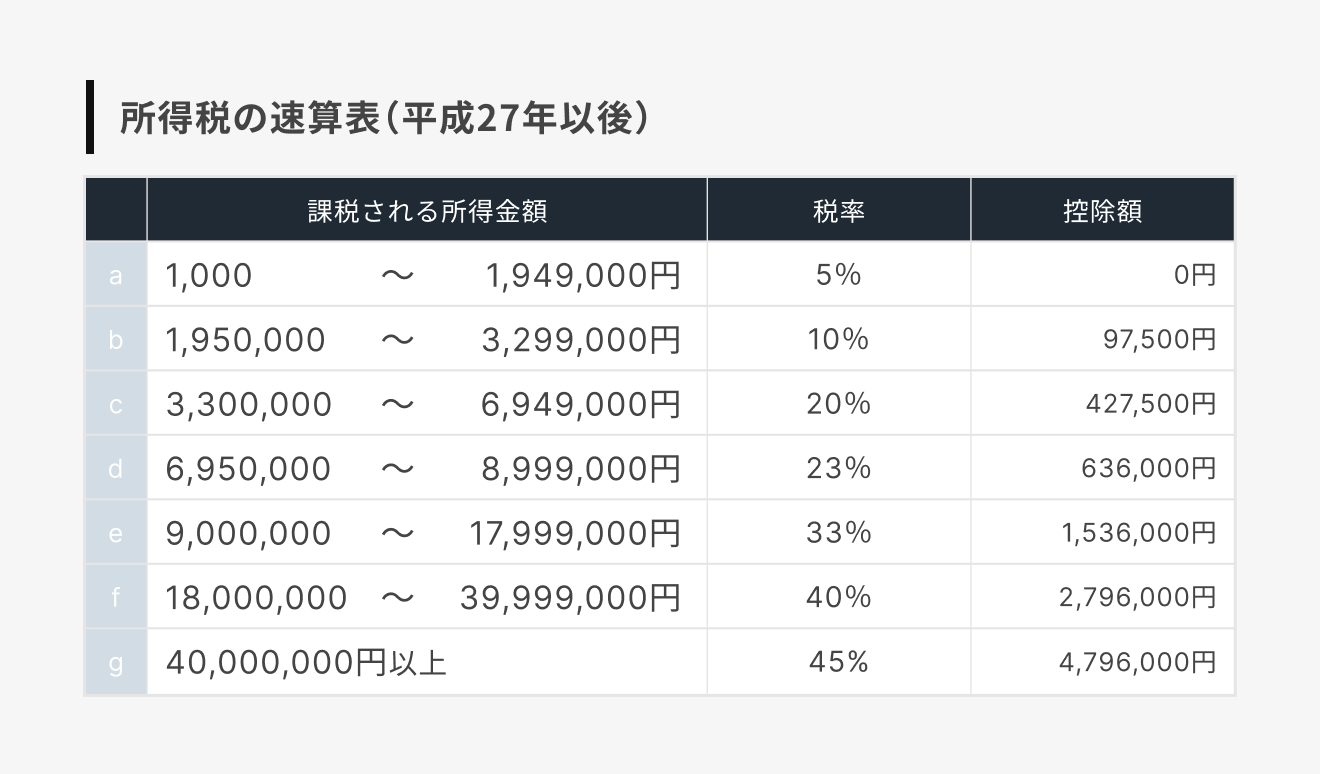
さらに、給与所得控除や基礎控除を差し引いた後の課税所得に対して課される、住民税と所得税の控除額が手取りを左右します。年収320万円の場合、所得税は約6万円、前年の所得に基づいて計算される住民税は約13万円です。加えて、2026年最新の税制改正と手取り影響として注視すべきなのが、子ども・子育て支援金の徴収開始や各種社会保険料率の改定傾向です。名目上の賃上げが行われても、ステルス増税とも呼ばれる公的負担の増加が可処分所得の伸びを相殺しているのが現状です。

【徹底比較】ボーナスあり・なし別の手取りシミュレーション表
同じ年収320万円であっても、賞与(ボーナス)の支給体系によって毎月の生活設計は大きく異なります。基本給が高く設定されているボーナスなしの年俸制タイプと、年2回の賞与に依存するタイプでは、月々のキャッシュフローに3万円以上の差が生じます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年収320万ボーナスなしの手取り計算 | 額面月収:約26.7万円 手取り月収:約21.0万円 | 12分割均等支給 | 毎月の収支計画が立てやすく、突発的な赤字を防ぎやすい構造。 |
| ボーナス年2ヶ月分(約46万円) | 手取り月収:約18.0万円 手取り賞与:約18万円×年2回 | 基本給14分割計算 | 月々の手取りが18万円台に下がるため、固定費の節約が不可欠。 |
| ボーナス年4ヶ月分(約80万円) | 手取り月収:約15.8万円 手取り賞与:約31万円×年2回 | 基本給16分割計算 | 業績悪化による賞与カット時の生活破綻リスクが最も高い。 |
年収320万円の手取り月収を基準に見ると、賞与の割合が高い給与体系ほど、毎月の手取りが15万〜18万円程度にまで落ち込みます。ボーナスを生活費の補填に回す生活習慣がついていると、予期せぬ業績悪化や賞与減額に直面した際、家計が一気に破綻へ向かう危険性を孕んでいます。
「一人暮らしがきつい」と噂される理由と適正家賃相場
ネット上の掲示板やSNSで頻繁に見られる「年収320万円の一人暮らしはきつい」という悲鳴。その根本原因は贅沢をしているからではなく、都市部の物価構造にあります。年収320万円一人暮らしがきつい理由を紐解くと、手取り額に対して不可避な固定費の比率が高すぎる実態が浮かび上がります。
最大の関門となるのが住居費です。ファイナンシャルプランニングにおいて、無理のない年収320万の適正家賃相場は「手取り月収の3分の1以下」、ボーナス込みの月平均換算でも5.5万〜6.5万円が上限とされます。しかし、首都圏や関西主要都市では賃貸需要の高まりにより、ワンルームでも7万円前後の物件が珍しくありません。家賃に7万円以上を支払ってしまうと、残る生活費は11万〜14万円程度に縮小します。
そこに近年の電気代・ガス代の高騰、食品価格の値上げが容赦なく重なります。総務省の単身世帯家計調査でも示される通り、食費や光熱費などの基礎的支出だけで毎月7万〜8万円が消える現代において、適正水準を超えた家賃を払い続けることは、予期せぬ医療費や冠婚葬祭などの突発支出に対する「心理的安全性」を完全に奪うことと同義です。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手メディアの取材班や情報共有サイトに寄せられる当事者の手記からは、日々の生活を切り詰めるリアルな肉声が聞こえてきます。
都内のIT関連企業で働く26歳男性は、自著のような詳細な家計記録とともに次のように証言しています。「額面で月26万円ほどあっても、家賃6万8千円と光熱費、奨学金返済の1万5千円を引くと、手元には驚くほど残らない。友人の結婚式が2回重なった月は、貯金を崩すしかなく眠れない夜を過ごした」。
一方で、地方都市在住の28歳女性からは対照的な声も聞かれます。「家賃が管理費込みで4万2千円。自炊を中心にして格安SIMを活用すれば、毎月3万円は確実にNISA口座に回せている。地方で車を所有すると維持費で消えるが、自転車と公共交通機関で完結する街なら年収320万でも十分に精神的ゆとりがある」。
知恵袋やコミュニティ掲示板の投稿を精査すると、「きつい」と感じる境界線は、単なる総額の多寡ではなく、固定費の比率と見栄による支出コントロールの成否にあることが明確です。特に他人のSNS投稿と比較して外食や被服費を無理に合わせようとする層ほど、恒常的な資金ショートに陥っています。
【生活水準の比較】独身・実家暮らし・結婚子育ての分岐点
年収320万円という経済力は、どのようなライフステージを選ぶかによって、天国にも針の筵にも変わります。厚生労働省や国税庁の統計を交え、生活モデルごとの現実を検証します。
まずは年収320万の生活費シミュレーション(一人暮らし・手取り月収18万円の場合)の内訳です。
- 家賃:60,000円
- 食費(自炊中心):35,000円
- 水道光熱費:12,000円
- 通信費(格安SIM+光回線):6,000円
- 日用品・雑費:8,000円
- 交際費・娯楽費:20,000円
- 予備費・医療費:10,000円
- 貯金・投資:29,000円
このように自炊を徹底し、無駄なサブスクリプションを排除すれば、毎月約3万円の貯蓄は可能です。しかし、外食が週に数回増えるだけで貯蓄枠は容易にゼロへと転落します。
対照的なのが実家暮らしのケースです。独身実家暮らしの貯金額目安としては、家に生活費として毎月3万〜4万円を入れたとしても、住居費の浮いた分で毎月7万〜10万円、年間で80万〜100万円以上の蓄財が現実的に可能です。20代のうちに実家暮らしで数百万円の元手を作り、投資に回せるかどうかが、その後の資産形成の分水嶺となります。
最も慎重な舵取りが求められるのが、結婚や子育ての生活水準と現実です。国税庁の「民間給与実態統計調査」に基づく20代30代の平均年収比較を見ると、20代後半の平均は約390万円、30代前半は約425万円となっており、年収320万円は単独での世帯主モデルとしては平均を下回ります。単独年収320万円で配偶者と子どもを扶養する場合、教育費や将来の修繕費を積み立てる余裕は極めて乏しく、公的支援をフル活用した綱渡りの家計を強いられます。しかし、パートナーも同等の年収320万円を稼ぐ「共働き世帯」になれば、世帯年収は640万円に達し、手取りは合算で約500万円を超え、子育て環境は一気に安定軌道へと乗ります。
一般に知られていない盲点とネットの誤解
ネット上には「年収320万なら節税対策で手取りを劇的に増やせる」といった甘い言説が散見されますが、これには大きな誤解があります。高所得者層と異なり、課税所得が120万円前後のボリュームゾーンでは、活用できる控除の枠組み自体が限られているからです。
ふるさと納税による住民税控除の限度額は独身で年間約3万円程度であり、返礼品による家計助成にはなっても手取り現金そのものが増えるわけではありません。また、iDeCo(個人型確定拠出年金)による所得控除も節税効果はあるものの、毎月の拠出金が60歳まで引き出せなくなるため、現在の手元資金に余裕がない層が安易に上限まで拠出すると、かえって流動性危機を招くリスクがあります。
節税の小手先テクニックに時間とエネルギーを浪費するよりも、構造的に手取りを底上げする本質的なアプローチへ舵を切る必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年収320万円という待遇を受け入れ、現状維持を選択してよい人と、今すぐ行動を起こすべき人には明確な境界線が存在します。
【現状維持で問題ない人の条件】
- 実家暮らしであり、生活費を抑えながら年間100万円近い資産形成ができている人
- 残業がほぼ皆無で有給消化率が高く、副業や資格取得の時間を週15時間以上確保できる環境にいる人
- 家賃相場の極めて低い地方都市に住み、職場からの住宅手当が手厚い人
【今すぐ行動を起こすべき人の条件】
- 都心部で一人暮らしをしており、毎月の貯金が1万円未満、またはボーナス頼みの人
- 昇給テーブルが年数百円〜数千円程度で頭打ちになっており、評価制度が形骸化している職場の現場
- 30代に突入し、将来的に単独での結婚や子育てを希望しているにもかかわらず年収が停滞している人
現状の生活を劇的に好転させる確実な方法は、手取りを増やす転職と年収アップ対策に踏み出すことです。同業他社へのスライド転職であっても、資本力の大きい中堅・大手企業や、業界平均給与水準の高い隣接セクターへ移るだけで、同じ業務内容のまま年収400万〜450万円へとジャンプアップする事例は枚挙にいとまがありません。自分の市場価値を外部のスカウト基準で定期的に測り直すことが、生活防衛の第一歩となります。
【年収 320 万 手取り】に関するよくある質問(FAQ)
Q1:年収320万円で自動車を所有し、維持することは可能ですか?
A1:実家暮らしであれば十分可能ですが、一人暮らしの場合は駐車場代(都市部で月1.5万〜3万円)、自動車税、任意保険料、車検代、ガソリン代などで年間30万〜40万円前後の固定費が上乗せされるため、家計は極めて圧迫されます。地方で車が通勤に不可欠な環境でない限り、カーシェアや公共交通機関の活用を優先すべきです。
Q2:年収320万円の場合、ふるさと納税の上限額はいくらですか?
A2:独身または共働きで扶養家族がいない場合、年間でおよそ31,000円〜33,000円が控除上限額の目安です。自己負担額2,000円を除いた分が翌年の住民税や所得税から控除されるため、日常的に消費する米や日用品を返礼品として受け取ることで、実質的な生活費削減に寄与します。
Q3:2026年以降、税制改正などでさらに手取りが減る可能性はありますか?
A3:あります。少子化対策財源としての「子ども・子育て支援金」が公的医療保険料に上乗せされる形で徴収開始され、年収320万円規模でも月額数百円から千円程度の追加負担が見込まれます。さらに各種社会保険の適用拡大が進んでおり、額面給与が変わらなければ手取りが緩やかに目減りしていく構造が続いています。
まとめ:今後の動向と失敗しないための判断基準
年収320万円の手取り額は年間約250万〜255万円、月々に換算するとボーナスなしで約21万円、ボーナスありなら約18万円が現実の数字です。この金額は、無駄遣いを排した規律ある生活を送れば十分に自立した一人暮らしを維持できる水準である一方、物価高や不意の支出に対しては脆弱さを併せ持ちます。
「きつい」という漠然とした不安に飲み込まれないためには、まず家賃をはじめとする固定費を適正範囲(手取りの3分の1以内)に収めることが鉄則です。その上で、現在の職場での昇給余地を見極め、限界を感じるならばスキルアップや成長産業への転職活動を通じた「収入の天井」の引き上げに果敢に挑戦してください。自身の可処分所得を正確に把握し、戦略的に家計とキャリアを設計することが、先行き不透明な時代を生き抜く確かな盾となります。 (出典: 年収 320 万 手取り(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。