長期金利とは?2026年最新動向と住宅ローンへの影響を徹底解説
日本銀行による金融政策の正常化が進む中、ニュースや経済情報番組で連日トップ項目として報じられる「長期金利」。しかし、金融用語特有の難解さゆえに、「耳にはするものの、具体的に何が決めているのか分からない」「なぜ遠い金融市場の話が、自分たちの生活費やマイホーム購入に直結するのかピンとこない」と感じている方も少なくありません。
日本は過去四半世紀に及ぶデフレと超低金利政策の時代を経て、本格的な「金利ある世界」へと完全に舵を切りました。本稿では、大手金融機関への取材現場や市場データに基づき、長期金利の基本的な仕組みから短期金利との決定的な違い、2026年現在の最新動向、そして私たちの住宅ローンや銀行預金に及ぶリアルな影響まで、徹底的に解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:長期金利の代表指標は「新発10年物国債利回り」であり、中央銀行が操作する短期金利とは異なり、将来の物価や景気見通しを反映して市場で日々決まる。
- 要点2:日銀の利上げ方針やインフレ定着を背景に、2026年の長期金利は1%台後半へと水準を切り上げ、住宅ローン固定金利や定期預金金利の引き上げに波及している。
- 要点3:金利上昇局面では「固定金利と変動金利の選び方」が家計の命運を分けるため、目先の返済額の安さに惑わされないリスク許容量の把握が不可欠である。
【基礎知識】今さら聞けない長期金利とは?短期金利との決定的な違い
今さら人には聞きにくい「長期金利とは何か」という根源的な問い。その正体を端的に定義するなら、「期間が1年を超える資金の貸し借りに適用される金利」のことです。金融市場においてその代表的な指標として世界共通で用いられているのが、国が発行する新発10年物国債利回りです。
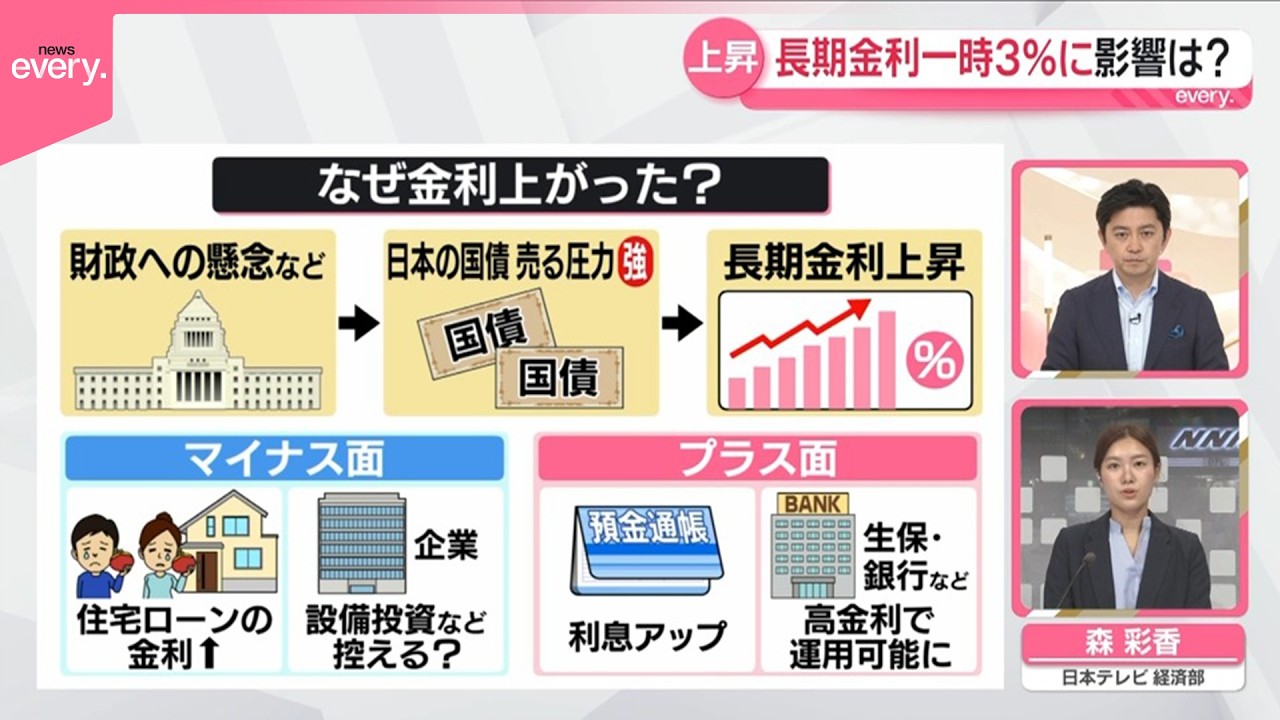
国債とは、国が財政資金を調達するために発行する借用証書のような有価証券です。新発10年物国債は市場で常に売買されており、債券価格と利回りは「シーソーの関係」にあります。国債を買いたい人が減って債券価格が下落すると、相対的に利回りは上昇します。これこそが、長期金利が上がる仕組みの根幹です。
ここで多くの方が混同しやすいのが、「短期金利との違い」です。両者の決定メカニズムには明確な境界線が存在します。
短期金利は、1年未満(主に無担保コール翌日物など)の取引金利を指し、日本銀行が政策目標として直接的に誘導・決定する金利です。一方、長期金利は市場参加者(銀行、保険会社、機関投資家など)による将来の景気予測やインフレ期待、資金の需給関係によって「市場で自然に決まる」のが大原則です。つまり、短期金利が「中央銀行の意思」であるのに対し、長期金利は「市場参加者が描く未来の日本経済の姿」を映し出す鏡といえます。

【2026年最新】日銀の利上げ理由とイールドカーブコントロール(YCC)撤廃後の金利推移
なぜ今、これほどまでに長期金利が急ピッチで注目を集めているのでしょうか。その主因は、日本銀行金融政策決定会合を舞台に繰り広げられた歴史的な政策転換にあります。
日銀はかつて、長期金利を人工的に抑え込むためにイールドカーブコントロール(YCC)と呼ばれる極めて異例な枠組みを採用していました。10年物国債利回りを一定のレンジ内に力ずくで封じ込め、マイナス金利政策とともに長期間の金融緩和を維持してきた経緯があります。しかし、この枠組みは債券市場の機能を著しく麻痺させ、過度な円安を招く大きな要因となりました。
転機となったのは、持続的な賃上げと物価上昇の好循環です。日銀が掲げてきた「2%の物価安定目標」が確かな足取りを見せ始めたことで、日銀はマイナス金利の解除とYCCの撤廃に踏み切りました。さらに2024年から2025年にかけて追加利上げを断行し、日銀の利上げ理由として「基調的なインフレ率の定着」「企業の活発な価格転嫁と賃上げの継続」が公式発表資料でも繰り返し強調されています。
こうした政策の正常化に伴い、人工的な重しを解かれた新発10年物国債利回りは急速に市場の均衡水準を模索し始めました。2026年最新の金利推移と見通しを検証すると、長期金利は一時的な1%前後の節目を明確に上回り、足元では1.5%〜1.8%近傍のレンジで堅調に推移しています。エネルギー価格の動向や米国の金融政策、さらには為替市場における円安・インフレとの関係が複雑に絡み合い、市場は「金利がさらに2%台へ乗せるのか」という次の局面を注視しています。
【徹底比較】長期金利の上昇がもたらす家計と日本経済へのメリット・デメリット
長期金利の変動は、機関投資家や大手企業だけの問題ではありません。私たち一般市民の生活口座から、住宅の購入計画、企業の設備投資意欲に至るまで、極めて広範な影響を及ぼします。
金利上昇は往々にして「住宅ローン返済が増える」というネガティブな側面ばかりが強調されがちですが、経済全体を見渡せば当然ながら恩恵を受ける層も存在します。ここで客観的なデータとともに、メリットとデメリットを整理して確認してみましょう。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 住宅ローン固定金利への影響 | フラット35の最低金利は2.0%台前半まで上昇(借入期間35年、融資率9割以下) | 超低金利期(2019〜2021年)は1.2%〜1.3%水準 | 借入額4,000万円で総返済額が数百万円規模で増加。新規取得時の予算見直しが必須。 |
| 銀行預金金利への影響 | 大手行の定期預金(1年〜5年)が0.4%〜0.8%程度まで回復 | ゼロ金利期は一律0.002%(100万円預けて利息20円) | 高齢層や現金保有比率の高い家計には追い風。ただしインフレ率(2%超)を下回る点に注意。 |
| 為替と物価(インフレ) | 日米金利差の縮小により極端な円安進行(1ドル160円水準)に一定の歯止め | 金利差4%以上で激しい円安圧力が継続 | 輸入原材料やエネルギー価格の高騰を抑える効果があり、実質賃金の目減りを緩和する。 |
| 企業金融と国の財政 | 社債発行利率の上昇、国の国債利払い費が年度予算ベースで急増 | 過去10年間は事実上の利払い負担極小状態 | 低採算企業の淘汰が進む一方、財務健全な企業への選別投資が加速する転換期。 |
【実態検証】住宅ローン相談窓口のリアルと利用者の葛藤
都内のメガバンクや大手ハウスメーカーの住宅ローン相談会を取材すると、マイホームを検討する現役世代の生々しい葛藤が浮き彫りになります。現場のベテラン住宅ローンアドバイザーは、2026年現在の相談者の様子について次のように証言します。
「2020年頃までは、相談に来られるお客様の9割以上が迷うことなく変動金利を選んでいました。『金利はずっと上がらない』という前提で、借入限度額いっぱいまでローンを組む世帯が当たり前だったのです。しかし現在、固定金利が2%台に乗せたことで『これ以上上がったら困る』と焦る層と、『それでも変動金利の0.5%前後は魅力的すぎる』と踏みとどまる層に完全に二極化しています」
SNSや大手掲示板、Q&Aサイトを検証しても、「固定金利で毎月の支払いを確定させて枕を高くして眠りたいが、変動金利との毎月3万円の支払差額を前にするとどうしても決断できない」「銀行から『変動金利も将来的に上がるリスクがある』と念押しされ、サインする手が止まった」という切実な声が溢れています。
行動経済学において、人間は一度慣れ親しんだ数値を基準にして物事を判断してしまう「アンカリング効果」に強く囚われます。日本人は過去20年以上にわたり「金利はゼロが当たり前」という異常な環境にアンカー(錨)を下ろしてしまいました。そのため、歴史的に見れば決して高くない「長期金利1%台後半」という水準に対して、過剰な恐怖と混乱を感じているのが現場の実情です。
一般に知られていない盲点とネットの誤解|固定金利と変動金利の選び方
ネット上の投資コミュニティや動画サイトでは、「長期金利が上がったから今すぐ変動金利から固定金利に借り換えないと破滅する」「変動金利には5年ルール・125%ルールがあるから絶対に安全だ」といった極端な言説が散見されます。しかし、ここには専門家から見れば看過できない重大な誤解が含まれています。
まず第一に、「住宅ローン固定金利への影響」は長期金利と連動しますが、変動金利は「短期プライムレート(短期金利)」に連動するという基本原則です。長期金利が上がったからといって、その翌月に変動金利が即座に跳ね上がるわけではありません。しかし、日銀が短期金利を引き上げれば、タイムラグを伴って確実に変動金利の基準金利も押し上げられます。
第二の盲点は、多くの人が安全弁と信じ込んでいる「5年ルール・125%ルール」の罠です。このルールは「返済額の急変を防ぐ」ための仕組みであり、利息そのものを免除してくれる制度ではありません。金利が急上昇した場合、毎月の返済額は変わらなくても、その内訳が「ほとんど利息」になり、元本が一切減らない「未払利息」が発生する構造的リスクを孕んでいます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金利ある世界において、唯一絶対の正解は存在しません。家計の体力や資産構造、そして個人の心理的耐性に応じた冷徹な見極めが求められます。以下の客観的基準をもとに、ご自身の立ち位置を照らし合わせてみてください。
▼「固定金利」を選ぶべき人の条件
- 借入残高が年収の6倍以上と重い世帯:金利が1%上昇した際の返済負担増を家計の余力で吸収できない場合、全期間固定金利で将来の支出を確定させる保険的アプローチが賢明です。
- 心理的なストレスに弱い方:毎月の日銀会合のニュースに一喜一憂し、「いつ金利が上がるのか」と不安を抱え続ける精神的コストを排除したい人に向いています。
- 教育費のピークが10〜15年後に控えている家庭:将来の固定出費が確定している時期にローンの返済額が跳ね上がると、家計破綻を招く恐れがあります。
▼「変動金利」を選択・維持してよい人の条件
- 手元に十分な金融資産(預貯金や有価証券)がある世帯:金利が本格的に上昇し始めた段階で、いつでもローン残高の一部または全部を一括繰り上げ返済できる自己防衛能力を持つ家庭です。
- 借入額が比較的小さく、返済期間が短い方:元本の減りが早いため、仮に数年後に金利が上昇したとしても、利息の増加総額を軽微に抑え込むことができます。
- 金利動向を主体的にウォッチし、柔軟に対応できる方:金融情勢の変化を他人任せにせず、家計のキャッシュフローを能動的に再配分できるリテラシーのある層に限られます。

【長期金利とは】に関するよくある質問(FAQ)
Q1:長期金利が上がると、すでに借りている住宅ローンの固定金利も上がってしまいますか?
A1:いいえ、すでに借入を完了している全期間固定金利の返済額や適用金利は、完済まで一切変わりません。影響を受けるのは「これから新規に借り入れを行う人」や「これから固定期間選択型の更新を迎える人」です。すでに固定金利で組んでいる方は、市場の金利上昇による返済増の心配はありません。
Q2:景気が悪いのに長期金利が上昇することはあるのでしょうか?
A2:あります。通常は好況時に資金需要が増えて金利が上がりますが、原材料高などによる「悪いインフレ(コストプッシュインフレ)」が発生した場合や、国の財政規律に対する信認が低下して国債が売り浴びせられた場合、不景気であっても長期金利が跳ね上がる「スタグフレーション下の金利上昇」が起こり得ます。
Q3:長期金利の上昇は、私たちが利用する銀行の普通預金金利にもすぐ反映されますか?
A3:普通預金金利は主に日銀が操作する「短期金利」と連動するため、長期金利の動きが直接・即座に波及するわけではありません。ただし、長期金利の上昇は金融機関全体の収益力を高め、定期預金(1年物、3年物、10年物など)の利回り改善から段階的に預金者へと還元されていきます。
まとめ:今後の動向と失敗しないための判断基準
長期金利は、日本経済という巨大な船がどの方向へ進もうとしているのかを示す最も信頼性の高い羅針盤です。かつての異次元緩和が終焉を告げた今、国債利回りや日銀の政策決定会合が発信するシグナルを正しく読み解く能力は、すべての生活者にとって不可欠な教養となりました。
住宅ローンの選択や預貯金の配置において最も危険なのは、「周囲がそうしているから」「これまで低金利だったから」という思考停止です。金利上昇のデメリットばかりを恐れるのではなく、為替の安定や預金金利の復活といった恩恵を正しく捉えつつ、各家庭のリスク許容量に応じた客観的な資金計画を構築していきましょう。 (出典: 長期 金利 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。