新NISA限度額1800万円の罠とは?枠復活と最短5年運用の全貌
2024年1月の抜本的改革から丸2年が経過し、制度開始3年目の運用フェーズを迎えた2026年の日本市場。金融庁の最新公表データでもNISA総口座数は力強い伸びを維持しており、個人の資産形成において新NISAはもはや「知る人ぞ知る制度」から「持っていて当然のインフラ」へと定着しました。しかし、証券各社の相談窓口や資産運用セミナーの現場では、制度の根幹である「投資枠の限度額」を巡る初歩的な勘違いや、予期せぬ落とし穴に直面する個人投資家の相談が急増しています。
特に多くの人々を悩ませているのが、非課税保有期間の無期限化に伴って新設された「枠の再利用(復活ルール)」の適用時期や、成長投資枠とつみたて投資枠を合算した「生涯投資枠」の正確な消化プロセスです。制度のポテンシャルを極限まで引き出そうと焦るあまり、家計の防衛資金を削ってまで最短枠埋めに走る層が目立つ今、客観的なファクトと現場のリアルな運用実態から、知られざる制度の境界線を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生涯投資枠は1,800万円(成長投資枠は最大1,200万円)で、年間投資上限360万円の管理は時価ではなく「買付価格(簿価)」で厳密に計算される。
- 要点2:商品を売却しても非課税枠が復活するのは「翌年の年初」であり、年内の買い直しで年間枠360万円を使い回すことは制度上不可能。
- 要点3:2026年現在、最短5年の枠使い切りを狙った無理な資金投入による家計逼迫が表面化しており、ライフプランに応じた現実的な積立ペースの再構築が急務。
【金融庁新NISA公式ルール】生涯投資枠1800万円と年間360万円の基本構造
制度の土台を正しく把握するためには、まず金融庁新NISA公式ルールで定められた枠組みを整理しておく必要があります。旧制度では一般NISAとつみたてNISAの二者択一でしたが、現行制度では「つみたて投資枠」と「成長投資枠」の併用が可能です。その結果、投資家一人ひとりに付与される器の大きさは劇的に拡大しました。
最大の柱となるのが、一人あたり新NISA生涯投資枠1800万円という絶対的な上限値です。このうち、個別株やETF、REITなど幅広い資産に投資できる成長投資枠には1200万円の内枠制限が設けられています。一方のつみたて投資枠限度額は、金融庁の厳しい基準をクリアした公募株式投資信託等に限定されているものの、生涯枠1800万円の全額をつみたて投資枠だけで使い切る設計も認められています。
| 項目 | 制度上の公式ルール・数値 | 一般的な基準・投資家動向 | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 生涯投資枠 | 合計1,800万円(買付残高ベース) | 平均充当期間:10〜20年程度を想定 | 時価変動に左右されない「簿価管理」が徹底される要 |
| 成長投資枠の内枠 | 最大1,200万円(生涯投資枠の内数) | 高配当株・米国ETFへ積極配分する層が多数 | 無理に使わず「つみたて投資枠」のみで1,800万円完走も合理的 |
| 年間投資上限 | 合計360万円(つみたて120万/成長240万) | 月3万〜10万円の積立がボリュームゾーン | 満額360万円を使い切ると最短5年で生涯枠に到達する |
| 非課税保有期間 | 無期限化(恒久制度) | 旧NISA(5年/20年)のロールオーバー不要に | 売却タイミングの自由度が極めて高く、出口戦略の幅が広い |
| 枠の再利用 | 売却資産の取得対価分が翌年に復活 | 「年内に何度も売買できる」と誤解する層が散見 | 年間360万円の縛りは残るため、デイトレード的な回転売買は不可 |
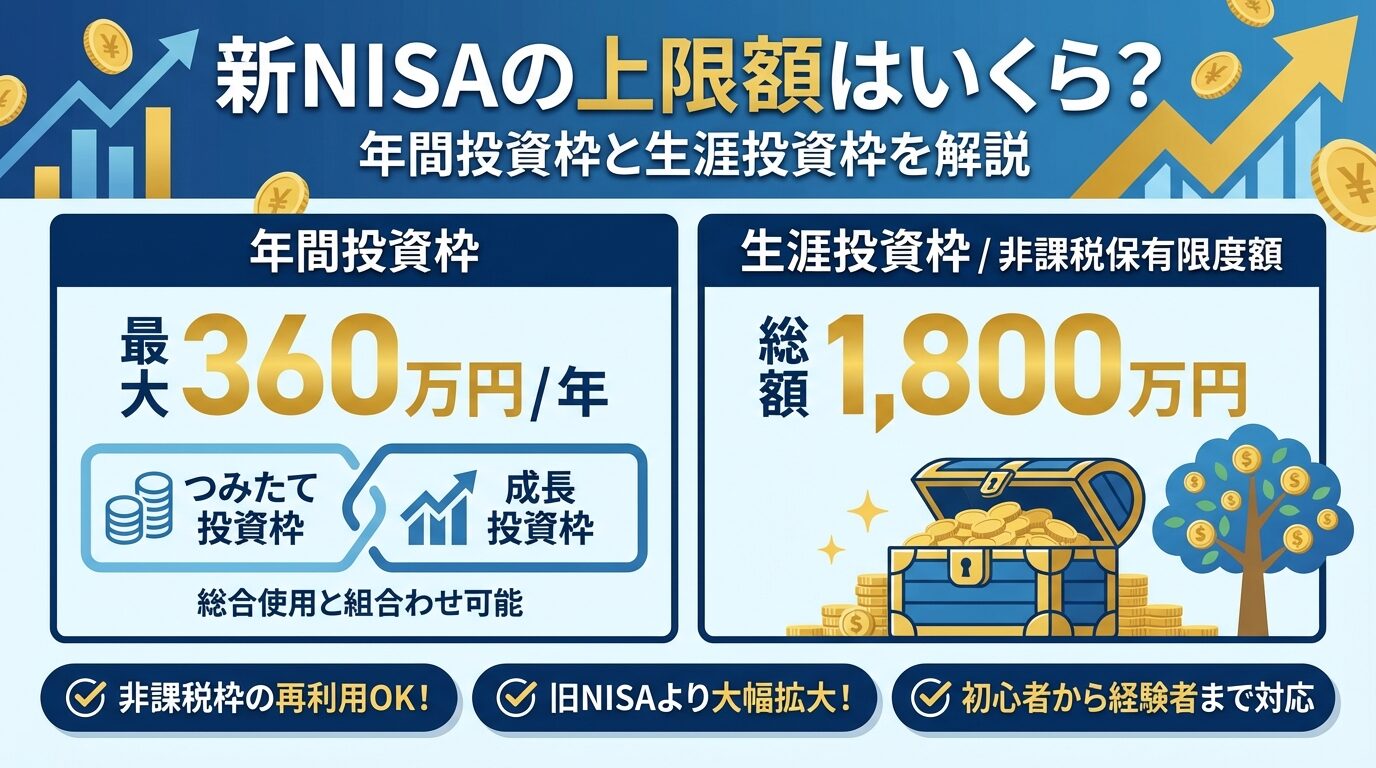
加えて、年間投資上限360万円というペース配分の規制が設けられています。1年間に投資できる金額は、つみたて投資枠が120万円(月額10万円)、成長投資枠が240万円です。どれほど手元に余剰資金があっても、初年度に1800万円を一括投資することはできず、最短でも5年間の分散期間が必要となる設計が施されています。
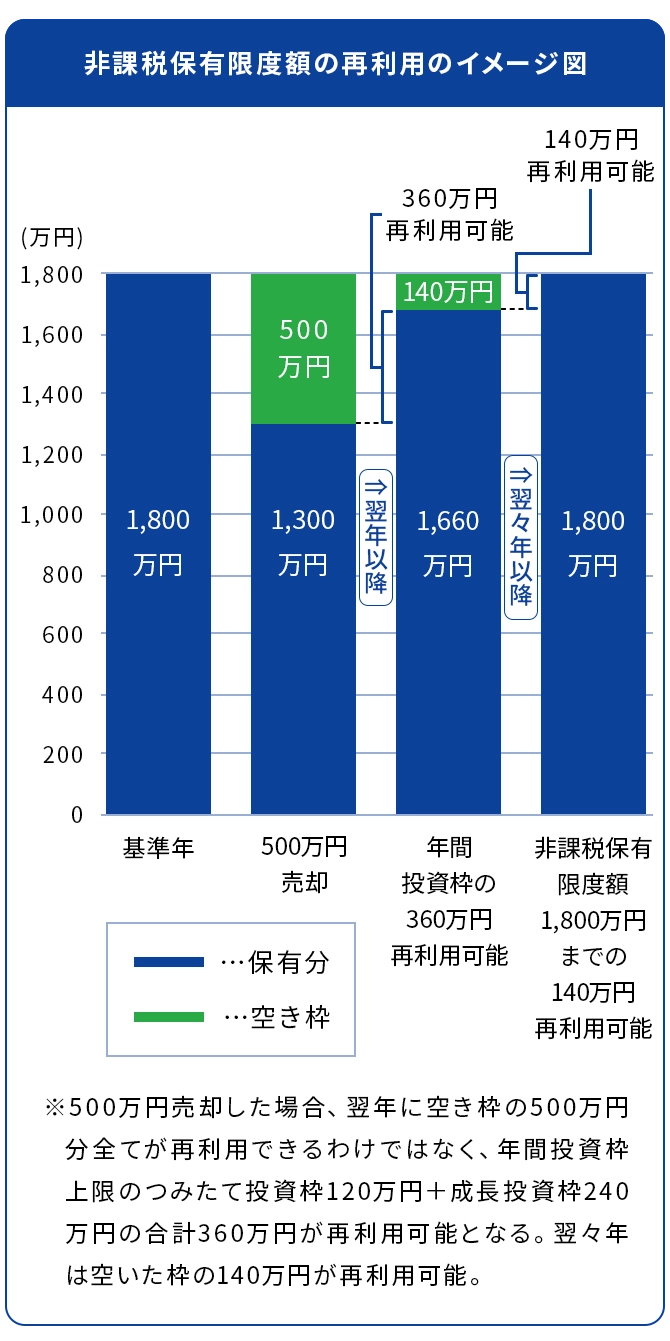
噂の真偽を徹底検証|枠復活の意外な落とし穴と「売却時の簿価管理」
ネット上のQ&A掲示板やSNS上で「売ればその枠ですぐ別の銘柄を買える」といったデマが後を絶ちません。新NISAの目玉機能であるNISA非課税枠の復活ルールには、投資家が最も勘違いしやすい2つの厳格な制約が存在します。
1つ目の落とし穴は、枠が復活するタイミングは「売却した翌年」であるという点です。例えば、ある年の春に年間投資上限360万円を満額使い切った後、相場の急変を警戒して秋に200万円分の保有商品を売却したとします。このとき、同年の枠が空くわけではありません。その年の年間投資枠はすでに360万円を使い切っているため、その年内は1円たりとも追加の買付ができない仕様になっています。
2つ目の落とし穴は、計算基準が時価ではなく売却時の簿価管理に基づく点です。具体例を見てみましょう。元本100万円で購入した投資信託が大きく値上がりし、評価額250万円に成長した段階で全額売却したと仮定します。このとき、翌年に空き枠として戻ってくるのは「250万円」ではなく、当初投じた取得価額である「100万円」分のみです。
逆に、元本100万円の銘柄が値下がりして60万円の段階で損切り売却した場合でも、戻る枠は買付時の「100万円」分となります。資産額が膨らんだ状態で利益確定しても、生涯枠そのものが増えるわけではないという計算ロジックを正確に押さえておく必要があります。
【実態検証】利用者の生の声と2026年最新NISA運用動向のリアル
新NISA最短5年の使い切り方を標榜し、制度開始初年度の2024年から毎年360万円を愚直に投入してきた投資家たちは、3年目を迎えた2026年現在、累計投資額が1,000万円の大台を突破しています。しかし、ネットの投資コミュニティや現場の取材からは、教科書通りの成功談ばかりではない生々しい葛藤が浮かび上がっています。
「月30万円の積立設定を維持するために生活防衛資金を取り崩し続け、日銀の金融正常化に伴う短期的な円高局面で資産が目減りした瞬間、猛烈なパニックに襲われた」(大手ネット証券ユーザー・40代男性手記)
「2024年の春先に成長投資枠で勢いよく買った特定テーマ型ETFが含み損を抱え、損出しをしようにも特定口座のように損益通算ができない現実に後から気づいた」(30代会社員・資産運用フォーラムでの告白)
2026年最新NISA運用動向を分析すると、相場が順調な時期には「複利効果を最大化するために5年で1800万円を埋め切るのが最適解」という言説が支配的でした。しかし、実体経済における物価高の長期化や住宅ローン金利の引き上げ局面とバッティングしたことで、生活資金を削ってまで最短枠埋めを強行した世帯ほど、メンタル面・資金繰り面での破綻リスクに直面している実態が浮き彫りとなっています。

世帯戦略の最適解|夫婦で3600万円の限度額戦略と超過時の特定口座扱い
新NISAは名義人本人にのみ権利が帰属する一人一口座の制度です。これを利用して富裕層や共働き世帯の間で広く実践されているのが、夫婦で3600万円の限度額戦略です。夫婦それぞれが1800万円ずつの生涯投資枠を満額活用することで、世帯全体として極めて強固な非課税ポートフォリオを構築できます。
ただし、ここにも法的な落とし穴が潜んでいます。専業主婦(主夫)の口座へパートナーの給与資金を無計画に移転して投資信託を買い付けた場合、税務署から「名義預金」とみなされ、年間110万円の基礎控除を超える分について贈与税の追徴課税リスクが発生します。夫婦間であっても、資金移動には適切な贈与契約書の作成や、年間110万円以内の暦年贈与の範囲内に抑える実務上の配慮が不可欠です。
また、毎月の積立投資を継続している中で、生涯投資枠の1800万円や年間枠360万円に達した場合の挙動も確認が必要です。証券会社のシステム設定により、限度額超過時の特定口座扱い(自動的に課税口座へ切り替えて買い付けを継続する仕様)が選択されているケースが一般的です。気づかぬうちに特定口座で約定し、将来の売却益に約20%の税金が課される事態を避けるためにも、枠の残高推移は定期的なモニタリングが欠かせません。
一般に知られていない盲点と行動経済学が暴く「枠埋め焦燥感」の正体
なぜ多くの個人投資家が、生活資金を脅かしてまで1800万円の枠を急いで埋めようとしてしまうのか。その心理的背景を行動経済学の視点から紐解くと、投資家特有の「枠埋め焦燥感」と「メンタル・アカウンティング(心の会計)」の罠が見えてきます。
人間には「利用可能な枠が用意されていると、それを埋めない限り損をしている」と感じる心理バイアスが存在します。SNS上で飛び交う「新NISAはスピード勝負」「5年で埋められない人は脱落者」といった言説が、投資家のFOMO(取り残される恐怖)を異常に増幅させているのです。
非課税保有期間の無期限化という最大の恩恵は、本来であれば「いつ始めても、何歳まで持ち続けても、どんなペースで積み立てても不利益を被らない」という時間的自由の提供でした。ところが、限度額という明確な数字が提示されたことで、主客が転倒し、枠を埋めること自体が自己目的化してしまう本末転倒な事態が各所で発生しています。自身の日常を守るための「心理的バウンダリー(境界線)」を意識し、生活防衛資金とは明確に分離された余裕資金の範囲内で運用を続ける姿勢こそが、長期的な資産形成の成否を分ける分岐点となります。
【プロの結論】限度額を使い倒せる人・あえて慎重になるべき人の判断基準
生涯投資枠1800万円という巨大な非課税枠とどう向き合うべきか。編集部が数多くの投資事例と市場サイクルを分析して導き出した、明確なスクリーニング基準を提示します。
▼最短5年〜短期間での枠消化に向いている人
・手元に生活費の2年分以上の現預金を確保できている層
・退職金や既存の特定口座から、非課税口座への資産シフトを進めたい中高年・富裕層
・日々の相場急変や資産評価額の数百万円単位の下落に対しても、平然と日常を過ごせるリスク耐性の高い投資家
▼あえて10年〜20年以上の長期ペースで慎重に埋めるべき人
・これから教育資金や住宅購入など、数年〜10年以内にまとまった出費を控えている子育て世帯
・手取り収入の半分以上を積立投資に回さないと年間枠が埋まらない家計構造の世帯
・評価損の発生によって精神的なストレスを感じ、仕事や睡眠に支障をきたしやすい投資初心者
【nisa 限度 額】に関するよくある質問(FAQ)
Q1:生涯投資枠1800万円を満額使い切った後、配当金や分配金を再投資すると枠はどうなりますか?
A1:投資信託の「分配金再投資コース」を設定している場合でも、再投資分は新たな買付としてカウントされます。そのため、すでに1800万円の生涯枠を使い切っている場合、再投資分はNISA枠ではなく課税口座(特定口座または一般口座)で買い付けられることになります。枠をはみ出したくない場合は、受取コースに変更するか、事前にポートフォリオの調整が必要です。
Q2:つみたて投資枠を使わず、成長投資枠の年間240万円だけを使って投資を続けることは可能ですか?
A2:可能です。ただし、成長投資枠の生涯投資上限は1200万円と定められているため、成長投資枠単独では最短5年(240万円×5年)で上限に達します。残り600万円の非課税枠を無駄なく活用するためには、最終的につみたて投資枠を使って対象の投資信託等を買い付ける必要があります。
Q3:年間投資上限の360万円を超えて積立注文を設定してしまった場合、エラーで注文全体が止まりますか?
A3:金融機関の仕様によって挙動は異なりますが、多くの主要証券では「NISA枠の上限まで買付を行い、超えた分のみ自動的に特定口座で買い付ける」設定や、「年間上限に達した時点でその年の積立買付を自動停止する」設定が用意されています。注文自体がすべて無効になるケースは稀ですが、意図せぬ課税口座での買付を防ぐためにも、各証券会社の積立設定ルールを事前に確認しておくことを推奨します。
まとめ:今後の動向と失敗しないための判断基準
新NISAがもたらした生涯投資枠1800万円という器は、正しく活用すれば個人の経済的自立を大きく引き上げる強力な武器となります。しかし、その恩恵を享受するための本質は、「いかに早く枠を埋めるか」ではなく、「市場から退場することなく、いかに長く非課税の恩恵を受け続けるか」に集約されます。
売却時の簿価復活ルールや年間投資上限360万円の制約を冷静に理解した上で、周囲の煽り文句に惑わされず、自身のキャッシュフローに見合ったペースを守り抜くこと。数字の大きさに振り回されることなく、制度の特性を正しく手なずける知性こそが、不透明な経済局面を乗り越える最大の防御策となります。 (出典: nisa 限度 額(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。