公的年金等の源泉徴収票2026完全攻略|確定申告の要不要と届かない対策
年明けを迎えると、多くの年金受給者のもとに届く重要な書類が「公的年金等の源泉徴収票」です。1年間に支給された年金の総額や天引きされた所得税額、社会保険料などが細かく記載されたこの通知は、翌月の確定申告期に向けた最重要書類となります。しかし、毎年1月中旬を過ぎると「いつ届くのか」「届かないがどうすればいいか」「自分は確定申告が必要なのか不要なのか」といった戸惑いの声が全国の年金事務所や税務署に殺到します。
2026年の申告シーズンを迎えるにあたり、デジタル化の波と税制のルールを押さえておかなければ、払い過ぎた税金を取り戻せないばかりか、思わぬ申告漏れで追徴課税のリスクを抱える事態にもなりかねません。本稿では、日本年金機構の最新スケジュールから確定申告の判定基準、マイナポータルを活用した即時確認法まで、受給者が直面する疑問を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年分の源泉徴収票は1月中旬から順次発送されるが、マイナポータル連携済みの場合は電子交付で即日確認が可能。
- 要点2:年金収入400万円以下かつ他所得20万円以下なら「確定申告不要制度」の対象だが、医療費控除等で還付を受けるには申告が必須。
- 要点3:障害年金・遺族年金は非課税のため源泉徴収票は発行されず、届かない原因の多くは住所不一致か電子受取設定にある。
【いつ届く?】日本年金機構の発送スケジュールと手元に届かない原因
日本年金機構が公表している公式スケジュールによると、公的年金等の源泉徴収票は毎年1月10日前後から1月下旬にかけて順次発送されます。全国数千万人規模の受給者へ一斉に郵送されるため、地域や郵便事情によってポストに投函されるタイミングには1〜2週間程度のズレが生じます。例年、1月20日を過ぎたあたりから手元に届き始めるケースが一般的です。
しかし、「1月末になっても一向に届かない」というトラブルは後を絶ちません。現場の窓口調査や関係者のヒアリングから浮かび上がる主な要因は、以下の3点に集約されます。
- 住所変更の届け出漏れ:過去1年以内に転居した際、マイナンバーと基礎年金番号の紐付けが完了していない場合や、住民票の異動手続きと年金機構側のデータ反映にタイムラグがある場合、旧住所へ送付され宛所不明で返戻されてしまいます。
- 郵便局の転送期間切れ:郵便局の転送サービス(有効期間1年)が切れており、日本年金機構への新住所届を出していないケースです。
- 「ねんきんネット」での電子送付サービスを選択済み:過去にマイナポータルやねんきんネット上で「電子交付を希望」に設定した受給者には、紙の源泉徴収票が原則郵送されません。本人が設定した事実を忘れ、「郵送事故ではないか」と勘違いする事例が急増しています。
もし1月下旬を過ぎても手元に見当たらない場合は、まずマイナポータルのお知らせ欄を確認するか、管轄の年金事務所または「ねんきんダイヤル」へ問い合わせ、返戻されていないかの確認と再発行の手続きを進める必要があります。

【確定申告の要不要】「年金400万円以下」の不要制度と申告すべき人の境界線
年金受給者向けに設けられている代表的な特例が「公的年金等に係る確定申告不要制度」です。この制度が創設された理由は、年金受給者の高齢化に伴う税務申告の身体的・事務的負担を軽減し、税務署の窓口混雑を緩和することにあります。具体的には、次の2つの条件を両方満たす場合、所得税の確定申告書を提出する必要がありません。
- 公的年金等の収入金額の合計額が400万円以下であり、かつその公的年金の全額が源泉徴収の対象となっていること。
- 公的年金等に係る雑所得以外の所得(原稿料、不動産所得、給与所得、生命保険の一時金など)が20万円以下であること。
ただし、ここで極めて重要な盲点があります。「法律上、申告義務がない(申告不要)」ことと、「申告しないほうが得である」ことは全くの別問題です。公的年金から事前に所得税が源泉徴収されている受給者の場合、確定申告を行うことで払い過ぎた税金の還付を受けられるケースが多々存在します。
| 申告区分 | 該当条件・受給者のステータス | 税務上の義務・対応 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 確定申告が「必須」の人 | 公的年金収入が400万円超、または他の所得が20万円を超える受給者(パート収入や不動産収入等がある場合)。 | 申告義務あり(期限内に未申告の場合、無申告加算税や延滞税の対象)。 | 複数の年金を受給している場合、合算して400万円を超えると対象になるため合算計算が不可欠。 |
| 確定申告を「すべき」人(推奨) | 年金400万円以下だが、年間の医療費が一定額を超えた人、多額のふるさと納税を行った人、控除対象配偶者がいるのに未申告の人。 | 法律上の義務はないが、還付申告を行えば源泉徴収された所得税が戻る。 | 源泉徴収票の「源泉徴収税額」欄に1円でも数字が入っていれば、還付金を受け取れる可能性が高い。 |
| 確定申告が「不要」な人 | 年金400万円以下、他所得20万円以下で、追加適用できる控除(医療費・生命保険料・扶養など)が一切ない受給者。 | 所得税の申告手続きは一切不要。 | ただし「所得税の申告不要」であっても、住民税の各種控除を適用させるには自治体への住民税申告が必要な場合あり。 |
【見方を完全図解】支払金額から社会保険料控除額まで損をしないチェック術
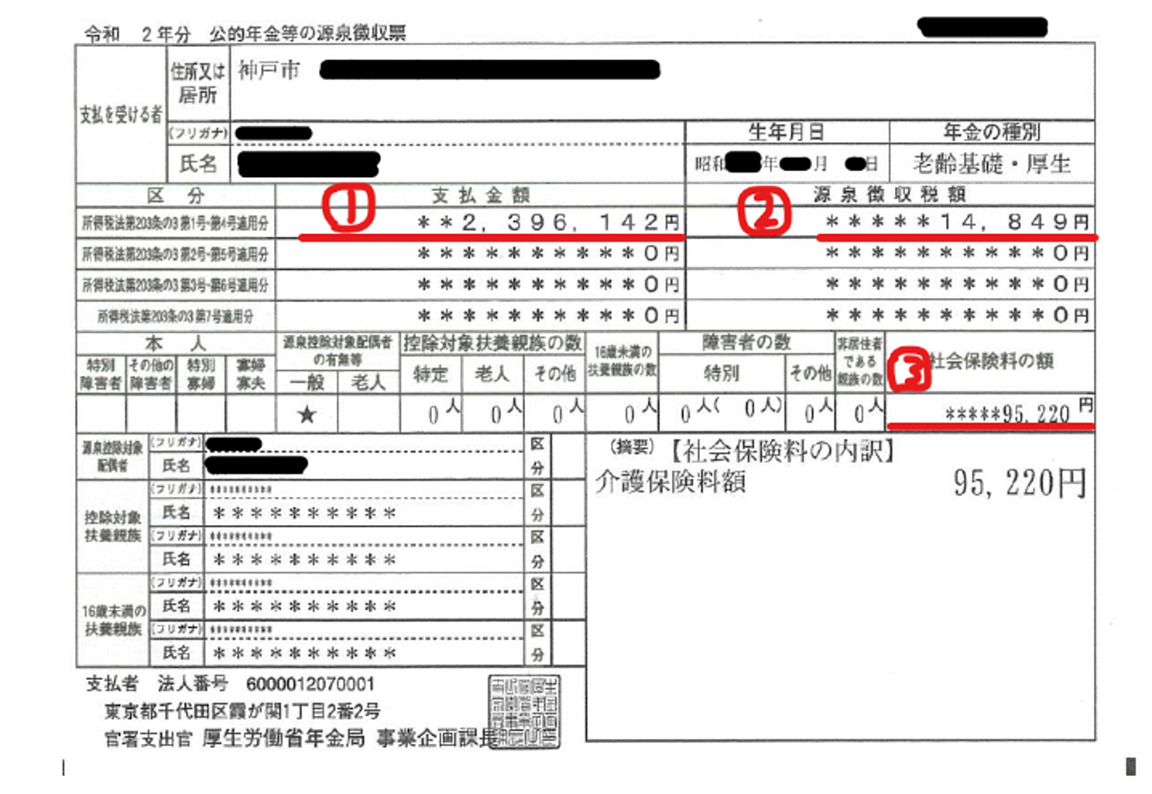
公的年金等の源泉徴収票が手元に届いたら、単に保管するのではなく、記載された数字の意味を正確に読み解く必要があります。ハガキ見開き形式の書面には、税額計算の根拠となる極めて重要な4つのブロックが存在します。
第1に確認すべきは「支払金額」です。ここには、前年1月1日から12月31日までの間に実際に支給決定された公的年金の総支給額(額面)が記載されています。天引きされる前の金額であり、手取り合計額ではない点に注意してください。
第2に注目すべきは「源泉徴収税額」の欄です。国庫に前払いされた所得税および復興特別所得税の合算額が示されています。この欄に金額が記載されている場合、医療費控除などを積み増すことで、この金額を上限として税金の還付を受ける権利が発生します。逆に、ここが「0円」と記載されている場合は、もともと所得税を納めていないため、どれだけ確定申告をしても所得税の還付金は発生しません。
第3が「社会保険料控除額」の内訳確認です。年金から特別徴収(天引き)された「介護保険料」「国民健康保険料(または後期高齢者医療保険料)」の合算額が記載されています。確定申告を行う際、この金額はそのまま全額所得から差し引くことができるため、控除の漏れを防ぐバロメーターとなります。
第4に見落としてはならないのが、「控除対象配偶者の有無」や「扶養親族の数」です。毎年秋頃に日本年金機構から送られてくる「公的年金等の受給者の扶養親族等申告書」を提出し忘れていると、ここの記載が空欄になり、配偶者控除や扶養控除が適用されないまま高い税率で天引きされてしまっているケースが散見されます。もし配偶者がいるにもかかわらず記載から漏れている場合は、確定申告で配偶者控除の申告手続きを行うことで、大幅な税金還付を勝ち取ることができます。
【2026年最新】マイナポータル連携とe-Taxで変わる年金受給者の確定申告
デジタル庁および国税庁が推し進める税務DXの進展により、2026年の確定申告環境は劇的な進化を遂げています。長年、高齢受給者を悩ませてきた「紙の源泉徴収票の原本添付」は、すでにe-Tax利用時において添付不要となって久しいですが、昨今ではさらに一歩進んだデータ連携が標準化されました。
「マイナポータル」と日本年金機構の「ねんきんネット」を事前連携させておくことで、1月上旬の段階で源泉徴収票の電子データ(XML形式)がマイナポータルへ自動配信されます。これにより、郵送ハガキの到着を何日も待つことなく、手元のスマートフォンやパソコンから即座に受給額や控除額を閲覧できるようになりました。
国税庁の「確定申告書等作成コーナー」で申告書を作成する際、マイナポータル連携を選択すれば、公的年金等の支払金額や社会保険料控除額が所定の入力欄へ自動で一括反映されます。手書きによる転記ミスや計算ミスが根絶されるだけでなく、税務署の相談会場で数時間待たされる労力からも解放されます。紙の紛失リスクに怯える必要がなくなる点も、シニア層にとって計り知れない実用上の恩恵です。
【実態検証】年金生活者のリアルな証言と確定申告現場で見えた落とし穴
確定申告の無料相談会場やSNS上の相談コミュニティを取材すると、「確定申告不要制度」という甘美な響きを過信した結果、手痛い金銭的損失を被っている高齢受給者の実態が浮き彫りになります。
都内在住の70代男性・Aさんは、持病の治療で年間18万円の医療費を自己負担していました。しかし、「年金受給額が300万円台だから自分には確定申告は関係ない」と信じ込み、3年間一度も申告を行っていませんでした。税理士の無料相談で源泉徴収票を確認したところ、毎年約3万円、3年間で約9万円もの所得税を払い過ぎていたことが判明しました。過去5年間分は「還付申告」として遡って請求できたため事なきを得ましたが、Aさんは「国は申告が必要なことや、税金が戻る仕組みを親切には教えてくれない」と憤りを隠しませんでした。
また、現場の相談員が口を揃えて指摘するトラブルが「公的年金等の源泉徴収票の再発行」に関する駆け込み需要です。「ハガキを他のチラシと一緒に誤って捨ててしまった」「家の中で紛失して見つからない」というパニックが2月下旬に多発します。紙の再発行を日本年金機構へ依頼する場合、電話申請から自宅到着まで通常1〜2週間を要します。申告期限直前に紛失へ気づいた受給者が税務署や年金事務所の窓口へ詰めかけ、窓口が逼迫する光景が繰り返されています。

一般に知られていない盲点とネットの誤解を徹底是正
公的年金の税務処理には、インターネット上の誤情報や思い込みによる重大な誤解が蔓延しています。資産防衛の観点から、受給者が陥りやすい3大リスクを明確に是正します。
誤解1:所得税が不要なら住民税の手続きも一切不要である?
これは最も危険な落とし穴です。所得税の確定申告不要制度は、あくまで「国の所得税」に関する特例措置に過ぎません。年金収入が400万円以下であっても、公的年金の源泉徴収票に記載されていない控除(生命保険料控除、地震保険料控除、扶養控除の追加など)を反映させたい場合、市区町村に対する「住民税の申告」を行わなければ、翌年度の住民税額が本来より高く算定されてしまいます。住民税が高くなると、連動して国民健康保険料や介護保険料、後期高齢者医療制度の窓口自己負担割合(1割〜3割判定)まで引き上げられるドミノ倒し的リスクを招きます。
誤解2:障害年金や遺族年金にも源泉徴収票が送られてくる?
「障害基礎年金・厚生年金」や「遺族基礎年金・厚生年金」を受給している方から、「1月になっても源泉徴収票が送られてこない」という相談が毎年寄せられます。税法上、障害年金と遺族年金は完全非課税所得と規定されています。最初から税金が一切課されないため、源泉徴収票という書類自体が発行されません。確定申告の収入に合算する必要も一切ありません。手元に届かないのは不達ではなく、制度上発行されないのが正常な状態です。
誤解3:妻を扶養に入れているから税金は自動的に安くなっている?
現役時代の年末調整の感覚で「年金機構も把握しているはず」と放置する受給者が後を絶ちません。前述の通り、秋に届く扶養親族等申告書を出していない場合、配偶者控除は一切適用されず、容赦なく高めの所得税が源泉徴収されています。源泉徴収票の控除対象配偶者欄が「無」になっている受給者は、確定申告で配偶者控除を追加申告しなければ、丸々損をし続けることになります。
【プロの結論】申告すべき人・何もしなくてよい人の最終判断基準
膨大な情報に惑わされず、受給者が取るべき行動を最小限の判断基準に整理すると、次の2つの分岐に集約されます。
【申告を絶対に見送るべきではない(申告すべき)人】
源泉徴収票の「源泉徴収税額」欄に1円以上の金額が記載されており、かつ「年間の実質医療費が10万円(総所得金額が200万円未満なら総所得の5%)を超えている」「多額のふるさと納税を行った」「年の途中で扶養家族が増えた・申告書を出し忘れていた」「マイホームのバリアフリー改修等を行った」に1つでも該当する人です。数十分の手間をかけるだけで、数万円単位の現金を合法的に取り戻すことができます。
【余計な申告をせず静観すべき人】
源泉徴収票の「源泉徴収税額」欄が「0円」であり、かつ他の所得が一切ない単身受給者などです。もともと納めた所得税がゼロである以上、確定申告をしても1円の還付金も発生しません。貴重な体力と時間を費やして混雑する税務署へ足を運ぶ合理的な理由は皆無です。
【公的年金等の源泉徴収票】に関するよくある質問(FAQ)
Q1:源泉徴収票を紛失してしまいました。一番早く手元に入手して再発行する方法は何ですか?
A1:最も迅速な方法は、「ねんきんネット」からの電子再交付申請、またはマイナポータルからの電子データ取得です。マイナポータル連携が完了していれば、その場でPDFやXML形式の源泉徴収票データを即時ダウンロード・印刷できます。郵送での再発行を希望する場合は、「ねんきんダイヤル」へ電話するか、年金手帳(または基礎年金番号通知書)と本人確認書類を持参して最寄りの年金事務所の窓口へ直接赴けば、原則として即日窓口交付が受けられます。
Q2:老齢基礎年金と障害厚生年金を同時に受給しています。確定申告ではどのように合算すればよいですか?
A2:障害厚生年金は非課税所得ですので、確定申告書に記入・合算する必要は一切ありません。申告の対象となるのは課税対象である「老齢基礎年金」のみとなります。手元に届く源泉徴収票にも老齢年金分の金額のみが記載されていますので、その金額だけを雑所得として計算してください。
Q3:年金を受給していた親が前年中に他界しました。源泉徴収票は遺族に届きますか?準確定申告はどうすべきですか?
A3:受給権者が死亡した場合、日本年金機構へ「受給権者死亡届(および未支給年金請求書)」を提出することで、後日、相続人代表者宛てに故人の公的年金等の源泉徴収票が送付されます。故人の年金収入や他の所得を合算し、確定申告の義務が発生する場合、相続の開始があったことを知った日の翌日から4か月以内に「準確定申告」を行わなければなりません。税金が還付されるケースも多いため、死亡届提出後は速やかに源泉徴収票を取り寄せる必要があります。
まとめ:2026年の税制環境で損をしないための行動指針
公的年金等の源泉徴収票は、国から届く単なる受給報告書ではありません。自らが汗水垂らして納めてきた社会保険料と、適正に課税されているかを照らし合わせるための「納税者の権利書」です。
デジタル化が定着した2026年現在、マイナポータルを活用すれば、配達を待つイライラや紛失リスクを過去のものにできます。ハガキが届いた方、あるいは画面上で確認した方は、まず「源泉徴収税額」と「控除欄」の2点を確認してください。制度に無知なままでいれば払い過ぎた税金は放置され、能動的に動いた者だけが正当な還付を享受できます。申告が必要な人はもちろん、還付の可能性がある人も、余裕を持って準備を進め、賢明なリタイアメントライフを守り抜きましょう。 (出典: 公 的 年金 等 の 源泉 徴収 票(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。