消費税の逆進性とは?負担のカラクリと2026年の緩和策を徹底検証
物価高と社会保障費の増大が続く2026年、家計の現場で深刻さを増しているのが「消費税の重み」です。毎日の買い物で一律10%(軽減税率8%)が徴収される消費税ですが、なぜか年収が低い世帯ほど日々の生活が圧迫され、手元に残るお金が削られていく現実があります。この構造的歪みこそが、経済学や税制論議で長年問題視されてきた「消費税の逆進性」です。
給与明細から引かれる所得税とは異なり、日用品や食料品を買うたびに静かに徴収される消費税。政府は「社会保障の安定財源」と位置づけつつも、国民生活の現場では「貧しい人ほど重税になる不公平な税金ではないか」という不満と疑念が根強く渦巻いています。なぜ同じ税率でありながら、所得によって負担の重さが逆転してしまうのでしょうか。財務省の論理、海外の先進事例、そして2026年の税制改正を巡る最新の攻防まで、その背景と構造的な真相を徹底取材で解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:消費税は一律課税であるため、所得の大部分を日々の消費に回さざるを得ない低所得者層ほど「所得に対する実質税負担率」が高くなる逆進性の構造を持つ。
- 要点2:逆進性緩和として導入された軽減税率だが、高額な食料品を多く消費する富裕層ほど減税恩恵額が大きくなる「逆転現象」の欠陥が露呈している。
- 要点3:2026年最新の税制改革論議では、インボイス制度による小規模事業者への圧迫を機に、「給付付き税額控除」の本格導入や減税論が再燃している。
【基礎から解明】なぜ低所得者ほど負担が重いのか?消費税の逆進性の仕組みと決定的な理由
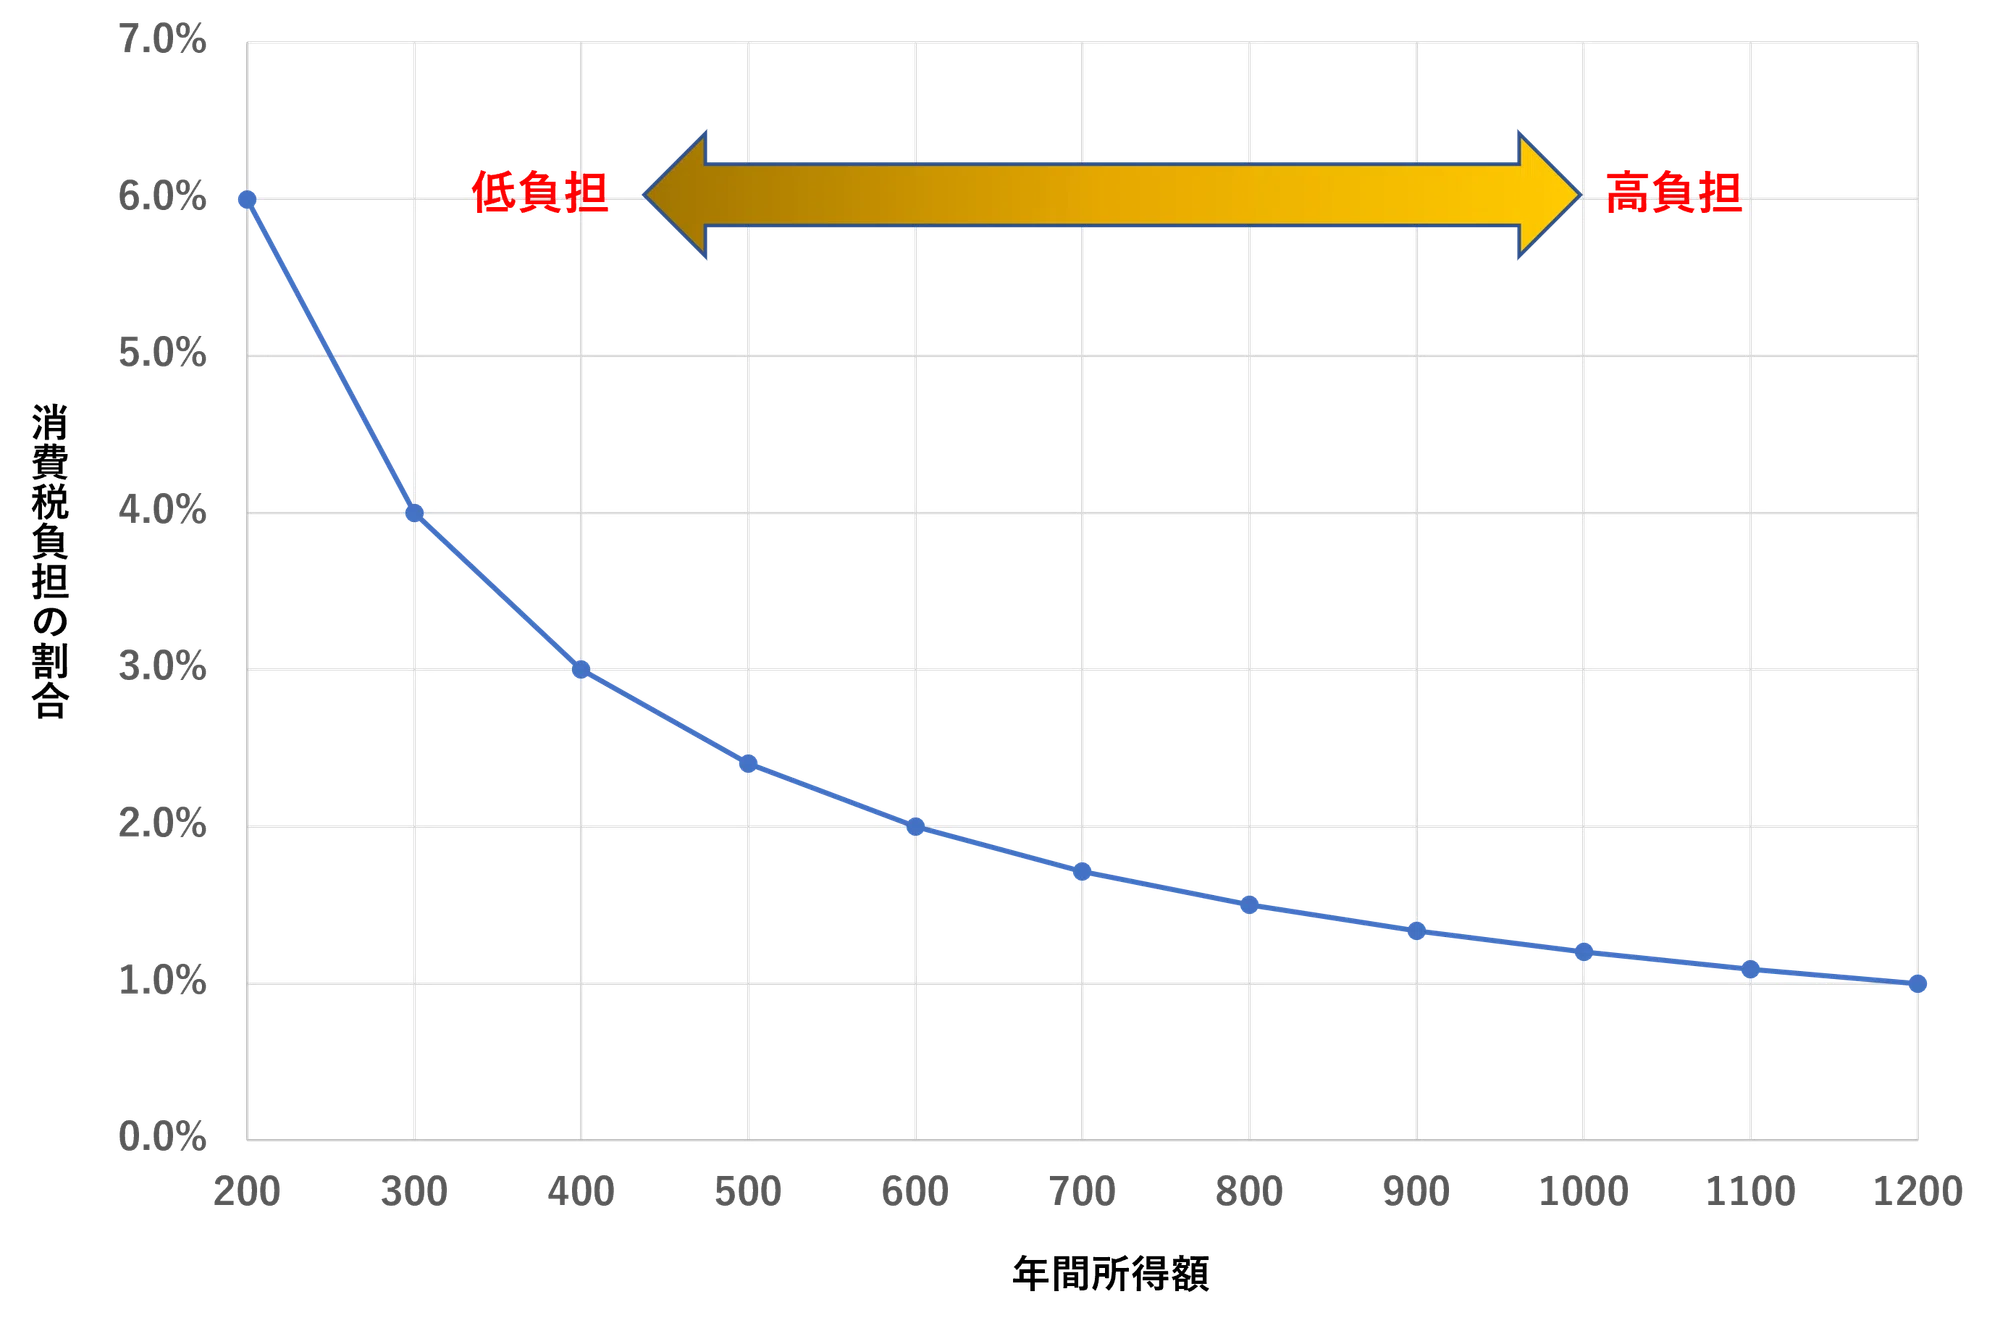
日常生活で何気なく支払っている消費税ですが、消費税逆進性とは、所得が低い人ほど所得に対する消費税の負担割合が高くなり、逆に高所得者ほど負担割合が軽くなる現象を指します。一見すると「誰に対しても同じ10%」という公平な税率に見えますが、所得と支出のバランスという家計構造に目を向けると、全く逆の不平等が浮かび上がってきます。
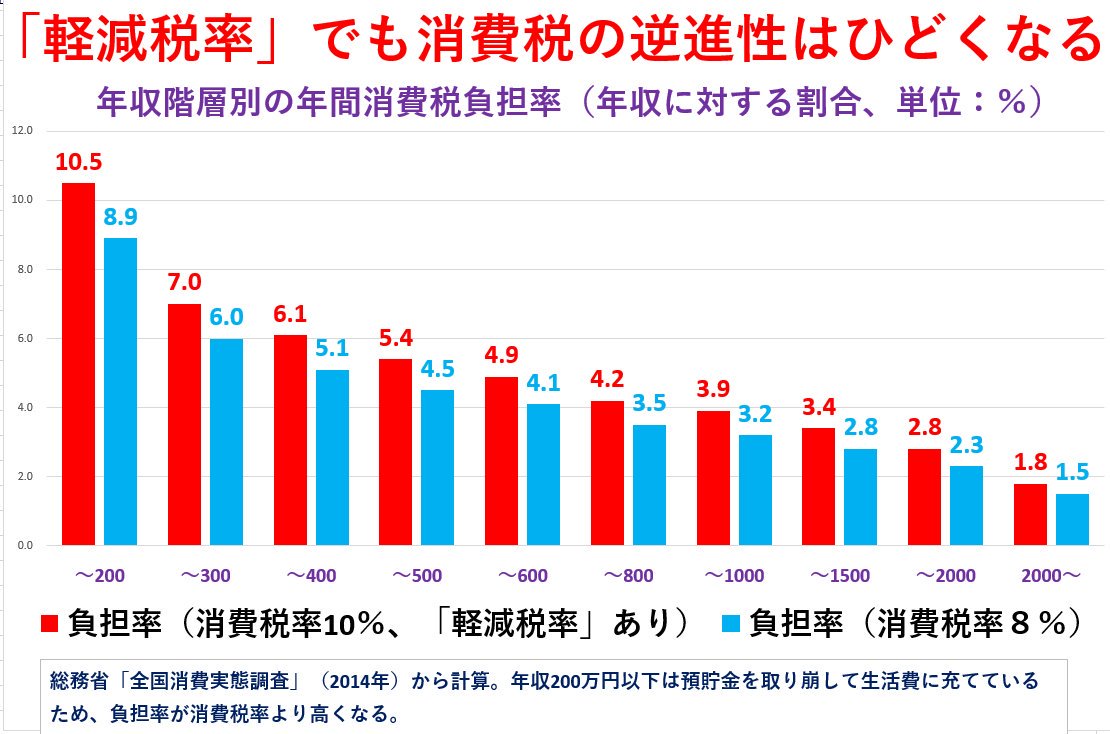
この消費税逆進性の理由と問題点の根底にあるのが、経済学でいう「平均消費性向(所得に占める消費の割合)」の差です。総務省の家計調査や税務の現場分析によると、年収200万円の単身世帯や困窮世帯では、生きるために所得のほぼ全額(場合によっては貯蓄を取り崩して100%以上)を家賃や食費、光熱費といった日々の消費に充てざるを得ません。仮に所得200万円の人が年間180万円を消費した場合、支払う消費税は18万円に達し、所得に対する税負担率は実質9.0%に跳ね上がります。
一方、年収2,000万円の富裕層世帯を考えてみます。年間1,000万円という贅沢な暮らしをしたとしても、消費税の支払額は100万円です。この場合の所得に対する消費税負担率はわずか5.0%にとどまります。残りの1,000万円は貯蓄や株式投資、不動産取得などに回され、そこには消費税がかかりません。つまり、「稼いだお金のうち、どれだけを生きるための消費に回さざるを得ないか」という生活の現実が、低所得者層の税負担率を構造的に重くしているのです。
これが所得税累進課税との違いです。所得税は「担税力(税金を負担する能力)」に応じて、年収が高い人ほど5%から最高45%まで段階的に高い税率が課される設計になっています。富の集中を是正し、再分配を行う機能が組み込まれている所得税に対し、消費税は一律課税であるがゆえに、単独では再分配機能を破壊してしまう側面を宿しているのです。

【徹底比較】所得階層別の税負担率と主要国の付加価値税対策データ
消費税の逆進性が家計に与える影響と、世界各国の対応策を客観的なデータから浮き彫りにしてみます。以下の比較表は、国内の所得階層ごとの実質的な負担率の推計と、海外諸国の付加価値税比較を整理したものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年収200万円世帯の消費税負担率 | 可処分所得の約7.5%〜9.0%が消費税へ | 消費性向:85%〜100% | 生活必需品への支出比重が高く、税率改定の痛税感が極めてダイレクトに出る。 |
| 年収1,000万円超世帯の消費税負担率 | 可処分所得の約3.0%〜4.5%にとどまる | 消費性向:40%〜60% | 余剰資金を非課税・低課税の金融投資等に振り向けられるため、負担比率は低い。 |
| イギリスの付加価値税(VAT) | 標準税率20%/生活必需食品・子供服・書籍等は0%(ゼロ税率) | 欧州標準:19%〜25% | 生活に直結する支出を徹底して非課税化することで、低所得者の生存権を担保。 |
| カナダ・アメリカ(還付・給付方式) | GST還付(税額控除)や勤労所得税額控除(EITC)で現金を直接還付 | 給付付き税額控除の世界的標準 | 複数税率による事業者の事務負担を避けつつ、真の低所得者のみに財源を集中投下できる。 |
| 日本の現行制度(10%+8%) | 酒類・外食を除く飲食料品等に8%の軽減税率を適用 | OECD加盟国で中位の税率水準 | わずか2%の差にとどまり、軽減効果よりも事業者の記帳・事務コスト増が目立つ。 |
データを見れば明らかなように、欧州諸国は付加価値税の標準税率が20%前後と高いものの、食料品や医薬品を「ゼロ税率」に指定することで低所得者の生活防衛を図っています。対照的に日本は、標準税率10%に対して軽減税率が8%と、その差はわずか2ポイント。これが「緩和策として中途半端である」と専門家から厳しく批判される理由です。
【実態検証】生活現場の悲鳴とインボイス制度がもたらした二重の衝撃
東京都内のスーパーマーケットで買い物を終えた年金生活者の女性(70代)は、取材に対してこう打ち明けてくれました。「年金は実質的に目減りしているのに、レジを通るたびに10%、8%と加算されていく。毎日の食事を切り詰めても、税金だけは確実に引かれていくのが一番身にこたえます」。SNS上でも「#消費税廃止」「#生活保護以下の手取り」といったハッシュタグとともに、食料品のレシート写真を投稿して悲鳴をあげる若年労働者の声が絶えません。
さらに現場の混乱と痛税感を深刻化させたのが、インボイス制度と逆進性の影響です。制度導入以降、これまで免税事業者として生計を立てていた売上1,000万円以下のアニメーター、ライター、一人親方、個人タクシー運転手などの小規模事業者が、取引先からの要請で課税事業者への転換を迫られました。
財務省の統計データや関連団体の実態調査によると、年収300万円前後のフリーランスが課税事業者になった場合、年間十数万円単位の消費税を自己負担として納付するケースが頻発しています。日々の生活費から一律の消費税を支払った上で、さらに個人事業の売上からも消費税を差し引かれるという「二重の逆進的圧迫」に直面しているのです。「事務負担のために税理士費用がかかり、手取りが月3万円減って廃業を考えた」という生々しい声は、制度設計が零細な稼ぎ手を直撃している過酷な現実を物語っています。
【緩和策の功罪】軽減税率の限界と「給付付き税額控除」を巡る2026年の攻防
日本政府が進めてきた消費税逆進性対策まとめを検証すると、看板政策として導入された軽減税率と逆進性緩和には構造的な欠陥が存在します。それは「買い物の絶対額が大きい富裕層ほど、減税される金額が多くなる」という皮肉な事実です。
例えば、月に3万円の食費で耐え忍ぶ単身世帯の場合、2%の軽減による恩恵は月額わずか600円程度にすぎません。しかし、月20万円をかけて高級食材や百貨店デパ地下グルメを購入する富裕層世帯は、月額4,000円の恩恵を受けます。結果として、逆進性を緩和するための巨額の税収減(約1兆円超)が、皮肉にも高所得者層により多く配分されるという「再分配の逆転」を引き起こしているのです。
こうした矛盾を解消する切り札として急浮上しているのが、給付付き税額控除の仕組みです。これは、一定以下の所得層に対して算定した税額控除枠を設け、納付すべき所得税額から控除しきれない差額を「現金給付」として口座に直接振り込む制度です。
この仕組みであれば、本当に支援が必要な困窮世帯にピンポイントで税の還付が行き届き、富裕層への無駄なバラマキを防止できます。しかし、マイナンバーを活用した個人の正確な所得および金融資産の完全な把握が前提となるため、プライバシー保護の懸念や行政システムの改修コストを理由に、長年にわたり導入が見送られてきた経緯があります。
同時に、野党勢力や一部の民間エコノミストが主張する消費税減税論の真相についても冷静な見極めが必要です。「消費税を一律5%に引き下げる」「時限的にゼロにする」という政策は即効性の高い景気刺激策として人気を集めます。しかし、消費税1%あたりの税収は約2.8兆円規模に上り、5%引き下げには年間約14兆円という莫大な代替財源が求められます。国債乱発によるさらなる円安と輸入インフレを招けば、巡り巡って生活困窮者の首を絞めかねないという両刃の剣を孕んでいます。
一般に知られていない盲点とネットの誤解|「生涯所得」を盾にする財務省の論理
消費税の逆進性を語る上で、決して無視できないのが財務省の公式見解と経緯です。政府税制調査会が平成19年(2007年)の『抜本的な税制改革に向けた基本的考え方』などで一貫して提示してきたのは、「消費税は単年度で見れば逆進的だが、生涯を通じた視点で見れば逆進的とは言えない」というマクロ経済的な理論です。
財務省や主流派経済学の主張の要点は以下の通りです:
- 人は現役時代に稼いだ所得を貯蓄し、引退後にその貯蓄を取り崩して生涯で使い切る。したがって、生涯所得に対する消費税の負担割合は、高所得者も低所得者も長期的にはほぼ一定に収斂する。
- 消費税収はすべて法律によって「年金・医療・介護・子育て」の社会保障4経費に充当されている。給付の面で見れば、低所得者層ほど社会保障給付の手厚い支援(高額療養費制度や基礎年金など)を受けており、「負担と給付のパッケージ全体」で捉えれば格差是正に寄与している。
しかし、この論理には現場感覚とかけ離れた大きな盲点が存在します。ネット上では「消費税はすべて大企業の法人税減税の穴埋めに消えた」という陰謀論的な言説が拡散されがちですが、それは事実の半分しか突いていません。真の盲点は、「現代の若年層や非正規雇用層は、引退後に取り崩せるほどの貯蓄を形成できない」という前提崩壊にあります。終身雇用と右肩上がりの賃金上昇が機能していた昭和・平成初期のモデルをベースにした「生涯所得理論」は、格差が固定化した現代社会のリアルと著しく乖離しているのです。
【プロの結論】格差の固定化を防ぐ視点と家計防衛の判断基準
現代の社会構造から導き出される本質的な教訓は、消費税が単なる課税システムにとどまらず、放置すれば「経済的な自己責任論」を加速させ、社会の分断を深める装置になり得るという点です。心理的にも、買い物をするたびに課税を意識させられる「痛税感(Pain of Paying)」は、困窮層の消費マインドと自己肯定感を著しく奪います。
この税制構造下において、私たちが持つべき合理的な判断基準と家計防衛の指針は極めて明確です。
【慎重な防衛策が必須となる世帯(単身低所得層・子育て困窮世帯・小規模個人事業主)】
手取り収入の大半が消費に消える層は、消費税増税やインフレの痛打を最も受けるポジションにあります。行政が用意している各種控除や給付金制度(自治体の臨時特別給付金や就学援助など)を漏れなく申請し尽くす「防衛的リテラシー」が生命線となります。個人事業主は簡易課税制度や2割特例の経過措置を戦略的に比較検討し、無駄なキャッシュ流出を1円単位で防ぐ体制を敷く必要があります。
【恩恵を最大化できる世帯(一定の余剰資金を持つ中高所得層)】
消費に回らない余剰資金を持つ層は、非課税投資枠(新NISA)や確定拠出年金(iDeCo)を最大限に活用し、「消費税がかからない資産運用領域」にお金を逃がすことで、マクロな税負担を合法的に低減させることが可能です。消費税の逆進性を構造的にヘッジできる側に回れるかどうかが、長期的な資産格差を決定づけます。
【2026年最新の税制改革論議】与野党の対立と国民会議の焦点
2026年現在、永田町と霞が関で繰り広げられている税制改正の議論は、これまでにない緊迫感を帯びています。長引く物価高に対する国民の怒りを背景に、野党側は消費税率の一時的引き下げや食料品非課税化を公約に掲げて圧力を強めています。
対する政府・与党税調は、社会保障給付費が年間140兆円に迫る中、消費税減税による財源喪失は国家財政の破綻につながるとして頑なに防戦の構えを崩していません。しかし、インボイス導入に伴う零細事業者からの反発と支持率低下に危機感を強めたことから、以下の抜本的な見直し案が俎上に載せられています。
- デジタル給付を連動させた「日本型給付付き税額控除」の法制化:マイナポータルと公金受取口座の普及をテコに、物価高と消費税負担を相殺する自動現金給付システムの構築。
- 軽減税率の対象品目再定義:富裕層優遇との批判が強い高級嗜好品を対象外とし、真の生活必需品に限定、または税率を欧州並みに引き下げる案の検証。
- インボイス制度の負担軽減措置の恒久化・見直し:小規模事業者の事務負担と税負担を軽減するための特例延長論議。
消費税の逆進性を巡る戦いは、単なる「税率を何%にするか」という数字の調整ではなく、この国がどのような社会保障と分配の形を目指すのかという、国家の設計図を問う論争へと進化しています。
【消費税の逆進性】に関するよくある質問(FAQ)
Q1:消費税の逆進性を解消する最も確実な方法は何ですか?
A1:経済学者や税制の専門家の間で最も合理的とされているのは「給付付き税額控除」の導入です。一律の減税や軽減税率の拡大は富裕層にも恩恵が及んで巨額の財源が必要になりますが、給付付き税額控除であれば所得の低い層にだけ現金を給付・還付できるため、限られた財源で最も公平かつ効果的に逆進性を相殺できます。
Q2:なぜ日本はヨーロッパのように食料品の消費税を「ゼロ%」にしないのですか?
A2:最大の理由は「社会保障財源の不足」と「税収の大幅な減少への懸念」です。食料品をゼロ税率にすると毎年数兆円規模の安定財源が失われます。また、事業者の納税計算や帳簿管理が極めて複雑になり、税の抜け穴が生じやすいという行政上の課題も指摘されています。
Q3:給与が上がれば消費税の逆進性問題は気にならなくなりますか?
A3:名目賃金が上がっても、それを上回る物価上昇が続いている限り逆進性の痛みは消えません。生活必需品の価格高騰と消費税の相乗効果によって、低所得層ほど生活維持費の割合が増大するためです。実質賃金が持続的にプラスになり、所得格差が縮小しない限り、消費税の逆進性は常に家計の重荷として残り続けます。
まとめ:2026年以降の税制と向き合うための指針
消費税が持つ「逆進性」という性質は、単なる理論上の用語ではなく、日々スーパーのレジで私たちが直面している現実そのものです。一律の税率という見かけの公平さの裏で、所得の多寡によって人生の自由度や生活の余裕が大きく削られている構図を、私たちは正しく認識しなければなりません。
2026年以降の税制論議を注視する際、単に「減税か維持か」という政治的なスローガンに惑わされるのではなく、それが「逆進性を是正する仕組み(給付付き税額控除など)を伴っているか」「真に困窮している世帯に救済が届く設計か」という本質的な視点で見極めることが求められます。税金のカラクリを正しく理解し、自らの家計を守る賢明な選択を行うことが、これからの時代を生き抜くための不可欠な防衛策となるはずです。 (出典: 消費 税 逆 進 性(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。