ナフサ不足で日用品も値上げ?2026年最新の供給危機と生活への影響
スーパーの店頭で日常的に購入する洗剤や食品用ラップ、シャンプーの詰め替えパックに相次ぐ価格改定の告知。さらには自動車の納車遅延や電子機器の部品不足といった製造現場の混乱まで、2026年に入り日本国内の産業と家計を静かに、しかし確実に揺るがしているのが「ナフサ不足」です。「原油の話ならニュースで聞くが、ナフサの不足がなぜこれほど身近な生活に直結するのか」と疑問を抱く方も少なくないはずです。
ナフサは「石油化学の米」と呼ばれ、私たちが手にするプラスチック製品や合成繊維、ゴム製品のすべての起点となる基礎原料です。2026年春以降の中東情勢の急激な緊迫化やアジア主要プラントの事故が引き金となり、国内の調達網はかつてない目詰まりを起こしています。水面下で進行する供給危機の深層と、私たちの生活防衛に必要な視点を取材データから浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:中東情勢の緊迫化と海外プラントの事故が重なり、プラスチックや合成ゴムの母体となるナフサの世界的調達難が本格化。
- 要点2:国産ナフサ価格の上昇と元売りの出荷枠制限により、包装資材・洗剤容器から自動車用樹脂・タイヤまで連鎖値上げが進行。
- 要点3:代替素材への切り替えにはコストと品質の壁があり、サプライチェーンの混乱リスクは2026年後半以降も長期化する見通し。
【2026年最新】世界的なナフサ不足でなぜ日用品が値上げ?供給逼迫の根本原因
「洗剤やシャンプーは植物由来の洗浄成分を謳っているのに、なぜ石油の原料不足で値上がりするのか」という消費者の声がSNSでも散見されます。しかし、ここにはサプライチェーンの構造的な盲点が存在します。中身の界面活性剤の一部や添加物はもちろんのこと、商品を密閉するプラスチックボトル、ポンプ部分のスプリングを支える樹脂パーツ、さらには外装フィルムに至るまで、製品を構成するマテリアルの大半がナフサを起点に作られているためです。
2026年3月以降、紅海周辺を含む中東主要航路の地政学的リスクが再燃し、原油タンカーおよび石油製品ケミカル船の運行スケジュールが大幅に遅延しました。ここで着目すべきは、原油価格高騰 ナフサ連動のメカニズムです。ナフサは原油を精製するプロセスで得られる留分ですが、燃料油(ガソリンや軽油、航空燃料)の需要が優先される局面では、石油元売りの精製マージン配分によって化学向け留分の生産優先度が低下します。
さらに、脱炭素の流れを受けた国内製油所の統廃合により、国内基礎化学品の供給余力そのものが削ぎ落とされていた背景も見逃せません。そこに中東からの輸入ナフサの入港遅延が重なったことで、末端の消費財メーカーは原材料費の上昇分を販売価格へ転嫁せざるを得ない窮地に立たされています。

ナフサクラッカーの稼働停止と供給網寸断|石油化学業界を襲う連鎖危機の構図
ナフサ不足の火種を決定的な危機へと拡大させたのが、石油化学コンビナートの中核設備であるナフサ分解装置(クラッカー)をめぐるトラブルです。ナフサを高温で熱分解し、エチレンやプロピレン、ブタジエンといった基礎化学品を取り出すこの装置は、化学産業の心臓部にあたります。
2026年前半、アジアの石化ハブである韓国において、大手化学メーカーLG Chemのエチレンプラントで発生した大規模トラブルと定期修理の延長が市場に激震を走らせました。エチレンプラント 稼働停止の余波は国境を越え、日本国内の調達網にも直撃しています。クラッカーは一度運転を停止すると再稼働までに膨大な時間と安全検証を要するため、スポット市場での原料確保競争が一気に過熱しました。
このナフサクラッカー トラブル 原因について、業界関係者は「高負荷運転の継続による設備の経年劣化と、原料性状のばらつきによる熱分解効率の悪化が複合的に絡み合っている」と指摘します。主要プラントの減産により、基礎原料であるエチレンやプロピレンの供給が細り、下流のポリエチレン、ポリプロピレン、ポリスチレンといった合成樹脂の製造ラインが世界規模で停滞を余儀なくされました。
さらに国内市場では、石油元売り 供給制限 理由として「製油所の定期修繕サイクルの集中」と「内需減少を見越した精製能力削減」が重なり、川下の化学メーカー各社に対して契約数量の削減(アロケーション)を通告する事態にまで発展しています。
【データ比較】国産ナフサ価格の推移と産業別への影響度一覧
基礎原料の逼迫は、統計データの上でも如実に現れています。貿易統計および石油連盟の発表資料によると、国産ナフサ価格 2026年最新の指標は歴史的高値水準に張り付いており、川下産業の収益を強烈に圧迫しています。
ナフサの取引価格は四半期ごとの輸入価格(CIF)をベースに算出されますが、近年のナフサ価格 推移 理由を紐解くと、ブレント原油の上昇に加えて円安の定着、さらにはスポットナフサプレミアムの上乗せという三重苦が反映されていることが分かります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 国産ナフサ価格(1klあたり) | 83,000円〜86,500円(2026年Q2-Q3平均) | 平時基準:45,000円〜55,000円 | 平時の約1.6倍に達し、川下企業への価格転嫁が限界点に達しつつある。 |
| エチレン設備稼働率 | 78.4%(国内主要プラント平均) | 採算ライン:85%以上 | 原料不足と採算悪化により稼働を抑制。供給減が品薄感をさらに煽る悪循環。 |
| 食品包装・日用品分野 | 製品単価 12%〜18% 値上げ | 年率改定幅:3%〜5%程度 | 包材コストの急伸が直撃。内容量実質削減(シュリンクフレーション)も加速。 |
| 自動車部品・工業用樹脂 | 納入リードタイム +3〜6週間 | 標準リードタイム:即納〜2週間 | バンパー・インパネ用樹脂の逼迫により、一部車種で生産順序の組み替えが発生。 |
| 合成ゴム・タイヤ分野 | ブタジエン不足で原材料 20%超 高騰 | 前年比変動幅:±5%前後 | 市販タイヤの値上げが秋以降に再燃する公算大。物流事業者のコスト負担増へ。 |
このデータ群が示す通り、石油化学製品 値上げ 影響は単一の工業セクターにとどまりません。基礎化学品の価格上昇率は前年比で2桁増を記録しており、最終製品メーカーが企業努力だけで吸収できる水準を完全に超えています。
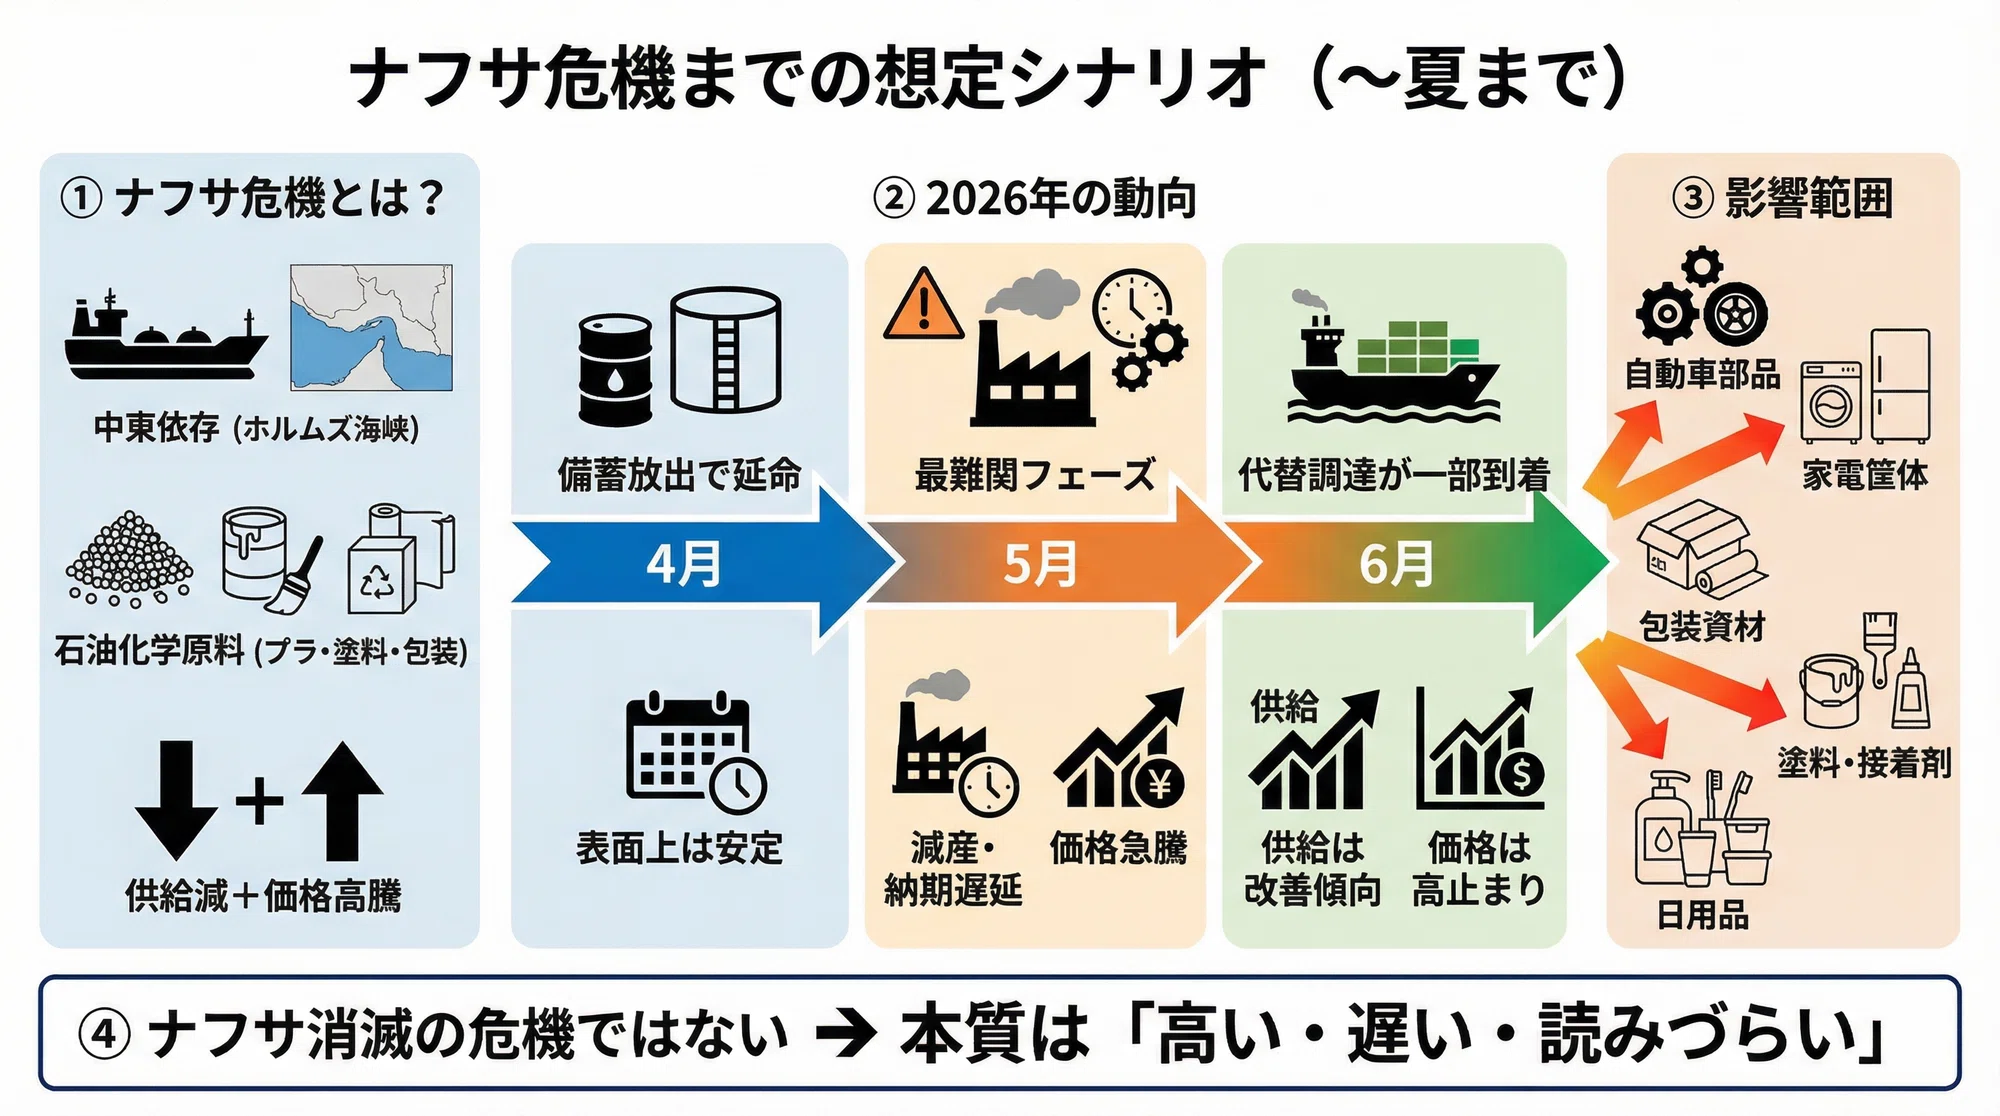
【実態検証】自動車・日用品・包装資材の現場で見えたサプライチェーン混乱のリアル
経済統計の数字以上に切迫しているのが、製造業や流通の現場です。大手自動車メーカーの下請けを担う関東のTier2樹脂成形メーカー幹部は、取材に対して深刻な実態を明かしました。
「半導体不足がようやく落ち着いた矢先に、今度はプラスチック原料 不足で成形機が止められている。特にエンジンの耐熱ダクトや内装パーツに使う特殊ポリアミドとポリプロピレンが手に入らない。商社からは『来月の割り当ては前月比2割減』と一方的に告げられ、ラインの維持だけで胃が痛む毎日だ」
このように、樹脂不足 自動車業界の現場では、サプライヤー間の在庫争奪戦が激化しています。さらに打撃はゴム製品にも波及しており、ナフサ熱分解の副産物であるC4留分から抽出されるブタジエンの欠乏によって、合成ゴム 原料不足が常態化。タイヤや工業用ホース、防振ゴムの製造ラインにまで納期の乱れが広がっています。
一方、流通小売や飲食業界を直撃しているのが包装資材 供給不足 見通しの暗転です。スーパーやコンビニの弁当容器、真空パックフィルム、飲料ボトルのキャップなど、食品流通に不可欠なプラスチック資材の納期が軒並み長期化しています。資材卸業者の担当者は「発注しても満額回答で納品されることは稀で、代替グレードの手配に追われている。包材が届かないために新商品の発売を延期した食品メーカーも出ている」と証言します。これこそが、現代のサプライチェーン 混乱 影響が持つ連鎖性の恐ろしさです。
一般に知られていない盲点とネットの誤解|「脱プラスチック」で解決するのか?
ナフサ危機が叫ばれる中、ネット上や一部の言論空間では「環境配慮の観点からも、これを機に紙製パッケージや生分解性バイオプラスチックへ全面移行すればよいのではないか」という楽観論が語られることがあります。しかし、素材工学および製造現場の視点から検証すると、これは現実を無視した大きな誤解です。
第1に、物性と機能の壁があります。食品包装においてプラスチックが担っている最大の役割は「酸素・水蒸気の遮断(バリア性)」による長期保存です。単なる紙資材では湿気や酸化を防ぎきれず、結果として食品ロスを爆発的に増加させる危険性があります。紙容器の内側に極薄のポリエチレンフィルムをラミネート加工している製品が大多数であり、結局はナフサ由来の原料から逃れることはできません。
第2に、バイオプラスチックの生産能力とコストの問題です。植物由来のポリ乳酸(PLA)などは急速に普及しつつあるものの、世界のプラスチック総需要に占める割合は依然としてわずか1〜2%未満に過ぎません。さらに製造コストは石油由来樹脂の2〜3倍に達するため、急激な代替は製品価格の更なる高騰を招きます。
第3に、「国内の製油所でナフサをもっと作ればいい」という短絡的な意見も、精製構造の物理的制約を無視しています。ナフサは原油全体から一定の割合(約10〜15%)しか留出せず、ナフサだけを狙って増産することは原理的に不可能です。ガソリン需要が頭打ちの中で無理に原油処理量を増やせば、余剰留分の保管場所がなくなり製油所全体が操業停止に追い込まれます。現場の物理的限界を理解せずに代替論を語ることは、サプライチェーンの危機管理において極めて危険なアプローチです。
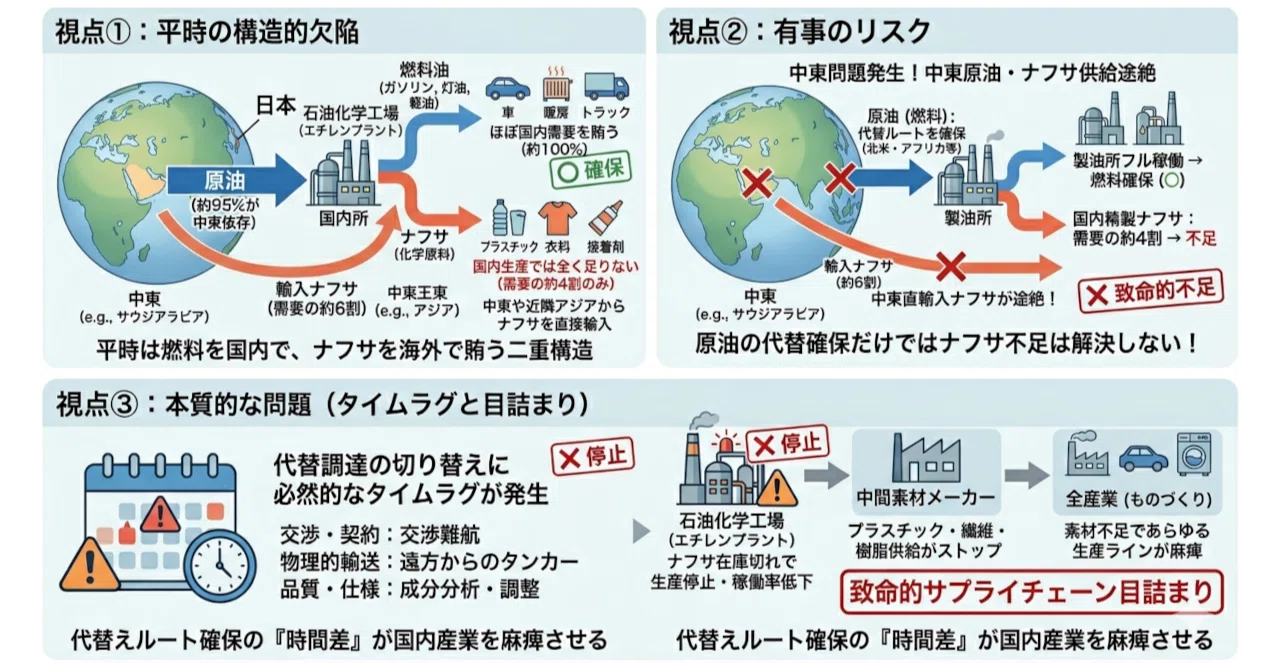
【プロの結論】調達ショックを生き抜くリスク管理と向いている対策の判断基準
産業心理学やサプライチェーン行動論の観点からこの危機を俯瞰すると、過去のオイルショックやパンデミック初期と同様の「ブルウィップ効果(鞭振り効果)」が観測されます。川下の小売店やメーカーがわずかな供給遅延に直面した際、不安に駆られて実際の需要以上の過剰発注を行い、それが川上の化学品メーカーに伝わる過程で何倍にも増幅され、人為的な供給枯渇を加速させている側面があります。
この不確実性の時代において、企業や事業者が採るべきリスクヘッジには明確な適性があります。自社の体力と事業モデルを見極めた上で、次のような意思決定の基準を設ける必要があります。
「代替素材の早期設計変更」に向いている企業・ケース
- 製品寿命が長く、原材料費率が高い量産品を扱う企業:初期の金型改修や安全試験に数百万円のコストがかかっても、バイオマス複合樹脂やリサイクル材(PCR材)への設計変更を進めることで、ナフサ価格変動リスクを長期的に低減できます。
- 高付加価値ブランドを展開している企業:環境対応と供給安定性をストーリーとして製品価値に上乗せし、価格改定を受け入れてもらいやすい事業環境にある場合は、先行投資としてのマテリアル転換が強力な差別化要因になります。
「素材変更を避け、戦略的在庫・アロケーション確保」に徹すべき企業・ケース
- 自動車保安部品や医療機器を扱う企業:素材の変更に際して厳しい公的認証や長期の耐久試験が義務付けられている分野では、性急な素材変更は品質不良リスクを跳ね上げます。商社との長期契約(フォーミュラ契約)の見直しや、複数拠点からの調達ルート確保(マルチソーシング)に注力すべきです。
- 薄利多売型の包装資材ユーザー:高額な代替素材を導入すると即座に赤字へ転落するため、単独での素材置換ではなく、フィルムの薄肉化(マイクロゲージ化)やパッケージ形状の見直しによる「使用量そのものの削減」を選択するのが現実的です。
【ナフサ 不足 影響】に関するよくある質問(FAQ)
Q1:ナフサ不足による日用品の値上げはいつまで続く見通しですか?
A1:2026年後半から2027年前半にかけても、高止まりした水準が継続する公算が高いと分析されています。中東情勢の緊張緩和や海外クラッカーの復旧が進んだとしても、石油化学製品の価格改定は数ヶ月から半年程度のタイムラグを伴って川下へ浸透するため、年内いっぱいは断続的な値上げが続く見込みです。
Q2:なぜ原油価格だけでなく「ナフサ」そのものが特に不足しているのですか?
A2:原油を精製する際、航空需要の回復に伴うジェット燃料やガソリンの生産が優先され、化学原料向けナフサの留出比率が相対的に抑制されているためです。さらにアジア主要クラッカーの予期せぬ稼働停止事故と、中東からのケミカルタンカー輸送の目詰まりが重なり、原油以上にナフサ留分の需給ギャップが拡大しています。
Q3:一般家庭や中小企業が直ちに取り組める現実的な自衛策はありますか?
A3:家庭レベルでは、洗剤やシャンプーの本体買い替えを控え、詰め替えパックのまとめ買いや濃縮タイプへの切り替えが有効です。中小企業においては、単一サプライヤー依存からの脱却はもちろん、資材仕様の過剰品質(オーバークオリティ)を見直し、汎用グレード樹脂への統合や梱包資材の簡素化を図ることが即効性のあるコスト防衛策となります。
まとめ:供給網の再編期を見据えた冷静な先手管理を
2026年に顕在化したナフサ不足の波紋は、単なる一時的な素材の高騰劇にとどまりません。化石燃料への過度な依存、特定地域に偏った国際物流網の脆弱性、そして国内化学プラントの構造転換という、日本の産業界が先送りにしてきた構造的課題が一度に噴出した結果です。
原材料価格の高騰をいたずらに悲観するだけでは、激変するビジネス環境を生き残ることは困難です。調達ルートの複線化、製品設計の見直し、そして「安価なプラスチックが無限に供給される」という前提からの脱却。今起きているサプライチェーンの激震を、持続可能な事業基盤と家計管理を再構築するための決定的な転換点と捉え、冷静かつ先手を打った行動が求められています。 (出典: ナフサ 不足 影響(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。