年末調整で年金収入は書くべき?働き損を防ぐ確定申告基準と書き方【2026年最新】
秋風が吹き始め、職場で年末調整の書類が配られる季節になると、多くのシニア就労者や扶養親族を抱える世帯から「年金をもらっている場合、この書類に年金受給額を書くべきなのか?」という切実な疑問が噴出します。定年延長や再雇用制度の定着に伴い、年金を受給しながらパートや契約社員、正社員として働くシニア層は増加の一途を辿っています。しかし、給与と年金という「2つの財布」を持つ人の税金精算ルールは非常に複雑で、毎年多くの人が書類作成の現場で頭を抱えています。
結論から明かすと、会社の年末調整は原則として「給与所得」のみを精算する手続きであり、年金収入そのものを合算して税額を再計算する場ではありません。ところが、「基礎控除申告書」や「配偶者控除等申告書」などの控除申告書類には、所得判定のために年金の所得見積額を正確に記載しなければならないという、極めて厄介な二重構造が存在します。この仕組みを取り違えると、追徴課税や還付金の取りこぼしといった手痛い不利益を被ることになりかねません。2026年最新の税制動向を踏まえ、知っておくべき決定的な違いと書類の書き方を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:会社の年末調整で「年金から天引きされた税金」は精算できないが、合計所得金額を計算する申告書には年金所得の記載が必須となる。
- 要点2:公的年金等収入が400万円以下かつ年金以外の所得が20万円以下の場合は「確定申告不要制度」の対象だが、住民税の申告や還付申告の有無は別問題である。
- 要点3:65歳未満(108万円)と65歳以上(158万円)で異なる「扶養控除・配偶者控除の年金上限」を把握しなければ、世帯全体で大幅な税負担増を招くリスクがある。
【2026年最新】年末調整で年金収入は申告すべき?現場を混乱させる「2つの落とし穴」
毎年10月から11月にかけて、企業の総務人事部門や税務署の相談窓口には「年金の源泉徴収票は年末調整で会社に提出するのか」という問い合わせが殺到します。国税庁の基本指針において、公的年金等は「雑所得」に区分されます。一方、事業主が実施を義務付けられている年末調整は「給与所得」のみを対象とした税額精算手続きです。したがって、国民年金や厚生年金などの公的年金から差し引かれた源泉所得税を、勤務先の給与から天引きされた所得税と年末調整の段階で合算することは法律上できません。
しかし、ここに現場を大きく混乱させる「第1の落とし穴」があります。それは、「基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」の記入欄です。この用紙では、納税者本人や配偶者の「本年中の合計所得金額の見積額」を判定します。基礎控除額や配偶者(特別)控除額を正しく算定するためには、給与所得だけでなく「年金から得られる雑所得」も合算した合計所得を導き出さなければなりません。つまり、「会社の年末調整で年金税額を精算することはできないが、自分の控除ランクを決めるための基礎データとして年金所得の金額は申告しなければならない」という矛盾した作業が求められるのです。
さらに「第2の落とし穴」として、国税庁が公表した最新指針に伴う給与所得・基礎控除をめぐる控除枠の判定基準が挙げられます。年金と給与を合算した合計所得金額が一定の基準を超過すると、適用される控除額が段階的に減額され、手取り額にダイレクトに跳ね返ります。申告書を前に「書かなくてもバレないだろう」と放置したり、逆に「年金受給額の総額」を控除前のまま書き込んで所得を過大申告してしまったりするミスが、現場では後を絶ちません。
働きながら年金受給する人の年末調整|基礎控除申告書の書き方と控除額の算出法
在職老齢年金などを受給しながら勤務先で給与を得ている場合、年末調整 年金受給者の書き方をマスターしておくことが致命的な申告漏れを防ぐ唯一の手段です。年末調整の書類一式のうち、最も注意を要するのが「給与所得者の基礎控除申告書」内の「給与所得以外の所得の合計額」欄です。ここに記載するのは「年金の受取総額」ではなく、収入から控除を引いた後の「所得金額」となります。
公的年金の所得金額を算出するには、国税庁が定める公的年金等控除額 計算方法を正しく適用しなければなりません。計算の基礎となる控除額は、受給者の「年齢(その年の12月31日時点で65歳未満か65歳以上か)」と「年金以外の合計所得金額」によって明確に区分されています。一般的な給与所得者(年金以外の所得が1,000万円以下)の場合、基準となる計算ルールは以下の通りです。
| 区分・受給者年齢 | 年間年金収入額の範囲 | 公的年金等控除額 | 編集部の算出ポイント |
|---|---|---|---|
| 65歳未満(昭和37年1月2日以後生まれ) | 130万円未満 | 一律 60万円(最低保障額) | 年金年額が60万円以下なら所得は「0円」となる |
| 65歳未満 | 130万円以上 〜 410万円未満 | 収入金額 × 25% + 27.5万円 | 端数計算や所得金額調整控除の適用要件を確認 |
| 65歳以上(昭和37年1月1日以前生まれ) | 330万円未満 | 一律 110万円(最低保障額) | 年金年額が110万円以下なら雑所得は「0円」 |
| 65歳以上 | 330万円以上 〜 410万円未満 | 収入金額 × 25% + 27.5万円 | 410万円を超えると控除計算式が段階的に変化 |
例えば、66歳で働きながら年間180万円の厚生年金・国民年金を受給している場合、控除額は110万円となるため、雑所得の金額は「180万円 - 110万円 = 70万円」となります。年末調整の「給与所得以外の所得の合計額」欄には、この「70万円」を記載するのが正しい手続きです。もし180万円と書いてしまうと、基礎控除の判定ランクが著しく下がり、勤務先での所得税が過剰に天引きされる事故につながります。
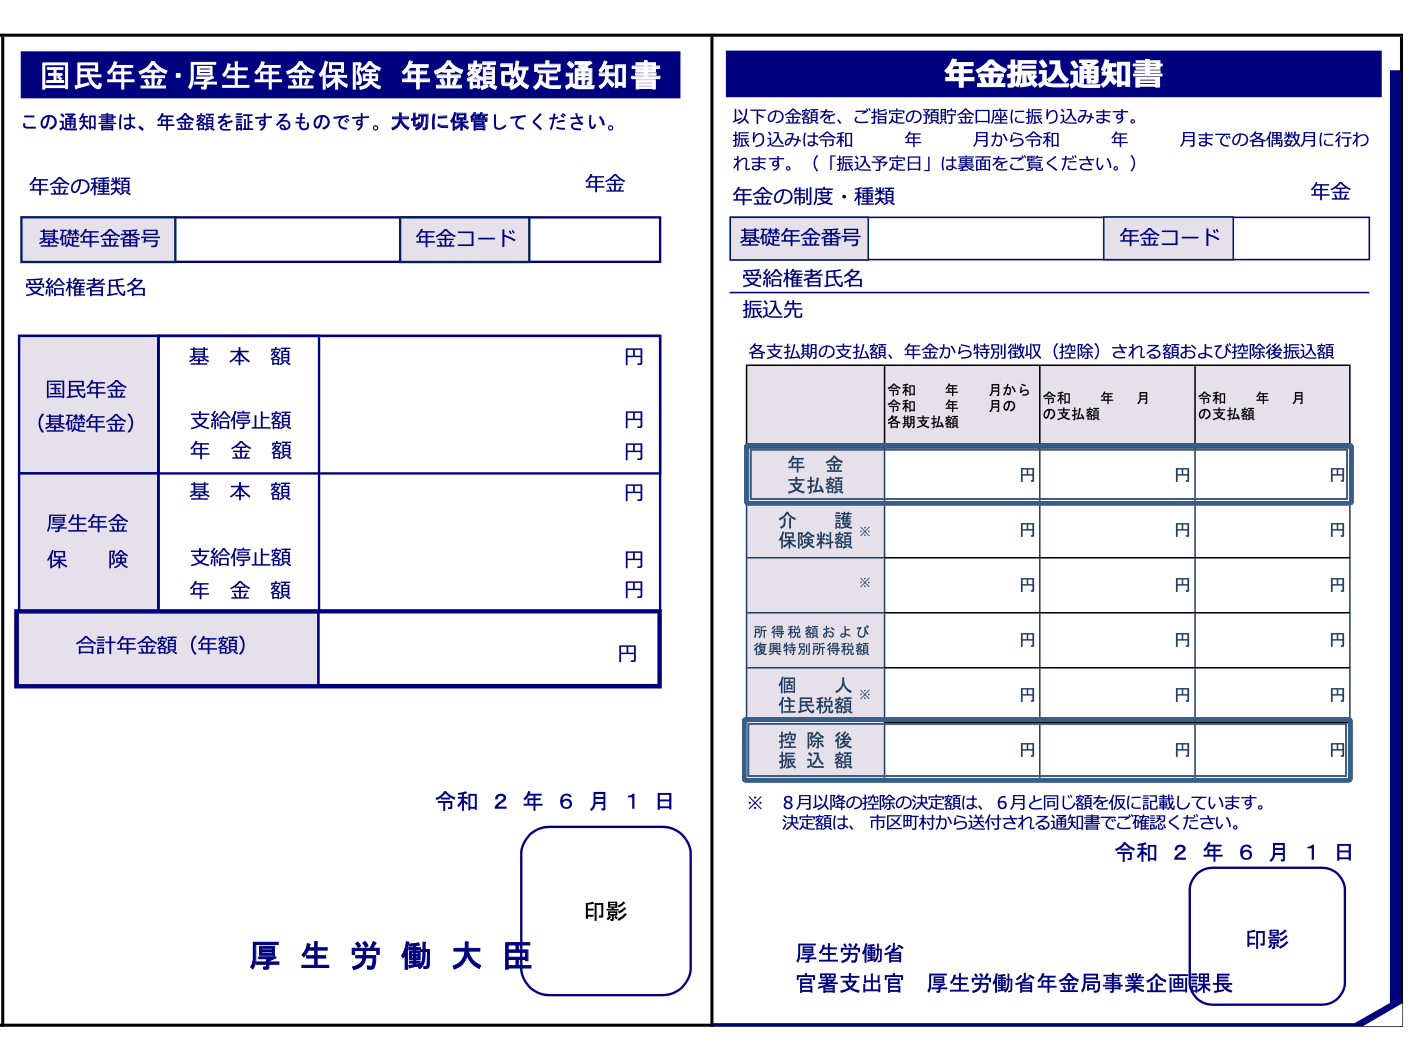
書類作成時の実務的な悩みとして、「11月の年末調整時点で年間の正確な年金受給額が分からない」という問題があります。公的な公的年金等の源泉徴収票 見方を確認できる現物が手元に届くのは、日本年金機構から送付される翌年1月中旬以降です。そのため、年末調整の段階では奇数月に送られてくる「年金振込通知書」に記載された偶数月の支給額(年6回分)を合算し、年間見込み額として推計して記入すれば問題ありません。数千円程度の誤差が生じても、基礎控除の適用判定帯(控除額48万円が満額適用される合計所得900万円以下の枠内)に収まっていれば、年末調整の税額結果に狂いは生じない仕組みになっています。
なお、確定給付企業年金や厚生年金基金などの企業年金 年末調整 申告についても、公的年金等の一部として同様に合算計算を行います。一方、個人が生命保険会社と任意で契約している個人年金保険は「公的年金等」ではなく一般の「私的年金(雑所得)」に分類されるため、公的年金等控除ではなく「支払った保険料等の必要経費」を差し引いて所得を算出する点に留意してください。
【実態検証】税務相談と現場のリアル|「会社に年金がバレる?」知恵袋・SNSの生の声
シニア再雇用者やパート従業員を対象にした大手リサーチ会社の意識調査や税理士法人の相談窓口データによると、働きながら年金を受給している従業員の約42%が「年末調整の書類に年金収入を正直に書くべきか迷った経験がある」と回答しています。インターネット上の掲示板やSNSでは、「年金の金額を会社に知られたくない」「基礎控除申告書に書いたら再雇用時の給与を減額されるのではないか」といった切実な不安や猜疑の声が日常的に飛び交っています。
現場取材で見えてきた実態として、企業の総務担当者が基礎控除申告書の年金所得欄を凝視し、それを理由に人事評価や給料を査定することはプライバシー保護および労働法の観点から通常あり得ません。しかし、書類の記入漏れが発覚した後の対応でトラブルになるケースは頻発しています。大手メーカーで労務管理を担うベテラン担当者は次のように証言します。
「60代後半の再雇用社員の方で、年金収入を一切書かずに提出されるケースが毎年数件あります。年金所得を含めると本人の合計所得金額が基礎控除の上限(2,500万円超は適用外、段階引き下げは900万円超から)に影響しないケースが大半であるため実害が出ないことも多いのですが、配偶者控除の適用ラインぎりぎりの場合、年金所得の脱落によって翌年春に税務署から『扶養親族の所得超過による控除是正通知』が会社に届き、結果として会社側で過去の給与から追徴課税分を天引きせざるを得なくなります。この方が本人にとっても会社にとってもはるかに気まずい事態を招きます」
もし年末調整の提出期限後に年末調整 年金収入 書き忘れ 対処法に迫られた場合、初動の選択肢は2つあります。12月下旬の給与支払い前であれば、総務部に申し出て修正申告書類を再提出することが可能です。すでに勤務先での年末調整計算が完了してしまっている場合は、無理に会社側に再計算を依頼せず、年明け2月16日から3月15日までの期間に自身で確定申告を行って正しい所得税額に修正するのが最も確実かつスマートな解決策となります。
確定申告が必要な人・不要な人の決定版分岐表【20万円ルールと400万円基準】
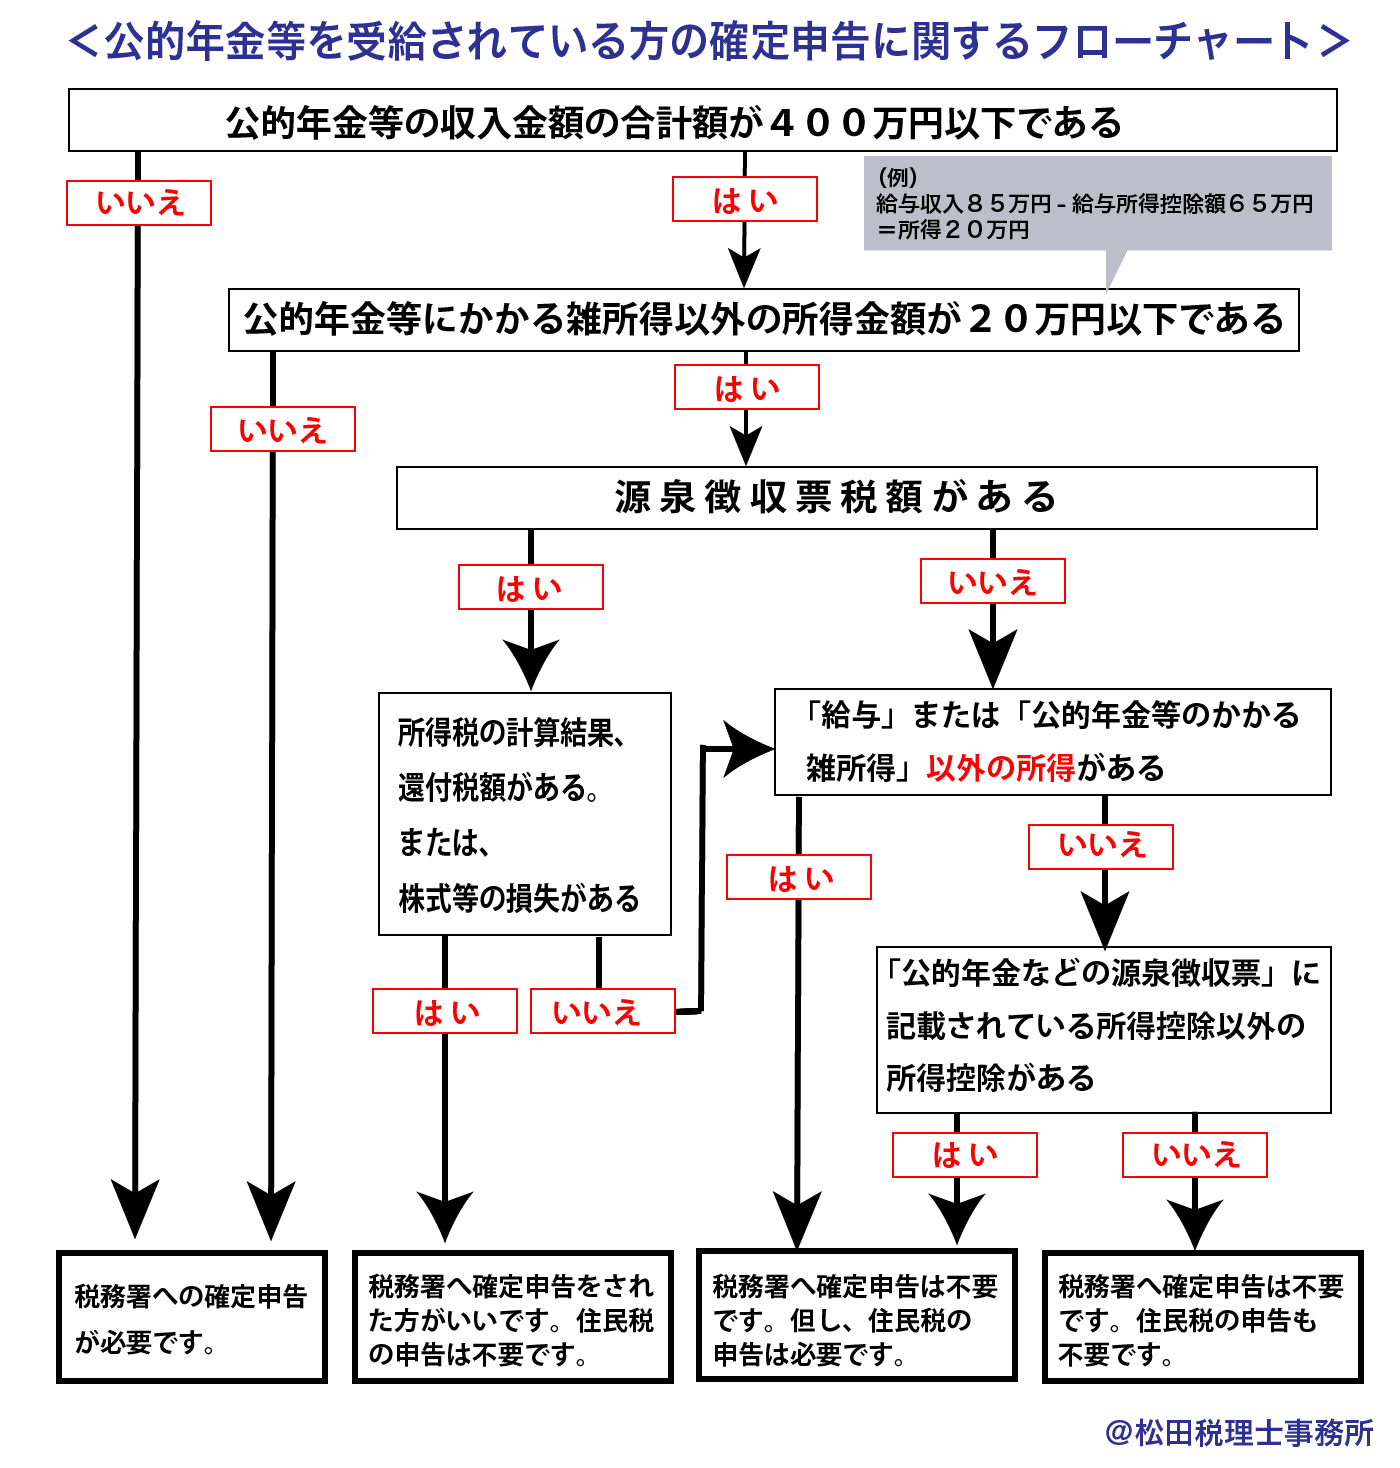
多くのシニア層を救済するために設けられているのが年金受給者の確定申告不要制度です。これは、高齢者の確定申告手続きに伴う税務署の混雑緩和や受給者の事務負担軽減を目的とした特例措置です。しかし、この特例が適用される条件と、一般的な会社員に適用される年金収入 確定申告 20万円ルールの関係を正しく整理できている人は多くありません。
以下の条件をどちらも満たしている場合、原則として所得税の確定申告書を税務署へ提出する必要はありません。
- 公的年金等(国民年金・厚生年金・企業年金・恩給など)の収入金額の合計額が400万円以下であり、かつその公的年金等の全部が源泉徴収の対象となっていること。
- 公的年金等に係る雑所得以外の所得(給与所得、生命保険の一時金、個人年金、不動産所得など)の合計額が20万円以下であること。
ここで極めて重要な分岐点となるのが、「働きながら受給している給与所得の規模」です。パートや嘱託社員として勤務し、給与所得控除を差し引いた後の「給与所得」が年間20万円を超えている場合、年金収入が400万円以下であっても確定申告不要制度の対象外となります。現在の税制において、給与収入が年間75万円(給与所得控除55万円を引くと給与所得20万円)を超えていれば、その時点で年金受給者は確定申告を行う法定義務が発生します。
さらに見落としてはならないのが「住民税申告の罠」です。税務署に対する所得税の確定申告が不要であっても、お住まいの市区町村に対する住民税の申告は免除されません。公的年金等以外の所得(給与所得や副業所得など)が20万円以下で所得税の確定申告を行わない場合であっても、市区町村の税務課へ住民税の申告書を提出しなければ、均等割や所得割の計算が正確に行われず、国民健康保険料や介護保険料の算定で思わぬ不利益を被るリスクがあります。
扶養控除・配偶者控除の年金収入上限|親や配偶者を扶養に入れる際の境界線
自身が年金受給者として働く場合だけでなく、現役世代が「年金を受給している高齢の親」を扶養に入れる場合や、「年金受給中の配偶者」を扶養控除・配偶者控除の対象とするケースでも、年末調整における年金収入のチェックは極めて重要です。
所得税法上の控除対象扶養親族や控除対象配偶者となるための共通要件は、「年間の合計所得金額が48万円以下」であることです。年金受給者の場合、前述した公的年金等控除を差し引いた後の金額が48万円以下に収まっていなければなりません。この基準を年金の「額面収入」に換算すると、受給者の年齢によって明確な上限境界線が存在します。
- 受給者が65歳未満の場合:公的年金等控除額が60万円であるため、「48万円 + 60万円 = 108万円以下」が上限。
- 受給者が65歳以上の場合:公的年金等控除額が110万円であるため、「48万円 + 110万円 = 158万円以下」が上限。
共働き夫婦の一方が退職して年金受給者となった際、あるいは別居の親へ仕送りをしており年末調整 扶養控除 年金収入上限を意識する際は、まず対象者がその年の12月31日時点で65歳に達しているかを確認しなければなりません。例えば、64歳の親の公的年金受給額が年間120万円だった場合、控除額60万円を引いた所得は60万円となり、48万円の上限を超えて扶養控除の対象から外れてしまいます。しかし、同じ親が65歳になれば控除額が110万円に跳ね上がるため、年金受給額が158万円までであれば所得は48万円以下となり、晴れて扶養親族として申告可能になります。
また、70歳以上の親を扶養親族とする場合は「同居老親等(控除額58万円)」または「別居の老人扶養親族(控除額48万円)」として一般の扶養控除(38万円)よりも手厚い所得控除枠が適用されます。親の年金受給額が158万円以下に収まっているかを厳格に精査することは、世帯全体の可処分所得を最大化するうえで決定的な意味を持ちます。

【プロの結論】シニア就労と家族の「経済的バウンダリー」|制度に振り回されない賢い判断基準
定年延長や人生100年時代のスローガンのもと、高齢期の就労は美徳として語られがちです。しかし家族社会学およびファイナンシャル・カウンセリングの現場からは、年金と給与、そして家族の扶養関係をめぐる深刻な摩擦が報告されています。親の年金収入が扶養枠の「158万円の壁」をわずかに超えたことで、現役世代の子どもの税負担が急増し、家族内でぎくしゃくした関係に陥る事例は少なくありません。
親族間であっても、金銭と税制上の責任を健全に切り分ける「心理的・経済的バウンダリー(境界線)」を意識的に設計することが不可欠です。制度の複雑さに振り回されず、手取りを最大化しながら不要なトラブルを回避するための判断基準を提示します。
確定申告をあえて「行うべき人」の条件
- 年金の源泉徴収税額が引かれており、多額の医療費を支払った人:医療費控除は会社の年末調整では適用できないため、年金から天引きされた所得税を取り戻すには自ら確定申告を行う必要があります。
- 住宅ローン控除の初年度適用を受ける人、または寄附金控除(ふるさと納税等)を受ける人:ワンストップ特例を利用していない場合、確定申告によって税金の還付を受けられます。
- 年の途中で退職し、その後年金を受給しながら再就職していない人:給与天引きされていた税金が過納になっている可能性が高く、還付申告によって現金が手元に戻ります。
確定申告不要制度を活用し「現状維持でよい人」の条件
- 公的年金収入が400万円以下で、勤務先の給与所得が20万円以下の人:煩雑な確定申告書の作成を省略し、生活の平穏を保つことができます(ただし、住民税の申告要否だけは自治体窓口で要確認)。
- 公的年金受給額から所得税が一切源泉徴収されていない非課税世帯:天引きされている所得税が最初からゼロであれば、確定申告を行っても還付される税金は存在しません。
【年末 調整 年金 収入】に関するよくある質問(FAQ)
Q1:会社で年末調整を受ければ、受給している公的年金の確定申告は絶対に不要になりますか?
A1:いいえ、不要にはなりません。会社が実施する年末調整はあくまで給与支払額に対する税額計算です。公的年金等による収入が400万円を超えている場合や、給与所得(収入から給与所得控除を引いた額)が年間20万円を超えている場合は、会社の年末調整とは別に、翌年2月16日から3月15日までの間に管轄の税務署へ確定申告を行う法的な義務があります。
Q2:企業年金や個人年金保険を受け取っている場合、年末調整の書類はどう書けばいいですか?
A2:国の公的年金と同様に、年末調整で年金自体の税額を精算することはできません。ただし「基礎控除申告書」の「給与所得以外の所得の合計額」欄には所得見積額を反映させる必要があります。企業年金(基金や確定給付等)は公的年金等控除を適用した後の「雑所得」として合算し、個人年金保険は受け取り年金額から対応する支払保険料(経費)を差し引いた「雑所得」を算出して合算記入してください。
Q3:年末調整で基礎控除申告書に年金収入の所得を書き忘れて提出してしまいました。どうすればいいですか?
A3:勤務先で12月の最終給与計算が行われる前であれば、総務担当部署へ申告内容の修正を申し出てください。すでに社内処理が終了している場合は、会社に無理な再計算を依頼するのではなく、翌年1月に届く「公的年金等の源泉徴収票」と会社の「給与所得の源泉徴収票」を揃えて、2月16日以降に税務署へ確定申告(または還付申告)を行うことでペナルティなく適正な税額へ是正できます。
Q4:配偶者がパート収入と年金収入の両方を得ている場合、配偶者控除の判定はどうなりますか?
A4:配偶者の「給与所得」と「年金の雑所得」を合算した合計所得金額で判定します。例えば65歳以上で年金収入130万円(雑所得20万円)とパート収入95万円(給与所得40万円)がある場合、合計所得金額は「20万円 + 40万円 = 60万円」となります。48万円を超えているため配偶者控除の対象からは外れますが、配偶者特別控除の対象となり、納税者本人の所得に応じて段階的な控除が受けられます。
まとめ:今後の動向と失敗しないための判断基準
公的年金制度の支給開始年齢引き上げ議論や、高年齢者雇用安定法の改正に伴う70歳までの就業機会確保措置の推進により、シニア層における「給与と年金の複線型収入」は例外的な働き方ではなく、標準的なライフモデルとして定着しました。国税庁が公表する源泉所得税関連の最新動向を見ても、所得計算や控除体系のデジタル化と厳格化は急速に進展しています。
年末調整の書類を手にした際、最も大切な心構えは「給与の税額精算」と「所得判定のための情報提供」を頭の中で明確に切り分けることです。会社に年金収入を合算して計算してもらうことは制度上不可能ですが、基礎控除や配偶者控除の正確な枠付けを得るためには、公的年金等控除を差し引いた正しい「雑所得金額」を書類に落とし込まなければなりません。
年金と給与の双方から税金が源泉徴収されているシニアワーカーの多くは、確定申告を行うことで払い過ぎた税金の還付を受けられる好機に恵まれています。手元の源泉徴収票の数値を正しく照合し、確定申告不要制度の基準を見極め、自分と家族にとって最も有利で隙のない税務選択を完遂してください。 (出典: 年末 調整 年金 収入(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。