住民税に上乗せの森林税とは?年間千円の使い道と二重課税の真相
📌 【この記事の重要ポイントまとめ】
- 要点1:森林税(正式名称:森林環境税)は年額1,000円が住民税均等割に上乗せされる国税であり、国内の個人住民税納税者約6,000万人から年間約600億円が自動徴収されている。
- 要点2:東日本大震災の復興特別税(均等割年1,000円)が2023年度で終了した直後に入れ替わりで徴収が始まったため、「ステルス増税」「負担の据え置き」との反発が根強い。
- 要点3:すでに全国約37府県で独自の森林保全税が導入されていることによる「二重課税問題」や、森林の少ない大都市圏への多額配分・使途不明金といった構造的欠陥が表面化している。
【制度の基礎】森林税とは何か?住民税上乗せの仕組みと導入経緯をわかりやすく解剖
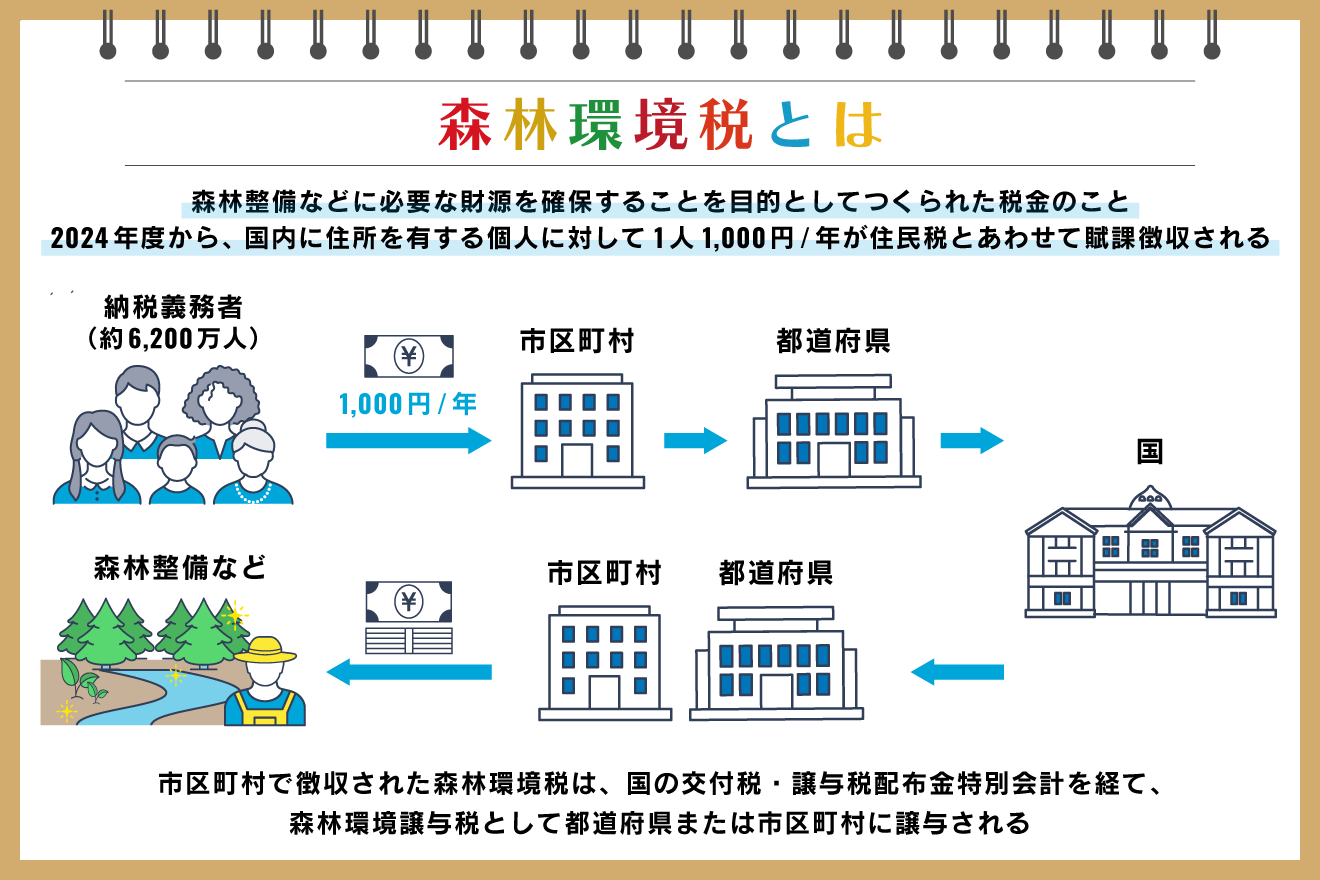
通称「森林税」と呼ばれる制度の正式名称は、国税である森林環境税です。森林環境税をわかりやすく整理すると、日本の温室効果ガス排出削減目標の達成や山林の荒廃に伴う土砂災害防止を名目に、国内に住所を有する個人に対して一律で課される税金を指します。
徴収の具体的な仕組みとして、市町村が個人住民税の均等割を徴収する際に年額1,000円を上乗せして徴収します。国税でありながら自治体が代行徴収するスキームを採用しているため、確定申告を行っていない給与所得者であっても、毎月の給与天引き(特別徴収)を通じて自動的に国へ納付される形をとっています。
「森林税はいつから徴収が始まったのか」という点については、2024年度(令和6年度)の住民税から本格的な課税が開始されました。しかし、多くの国民が「なぜこのタイミングだったのか」と導入経緯に強い疑念を抱いた理由は、その徴収スケジュールにあります。
2014年度から10年間にわたり、防災施策の財源として個人住民税均等割に年1,000円(市町村分500円・都道府県分500円)が加算されていた「復興特別税」が、2023年度末をもって終了しました。家計の負担が年間1,000円軽くなるはずだったまさにその翌月、入れ替わるように森林環境税の年間1,000円徴収がスタートしたのです。納税額の総額面では変化が見えにくく設計されたこの手法は、国民の間で「増税感を隠蔽するための実質的なスライド増税ではないか」と強い不信感を生む契機となりました。
なお、森林環境税の対象者と非課税の基準は基本的に住民税均等割の基準に準じています。生活保護法による生活扶助を受けている方や、前年の合計所得金額が各自治体の定める基準(単身者の場合おおむね38万〜45万円以下など)を下回る非課税世帯は、本税の課税対象から除外されます。しかし、パートやアルバイトで少額の住民税均等割が発生している層にとっては、年間1,000円の固定負担がそのまま重くのしかかる構造です。
【データ比較】なぜ「二重課税」と批判されるのか?地方自治体の独自税制との決定的な差異
森林税をめぐり最も激しい議論が巻き起こっている論点のひとつが、森林税の二重課税問題です。「国が新たな税金を取る一方で、都道府県からも同じ名目で取られている」という納税者の怒りは、制度の事実関係に裏打ちされています。
地方分権が進むなかで、全国の約37府県はすでに独自の「森林環境保全税」「水と緑の森づくり税」などの超過課税(法定外普通税・法定外目的税)を導入し、住民税均等割に年間500円〜1,000円程度を上乗せ徴収してきました。そこに国の森林環境税が加わったことで、同一の「森林保全」という目的に対し、住民は国と都道府県の双方へ二重にお金を支払う構造に陥っています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 国税:森林環境税 | 年額1,000円(全国一律) 税収規模:年間約600億円 | 国税均等割の上乗せ枠として新設 | 復興特別税の期限切れに合わせた徴収継続であり、国民への十分な事前説明を欠く。 |
| 地方独自税(37府県) | 年額500円〜1,200円程度 例:神奈川県「水源環境保全税」など | 地方税法に基づく超過課税・独自条例 | 使途の目的が国税と極めて重複しており、納税者視点では実質的な二重課税と映る。 |
| 旧・復興特別税(均等割) | 年額1,000円(2014〜2023年度) 10年間の時限措置 | 東日本大震災からの復旧財源 | 時限立法として終了したものの、森林税へすり替えられたことで負担軽減の実感が消滅。 |
| 納税者の合算負担額 | 年間1,500円〜2,200円 (独自税導入地域の場合) | 均等割総額で年6,500円〜7,500円規模 | 物価高が続く家計において、固定的に引き落とされる負担感は決して小さくない。 |
総務省および林野庁は「国税たる森林環境税は市町村の森林整備を広く支援するものであり、都道府県独自の課税とは使途の役割分担がなされているため二重課税には当たらない」と公式見解を示しています。しかし、同じ「森林を守るため」という名目で給与から二重に引き去られる現実に対し、納税者が到底納得できないのは極めて自然な反応といえます。
【実態検証】集めた税金はどこへ消えた?使い道不明と批判を浴びる配分格差のリアル
徴収された森林環境税は一度国庫に入った後、森林環境譲与税という形で全国すべての市町村および都道府県に配分されます。しかし、この分配システムこそが「森林税の使い道に対する批判」を決定的なものにしました。
制度設計時、譲与税の配分基準には「私有林人工林面積」だけでなく、「人口」が盛り込まれました。その結果、森林が極めて広大で手入れに悲鳴を上げている山間部の過疎自治体よりも、森林が皆無に近い大都市圏のほうがはるかに多額の税金を受け取るという、極端な配分のねじれ現象が発生したのです。
報道各社や調査機関の検証データによると、森林面積がごくわずかしかない東京都港区、世田谷区、あるいは横浜市や大阪市といった大都市に数億円規模の交付が行われる一方で、林業の現場で間伐や作業道整備に追われる過疎自治体への交付額が過小である実態が白日の下にさらされました。
さらに深刻なのは、使い道不明・使途の迷走です。突然巨額の資金を配分された都市部自治体の現場からは「急に森林のお金を渡されても、使い道がない」という本音が噴出しました。その結果、全国の自治体で以下のような使途が相次ぎ、批判に火をつけました。
- 区役所や公共施設のロビーを国産木材でリノベーションする費用への充当
- 木製ベンチや案内板、木製玩具の購入
- 使い道が見出せず、そのまま「森林環境基金」へ巨額の積み立てを行い放置
総務省の開示資料によれば、制度初期に配分された譲与税の相当割合が使われないまま基金に眠り続ける事態となっていました。「地球温暖化防止や土砂崩れ防止のための山林整備」という大義名分で徴収された血税が、実質的には都市部の内装工事や自治体の金庫に滞留していた事実は、納税者への背信行為と批判されても仕方がありません。

噂の真偽を徹底検証|ネットの評価と実際のギャップとは?
制度開始以降、SNSやネットニュースのコメント欄、各種コミュニティでは森林税に対する怒りと困惑の声が渦巻いています。ここで渦巻くネットの反応を分析すると、市民が感じている不公平感の所在が明確に浮き彫りになります。
ネット上で特に共感を呼んでいる生の声としては、「山を一切持たない賃貸マンション暮らしの自分から、なぜ山林所有者の資産価値を維持するための金を取るのか」「復興特別税が終わった瞬間に同額の別税目をねじ込む手法が狡猾すぎる」といった意見が目立ちます。給与明細の控除欄を凝視し、「知らない間に勝手に引かれていた」というステルス性への反発は極めて強力です。
一方で、ネット上には誤解や極端な風評も散見されます。代表的な噂の真偽を検証します。
誤解①:「森林税はすべて大企業の利権に消えている」
実態として、資金は全自治体に配分されており、特定の民間利権団体のみへ直行しているわけではありません。問題の本質は企業利権ではなく、自治体側のノウハウ・林業従事者不足による「予算の消化不能とミスマッチ」という行政構造の硬直性にあります。
誤解②:「山林所有者が税金で私腹を肥やしている」
これも現場の実態とは大きく異なります。日本の私有林は所有者の高齢化や境界不明化が進み、固定資産税や相続リスクを抱えた「負動産」と化している現場が少なくありません。林業事業者の手元には十分な支援が届いておらず、山林所有者が利益を得るどころか、荒廃林の管理放棄が社会問題化しているのが現実です。
【2026年最新動向】見直された配分基準と現場自治体の取り組み
こうした世論の猛反発と会計検査院等からの指摘を受け、国もようやく制度の歪みの是正に着手しました。森林環境税の最新ニュースとして押さえるべきは、譲与基準の見直しと使途透明化の義務づけです。
人口割の配分比率が引き下げられ、実際に森林整備が必要な自治体への傾斜配分が強化されました。また、各自治体に対して譲与税の使途公表がより厳格に義務付けられ、ホームページ等での使途明細の掲載が進んでいます。
現場の自治体間でも、活用能力による明暗が二極化しています。先進的な地域では、近隣の山間自治体と大都市が連携協定を結び、都市部で集まった譲与税を水源地域の山林保全整備に資金提供する「自治体間連携モデル」が稼働し始めました。また、単なる公共施設の木質化にとどまらず、ドローンやICTを活用したスマート林業の導入費用、危険な放置人工林の間伐作業に直接予算を投じる事例も増加しています。
しかし、抜本的な改善に至ったとは言えません。長年の林業衰退によって「山を手入れする現場作業員そのものが全国的に不足している」という根本的なボトルネックは解消されておらず、お金があっても山を整備できないという構造的課題は依然として残されています。

【プロの結論】政策の「財政錯覚」にどう向き合うか|納税者が見直すべき視点
なぜ森林環境税のような問題含みの税制がやすやすと成立し、徴収され続けているのか。この背景には、財政学や行動経済学で指摘される「財政錯覚(Fiscal Illusion)」を意図的に利用した政策決定プロセスの危うさがあります。
年額1,000円という金額は、月額に換算すればわずか約83円に過ぎません。1回あたりの負担を痛税感が生じにくい微小な額に設定し、さらに既存税制の終了タイミングに滑り込ませることで、国民の抵抗感を麻痺させる。これは行政組織が財源を確保する際によく用いる典型的な手法です。しかし、国民1人あたりは83円でも、国全体では600億円規模の巨額資金となります。
この税制を前に、私たちはどのようなスタンスを取るべきなのでしょうか。納税者自身が持つべき判断基準を整理します。
【制度への関与を深めるべき人・監視意識を持つべき人の条件】 持ち家を所有している方や、土砂災害警戒区域・山間地域に隣接する自治体に居住している方は、この税金の使われ方に直結する当事者です。また、ふるさと納税等を通じて自治体財政に関心が高い方も、居住地自治体が譲与税を「基金に死蔵していないか」「無意味なハコモノの内装に浪費していないか」をホームページの決算情報で確認・監視する価値が十分にあります。
【過度なストレスを避け、冷静に割り切るべき人の条件】 給与所得者で税金が自動天引きされており、現状の生活防衛や日常の家計管理に手一杯な方が、1,000円の徴収に対して日々不満を募らせることは精神衛生上おすすめできません。納付義務がある以上、個人単位での不払いは法的に不可能であるため、制度そのものへの過剰な怒りに囚われるのではなく、後述する住民税非課税基準の確認など、家計全体の税務知識向上へと意識を切り替えるのが建設的です。
【森林 税 と は】に関するよくある質問(FAQ)
Q1:住民税が非課税の世帯でも、森林環境税の1,000円は徴収されますか?
A1:いいえ、徴収されません。森林環境税は個人住民税均等割が課税されている対象者のみに上乗せされます。生活保護受給者や、自治体が定める基準所得以下の均等割非課税世帯は、森林環境税についても自動的に非課税となります。
Q2:森林を一切持っていない都会の住民が払わなければならないのはなぜですか?
A2:国の制度設計上、「木材利用によるCO2削減や水源のかん養、災害防止といった森林の公益的機能は、都市住民を含めた国民全体が恩恵を享受している」という受益者負担の論理が採用されているためです。納得感には依然として疑問符がつくものの、全国民一律負担の法的根拠とされています。
Q3:使途に納得がいかない場合、森林環境税の支払いだけを拒否することはできますか?
A3:拒否することはできません。森林環境税は国税として法律(森林環境税及び森林環境譲与税に関する法律)で定められており、住民税均等割と一体で賦課されます。森林税分のみを差し引いて納付することはできず、納付を怠った場合は住民税全体の滞納として督促や差押えの対象になります。
Q4:自分が住んでいる市区町村が税金を何に使ったか調べる方法はありますか?
A4:確認可能です。地方自治法および関連法により、森林環境譲与税の使途はすべての自治体に公表が義務付けられています。お住まいの自治体名と「森林環境譲与税 使途」で検索すると、自治体公式ホームページに決算ごとの具体的な事業内容や基金への積立額が公開されています。
まとめ:制度の本質を理解し使途の監視を続ける視点が不可欠
住民税に上乗せされた森林税(森林環境税)は、表面上は年間1,000円という小さな負担に見えながら、その内実は復興増税からのスライド徴収、地方税との二重課税問題、大都市と山間部の配分格差、使途の不透明さなど、日本の税制が抱える構造的矛盾を凝縮した存在です。
一度創設された税制を廃止させることは極めて困難ですが、配分された資金が正しく現場の山林再生や防災に生かされているかを監視することは、すべての納税者に開かれた権利です。まずは自身が暮らす街のホームページを開き、年間600億円の一部が地元でどのように使われているのか、その行方を確かめることから始めてみてください。 (出典: 森林 税 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。