遺族厚生年金は見直しで廃止?2026年改正と5年打ち切りの真相
「遺族年金が全額廃止されるのではないか」「夫が亡くなっても5年で打ち切られるというのは本当か」――厚生労働省の社会保障審議会年金部会における議論が報じられて以降、SNSやネット掲示板では将来への強い不安と怒りの声が渦巻いています。特に専業主婦世帯や子育て世代の家庭において、大黒柱を失った際の生命線ともいえる公的給付の縮小は、まさに生活基盤を揺るがす死活問題です。
しかし、ネット上で飛び交う情報のなかには、制度改革の文脈を無視した過激な誤解やデマも少なくありません。国が進めている年金制度改革の本質は「遺族年金の完全廃止」ではなく、昭和の時代に作られた男女格差の是正と、共働き社会への構造転換にあります。2026年現在の最新議論をもとに、受給要件の変更点、支給期間のシミュレーション、共働き世帯における損得の実態まで、徹底的にファクトを解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「遺族厚生年金の廃止」は完全な誤認であり、実際は男女間の不平等を解消するための子どものいない配偶者への有期給付(原則5年)見直しが焦点である。
- 要点2:共働き世帯の増加に伴い、配偶者の年収制限(850万円の壁)や自身の老齢厚生年金との相殺ルールによる「払い損」への不満が構造的課題として浮き彫りになっている。
- 要点3:法改正後も既存受給者や一定年齢以上の層には手厚い経過措置が設けられる見込みであり、公的保障の縮小分は私的な就業不能保障や資産形成での補完が必須となる。
【2026年最新】遺族厚生年金は本当に廃止されるのか?厚生労働省の改革方針と見直しの全貌
ネット空間で「遺族厚生年金 廃止」という刺激的な言説が独り歩きした発端は、厚生労働省の年金制度改革の経緯にあります。社会保障審議会年金部会において、5年に一度の財政検証に合わせた公的年金制度の包括的見直し案が提示された際、遺族年金制度の再編が俎上に載せられました。これが一部メディアで「給付カット」「受給権の剥奪」とセンセーショナルに報じられた結果、SNSを中心に「国が遺族を見捨てるのか」という激しい反発を呼び起こしたのです。
結論から申し上げれば、遺族厚生年金そのものが廃止される事実は一切ありません。見直しの本質は、現行制度に深く刻み込まれている「性別による給付格差の是正」にあります。現行の遺族厚生年金は、1960年代から70年代の「夫が外で働き、妻が家庭を守る」という専業主婦世帯モデルを前提に設計されました。そのため、同じように配偶者を亡くした場合であっても、妻と夫で受給要件や支給期間に天と地ほどの格差が存在していたのです。
2026年最新の議論において厚生労働省が目指しているのは、制度の持続可能性を維持しながら、現代の共働き社会に適合した「中立的で公平なセーフティネット」への再構築です。大黒柱を亡くした遺族の生活保障という本来の役割を維持しつつ、これまで手厚すぎた一部の給付期間を適正化し、逆に極端に冷遇されてきた父子家庭や夫への保障を手厚くする方向で法改正の調整が進められています。
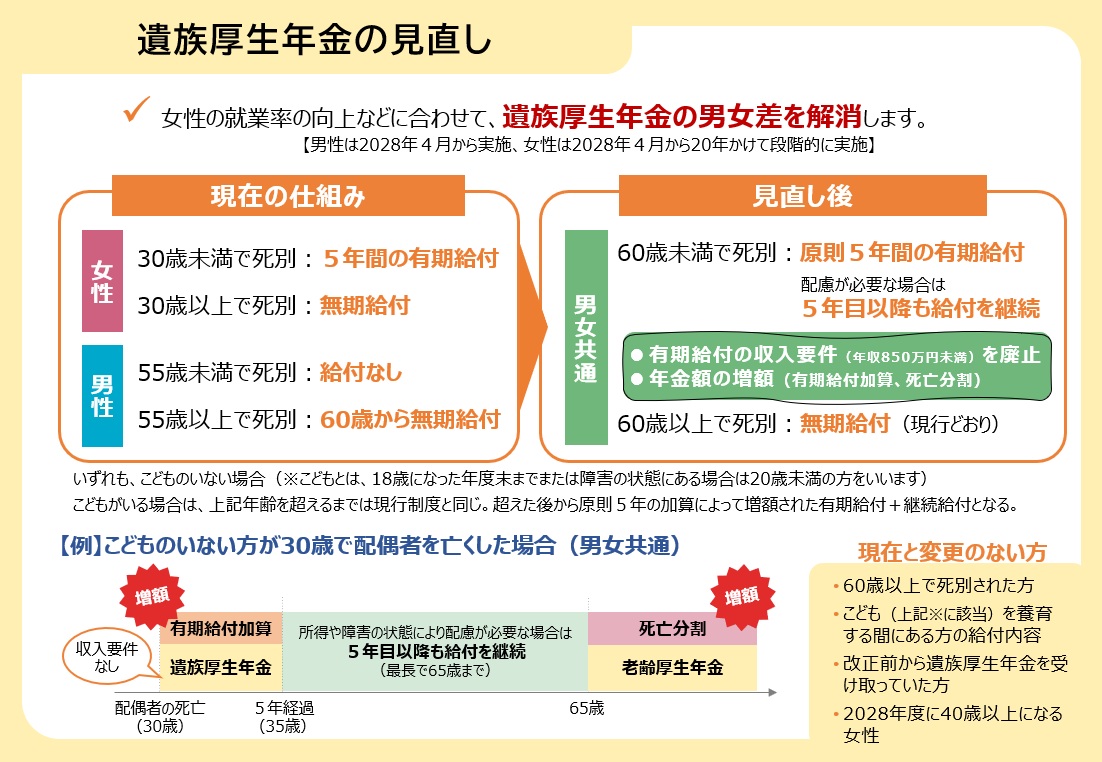
「5年で打ち切り」の真相とは?受給期間がいつまでもらえるかの決定的な分岐点
読者の皆様が最も危機感を抱いているのが、「遺族厚生年金はいつまでもらえるのか」「5年で打ち切られるのは本当か」という疑問でしょう。この遺族厚生年金5年打ち切りの真相を理解するには、現行制度の男女格差を知る必要があります。
現行制度下では、子どもがいない夫婦の場合、夫を亡くした妻は「30歳未満であれば5年間の有期給付、30歳以上であれば生涯にわたって受給可能(終身給付)」とされています。ところが、妻を亡くした夫の場合は、妻死亡時に「55歳以上」でなければ受給権すら発生せず、支給開始も60歳からという極めて厳しい制限が課されていました。
今回の見直し案の核心は、この不公平を解消するため、「子どものいない20代から50代の配偶者」に対する受給期間を、男女一律で「原則5年間の有期給付」に統一するというものです。これが「遺族年金が5年で打ち切られる」という言説の正体です。
ただし、ここで留意すべき極めて重要なポイントが2点存在します。第1に、高校生以下(18歳到達年度末まで)の子どもを育てる配偶者に対しては、現行どおり手厚い保障が維持されるという点です。子育て世帯の困窮を防ぐ防波堤は崩されません。第2に、制度改正前の受給者や、改正時に一定年齢(40代〜50代以上など)に達している既婚者には、段階的な経過措置が適用される見通しである点です。法律が施行された瞬間に、現在受給している方の年金が突如として打ち切られるような事態は、法制上あり得ません。
【徹底比較】遺族基礎年金と遺族厚生年金の違い|受給要件から「850万円の壁」まで
遺族年金の全体像を正確に掴むためには、日本の公的年金が持つ「2階建て構造」を整理しなければなりません。1階部分である「遺族基礎年金」と、2階部分である「遺族厚生年金」では、管轄する対象者も受給要件も根本から異なります。
遺族基礎年金と遺族厚生年金の違いを端的に言えば、基礎年金が「子どもの養育支援」に特化しているのに対し、厚生年金は「生前の給与に応じた生活保障」の性格を帯びています。さらに、遺族厚生年金を受給するためには、亡くなった配偶者によって「生計を維持されていたこと」が条件となり、ここに年収制限「850万円の壁」が立ちはだかります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 遺族基礎年金(1階) | 国民年金加入者。原則として「18歳到達年度末までの子がいる配偶者」または「子」のみが対象。 | 年額約81.6万円+子の加算(1・2人目は各約23.4万円/年)。 | 子どもが独立すると受給権が消滅するため、末子の高校卒業前後で家計が急変するリスクに留意が必要。 |
| 遺族厚生年金(2階) | 会社員・公務員が加入。配偶者、子、父母、孫、祖父母の順位で支給。子の有無を問わず受給権あり。 | 生前の報酬比例部分の3/4。短期要件では最低300月(25年)の加入みなし保障あり。 | 子のない配偶者に対する給付期間が男女一律「5年」へ改定される方向で、最大の激変ポイントとなる。 |
| 生計維持の年収要件 | 前年の年収850万円未満、または所得655.5万円未満であること。 | おおむね5年以内に年収が850万円未満になると認められる場合も含む。 | バリキャリア層や高所得世帯の共働き妻・夫は、生計維持を満たさず受給資格自体を失う「850万の壁」が存在。 |
| 中高齢寡婦加算 | 40歳以上65歳未満で子のない妻、または遺族基礎年金が終了した妻に加算。 | 年額約61.2万円(遺族基礎年金の4分の3相当額)。65歳まで支給。 | 夫死亡時の妻限定の給付であるため、性差是正の議論において将来的な縮小・見直しの対象として議論中。 |
特に見落とされがちなのが、夫を亡くした妻に対して手厚く支給されてきた中高齢寡婦加算の支給条件です。夫の死亡時に40歳以上65歳未満であり、生計を同じくする子がいない妻(あるいは子が18歳を迎えて遺族基礎年金が打ち切られた妻)に対し、65歳になるまで年額約60万円強が上乗せされる制度ですが、これも「妻にのみ適用され夫にはない」という理由から、抜本的な見直しの俎上に載せられています。
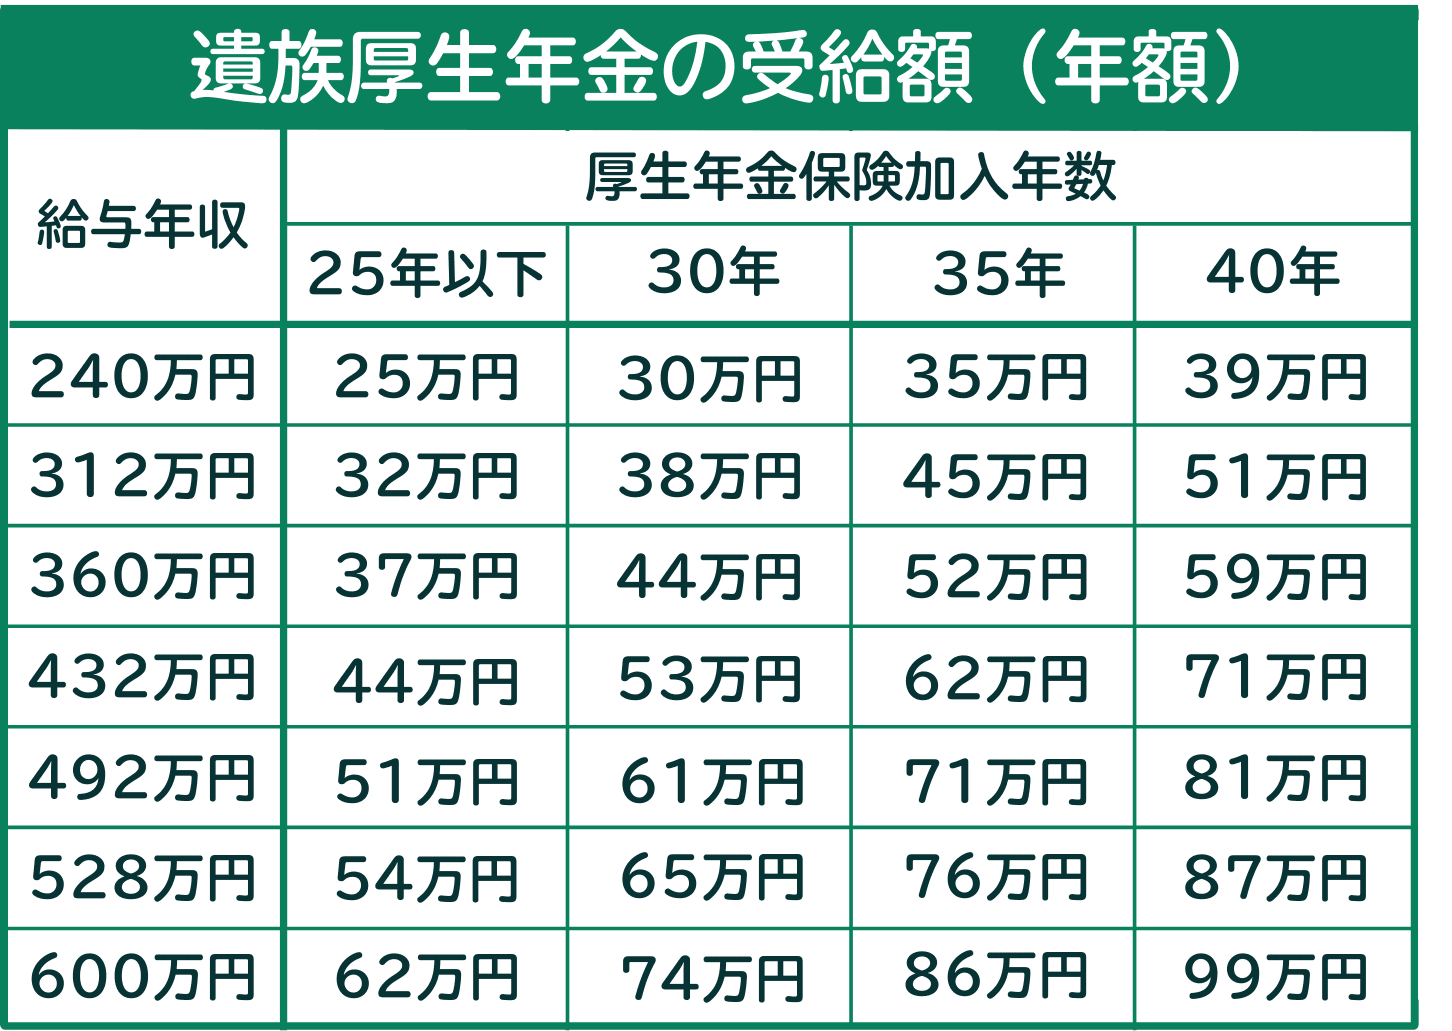
遺族厚生年金の計算方法シミュレーション|共働き夫婦の「損得」と金額の目安
では、万が一の際に遺族厚生年金は具体的にいくら支給されるのでしょうか。計算の基礎となるのは、亡くなった配偶者が生前に納めていた厚生年金の「報酬比例部分」です。基本的な計算式は以下のようになります。
【遺族厚生年金の基本計算式】
死亡した被保険者の老齢厚生年金の報酬比例部分 × 3/4
ここで重要なセーフティネットとして機能するのが「300月(25年)みなし計算」です。仮に20代や30代の若さで厚生年金の加入期間が数年しかなかったとしても、在職中の死亡などの短期要件を満たしていれば、一律で25年間(300カ月)加入していたものとみなして手厚く算出されます。
たとえば、平均標準報酬額(月給+賞与の月割額)が40万円の会社員夫が若くして死亡した場合、報酬比例部分はおおよそ年額約65万円となります。その4分の3である約49万円(月額約4万円)が遺族厚生年金として遺された妻へ支給される計算です。もし18歳未満の子どもが2人いれば、これに遺族基礎年金(約81.6万円+子2人分の加算約46.8万円=約128.4万円)が合算され、年間約177万円(月額約14.7万円)が世帯に支払われます。
しかし、現代の共働き夫婦における損得問題には大きな落とし穴が存在します。日本の年金制度には「一人一年金の原則」があり、65歳以降は「先充当ルール」が適用されます。共働きの妻が自身で厚生年金保険料を納め、立派な老齢厚生年金を受け取れるようになった場合、まず妻自身の老齢厚生年金が全額支給され、夫の遺族厚生年金がそれを上回る「差額分」しか上乗せ支給されません。
つまり、専業主婦であれば夫の遺族厚生年金をまるまる受け取れるのに対し、自身も長年働いて厚生年金保険料を納めてきた共働きの妻は、「自分で納めた保険料の分だけ遺族年金が相殺される」という現象が起こります。これが現代の共働き現役世代から「実質的な払い損ではないか」「真面目に保険料を払い続けた共働き世帯が損をする逆転現象だ」と強い不満を呼んでいる構造的要因です。
【実態検証】「専業主婦いじめ」か「公平化」か|ネットの反応と現場取材で見えたリアル
厚生労働省の年金改革をめぐる報道が過熱するなか、大手ポータルサイトのコメント欄やSNS上では、現役世代や当事者からの悲痛な叫びと激しい反発が噴出しています。
「子どもを抱えて一人で生きていくだけで精一杯なのに、国はさらに負担を強いるのか」「共働きを推奨しておきながら、いざというときの遺族年金は相殺して減額するなんて理不尽極まりない」――知恵袋やX(旧Twitter)上に並ぶのは、制度設計に対する不信感と将来への諦念です。一部の保守的なコミュニティからは「専業主婦に対する兵糧攻めだ」という過激な批判も飛び交っています。
現場で取材を続ける筆者のもとにも、切実な当事者の声が届いています。数年前に突然の心不全で夫(当時42歳)を亡くした関東在住の40代女性は、当時の特番インタビューや手記のなかで次のように生の告白を寄せてくれました。
「夫が急死した直後、目の前が真っ暗になり、何から手をつけてよいか分かりませんでした。精神的に衰弱し、パートに出ることすらままならない時期に、毎月口座に振り込まれる遺族年金だけが命綱でした。もしあれが『子どもがいないから5年で終わりです』と言われていたら、私は生きる気力を失っていたかもしれません。制度を数字や理屈だけでいじらないでほしい」
一方で、妻に先立たれた男性側の不満も根深いものがあります。ある50代のシングルファーザーは「妻が亡くなった当時、男であるというだけで遺族厚生年金の受給資格すら認められなかった。同じように税金と保険料を納めてきたのに、性別だけで遺族の価値を区別するのは明らかな差別だ」と訴えます。
家族社会学の観点からこの対立を読み解くと、昭和の「夫=稼ぎ手、妻=主婦」という強固な性別役割分担が終焉を迎えたにもかかわらず、公的年金の給付モデルだけが過去の遺産として残された結果、「守られてきた側の既得権の喪失」と「冷遇されてきた側の公平性の要求」が真っ向から衝突している構図が浮き彫りになります。ジェンダー平等を追求すれば給付の水準や期間は厳格化され、従来の保護を維持しようとすれば不公平が固定化される――国はこの痛烈なジレンマに直面しているのです。

万が一の際に慌てないための「夫死亡時の手続き」詳細まとめ
配偶者が亡くなった際、遺された家族は深い悲しみのなかで膨大な行政手続きをこなさなければなりません。特に遺族厚生年金の夫死亡時の手続き詳細については、書類の不備や期限切れによって受給開始が数カ月単位で遅れるケースが多発しています。いざというときに迷わないためのロードマップを整理しました。
【死亡から年金請求までの5ステップ】
ステップ1:年金受給権者死亡届の提出
亡くなった方がすでに年金を受給していた場合、死亡後10日以内(厚生年金)または14日以内(国民年金)に年金事務所へ死亡届を提出します。日本年金機構にマイナンバーが登録されている場合は、原則として原則提出を省略可能です。
ステップ2:必要書類の収集
遺族年金の請求には、身分関係と生計維持関係を証明する厳格な公的書類が求められます。 ・亡くなった方の年金手帳または基礎年金番号通知書
・戸籍謄本(記載事項証明書:死亡および婚姻関係の確認用)
・世帯全員の住民票の写し(世帯主および続柄が記載されたもの)
・請求者の前年の所得証明書または課税証明書(「850万円の壁」を確認するため)
・死亡診断書のコピーまたは死体火葬許可証の写し
・受け取りを希望する金融機関の預金通帳
ステップ3:年金事務所または街角の年金相談センターへの来訪予約
窓口での混雑を避けるため、事前に「年金相談予約ナビ」等で来訪日時を予約します。手続きの際は、年金請求書(遺族給付用)をその場で記入または持参します。
ステップ4:審査と年金証書の受領
申請から受給決定までは、通常約1〜2カ月を要します。審査を通過すると自宅に「年金証書」と「年金決定通知書」が届きます。
ステップ5:初回振込の確認
証書到着からさらに約1〜2カ月後、指定口座に年金が振り込まれます。公的年金は偶数月の15日に前月・前々月の2カ月分が後払いで支給されるサイクルです。
注意すべきは、遺族年金の受給権には「5年の消滅時効」が存在するという事実です。死亡日から5年を過ぎると、過去に遡って受け取れる権利が順次消滅してしまいます。混乱のなかであっても、手続きだけは速やかに進める必要があります。
【プロの結論】公的年金改革に翻弄されないための「人生防衛策」と判断基準
一連の制度改革が示唆している残酷な真実は一つです。それは、「国による終身の遺族保障に全幅の信頼を置ける時代は完全に終わった」ということです。昭和のセーフティネットが解体され、自助努力と自己責任のグラデーションが色濃くなる2026年以降、私たちはどのように生活を防衛すべきでしょうか。
専門家の視点から導き出される結論は、「公的保障はあくまで最低限のベースブレッド」と位置づけ、不足するリスクを私的保障で能動的に埋めるリスクリテラシーの確立です。
【向いている人・公的保障だけで乗り切れる世帯】
・18歳未満の子どもが複数おり、遺族基礎年金と加算の手厚い受給が見込める世帯
・夫婦双方とも正社員として働き、片方が亡くなっても自活できる安定したキャリア基盤がある世帯
・住宅ローンに団体信用生命保険(団信)を付帯させており、死亡時の住居費負担がゼロになる世帯
【慎重な備えが必須な人・今すぐ対策すべき世帯】
・子どもがおらず、法改正後に「5年有期給付」の対象となる20代〜50代の専業主婦・パート主婦世帯
・共働きだが配偶者の年収が850万円を超えており、公的遺族年金が1円も支給されない世帯
・賃貸住宅住まいで、大黒柱死亡後も毎月の家賃支払いが継続する世帯
後者に該当する場合、漫然と制度の行方を悲観するのではなく、民間の一時金型生命保険や就業不能保険、新NISA等を活用した自己防衛型の資産形成へ舵を切る必要があります。「制度改悪を嘆く側」にとどまるか、「改定を織り込み先手で資産ポートフォリオを組み直す側」に回るか――この意識の差が、万が一の際の命運を決定づけます。
【遺族 厚生 年金】に関するよくある質問(FAQ)
Q1:夫が亡くなった時点で子どもがいない場合、妻の遺族厚生年金はいつまでもらえますか?
A1:現行制度では、夫死亡時に妻が30歳以上であれば生涯にわたって受給可能です(30歳未満は5年の有期)。ただし、厚生労働省が進めている制度改正が施行された後は、20代〜50代の子どものいない配偶者に対する支給期間が「原則5年」へと段階的に統一される方針です。既受給者や一定年齢以上には激変緩和の経過措置が検討されています。
Q2:共働きで自分の年収が高い場合、遺族厚生年金はもらえなくなりますか?
A2:はい、もらえなくなる可能性があります。遺族厚生年金を受給するには「死亡した配偶者によって生計を維持されていたこと」が条件であり、前年の年収が850万円以上(所得655.5万円以上)あると原則として生計維持要件を満たさないと判定されます。また、自身が将来老齢厚生年金を受け取る際は、遺族厚生年金と相殺される「先充当ルール」が適用されます。
Q3:事実婚や内縁関係の配偶者でも遺族厚生年金は請求できますか?
A3:請求可能です。公的年金制度では、法律上の婚姻関係がなくても、事実上の婚姻関係(同居実績、生計の同一性、住民票の未届の妻/夫記載など)が客観的に証明できれば、受給権者として認められます。ただし、戸籍謄本だけでなく民生委員の証明書や連名の契約書など、より詳細な立証資料の提出を求められます。
Q4:再婚した場合は遺族厚生年金はどうなりますか?
A4:再婚した時点で遺族厚生年金の受給権は消滅します。再婚相手が自営業であれ会社員であれ、法律婚のみならず事実婚関係を結んだ場合も同様に権利を失います。その際は速やかに年金事務所へ「遺族年金失権届」を提出しなければならず、届け出を怠って受給し続けると不正受給として返還を命じられます。
まとめ:今後の動向と失敗しないための判断基準
遺族厚生年金を巡る一連の議論は、日本社会が「昭和の家族モデル」から完全に決別したことを告げる号砲といえます。制度の廃止という極端な情報は完全な誤解ですが、子どものいない配偶者に対する有期化や、中高齢寡婦加算の縮小など、支給基準が厳格化していく潮流は不可逆です。
制度改定の波に飲み込まれないためには、まずご自身の家庭が「現行ルールでいくらもらえるのか」「改正後にどのような影響を受ける対象なのか」を冷静にシミュレーションすることから始まります。公的保障の枠組みを正しく把握したうえで、足りない部分を私的保険や新NISAによる資産運用で補填する――国任せにしない主体的な人生防衛こそが、不確実な時代において家族の平穏を守り抜く唯一の解となります。 (出典: 遺族 厚生 年金(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。