三菱化学株価急落の真相と配当利回り!2026年最新見通しと買い時
東証プライム市場を代表する総合化学の巨人、三菱ケミカルグループ(旧三菱化学)。個人投資家の間では今なお「三菱化学」の通称で親しまれ、高配当利回り銘柄の筆頭格として絶大な人気を誇ります。しかし、ここ数年の株価推移を振り返ると、突発的な急落や下落基調に見舞われ、保有者の間で動揺が走る場面が幾度となく発生しました。
「なぜ伝統の巨大企業がここまで売り込まれるのか」「利回り目当てで安易に手を出して大丈夫なのか」――市場関係者や個人投資家が抱く切実な疑問に対し、本稿では同社の経営体制の変遷、市況低迷と構造改革の実情、そして最新のアナリスト評価を徹底解剖します。2026年現在の立ち位置から、同社株の真価とリスク要因を冷徹な視点で整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変動の根底には、中国発の汎用化学品供給過剰と石化事業のスプレッド悪化による業績低迷、相次ぐ減損損失が存在します。
- 要点2:配当利回りは4%台半ばの高水準を維持する一方、石化事業再編や医薬事業の見直しなど構造改革の成否が配当維持の鍵を握ります。
- 要点3:市況底入れと事業再編の進展がカタリストとなるものの、シクリカル特有のバリュートラップを警戒した選別姿勢が不可欠です。
【急変動の真相】なぜ三菱化学の株価は乱高下したのか?業績悪化と市況急変の背景
三菱化学の名称で長く市場に認知されてきた証券コード4188・三菱ケミカルグループの株価は、ここ数年で激しいアップダウンを経験しました。個人投資家が「暴落」と受け止めるほどの調整が起きた背景には、単なる一時的な地合い悪化にとどまらない、構造的かつ複合的な要因が横たわっています。
最大の三菱化学株価下落理由として挙げられるのが、基礎化学品を取り巻く国際市況の歴史的悪化です。特に中国メーカーによる大規模なエチレン・MMA(メタクリル酸メチル)プラントの増設ラッシュは、アジア全域で深刻な供給過剰を引き起こしました。内需低迷に苦しむ中国勢が安価な汎用品を輸出に回した結果、同社が得意としてきた基礎素材のマージン(利ざや)は急激に収縮。三菱ケミカル決算業績推移を精査すると、ケミカルズ部門を中心とした営業利益の大幅な落ち込みが業績全体の足を引っ張る構図が浮き彫りになります。
さらに市場の失望を誘ったのが、事業ポートフォリオ改革の遅延とそれに伴う特別損失の計上です。2021年に就任した外国人CEOのもとで推進された「選択と集中」路線は、炭素事業や石油化学事業のカーブアウト(事業分離)方針を打ち出したものの、実行の難航や市況悪化が重なり、多額の減損損失を計上する結果となりました。これが三菱化学株価暴落の真相として投資家の不信感を買い、割安水準に放置される直接の引き金となったのです。
【データ徹底検証】三菱化学の配当金利回りと主要指標の現在値
株価が低迷する一方、バリュー投資家の熱い視線を集め続けているのが三菱化学配当金利回りの高さです。同社の現在の財務指標とバリュエーションを、東証プライム全銘柄平均や同業他社と比較しながら客観データで確認します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
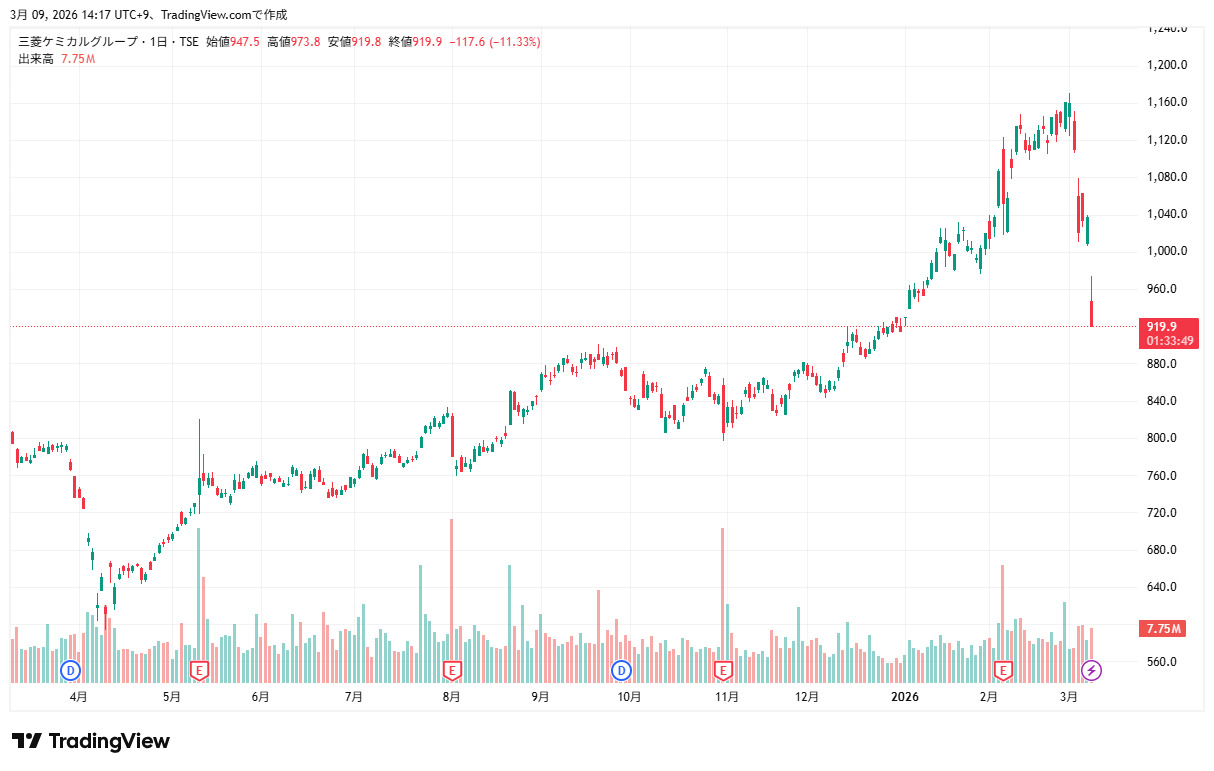
| 株価水準(2026年現在) | 780円〜860円近辺 | 1,000円未満(買いやすい単位) | 下値支持線付近でのもみ合いが継続中 |
| 予想配当利回り | 約4.4%〜4.8% | 東証プライム平均:約2.1% | 市場平均を大きく上回るインカム魅力 |
| 実績PBR(株価純資産倍率) | 約0.65倍〜0.72倍 | 解散価値水準:1.0倍 | 東証の改善要請基準を下回る大幅割安放置 |
| 配当方針と配当性向 | 配当性向35%目安・安定配当重視 | 30%〜40%が標準 | 業績悪化期はタコ足配当気味になり維持が焦点 |
| 株主優待制度 | なし(配当による利益還元へ集約) | 大企業で廃止・見直し傾向 | 三菱化学株主優待と配当性向の観点では配当全振り姿勢 |
三菱化学株価チャート現在の推移を見ると、過去数年間の安値圏である700円台後半が岩盤支持線として機能している一方、上値は900円台の手前で重くなる展開が続いています。この割安なバリュエーションは、後述する石油化学部門の重荷を市場が織り込んでいる証拠といえます。
【構造改革の現在地】石油化学事業再編ニュースと事業分離がもたらすインパクト
今後の株価回復シナリオを描く上で、最大の転換点となるのが石油化学事業再編ニュースです。国内の石油コンビナートは設備の老朽化と国内需要の縮小に直面しており、エチレンプラントの統廃合は業界全体の喫緊の課題となっていました。
三菱ケミカルグループは、鹿島や水島地区における誘導品・基礎化学品設備の再編を進め、三井化学や出光興産といった競合各社とのアライアンスや拠点の集約協議を加速させています。カーボンニュートラル対応に向けた巨額投資が必要となる中、市況変動が激しい汎用品ビジネスを切り離し、スペシャリティマテリアル(高機能材料)へ経営資源をシフトさせる青写真です。
また、医薬子会社の田辺三菱製薬に関しても、ポートフォリオ見直しの一環として外部資本の活用や売却などあらゆる選択肢が俎上に載せられてきました。市場関係者は「出血が続く事業の整理が完了し、真の高機能材料メーカーへ脱皮できるかどうかが再評価の生命線」と口を揃えます。過去の「何でも持っている総合化学」から「利益率の高い専門領域で勝つ化学企業」への変革が、数字として結実し始めるかどうかが注視されています。
【実態検証】利用者の生の声と現場目線で見えたリアル
市場の空気感を正確に掴むため、個人投資家コミュニティ(SNSや投資掲示板)のリアルな反応と、株主総会などの現場で交わされる議論を照らし合わせました。
「年間利回りが4.5%を超えていたのでNISA枠で打診買いした。配当が維持される限りは定期預金代わりに放置するつもり」(40代・個人投資家)という前向きな声がある一方、「外国人トップによる改革が期待外れに終わり、国内出身の社長体制に戻ったが、スピード感に不安が残る」(50代・古参株主)といった、経営の舵取りに対する厳しい指摘も目立ちます。
公の場で見せる現経営陣の表情には、過去のしがらみを断ち切る覚悟と同時に、国内拠点の雇用や地域経済を背負う重責の翳りが伺えます。ある大手証券アナリストは「石化再編は自治体や取引先との利害調整が極めて複雑で、決断から収益寄与まで最低でも2〜3年のタイムラグが発生する。株価が一本調子で上がりにくいのは、そうした現場の重さを機関投資家が見透かしているからだ」と証言します。
最新の三菱化学目標株価アナリスト予想に目を向けると、主要証券各社のターゲットは概ね850円〜1,020円のレンジに集中しています。「悪材料は出尽くしつつあり下値余地は限定的」と中立から強気へ引き上げる声がある一方で、「再編費用の膨張リスクから本格上昇には時間を要する」と慎重姿勢を崩さないアナリストもおり、見方は真っ二つに割れています。
一般に知られていない盲点とネットの誤解
ネット上の投資情報やまとめ記事では、「三菱ケミカルは三菱グループの中核企業だから絶対に倒産しない」「高配当だから放置していれば確実に儲かる」といった短絡的な言説が散見されます。しかし、ここには投資家が陥りやすい決定的な盲点が存在します。
第一に、「高配当利回り=お得」という思い込みです。配当利回りは株価の下落によって機械的に上昇します。同社の高い利回りは、市況悪化や構造改革の遅延リスクを反映した「リスクプレミアムの裏返し」であることを理解しなければなりません。ひとたび業績が想定以上に悪化すれば、配当性向の縛りから減配に踏み切らざるを得ず、利回り低下と株価急落の二重苦に見舞われる危険を孕んでいます。
第二に、PBR0.6倍台という「低PBR=割安放置の優良株」という誤解です。いわゆる「バリュートラップ(割安の罠)」に陥っている銘柄は、資本効率(ROE)の低さや将来の成長ビジョンの不透明さが嫌気されてその水準に留まっています。PBR1倍割れの是正要請があるとはいえ、保有資産の減損リスクが完全に払拭されない限り、市場は積極的に買い上がることを躊躇します。
【2026年版プロの投資判断】三菱ケミカルの買い時と向いている人・見送るべき人
複雑な市況環境と構造改革の渦中にある同社株ですが、読者が最も知りたい三菱ケミカル買い時の判断基準はどこにあるのでしょうか。プロの視点から、投資スタイル別の適性を明確に線引きします。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
投資家それぞれの資金性格やリスク許容度によって、同社株への向き合い方は根本から異なります。自身のスタンスと照らし合わせて判断してください。
▼同社株へのエントリーが向いている人
- 3年以上の長期保有を前提とするバリュー投資家:石化事業の再編完了や市況底入れまでじっくり待てる時間的余裕がある人。
- 高配当インカムを再投資に回せる人:配当金を受け取りつつ、NISA口座などで非課税の恩恵を最大化したい人。
- 株価のボラティリティ(変動)に動じない人:700円台への下振れ局面を「買い増しの好機」と捉えられるメンタルを持つ人。
▼現在は手出しを避ける(または見送る)べき人
- 数ヶ月〜1年程度でキャピタルゲイン(値上がり益)を狙いたい人:素材産業の構造改革には年単位の時間を要するため、短期急騰は期待薄です。
- 減配リスクを極度に嫌う安定志向の人:利益水準が回復しない場合、減配シナリオが完全には否定できません。ディフェンシブな通信・インフラ株を選ぶべきです。
- 日々の株価下落にストレスを感じやすい初心者:シクリカル(景気循環)銘柄特有の神経質な値動きに翻弄される恐れがあります。
今後の三菱化学株価見通し2026における最大の「買いシグナル」は、石油化学事業の統合・カーブアウトに関する具体的な合意発表と、四半期決算における在庫評価損益を除いた本業利益の下げ止まり確認です。これらの兆候が確認できたタイミングこそ、中長期的な反転上昇を捉える最も安全なエントリーポイントになります。
【三菱 化学 株価】に関するよくある質問(FAQ)
Q1:正式な企業名は「三菱化学」ではないのですか?
A1:かつての三菱化学・三菱レイヨン・三菱樹脂などが統合し、現在は「三菱ケミカルグループ株式会社」(東証プライム・証券コード4188)が正式名称です。ただし、投資家の間では現在も「三菱化学」の通称が広く浸透しています。
Q2:株主優待はありますか?今後復活する可能性は?
A2:現在、株主優待制度は実施されていません。同社は公平な利益還元の観点から配当金による直接還元を基本方針としており、現段階で個人投資家向けの優待制度が新設・復活する見込みは極めて薄い状況です。
Q3:減配されるリスクはどの程度ありますか?
A3:同社は安定的な配当維持を基本方針に掲げていますが、市況低迷が長期化し純損益の赤字が続いた場合には減配リスクが生じます。現在の4%台半ばを超える利回りは、その不確実性を織り込んだ水準です。決算発表時のフリーキャッシュフローと配当性向の推移を注視する必要があります。
Q4:現在の株価水準(700〜800円台)は底値と考えてよいですか?
A4:過去のレンジやPBR0.6倍台という資産価値から見れば、下値は堅い水準にあります。ただし、世界景気の後退や中国経済のさらなる減速が顕在化した場合は一時的に700円を割り込むリスクもゼロではありません。打診買いから段階的に買い下がる時間分散が賢明です。
まとめ:今後の動向と失敗しないための判断基準
三菱化学(三菱ケミカルグループ)の株価が経験した波乱は、グローバルな素材市況の激変と、巨大企業ゆえの事業再編の難しさを浮き彫りにした歴史的プロセスでした。足元の株価は割安圏にあり、配当利回りの高さは依然として大きな引力を放っています。
しかし、安易に「名門企業だから」「利回りが高いから」と飛びつくのは得策ではありません。重要なのは、進行中の石油化学事業の再編が着実に前進しているか、そして高付加価値領域へのシフトが利益率の改善として数字に現れているかを冷静に見届ける姿勢です。市場の悲観論に惑わされず、構造改革のタイムラインと本業収益の底入れを見極めた上で、規律ある投資判断を下すことが成功への近道となります。 (出典: 三菱 化学 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。