会社員の確定申告2026最新版!損しない条件と還付金手続き完全攻略
「会社員は年末調整があるから確定申告は不要」という思い込みによって、本来手元に戻るはずの数万〜十数万円もの還付金を取りこぼしている給与生活者が後を絶ちません。2026年を迎えた現在、物価高や各種社会保険料の負担増が家計を直撃するなか、国税庁のシステム刷新やマイナポータル連携の拡大により、サラリーマンの確定申告を取り巻く環境は激変しています。
税務署は「取りすぎた税金」を自動的には返還してくれません。自身で正当に申告する者だけが資産を守れるのが日本の税制の冷徹な現実です。本稿では、2026年最新の税制動向を踏まえ、会社員が確定申告をすべき境界線、医療費控除やふるさと納税、副業に関わる税務上の盲点、そしてスマートフォンを用いた最短の還付申告プロセスを網羅的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年間の医療費実質負担が10万円超、ふるさと納税先が6自治体以上、初年度の住宅ローンを組んだ会社員は、確定申告で多額の税金還付を受けられる。
- 要点2:「副業所得20万円以下なら無申告で良い」は所得税のみの特例であり、住民税の申告を怠ると無申告加算税や会社への副業発覚リスクに直結する。
- 要点3:還付申告は翌年1月1日から過去5年間遡って請求可能。2026年現在はスマホとマイナンバーカードのe-Tax連携で最短10分での申請が完結する。
【会社員はいくらから?】申告義務と還付権利を分ける決定的な境界線
会社員における確定申告は、法的な提出義務が生じる「義務申告」と、払いすぎた税金を取り戻すための権利行使である「還付申告」の2種類に峻別されます。多くの給与所得者が混同しがちな会社員はいくらから確定申告が必要なのかという問題について、国税庁が定める基準ラインを整理します。
まず申告義務が発生するのは、年間の給与収入が2,000万円を超える場合、あるいは1か所から給与の支払いを受けている人で給与所得・退職所得以外の副業などによる各種所得金額の合計が年20万円を超えるケースです。これらを放置すると脱税とみなされ、厳しい追徴課税の対象となります。
一方で、会社員が見逃して損をしている大半が「還付申告」です。給与から毎月天引きされている源泉徴収税額は、あくまで概算で多めに徴収されています。年末調整では処理できない個人的な支出(年間の多額な医療費、自然災害や盗難による損害、特定の寄附など)が発生した年は、能動的に申告書を提出しなければ還付金は国庫に留め置かれたままになります。
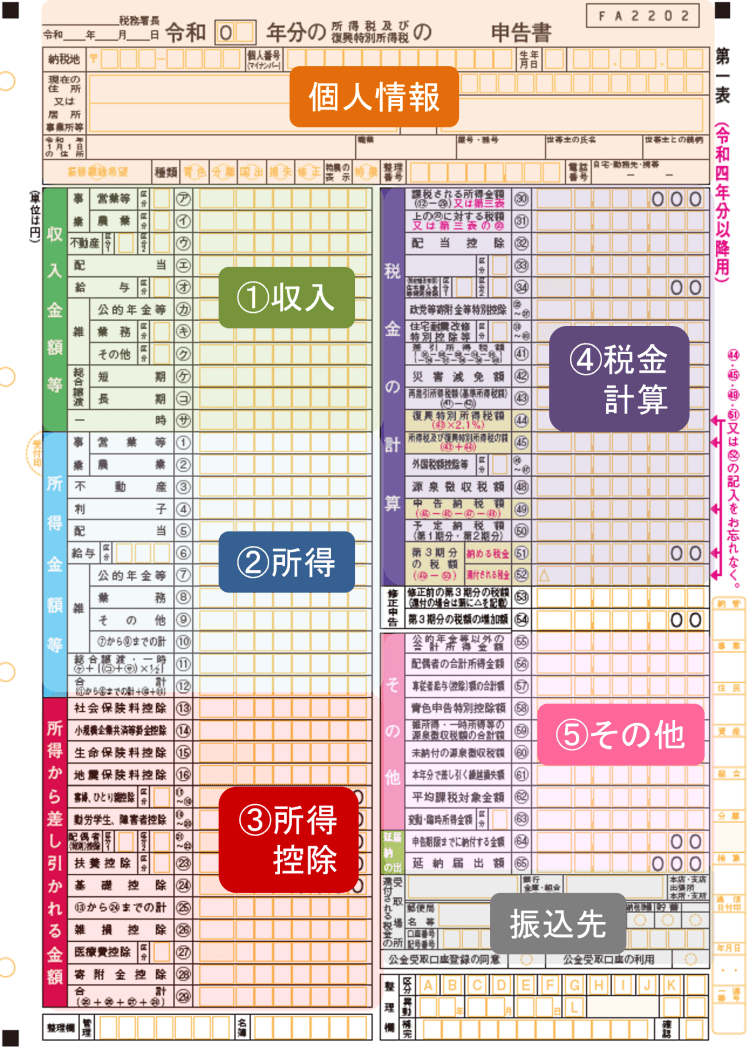
【データ徹底比較】申告パターン別・還付金額の目安と必要書類
どのような状況でいくらの還付金が見込め、手元に何を揃えるべきなのか、代表的なケースごとの実効データを取りまとめました。自身の年収水準や世帯環境に照らし合わせて確認してください。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 医療費控除 | 支払医療費が年間10万円(総所得200万円未満は総所得の5%)を超えた部分が所得控除。最大200万円。 | 年収500万円・医療費30万円の場合、所得税・住民税合わせて約4万円の負担軽減。 | 生計を一にする家族全員分を合算可能。最も所得が高い名義人で申請するのが最も節税効率が高い。 |
| 住宅ローン控除(初年度) | 年末ローン残高の0.7%を所得税・住民税から直接減税(最長13年間)。 | 借入額4,000万円の場合、初年度で最大28万円程度が直接税額控除。 | 初年度のみ自力での確定申告が必須要件。2年目以降は会社の年末調整で処理可能になる。 |
| ふるさと納税(6箇所以上等) | 寄附金額から自己負担2,000円を除いた全額が所得税還付および住民税減額。 | 年間寄附枠6万円の場合、5万8,000円相当の税額が還付・翌期控除。 | ワンストップ特例申請済みであっても、確定申告書を1本でも提出すると特例が無効化される罠に注意。 |
| 副業所得(20万円超) | 副業の売上から必要経費を差し引いた純利益が年20万円を超えると申告必須。 | 本業年収600万円+副業利益50万円で、所得税・住民税追加納税が約15万円。 | 申告書第二表の「住民税の徴収方法」で『自分で納付(普通徴収)』を選ばないと会社に通知が届く。 |
申告にあたって必要な基本書類は、勤務先から交付される源泉徴収票、マイナンバーカード(通知カード+身元確認書類でも可)、還付金を受け取る本人名義の銀行口座情報です。これに加え、医療費控除なら医療費控除の明細書、住宅ローン控除なら登記事項証明書や売買契約書、借入金年末残高証明書が不可欠となります。
【実態検証】副業20万円ルールの真相と会社員が陥るリスク
ネット上のQ&AサイトやSNSでは、「副業収入は20万円まで申告不要だからバレない」という言説が今なお横行しています。しかし、国税庁担当窓口および税理士への取材調査によると、この認識のズレが原因で税務署や自治体からお尋ねを受ける会社員が急増しています。
いわゆる副業20万円ルールの真相は、「所得税」に限られた国の徴収上の事務簡素化ルールに過ぎません。地方税法にそのような除外規定はなく、副業所得が1円でも発生していれば、居住する市区町村役場への住民税申告義務が生じます。
所得税の確定申告を行えばデータが自動的に自治体へ連携されますが、副業20万円以下だからと一切の手続きを放置した場合、自治体側から見れば完全な「無申告状態」となります。副業発注元が税務署や市区町村へ「支払調書」を提出している場合、名寄せによって無申告の事実は容易に捕捉されます。
さらに深刻なのは、確定申告しないとどうなるかという会社員のリスクです。本業以外の所得が発覚すると、本来納めるべき税金に加え、最高20%の無申告加算税や年8.7%(2026年時点の特例基準割合に応じた遅延利息)の延滞税が課されます。加えて、住民税の金額変動通知が勤務先の給料計算部署に送付されることで、就業規則上の副業規定に抵触し、社内処分へと発展する事例が後を絶ちません。
【やり方詳細】スマホとマイナンバーカードで完結するe-Tax実践ガイド
かつてのように「平日に有給休暇を取得して税務署の長い列に並ぶ」光景は過去のものです。現在は、国税庁の「確定申告書作成コーナー」とスマホ・マイナンバーカードを活用したe-Taxにより、自宅にいながらにして申告を完了させることが標準となりました。
ステップ1:源泉徴収票の見方と還付金の計算メカニズムを把握する
手元に用意した源泉徴収票で確認すべきは、「支払金額(いわゆる年収)」「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」の4項目です。課税所得は「給与所得控除後の金額」から各種「所得控除」を引いた額であり、これに税率を掛けたものが本来の所得税額となります。確定申告によって医療費控除などの追加控除を上乗せすることで課税所得が圧縮され、すでに給与から引かれていた源泉徴収税額との差額が還付金として指定口座に振り込まれます。
ステップ2:マイナポータル連携による自動取得
会社員の確定申告やり方詳細まとめとして最も推奨されるのが、マイナポータル連携機能です。スマートフォンでマイナンバーカードを読み取り、マイナポータルと連携させることで、公的医療保険から取得した年間の医療費通知データ、ふるさと納税ポータルサイトが発行する寄附金受領証明XMLデータ、住宅ローン残高データが一括で申告書に自動入力されます。領収書を1枚ずつ電卓で集計する手間は一切不要です。
ステップ3:ふるさと納税ワンストップ特例との併用トラブルを防ぐ
ここで最大の罠となるのが、ふるさと納税のワンストップ特例と確定申告の併用関係です。寄附時に自治体へワンストップ特例申請書を提出していても、後から医療費控除や住宅ローン控除を受けるために確定申告書を一度でも提出すると、法的な定めにより過去に提出したワンストップ特例申請はすべて無効になります。申告書の寄附金控除欄に、ワンストップ申請した分を含めたすべての寄附履歴を改めて入力し直さなければ、寄附金控除が丸ごと消滅して住民税が大幅に跳ね上がるため厳重な注意が必要です。
還付申告の期限と過去5年分の経緯|逃した税金を取り戻す遡及ルール
「一昨年に手術をして多額の入院費を払ったが、申告期限を過ぎてしまった」「去年ふるさと納税をしたが、面倒でワンストップ申請も出さなかった」と後悔している人も諦める必要はありません。税金を納める申告の期限は原則3月15日ですが、税金を返してもらう還付申告の期限は対象年度の翌年1月1日から5年間有効です。
2026年現在であれば、過去の申告状況に応じて以下の年度まで遡って還付を請求できます。
- 2021年(令和3年)分の還付申告:2026年12月31日まで請求可能
- 2022年(令和4年)分の還付申告:2027年12月31日まで請求可能
- 2023年(令和5年)分の還付申告:2028年12月31日まで請求可能
- 2024年(令和6年)分の還付申告:2029年12月31日まで請求可能
- 2025年(令和7年)分の還付申告:2030年12月31日まで請求可能
当時の源泉徴収票や医療費の領収書、寄附証明書が手元に残っていれば、国税庁のウェブサイトから過去年度用の作成コーナーを選択し、スマホから同様に還付請求を送信できます。提出から約2〜3週間程度で、指定口座へ過去に払いすぎた税金が利息に相当する「還付加算金」とともに国税還付金振込通知書とともに着金します。

【2026年最新】税制改正の潮流とサラリーマンが直面する資産防衛策
2026年最新の会社員に関わる税制改正では、給与所得控除の更なる適正化や、少子化対策財源としての公的社会保険料上乗せ(子ども・子育て支援金)の運用が本格化しており、手取り給与の目減りに対する懸念が一段と高まっています。所得税・住民税の基礎控除見直しや、特定扶養親族の要件変更など、制度の網の目は年々複雑化しています。
国税庁は行政のDX(デジタルトランスフォーメーション)を推進する一方で、口座情報のマイナンバー紐付けやインボイス発行事業者データの蓄積を進めており、個人の金銭移動に対する捕捉精度は過去最高水準に達しています。「知らなかった」「会社がやってくれると思った」という無知は、純粋な経済的損失として個人の家計に跳ね返る時代です。
【プロの結論】現状維持バイアスを打破し、制度を能動的に使い倒す視点
行動経済学において、人間は未知の手続きに伴う労力を過大評価し、既存の状態に甘んじる「現状維持バイアス」や「損失回避の心理」に縛られやすいと指摘されます。「税金の申告は難解で怖い」という心理的障壁から、数万円の現金を国家に寄付し続けている状態がまさにそれです。
確定申告を即刻行うべき人: 年間10万円以上の医療費実費を払った世帯、住宅ローンを新規で組んだ人、ワンストップ上限を超える6自治体以上に寄附した人、年末調整後に結婚・離婚・出産等で扶養親族の変動があった人、年の途中で退職して年末調整を受けずに年を越した人。
慎重に状況を見極めるべき人: 副業所得が20万円以下で、所得税の申告は不要だが住民税申告で会社に副業を知られたくない人(申告書第二表の徴収区分選択を誤ると通知が会社へ行くため、自治体の窓口で普通徴収可能かを事前確認すべきです)。
【確定 申告 会社 員】に関するよくある質問(FAQ)
Q1:副業で赤字が出た場合、会社員の確定申告で税金は安くなりますか?
A1:副業の所得区分によって異なります。副業が「事業所得」として税法上認められる実態(営利性、継続性、独立性など)がある場合は、給与所得との損益通算によって本業の税金を還付させることが可能です。しかし、多くの会社員が行う副業のような「雑所得」に該当する場合、赤字が出ても給与所得から差し引く(損益通算する)ことは一切できません。国税庁の通達改正により、記帳・帳簿書類の保存がない副収入は原則として雑所得と扱われるため注意が必要です。
Q2:医療費控除でドラッグストアの風邪薬や通院交通費は対象に含まれますか?
A2:治療目的で購入した市販の医薬品(風邪薬、鎮痛剤など)や、通院のために利用した公共交通機関(電車・バス)の運賃は医療費控除の対象に含まれます。予防接種やビタミン剤などの健康増進目的のもの、自己都合による自家用車のガソリン代・駐車場代、タクシー代(緊急時や公共交通機関が利用困難な場合を除く)は対象外です。領収書自体は提出不要ですが、5年間の自宅保管が義務付けられています。
Q3:マイナンバーカードを持っていなくても会社員はスマホ申告できますか?
A3:申告自体は可能ですが、利便性は大きく下がります。マイナンバーカードを使わずに電子申告を行うには、事前に税務署の窓口で対面による本人確認を行い「ID・パスワード方式」のアカウントを発行してもらう必要があります。カードがない場合は、スマホで作成した申告書を紙でプリンター印刷し、必要書類を添付して税務署へ郵送提出することになります。還付金の振込スピードや作業負担を考慮すると、マイナンバーカードを用いた方式が圧倒的に推奨されます。
Q4:会社員が年末調整で生命保険料控除の提出を忘れた場合はどうすればいいですか?
A4:会社側の年末調整再計算が締め切られていた場合でも、確定申告(還付申告)を行うことで完全にカバーできます。源泉徴収票と保険会社から届いた控除証明書を用意し、確定申告書の生命保険料控除の欄に入力して提出すれば、翌月には控除分の還付金が指定口座に振り込まれます。
まとめ:今後の動向と失敗しないための判断基準
確定申告は、自営業者やフリーランスだけのものではありません。所得控除や税額控除を能動的に活用することは、合法的に個人の資産を守るための基本リテラシーです。2026年のデジタル申告基盤の成熟により、手続きにかかる物理的な負荷は劇的に軽減されました。
「会社員だから年末調整で完結しているはず」という先入観を捨て、過去5年間を含めて自身が控除要件を満たしていないか棚卸しを行ってください。自ら動いて提出した1通の申告データが、確実に家計の手取りを押し上げる確かな防衛策となります。 (出典: 確定 申告 会社 員(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。