三菱UFJ定期預金キャンペーンはお得?2026年金利と落とし穴の真相
日本銀行が長年続けた大規模金融緩和に別れを告げ、本格的な「金利ある世界」が定着し始めた2026年。メガバンクの雄である三菱UFJ銀行の預金窓口や公式アプリ「三菱UFJダイレクト」では、これまでの超低金利時代には見られなかった数字がディスプレイを飾り、資産の預け先を探す個人マネーの関心を集めています。
店頭ポスターやWEB広告で躍る「特別金利」の文字を見て、「メガバンクなら安心だし、まとまった現金を今すぐ預け入れようか」と検討している方も多いはずです。しかし、インフレが進む市場環境において、提示されたパーセンテージの額面だけを見て飛びつくのは早計に違いありません。本稿では、メガバンクが打ち出す最新の金利優遇策の裏側にある適用条件、税引き後の実質利回り、さらには他行比較で見えてくる知られざる盲点まで、金融取材の最前線から徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の金利環境変化に伴い三菱UFJ銀行の預金金利は引き上げ傾向にあるが、魅力的に見えるキャンペーン金利には「預入期間」「新規資金」「アプリ限定」といった厳しい適用条件が付帯している。
- 要点2:額面の金利が高く見えても、20.315%の源泉徴収と現行のインフレ率を差し引いた実質利回りを計算すると、資産増加効果は限定的であり、ネット銀行の恒常金利に劣るケースも少なくない。
- 要点3:最も警戒すべきは「満期時の自動継続」による金利急落と「中途解約」のペナルティであり、生活防衛資金と投資資金の心理的境界線を明確にした上での活用が求められる。
【2026年最新】三菱UFJ銀行の金利引き上げの理由と真相
かつて「普通預金0.001%、定期預金0.002%」という、預金通帳の利息欄を見るのも虚しい時代が長く続きました。そこから一転、メガバンク各行が相次いで預金金利の改定に踏み切った背景には、日銀の金融政策正常化と市場金利の上昇があります。三菱UFJ銀行の金利引き上げの理由と真相を金融機関の内部力学から探ると、単なる「預金者への還元」だけではない明確な思惑が浮かび上がってきます。
日本銀行による段階的な追加利上げと長期国債利回りの上昇により、銀行側は集めた預金を国債購入や企業向け貸出、日銀当座預金への預け入れでより高い利回り(イールド)に回すことが可能になりました。つまり、資金の調達原価である預金金利を引き上げても、十分に利ざや(預貸金利ざや)を確保できる収益環境が整ったのです。
同行の過去数年における定期預金の金利推移を振り返ると、2024年のマイナス金利解除を皮切りに、1年もの、3年もの、5年ものといった期間別レートが段階的に引き上げられてきました。特に主力商品であるスーパー定期の金利は、期間1年もので0.125%〜0.25%前後、3年〜5年ものでは0.3%〜0.5%水準へと急ピッチで上方修正が行われてきました。かつての「ほぼゼロ」を知る世代からすれば隔世の感がありますが、これは市場原理に基づく銀行間の預金争奪戦が再燃した結果に過ぎません。

キャンペーン金利は本当にお得なのか?利回りの真相と知っておくべき落とし穴
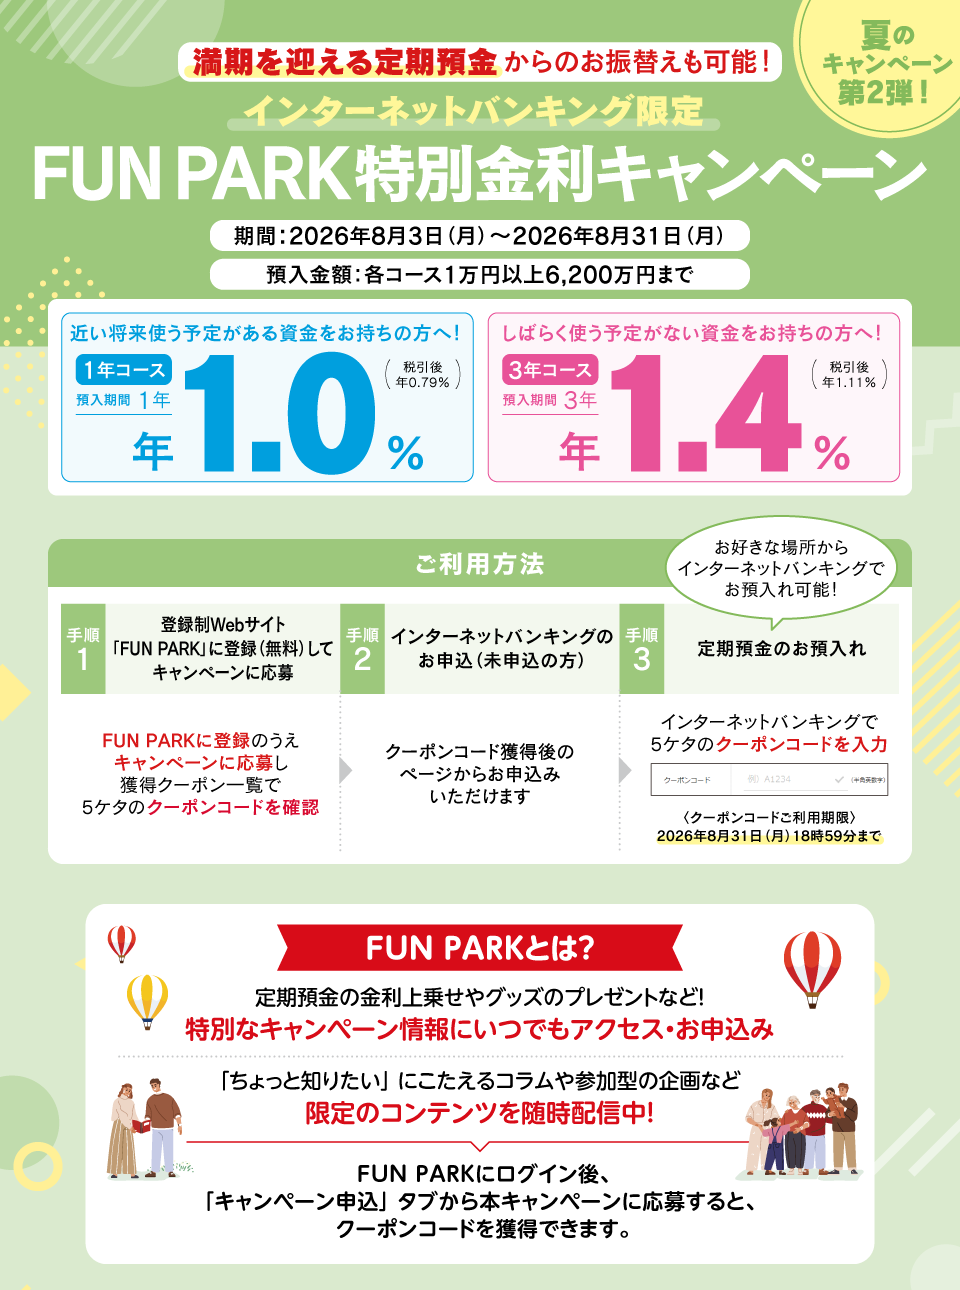
現在、注目を集めているのが「期間限定」や「アプリ限定」で展開される三菱UFJの円定期預金特別金利キャンペーンです。店頭やバナー広告で「特別優遇年0.50%〜年0.80%」といった数字を目にすると、まとまった預貯金を持つ層ほど「すぐに預けなければ損をする」という心理(機会損失への恐れ)に駆られます。しかし、この甘い数字の奥には、個人投資家が見落としがちな3つの落とし穴が存在します。
第1の落とし穴は、「期間の短さ」です。広告で大きく謳われる高い年率は、預入期間が「3カ月限定」や「6カ月限定」である場合が少なくありません。年利0.60%と書かれていても、3カ月(4分の1年)の預入であれば、実際に得られる利息は額面の約0.15%にとどまります。
第2の落とし穴は、税金による目減りです。日本の預金利息には、一律で20.315%(所得税15%、復興特別所得税0.315%、地方税5%)の税金が課されます。実際に手元に残る定期預金の税引き後利回りを具体的な金額で試算してみると、現実が浮き彫りになります。
| 預入金額 | 適用金利(年率・預入1年) | 税引き前利息 | 税引き後受取利息(実質受取額) |
|---|---|---|---|
| 100万円 | 年0.40% | 4,000円 | 約3,187円 |
| 500万円 | 年0.40% | 20,000円 | 約15,937円 |
| 1,000万円 | 年0.50%(大口・優遇例) | 50,000円 | 約39,842円 |
1,000万円という大金を1年間ロックして得られる実質的な利息は約4万円弱です。年間2%前後の消費者物価上昇が続く局面では、預金利回りよりも物価上昇のスピードの方が早く、現金の購買力そのものは実質的に目減りしている点(実質マイナスリターン)を冷静に直視しなければなりません。
【徹底比較】メガバンク対ネット銀行|2026年の金利・条件一覧
預貯金の置き場所を決める上で欠かせないのが、他行との相対的なポジション比較です。2026年の金利市場において、三菱UFJ銀行を中心とする3大メガバンクと、高い利便性と低コストを武器にする主要ネット銀行の間には明確な戦略の違いが見られます。
| 金融機関名 | 定期預金(1年もの)水準 | 主要な優遇キャンペーン条件 | 編集部の見解・評価 |
|---|---|---|---|
| 三菱UFJ銀行 | 年0.25%〜0.40% | 三菱UFJダイレクト専用、退職金プラン、新規預入 | 抜群の信用力と店舗網。ただし通常店頭金利はネット勢に劣る |
| 三井住友銀行・みずほ銀行 | 年0.25%〜0.35% | Oliveアカウント連携、給与受取口座指定特典など | メガバンク横並びの金利設定。ポイント経済圏連携が鍵 |
| SBI新生銀行 | 年0.50%〜0.85% | 新規口座開設者限定スタートアップ円定期(3カ月〜1年) | 金利水準は業界トップクラス。短期間で高利回りを狙うなら有力 |
| 楽天銀行 / 住信SBIネット銀行 | 年0.35%〜0.60% | 証券口座連携(マネーブリッジ等)、冬・夏のボーナス期優遇 | 普通預金でも高金利を維持。資金の流動性を保ちやすい |
| auじぶん銀行 | 年0.40%〜0.70% | au経済圏セット割、特別金利グループキャンペーン | 通信・カード決済を束ねられるユーザーなら利回り面でメガを圧倒 |
メガバンクの定期預金金利比較を行うと、三菱UFJ銀行と他メガ2行との間に決定的な金利差はありません。しかし、定期預金キャンペーンをネット銀行と比較した場合、常設・優遇を問わずネット専業バンク群が0.2%〜0.4%ほど高い利回りを提示し続けているのが2026年現在の構図です。
【実態検証】利用者の生の声と現場目線で見えたリアル|評判と中途解約リスク
メガバンクの看板が放つ安心感は絶大ですが、実際に三菱UFJ銀行で定期預金を利用している生活者からは、ポジティブ・ネガティブ双方のリアルな声が寄せられています。
インターネット上の金融掲示板やSNS、知恵袋に集まる定期預金の評判や口コミを丹念に分類すると、以下のような生々しい実態が見えてきます。
「退職金の預け先として、見知らぬネット銀行に数千万円を置くのは精神的に耐えられない。全国どこにでも支店があり、経営破綻の懸念が事実上ゼロに近い三菱UFJの定期預金に預けたことで、日々の安心感が買えた」(60代・元会社員男性)
「店頭窓口で手続きをしようとしたら事前予約が必要で、当日の待ち時間も長かった。提示されたキャンペーン金利も『他社からの持ち込み資金限定』と言われ、既存の普通預金から振り替えたかった自分は対象外で落胆した」(40代・自営業女性)
特に実務上、預金者が最も痛手を被りやすいのが中途解約時の利率設定です。定期預金は原則として満期まで引き出さないことを前提に金利が約束されています。しかし、冠婚葬祭や急な医療費、住宅リフォームなどで途中解約を余儀なくされた場合、当初のキャンペーン金利は適用されず、極めて低い「中途解約利率」へと差し戻されます。
中途解約利率は預入期間に応じて「約定利率の10%〜50%」あるいは「解約日における普通預金金利」が適用されるため、期待していた利息の大半が消失します。元本割れこそ法的に発生しないものの、「一定期間資金を縛られた上に、手に入ったのはわずかな端数だけだった」という心理的フラストレーションを抱える利用者は後を絶ちません。
一般に知られていない盲点とネットの誤解|満期時の自動継続と口座開設特典の罠
利用者が知らぬ間に不利益を被りやすい最大の盲点が、定期預金の満期手続きにおける「自動継続の取り扱い」です。
定期預金を申し込む際、多くの人は深く考えずに「元利金自動継続(利息を元本に加えて再度預け入れ)」や「元金自動継続(利息は普通預金に入り元本だけ再度預け入れ)」を選択します。ここに決定的な罠が潜んでいます。キャンペーンで適用された年0.50%や0.60%といった優遇金利は、最初の預入期間(1年など)の満期が来た時点で完全に終了します。何の手続きも取らずに自動継続された場合、2年目以降はキャンペーンレートではなく、その時点における「通常の店頭表示金利(例えば年0.15%など)」へと自動的に格下げされてしまうのです。
「一度高い金利で定期を組んだから放置しておけば大丈夫」という思い込みは、金融機関にとって最も歓迎すべき「不作為のコスト」となります。満期到来時にはメールやアプリで通知が届くものの、多忙な現代人はこれを見落とし、超低利回りで資金が固定化され続ける事態が日常的に発生しています。
また、WEB上で盛んに宣伝される新規口座開設特典にも注意が必要です。「口座開設+定期預金預け入れで〇千円相当のポイントプレゼント」といったキャンペーンは、一見すると利回りを大きく押し上げるように錯覚させます。しかし、ポイント付与には「給与受取口座の指定」「クレジットカードの同時発行」「指定アプリでのログイン回数」など複数のハードルが課されている場合が多く、条件を一つでも満たし損ねると特典付与の対象外となるケースが多発しています。

後悔しない預け入れ手順とプロが見出す資産防衛の判断基準
三菱UFJ銀行のブランド力を享受しつつ、条件を最大限に活かして預け入れを行うなら、店頭窓口ではなくインターネットバンキングの活用が必須条件となります。具体的な三菱UFJダイレクトでの定期預金預け入れ手順は以下の通りです。
- ログインと優遇確認:スマートフォンの「三菱UFJ銀行アプリ」またはWEBブラウザから「三菱UFJダイレクト」にログインし、定期預金メニュー内の「特別金利キャンペーン」のバナーが表示されているか確認する。
- 口座種別の選択:「スーパー定期」を選択。預入金額を入力する際、キャンペーンの最低預入単位(10万円以上、50万円以上など)を満たしているかチェックする。
- 期間と満期取扱いの指定:優遇金利が適用される期間(例:1年)を選択。満期時の取扱いは、勝手に低金利で再拘束されるのを防ぐため、自動解約(満期時に元利金を普通預金へ戻す設定)を選ぶのが資産運用のセオリーとなる。
- 適用金利の最終確認:申込確認画面で「適用利率」の欄に通常表示金利ではなく、キャンペーン金利が明記されていることを確認した上で、ワンタイムパスワード等を用いて実行する。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学において、人間は「確実に手に入る利益を過小評価し、不確実な損失を過大に恐れる」という損失回避バイアスを持っています。しかし、インフレ環境下の元本確保型預金は、「名目上の元本は保全されるが、実質的な価値が毎日削られる」という不可視のリスクを孕んでいます。この構造を理解した上で、三菱UFJ銀行の定期預金を活用すべき人とそうでない人の境界線は明快です。
【選ぶべき明確な理由がある人】
- 「1〜2年以内に確実に使う使途が決まっている資金(住宅購入の頭金、納税資金、子どもの進学費用)」を一時的に安全退避させたい人。
- ネット銀行のセキュリティやID管理に不安があり、国内最大のメガバンクに資金を集中させることに強い心理的安心感(メンタル・セキュリティ)を感じる人。
- すでに三菱UFJ銀行を主幹口座として利用しており、分散管理の煩わしさを避けたい人。
【他の選択肢を真剣に検討すべき人】
- 3年〜5年以上使う予定のない「余剰資金」の置き場所を探している人(新NISAを通じたオルカン等のインデックス運用や個人向け国債変動10年を優先すべき)。
- 0.1%でも高い確実な利回りを追求したい人(SBI新生銀行やauじぶん銀行などのネット銀行が合理的な選択肢となる)。
- 満期日のスケジュール管理が苦手で、預け入れたまま数年間放置してしまいがちな人。
【三菱UFJ銀行 定期預金 金利 キャンペーン】に関するよくある質問(FAQ)
Q1:キャンペーン金利が適用される具体的な条件にはどのようなものがありますか?
A1:三菱UFJ銀行の特別金利キャンペーンは時期により条件が異なりますが、一般的に「三菱UFJダイレクト(インターネット・アプリ)からの預け入れ限定」「他行からの新たな振込資金(ニューマネー)限定」「退職金受取後一定期間内の手続き限定」といった条件が付帯します。窓口での手続きや、既存の普通預金口座内にある待機資金からの振替では対象外となるケースが多いため、事前に対象条件の細則確認が不可欠です。
Q2:満期を迎えた定期預金は、そのまま放置しておいても問題ありませんか?
A2:元本が消えることはありませんが、金利面で大きな不利益を被るリスクがあります。「元利金自動継続」を選択していた場合、満期日以降はキャンペーンの優遇金利が消滅し、その時点の極めて低い店頭表示金利で再預入されます。無駄な低利回りで拘束されるのを防ぐため、申込時に「満期自動解約」を設定して普通預金に戻すか、満期直後に別の運用先へ資金を移動させる手続きをおすすめします。
Q3:急にお金が必要になって満期前に解約した場合、元本割れすることはありますか?
A3:原則として定期預金は預金保険制度(ペイオフ)の対象であり、中途解約しても元本割れすることはありません。ただし、解約日までに発生する利息は、当初提示されたキャンペーン金利ではなく、著しく低い「中途解約利率」で再計算されます。ペナルティによって受け取れる利息が普通預金並みまで激減する点には十分な留意が必要です。
Q4:ネット銀行と三菱UFJ銀行、2026年時点ではどちらに預けるのが得策ですか?
A4:純粋な「利回り」と「利便性」を最優先するなら、ネット専業銀行(SBI新生銀行、楽天銀行、住信SBIネット銀行など)に明確な優位性があります。一方で、全国のATM網、住宅ローンの金利優遇条件、対面窓口での相続・資産承継相談といった「総合力と信用力」を求めるなら三菱UFJ銀行に軍配が上がります。全資産を一方に偏らせるのではなく、「流動資金・防衛資金は三菱UFJ、少しでも利息を稼ぐ待機資金はネット銀行」という使い分けが最適解です。
まとめ:金利ある世界で失敗しないための資産防衛術
日銀の利上げを契機に息を吹き返した三菱UFJ銀行の定期預金金利キャンペーン。かつての超低金利時代を脱した今、メガバンクの定期預金は「確実な元本確保」と「一時的な資金退避場所」として再び一定の利用価値を持つようになりました。
しかし、提示された表面金利の裏には、税引き後の実質リターン、物価上昇による購買力低下、そして満期後の金利急落といった見落とせない構造的課題が横たわっています。キャンペーンの数字に目を奪われて大切な現金を無計画に固定化させてしまうのではなく、「何のために」「いつまで」預けるのかという明確な資産防衛の境界線を引くこと。この冷徹な判断こそが、金利ある世界を賢く生き抜くための最善の一手となります。 (出典: 三菱 ufj 銀行 定期 預金 金利 キャンペーン(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。